
銀行融資サポートの費用は、「着手金+成功報酬型」か「顧問内包型」かという報酬体系と、どの工程まで支援するかで決まります。比べるときは料率の高低ではなく、業務範囲をそろえた総額で見るのが基本です。借換えは、月々の返済額ではなく総返済額の差で判断します。
この記事の結論
銀行融資サポートの報酬体系は「着手金+成功報酬型」と「顧問内包型」の2系統が中心です。見るべきは料率の高低より、支援の範囲と、報酬の計算基礎・成功の定義が契約書で明確かどうかです。
- 比較は料率ではなく、業務範囲をそろえた総額で行う
- 成功報酬の計算基礎・成功の定義・不実行時の精算を契約書で確認する
- 信用保証料・登記費用・印紙税などの実費は、事務所の報酬とは別枠
- 借換えは総返済額の差で判断し、保証料や手数料を差し引いた正味の効果を見る
- 月次の数字が整っている会社ほど、調達は速く、費用も抑えやすい
銀行融資サポートの費用は何で決まる?見積りで確認したいこと
事業拡大のための追加融資や、毎月の返済負担を見直す借換え。銀行対応を税理士に支援してもらう費用は、報酬の型と、支援する工程の範囲で決まります。金額は事務所と案件で幅があるため、まずは「何に対して、どの計算で払うのか」を分解して確認します。
税理士への融資支援の依頼は「着手金+成功報酬型」と「完全成功報酬型」の2種類が主流です。顧問契約を結んでいる場合は、成功報酬のみ、または顧問料の範囲内で支援を受けられることもあり、単発の費用だけでなく長期のコストで比べるのが有効です。
- 成功報酬の計算基礎と上限額(融資額に比例する設定なら、上限はいくらか)
- 融資が否決された場合や、途中で辞退した場合の費用の扱い
- 融資後のモニタリングや追加資料の作成が、別料金になるか
- 決算書の説明の組み立てや、銀行面談への同席まで含むか
- 信用保証料・登記費用など、見積りに「含まれない費用」が書かれているか
成功報酬が「融資額の〇%」という設定の場合、借入額が大きくなるほど報酬額も高くなり得ます。見積りの際は、上限額と、否決時の費用を事前に確認するのが実務上のポイントです。費用だけでなく、決算書の作り込みや面談への同席まで対応してくれるかという支援の中身も含めて選びましょう。
銀行融資サポートの業務範囲:何に対する報酬か
融資サポートと一口に言っても、申込書類を整えるだけの支援から、計画づくりと面談対策まで踏み込む支援まで幅があります。費用を比較する前に、業務範囲をそろえて見ることが出発点です。一般的な支援の工程は次のとおりです。
| 工程 | 内容 |
|---|---|
| 現状整理 | 決算書・試算表・借入一覧の分析、財務の弱点の把握 |
| 計画策定 | 資金使途と返済原資を示す計画書・資金繰り表の作成支援 |
| 申込支援 | 金融機関・制度の選定の助言、申込書類の整備 |
| 面談対応 | 想定問答の準備、銀行面談への同席 |
| 実行後 | 月次データの報告体制づくり、次の調達への布石 |
たとえば「書類整備のみ」と「計画策定から面談対策まで一式」では、同じ報酬額でも中身がまったく違います。見積りは率の低さで選ぶのではなく、どの工程まで含むかをそろえて並べてください。
範囲を確かめる質問はシンプルで構いません。「面談に同席してもらえますか」「実行後の銀行への報告まで含みますか」の二つを聞くだけで、支援の厚みはかなり見分けられます。
報酬体系は2系統+スポット型
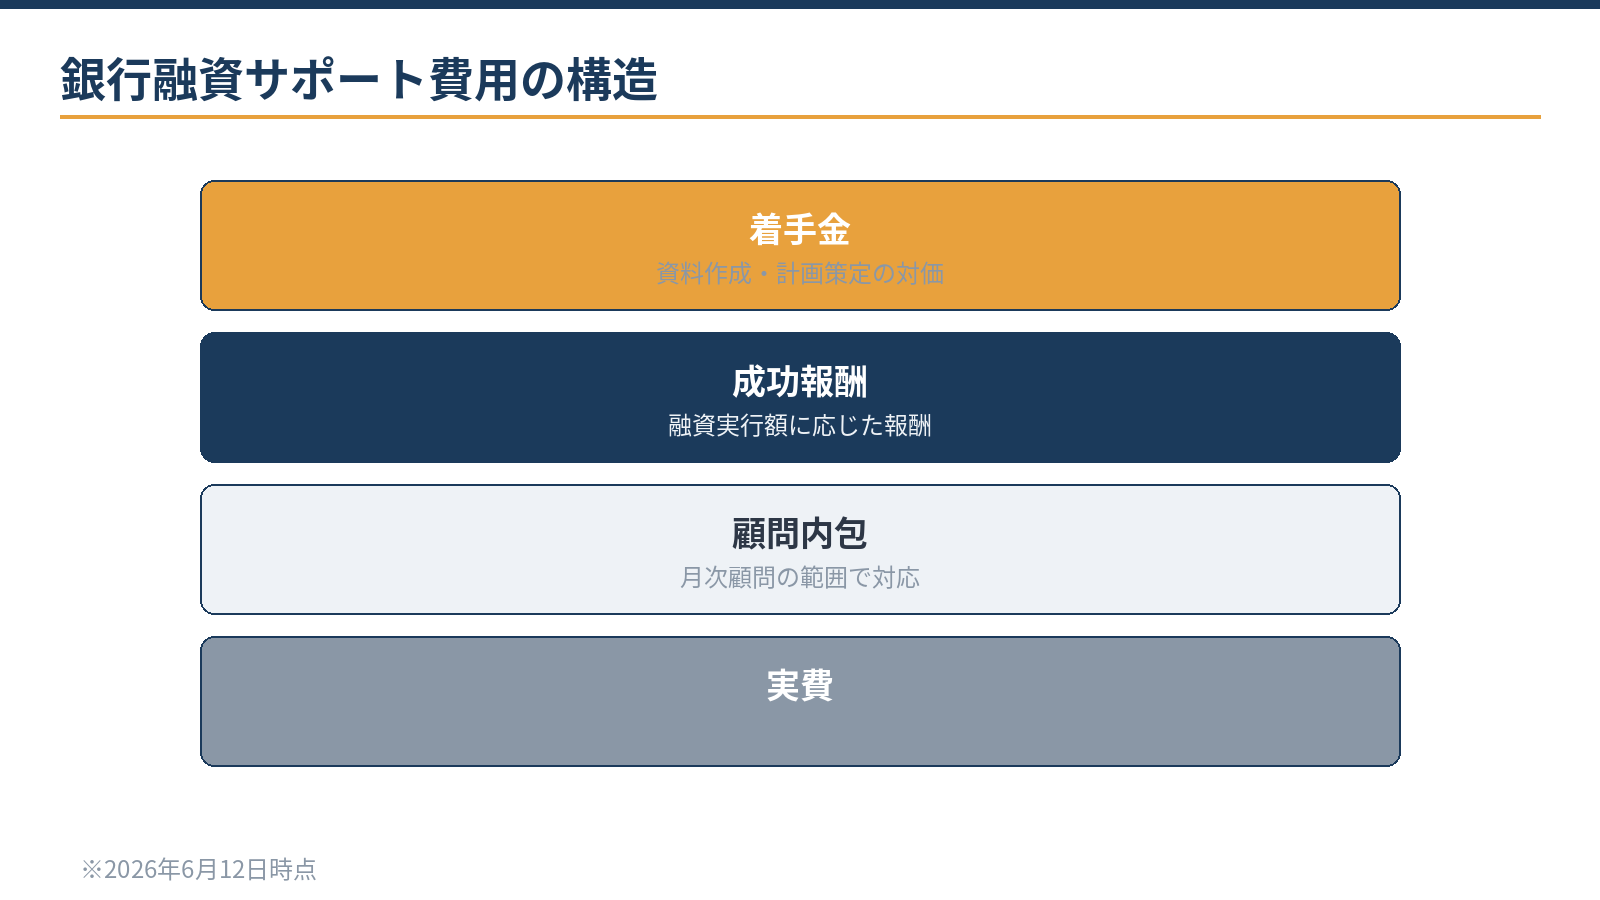
報酬の型は、大きく次の三つに分けられます。図のように、事務所に払う報酬の型と、金融機関側で生じる実費は分けて確認します。
| 型 | 構造 | 向くケース |
|---|---|---|
| ① 着手金+成功報酬型 | 着手時に定額+実行時に融資額に応じた報酬 | 顧問契約のない単発の依頼 |
| ② 顧問内包型 | 月次顧問の業務範囲内で対応(大型案件は別途) | 顧問契約があり、月次の数字が整っている会社 |
| ③ スポット相談型 | 計画書のレビューなどを回数・時間で精算 | 自力で申し込む場合の部分的な確認 |
顧問内包型が成り立つのは、事務所がすでに決算書と月次の数字を把握しているためです。ゼロから資料を読み込む工程が要らない分、追加の費用を抑えた対応につながる場合があります。融資対応がどこまで顧問契約に含まれるかは契約によるため、会計・税務顧問サービスの範囲も同時に確認するのが実務的です。
単発で依頼する場合は、最初の面談に過去2〜3期分の決算書と借入一覧を持参できると、見積りの精度もスピードも上がりやすくなります。
報酬を払うときの税務の扱い
融資サポートの報酬は、一般に支払手数料などとして経費になり、消費税の課税仕入れになります(インボイスの保存が必要です)。
個人の税理士・公認会計士に報酬を払う場合は、100万円以下の部分に10.21%、100万円を超える部分に20.42%の所得税等を源泉徴収します。消費税の額が区分して表示されていれば、税抜の額で計算できます。税理士法人など法人への支払いは、源泉徴収の対象外です。
ツール報酬・料金の源泉徴収額を計算する税理士などに払う報酬の額を入れると、源泉徴収する所得税等の額と差引の支払額を確認できます。計算する
契約前に確認する3点:報酬体系の透明性
融資支援の成功報酬を巡っては、報酬の在り方そのものが議論になることもあります。依頼者の立場で大切なのは、次の3点が契約書で明確かという透明性の確認です。
- 成功報酬の計算基礎実行額か承認額か、借換えなら対象借入の全額を基礎とするのか、新たに増えた資金だけを基礎とするのかで、金額は大きく変わり得ます。
- 「成功」の定義満額実行だけを指すのか、減額承認や条件付き承認をどう扱うのかを確認します。
- 不実行・辞退時の精算着手金が返るのか、途中で解約したときの費用がどうなるのかを事前に押さえます。
具体例:成功報酬の「計算基礎」で支払額が変わる
例えば、既存の借入1,200万円を借り換え、同時に運転資金300万円を上乗せして、1,500万円の融資が実行された場合です。
- 実行額を基礎にする契約:計算の対象は1,500万円
- 新たに増えた資金(純増額)を基礎にする契約:計算の対象は300万円
- 計算の対象の差:1,500万円÷300万円=5倍
同じ「成功報酬」という言葉でも、計算基礎の違いだけで支払額は5倍変わり得ます。料率を比べる前に、何に掛ける料率なのかを確かめましょう。
加えて、信用保証料・抵当権設定の登記費用・印紙税など金融機関側で生じる実費は、事務所の報酬とは別枠であるのが一般的です。見積書に「含まれない費用」の記載があるかどうかも、確認しておきたい点です。
信用保証料は借入期間に応じて費用にする
信用保証協会に払う保証料は、保証の期間に対応する前払いの費用です。支払った年に全額を経費にするのではなく、借入の期間に応じて配分して費用にします。借換えで旧借入の保証料の一部が戻る場合は、まだ費用にしていない残りの額と差し引いて処理します。
借換えは「総返済額」で判断する
借換えの効果は、月々の返済額ではなく総返済額の差で測ります。説明用のモデルケースで考えると、残高1,500万円・残り5年の借入で金利が1%下がれば、利息の差は単純計算で初年度約15万円(1,500万円×1%=15万円)です。以後は、残高の減少とともに差が縮みます。
ここから新たな信用保証料や手数料を差し引いた残りが、正味の効果です。既存の借入を繰り上げて返す際、信用保証協会付きなら保証料の一部が戻る場合があり、戻り分も差引きに含めるのが正確な比較です。
具体例:借換えで総返済額はどれだけ変わる?(試算例・概算)
例えば、借入残高1,000万円・残り5年(60回)を、金利2.5%から1.5%へ借り換えた場合の試算です(元利均等返済での概算)。
- 金利2.5%:毎月の返済 約177,500円、総返済額 約1,065万円、利息の合計 約65万円
- 金利1.5%:毎月の返済 約173,100円、総返済額 約1,039万円、利息の合計 約39万円
- 毎月の返済の差:177,500円−173,100円=約4,400円
- 総返済額の差:1,065万円−1,039万円=約26万円の減少
実際は、借換え時の手数料・保証料・印紙代などで、正味のメリットは変わります。
一方、返済期間を延ばす借換えは、月々の負担が下がっても総返済額が増えることがあります。資金繰りの改善が目的なら選択肢の一つですが、「月の返済が下がった=得をした」とは限らない点に注意が必要です。
札幌市・北海道の制度融資や保証で借り換える場合
札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降の実行分から利率が0.3%上乗せされています。北海道中小企業総合振興資金には、経営者保証を提供しない一般貸付(2)経営者保証非提供促進型(限度8,000万円・固定2.4〜3.0%、2026年10月1日現在)があります。
信用保証協会の保証付きの借入では、保証料を上乗せして経営者保証を外せる事業者選択型経営者保証非提供制度(2024年3月15日開始、上乗せは0.25%か0.45%)も選べます。利率や保証料は条件で変わるため、借換えの試算は各窓口の最新の条件で行います。
借換えの損得は、残高・金利・残りの期間・保証料で変わります。自社の条件での試算と、支援の範囲を初回無料で確認できます。
無料で相談する調達力の土台となるのは日々の数字です。月次試算表が早く正確に出る会社は、銀行への報告も追加融資の相談も進めやすくなります。経営計画の作り方との接続や、創業期からの日本政策金融公庫の創業融資での実績づくりまで、資金調達は一本の線でつながっています。
日々の入出金管理と銀行との約束を守ることは、自社にしかできません。一方、決算書の説明の組み立て、計画の数値化、面談での想定問答づくりは専門家の領域です。
契約してよい相手かを見極めるチェック
費用の構造が分かっても、相手選びを誤ると金額以上の損につながることがあります。まず、「審査に通る」と請け合う相手は避けてください。審査をするのは金融機関であり、結果を保証できる立場の人はいません。
避けたい相手
- 「審査に通る」と結果を請け合う
- 実態と異なる試算表や資金使途の作文を促す
- 報酬の説明が口頭だけで、計算基礎を書面に残さない
- 単発の成功報酬だけを示し、長期の総額の比較を示さない
信頼できる支援者の共通点
- 決算書を見てから物を言う
- できないことを「できない」と言う
- 報酬の根拠を書面で示す
- 実行後の付き合い方まで話す
実態と異なる試算表や資金使途の作文を促す相手は論外です。金融機関との信頼は一度壊れると長く尾を引き、既存の取引まで含めた関係全体に影響し得ます。トラブルの多くは、「成功の定義」と「計算基礎」の曖昧さから生まれます。
また、調達のたびに単発の成功報酬を払い続ける形と、月次の数字の管理に調達対応を組み込む顧問型とを、長期の総額で比べる視点も持っておきましょう。融資は一度きりのイベントではなく、返済と次の調達が続く長い付き合いです。
「信頼できる支援者の共通点」の4つがそろっていれば、報酬の型が着手金型でも顧問型でも、大きな失敗にはなりにくいものです。急かされても、一晩置いて見積りを並べ直すくらいの間合いをおすすめします。
当事務所の支援と、相談の前にそろえる資料
当事務所は、税務顧問と一体で、追加融資・借換えなど資金調達の実務を支援しています。顧問契約で月次の数字を共有していれば、資料をゼロから読み込む工程がない分、準備を短く進めやすくなります。決算・申告だけのスポットのご依頼はお受けしていません。
ご相談の際によく確認するのは、次の資料です。そろっているほど、資金使途と返済原資の説明を早く組み立てられます。
- 直近2〜3期分の決算書と、最新の試算表
- 借入の一覧(金融機関・残高・金利・残りの期間・返済予定表・保証の有無)
- 資金使途のメモ(設備なら見積書、運転資金なら資金繰りの見込み)
- 借換えを考えている場合は、既存の借入の契約書と、保証料の支払いの記録
融資の種類と使い分けは融資・資金調達ガイドにまとめています。
よくある質問
完全成功報酬で頼めますか?
事務所により異なります。完全成功報酬は、融資が実行されなければ支払いが生じない半面、報酬の水準は高めに設定される傾向があります。実行の見込みと総額を並べ、着手金型と比較して判断してください。完全成功報酬をうたいながら、調査費や事務手数料など別の名目で前払いを求める契約もあるため、「前払いの総額がいくらか」で見るのが確実です。
赤字決算でも依頼できますか?
依頼できる場合があります。赤字の原因と改善の道筋を数字で示せるかが審査の焦点になり、計画づくりの支援の価値がむしろ出やすい場面です。実態と異なる決算書づくりは論外で、説明力を高めることが支援の本筋です。このとき作る改善計画は、融資のためだけでなく、その後の経営の道具にもなります。
借換えは、既存の銀行との関係を悪くしませんか?
借換えが実行されれば、既存の銀行の知るところにはなります。全額を移すのか、一部の取引を残すのか、どう伝えるのかという関係の設計まで含めて検討するのが実務です。目先の金利差より、長期の調達力を損なわない形を優先します。
相談・依頼の進め方は?
直近の決算書、借入一覧(返済予定表)、資金使途のメモをご用意のうえ、お問い合わせフォームから「融資サポートの相談」とご連絡ください。料金・契約の流れのページを事前にご覧いただくと、面談での話が早く進みます。
まとめ
銀行融資サポートの費用は、報酬の型と支援する工程の範囲で決まります。比較は料率の高低ではなく、業務範囲をそろえた総額で行い、成功報酬の計算基礎・成功の定義・不実行時の精算を契約書で確かめましょう。借換えは総返済額の差から保証料や手数料を差し引いて判断し、月次の数字を整えておくことが、調達を速く、費用を抑える近道です。
札幌の公認会計士・税理士事務所
追加融資・借換えのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂