
銀行融資サポートで追加融資や借換えを進める場合、決算書の整理から融資の実行までの標準は1〜2カ月です。流れは現状整理、計画づくり、申込み、面談・審査、実行の5ステップで、試算表の鮮度・資金使途の根拠・納税状況といった準備の質が、日数と融資条件の両方を左右します。
この記事の結論
依頼から実行までの標準は1〜2カ月で、設備の支払期日など動かせない期日があるなら、その2〜3カ月前には着手するのが安全です。借換えは、全借入の条件を一覧にして総返済額で比べるところから始めます。
- 標準は現状整理から実行まで1〜2カ月。期日から逆算して早めに着手する
- 流れは現状整理→計画づくり→申込み→面談・審査→実行の5ステップ
- 借換えは全借入の見える化と総返済額の比較が出発点
- 数字の鮮度・資金使途の根拠・納税状況が日数を左右する
- 面談の主役は経営者本人。専門家は準備と数字の裏付けで支える
融資サポートに任せられること・自社にしかできないことは?
追加融資や借換えを思い立ってから、実際にお金が入るまでどれくらいかかるのか。設備の支払期日や資金繰りの山が控えているなら、所要日数は計画の生命線です。まずは、専門家に任せられる工程と、自社にしかできない工程を分けておきます。
| 工程 | サポートに任せられる | 自社にしかできない |
|---|---|---|
| 現状整理 | 決算書・借入一覧の分析と論点整理 | 資料の提供、実態の説明 |
| 計画 | 資金使途・返済原資の数値化 | 投資や事業そのものの意思決定 |
| 申込み | 書類の整備、金融機関の選定の助言 | 申込みの最終判断 |
| 面談 | 同席、想定問答の準備 | 経営者自身の言葉での説明 |
| 実行後 | 月次報告の体制づくり | 約定どおりの返済、入出金の管理 |
審査の主役はあくまで経営者本人で、専門家は説明の組み立てと数字の裏付けで支える役割です。「全部任せたい」というご相談もありますが、金融機関が見ているのは経営者自身の説明力です。資料は専門家が作れても、事業の言葉はご本人にしか語れません。その前提で準備の負担を軽くするのが支援の役割で、この分担を理解しておくと依頼後の進行が滑らかになります。
5ステップと所要日数は?依頼から実行まで標準1〜2カ月
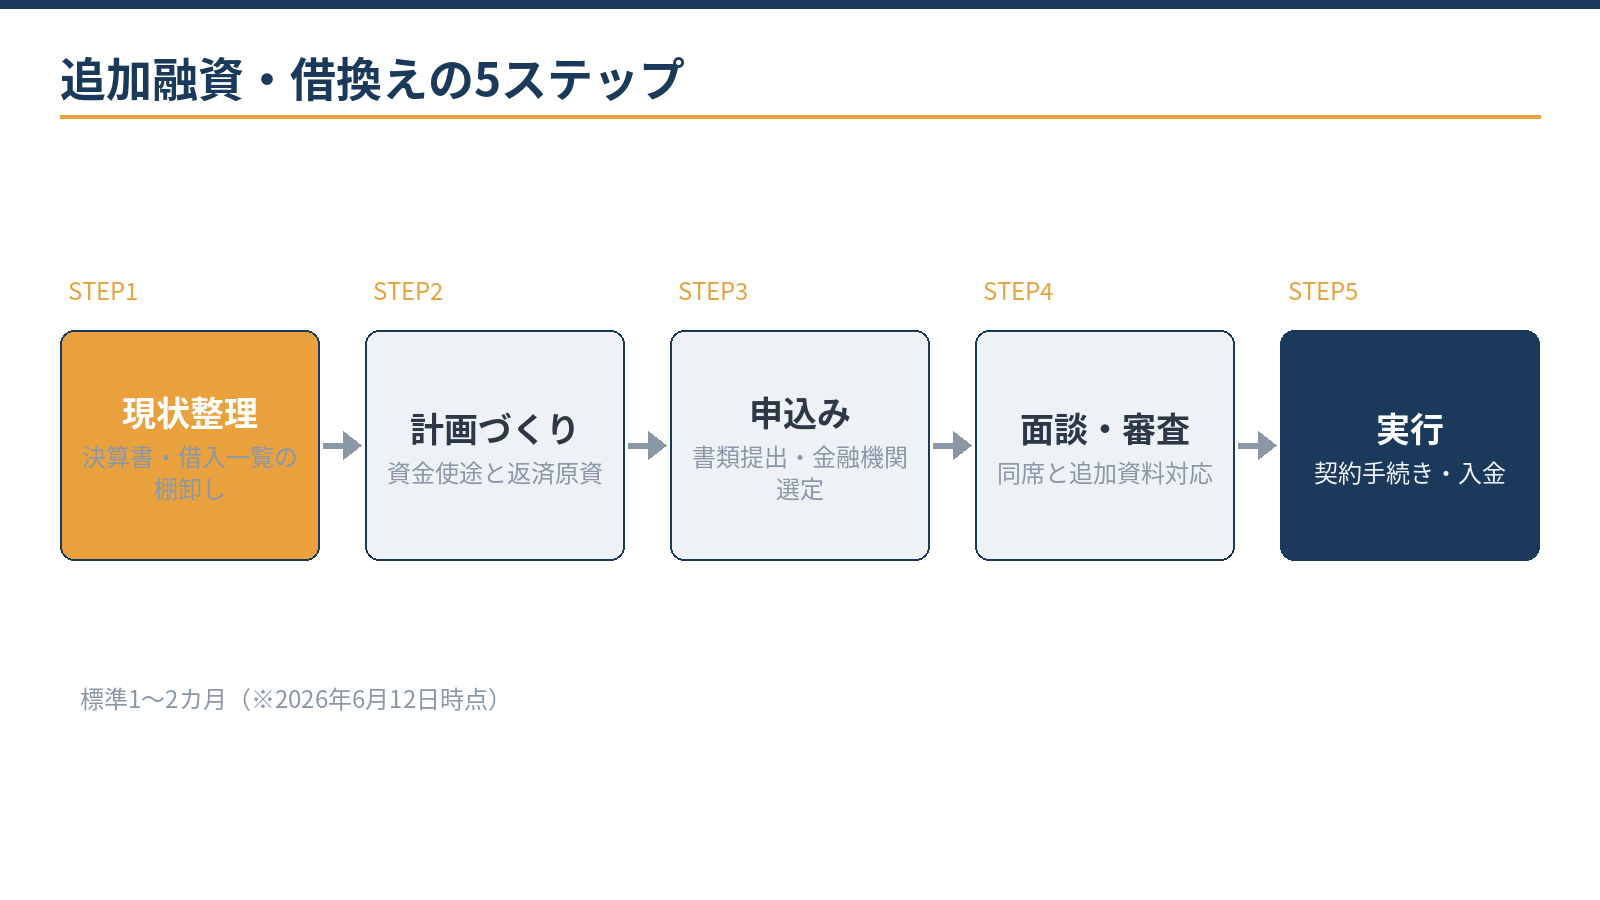
| ステップ | 内容 | 目安 | 自社で準備すること |
|---|---|---|---|
| 1. 現状整理 | 決算書3期分・試算表・借入一覧の棚卸し | 1〜2週間 | 直近の試算表を締める。借入ごとの返済予定表を集める |
| 2. 計画づくり | 資金使途・返済原資を示す計画書と資金繰り表 | 1〜2週間 | 見積書や受注の見込みなど、金額の根拠をそろえる |
| 3. 申込み | 金融機関への打診、書類提出 | 数日〜1週間 | 申込み先と金額・期間の希望を決める |
| 4. 面談・審査 | 銀行面談(同席)、追加資料への対応 | 2〜4週間 | 事業の説明を準備し、追加資料の求めにすぐ応じる |
| 5. 実行 | 金銭消費貸借契約の手続き、入金 | 1週間前後 | 契約書類への記入・押印、印紙や手数料の準備 |
信用保証協会付き融資は、金融機関に加えて協会の審査が入る分、プロパー融資(保証協会の保証が付かない金融機関独自の融資)より時間がかかる傾向があります。協会付き融資の多くは、協会が80%、金融機関が20%のリスクを負う責任共有制度の対象で、金融機関側の審査も省かれるわけではありません。設備の支払期日が決まっている場合は、期日の2〜3カ月前には着手してください。
月次の数字が日頃から整っている会社なら、ステップ1〜2が短縮され、1カ月程度で実行に届く場合もあります。計画書と資金繰り表の作り方は融資・補助金に使える経営計画の作り方で解説しています。審査の途中で追加資料を求められるのは通常のことで、不利のサインとは限りません。求めにすぐ応えられる体制が、日数の短縮につながりやすくなります。
なお、借換えを伴う案件は既存の金融機関とのやり取りが加わるため、純粋な追加融資より長めに見ておくと計画が狂いにくくなります。
依頼前にそろえる書類は?これで初速が決まる
| 書類 | ポイント |
|---|---|
| 決算書3期分(勘定科目内訳書を含む) | 業績の傾向と財務の全体像を説明する土台 |
| 直近の試算表 | 決算から時間が経っているほど重要度が上がる |
| 借入一覧・返済予定表 | 金利・残高・残期間・保証の有無を一覧にする |
| 資金使途の根拠資料 | 見積書・発注書・受注見込みなど金額の裏付け |
| 納税の状況が分かる資料 | 税金・社会保険の納付状況の裏付け(必要に応じて納税証明書) |
すべてが完璧にそろっている必要はありません。実務で最も差が出るのは試算表の鮮度で、直近の月次まで出ていれば、現状整理は数日で終わる場合があります。逆に記帳が数カ月遅れている場合は記帳の整備から始めるため、その分の日数を上乗せして段取りします。書類がそろった状態での依頼と、これから集める状態での依頼では、実行までの体感が2〜3週間変わることがあります。
資金使途の根拠資料は、依頼を決めた時点から集め始めてください。書類は写しで足りる場面がほとんどです。原本の提出を求められた場合の管理も含めて、段取りを組みます。
借換えはどう段取りする?比較表づくりが半分
同じ「融資の相談」でも、目的によって準備の中心が変わります。
追加融資
- 設備や運転資金のために新しく借りる
- 資金使途の根拠と返済原資の説明が中心
- 既存の借入の返済状況も見られる
借換え・一本化
- 既存の借入を新しい借入で返し、条件を変える
- 全借入の条件の一覧と総返済額の比較が中心
- 既存の金融機関との関係の設計が必要
借換えは「いまの条件の見える化」から始まります。全借入の金利・残高・残期間・保証料を一覧にし、借換え後の条件と総返済額で比較します。月々の返済が下がっても、期間延長で総返済額が増える場合があるためです。
- 借入ごとの金利(固定か変動か)・残高・残期間・毎月の返済額
- 信用保証協会の保証の有無と保証料、残っている保証枠
- 担保(不動産・預金)と経営者保証の有無
- 繰上返済の手数料や、新しい契約にかかる印紙代・手数料
- 返済日と引落し口座(一本化で資金繰り表の管理がどう変わるか)
具体例:3本の借入を1本にまとめた場合(構造説明のためのモデルケース)
例えば、残高800万円・600万円・600万円の3本の借入(800万円+600万円+600万円=2,000万円)を1本の長期借入にまとめ、平均金利が1%下がる場合です。
- 利息の差は単純計算で、初年度に2,000万円×1%=20万円(残高が減らないとした場合の概算)
- ここに保証料・手数料の増減を加えた総返済額の差が、正味の効果になる
- 返済日が月3回から1回になり、資金繰り表の管理も単純になる
具体例:借換えで総返済額はどれだけ変わる?(試算例・概算)
借入残高1,000万円・残り5年(60回)を、金利2.5%から1.5%へ借り換えた場合の試算です(元利均等返済)。
- 金利2.5%:毎月の返済 約177,500円、総返済額 約1,065万円、利息の合計 約65万円
- 金利1.5%:毎月の返済 約173,100円、総返済額 約1,039万円、利息の合計 約39万円
- 差額:毎月の返済 約4,400円減、総返済額・利息の合計とも約26万円減
実際は、借換え時の手数料・保証料・印紙代などで実質のメリットは変わります。自社の条件での試算は個別にご相談ください。
比較表ができれば、判断材料の半分はそろったと言えます。残りの半分は関係の設計です。どの借入を移し、どの取引を残すのか。既存の金融機関との関係は次の調達力に直結するため、伝え方と順序まで含めて段取りします。判断の物差しは、融資サポートの費用の記事でも解説している「総返済額の差」です。
保証協会付きの借入が混ざる場合は、保証枠や保証料の扱いの確認も段取りに含めます。経営者保証が付いている借入は、借換えの機会に保証を外せないかを相談する余地があります。2024年3月15日に始まった事業者選択型経営者保証非提供制度では、上乗せの保証料(0.25%または0.45%)を負担することで、経営者保証を付けずに保証協会の保証を受ける道もあります。借換えで完済した借入の担保・保証の解除手続きも、忘れずに段取りへ含めます。
借換えで総返済額が本当に減るか、どの借入を移すかは、借入の条件と取引の状況で答えが変わります。借入一覧をもとに、初回無料で比較の進め方をご案内します。
無料で相談する日数を左右する要因とつまずきやすいポイントは?
| 要因 | 日数が延びやすいケース | 先回りの手当て |
|---|---|---|
| 決算書・試算表の鮮度 | 記帳が遅れ、直近の数字が出ていない | 申込み前に直近月まで試算表を締める |
| 資金使途の明確さ | 必要額の根拠が見積書などで示せない | 見積書・発注書・受注見込みで金額を積み上げる |
| 税金・社会保険の納付状況 | 滞納があり、審査が前に進みにくい | 先に納付や分割の手当てをし、納税証明書を準備する |
| 申込み先の選び方 | 取引のない金融機関に初めて申し込む | 既存の取引先から打診し、新規先は関係づくりの時間を見込む |
| 決算との前後関係 | 決算直前で、古い決算書で審査される | 決算を待って最新の数字で申し込むかを先に判断する |
既に取引と実績のある金融機関は話が早いことが多く、初めての金融機関は関係づくりから始まる分、時間に余裕を見るのが無難です。決算が近い場合は、決算を待って最新の数字で申し込むか、決算前に動くかの判断も日数設計の一部です。
つまずきの典型は3つ
- 期日直前の駆け込み依頼:審査の時間は外から縮められず、期日に間に合わないことがある
- 根拠のあいまいな「とりあえず3,000万円」という申込み:必要額の説明ができず、審査が長引く
- 借換えでの安易な期間延長:資金繰りは一時的に楽になっても、総返済額と次の調達余力に影響することがある
札幌市・北海道の制度融資を使う場合
札幌市の融資制度(マル札資金など)は、2026年10月1日以降に実行される分から、利率が0.3%上乗せされています。以前の利率の表記のまま資金計画を立てると利息を少なく見積もるため、窓口や取扱いの金融機関で実行時点の条件を確認します。北海道の中小企業総合振興資金などの制度融資も、多くは信用保証協会の保証付きで、協会の審査の日数を見込んで段取りします。
日々の銀行対応と約定返済は自社にしかできません。計画の数値化と説明資料の設計、面談の組み立ては専門家の領域です。制度融資や公庫を含めた調達の選び方は、融資・資金調達ガイドにまとめています。
融資の実行後にやることは?次の調達への備え
融資は実行されて終わりではありません。実行後の数字の見せ方が、次の追加融資や借換えの話の進みやすさを左右します。
- 資金を使途どおりに使い、証拠を残す設備資金は見積書どおりに支払い、請求書・領収書を保管します。金融機関から使途の確認を求められることがあります。
- 返済予定表と資金繰り表を更新する新しい借入の返済日と金額を資金繰り表に反映し、借換えで完済した借入の担保・保証が解除されたかを確認します。
- 月次の数字を定期的に共有する試算表を毎月締め、決算の後だけでなく期中にも金融機関へ業績を報告できる体制を作ります。
- 次の調達の時期を逆算しておく設備の更新や季節的な資金需要を年間の計画に入れ、期日の2〜3カ月前に相談を始められるようにします。
当事務所は、税務顧問と一体で、追加融資・借換えの準備から実行後の報告体制までを支援しています。日頃の月次決算が整っていることが、結果として融資の日数を短くする一番の近道です。
よくある質問
最短でどれくらいで実行されますか?
資料がそろっていれば1カ月程度で実行に届く場合もありますが、案件の規模と金融機関によって異なります。審査の時間は外からは縮められないため、期日があるなら準備を早く始めることが現実的な近道です。年度末や大型連休前など申込みが混み合う時期は審査も延びがちで、余裕を持った逆算が有効です。
面談には同席してもらえますか?
同席、または事前の想定問答づくりで支援します。説明の主役は経営者本人で、数字の補足を専門家が行う形が、金融機関の受け止め方としても自然です。丸投げの代弁は逆効果になり得ます。同席の可否や形式は金融機関によって異なるため、事前に確認して調整します。
銀行と日本政策金融公庫、どちらに申し込むべきですか?
資金使途・金額・既存の取引の状況によります。創業から日が浅い場合は日本政策金融公庫の創業融資が軸になりやすく、民間銀行や保証協会付き融資との併用も含め、調達の構成から設計するのが実務です。
相談・依頼はどう進めればよいですか?
決算書3期分、借入一覧(返済予定表)、資金使途のメモをご用意のうえ、お問い合わせフォームから「融資サポートの相談」とご連絡ください。状況を伺ったうえで、対応範囲と進め方をご案内します。
まとめ
追加融資・借換えの標準は、現状整理から実行まで1〜2カ月です。流れは現状整理→計画→申込み→面談・審査→実行の5ステップで、数字の鮮度・資金使途の根拠・納税状況が日数を左右します。借換えは全借入の見える化と総返済額の比較から始め、面談では経営者本人が主役になり、専門家は準備と数字の裏付けで支えます。期日から逆算して、早めに着手しましょう。
札幌の公認会計士・税理士事務所
追加融資・借換えのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂