
経営計画の作り方の要点は、立派な冊子ではなく「数字の根拠を持った1年の作戦書」をA4数枚で作ることです。売上を客数×単価×頻度の根拠式で組み、損益分岐点と返済余力を併記すれば、銀行融資・補助金申請・社内の目標共有にそのまま使える計画になります。
この記事の結論
中小企業の経営計画は、過去3期の実力線をもとに来期の数字を根拠式で組み、四半期の打ち手と月次の資金計画まで落とし込んだA4数枚の作戦書で十分です。計画は作って終わりではなく、月次で直しながら使う道具です。
- 融資では、税引後利益+減価償却費(返済原資)が年間の返済額を上回るかが判断の中心になる
- 売上は「前年比10%増」ではなく、客数×単価×頻度のどれをどの打ち手で動かすかまで分解する
- 損益分岐点(固定費÷粗利率)を併記し、最低ラインと目標ラインの二本立てにする
- 補助金は事業計画の評価で採否が決まり、入金は原則として事業の完了後。立替えの資金も計画に入れる
- 数値は実力ベース、挑戦は行動計画へ。希望的観測の数字は計画全体の信用を落とす
経営計画が「効く」3つの場面
経営計画というと、精緻な5カ年計画を想像して腰が引ける方が多いのですが、中小企業に必要なのはそれではありません。実務で計画がお金と行動に直接影響するのは、銀行融資、補助金申請、社内の目標共有の3つの場面です。どれも「数字に根拠があるか」で評価が分かれる点は共通しています。
| 場面 | 相手が見るポイント | 計画で示すこと |
|---|---|---|
| 銀行融資・日本政策金融公庫 | 本当に返済できるか(返済原資と返済額のバランス) | 保守的な利益と資金繰り、借入の使い道とその効果 |
| 補助金申請 | 事業の新しさ・実現の見込み・効果(審査項目は公募要領で示される) | 投資の内容と、売上・付加価値がどう増えるか |
| 社内の目標共有 | 自分の役割と、何を達成すればよいか | 目標の売上・粗利と、担当者つきの行動計画 |
第一に融資です。金融機関は決算書(過去)と経営計画(未来)のセットで返済能力を判断し、根拠のある計画は金利・融資枠・審査のスピードに影響することがあります。日本政策金融公庫の創業融資の記事で紹介している「根拠式」は、そのまま既存企業の計画にも使えます。
第二に補助金です。多くの補助金は事業計画の評価で採否が決まるため、計画づくりの巧拙が採択に影響します。第三に社内共有です。「この1年はこの数字をこの打ち手で獲る」が1枚で共有されている会社は、管理会計による月次のレビューが機能しやすくなります。逆に、誰にも見せない計画は作る意味が薄れます。
銀行・公庫は計画のどこを見る?返済余力の考え方
銀行・公庫が経営計画を審査する際は、「この会社は本当に返済できるか」という視点が重視されます。返済原資として見られるのは、税引後利益に減価償却費を足したキャッシュフローです。これが年間の返済額を上回っているかどうかが判断の中心になります。
減価償却費は、費用として利益を減らしますが、その年にお金が出ていくわけではありません。そのため返済原資を考えるときは、税引後利益に足し戻します。
具体例:年商3,000万円の会社の返済余力(試算)
| 項目 | 金額(概算) |
|---|---|
| 年商 | 3,000万円 |
| 営業利益(利益率5%) | 150万円 |
| 減価償却費(仮) | 50万円 |
| 年間の返済余力(概算) | 約150〜200万円 |
| 借入可能額の目安(5年返済) | 750〜1,000万円程度 |
計算例:法人税等を差し引いた返済原資
例えば、上の会社が札幌市内の中小法人(資本金1,000万円以下・従業者50人以下)で、税引前利益が営業利益と同じ150万円の場合です(概算)。
- 法人税:150万円×15%=225,000円
- 地方法人税:225,000円×10.3%=23,175円
- 法人住民税(法人税割・道と市の合計):225,000円×7.0%=15,750円
- 法人事業税:150万円×3.5%=52,500円、特別法人事業税:52,500円×37%=19,425円
- 均等割:70,000円
- 税金の合計:225,000円+23,175円+15,750円+52,500円+19,425円+70,000円=405,850円
- 税引後利益:1,500,000円−405,850円=1,094,150円
- 返済原資:1,094,150円+500,000円=1,594,150円
- 5年返済の目安:1,594,150円×5=7,970,750円
表の「約150〜200万円」「750〜1,000万円程度」の幅のうち、税金を差し引くと下限に近い水準になることが分かります。
計画書に売上目標だけを書いてコスト構造があいまいだと、審査で指摘を受けやすくなります。融資・補助金に強い計画書は、楽観的な売上より、保守的な利益とキャッシュフローで説得力を持たせます。最低のシナリオでも返済できる数値を根拠とともに示すと、担当者の理解を得やすくなります。
返済余力が足りないときは、返済条件も見直す
返済余力が年間の返済額に届かない場合は、利益を増やす打ち手と並行して、借換えや返済期間の見直しも資金計画の選択肢になります。金利の差が総返済額にどれだけ効くかは、次の試算が目安です。
| 区分 | 毎月の返済 | 総返済額 | 利息の合計 |
|---|---|---|---|
| 金利2.5% | 約177,500円 | 約1,065万円 | 約65万円 |
| 金利1.5% | 約173,100円 | 約1,039万円 | 約39万円 |
| 差額 | 約4,400円/月 | 約26万円減 | 約26万円減 |
毎月の返済額と入出金の関係は、月次の資金繰り表に落とすと確認しやすくなります。作り方は資金繰り表の作り方と毎月の運用ルーティン、融資の種類と準備の全体像は融資・資金調達ガイドで整理しています。
札幌・北海道の制度融資を計画に入れる場合
札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%上乗せされています。北海道中小企業総合振興資金にも、創業貸付や経営者保証を求めない型の一般貸付があります。利率や要件は窓口で最新の条件を確認し、計画の返済額に反映させましょう。
自社の決算書で返済余力と借入の目安を出してみたい場合は、直近の決算書をもとに初回無料で確認できます。
無料で相談する中身はこれだけ:A4数枚の構成
経営計画の中身は、現状整理・数値計画・行動計画・資金計画の4つのパートで足ります。各パート1枚、合計でA4数枚が目安です。
| パート | 書くこと | 分量 |
|---|---|---|
| 現状整理 | 直近3期の数字の要約と、強み・課題を各3つ | 1枚 |
| 数値計画 | 売上(根拠式つき)・粗利・固定費・利益・返済 | 1枚 |
| 行動計画 | 数字を実現する打ち手を四半期ごとに(担当つき) | 1枚 |
| 資金計画 | 月次の資金繰り見込み(投資・借入・返済を含む) | 1枚 |
肝は数値計画の根拠式です。「売上5,000万円(前年比10%増)」ではなく、「客数×単価×頻度のどれを・どの打ち手で・どれだけ動かすか」まで分解します。根拠のない右肩上がりの計画は、銀行にも社員にも見抜かれやすいものです。
計算例:売上を根拠式で組む
例えば、年間の利用客が400人、1人あたりの年間利用回数が6回、客単価が5,000円の店の場合です。
- 現状の売上:400人×6回×5,000円=1,200万円
- 打ち手A(会員向けの案内で利用回数を7回に):400人×7回×5,000円=1,400万円
- 打ち手B(紹介制度で新規客を40人増やす):440人×6回×5,000円=1,320万円
どの要素を、どの打ち手で動かすかを決めると、その打ち手がそのまま行動計画の中身になります。
行動計画には、打ち手ごとに担当者と実施時期を書きます。資金計画には、設備投資・借入・返済に加えて、納税や賞与の支払月、補助金の入金見込みの月まで入れます。そうすると、黒字なのに資金が足りなくなる月を事前に見つけられます。
作り方の4つのステップ
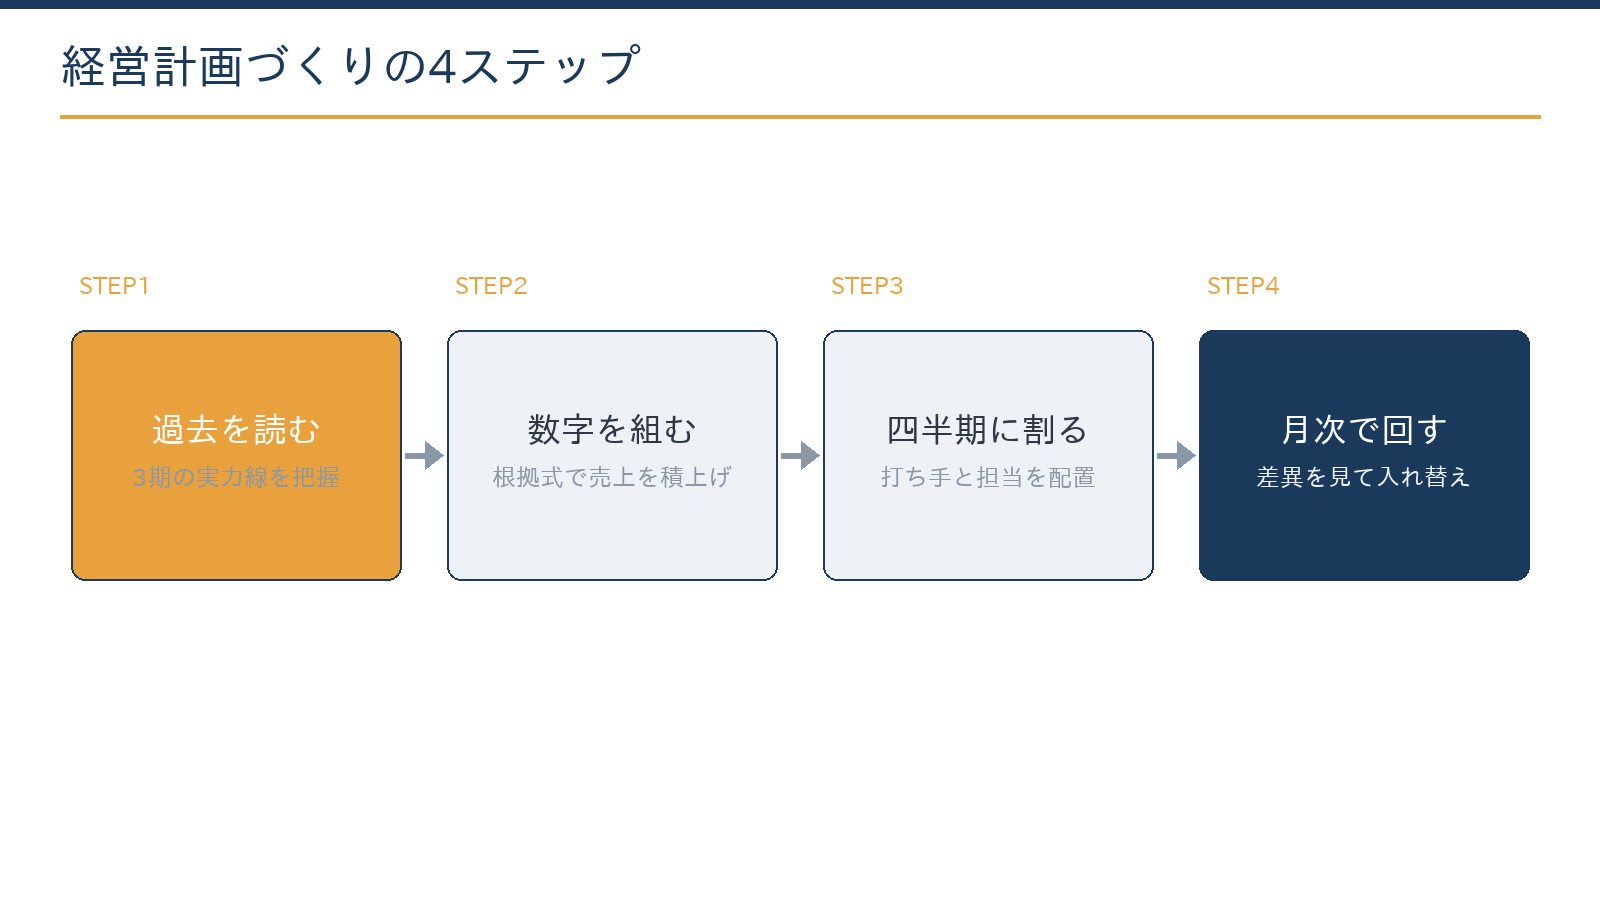
計画づくりは、過去を読む、数字を組む、打ち手を四半期に割る、月次で回すの4つのステップで進めます。順番を飛ばさないことが、根拠のある計画にするいちばんの近道です。
- 過去を読む直近3期の売上・粗利率・固定費の推移から、自社の「実力線」を把握します。一時的な特需や大口の失注など、特殊な要因は分けて考えます。
- 数字を組む実力線をベースに、根拠式で来期の売上を積み上げ、粗利・固定費・利益・返済原資まで通します。損益分岐点(固定費÷粗利率)を併記し、「最低ライン」と「目標ライン」の二本立てにします。
- 打ち手を四半期に割る年間の打ち手を四つの四半期に配置し、それぞれに担当者を付けます。季節で売上が変わる業種は、繁忙期の前に打ち手を置きます。
- 月次で回す毎月、計画と実績の差を確認し、四半期ごとに打ち手を入れ替えます。計画は「作る」より「直しながら使う」ものです。
計算例:損益分岐点と二本立ての計画
例えば、固定費が年900万円、粗利率が30%の会社で、返済のために税引前で150万円の利益を確保したい場合です。
- 損益分岐点の売上高:900万円÷30%=3,000万円
- 最低ライン(返済まで回る売上):1,050万円÷30%=3,500万円
- 目標ライン(打ち手を足した売上3,800万円)の利益:3,800万円×30%−900万円=240万円
最低ラインを下回りそうな月が続いたら、四半期を待たずに打ち手を見直す合図になります。
補助金の事業計画で押さえること(2026年10月時点)
経営計画で整理した現状・強み・数値計画は、そのまま補助金の申請書の骨格になります。ただし、補助金ごとに審査項目と様式が決まっているため、公募要領に沿って書き直す必要があります。2026年度の主な補助金は次のとおりです。
| 補助金(正式名称) | 公募の状況(2026年10月3日時点) | 計画で示すこと |
|---|---|---|
| 新事業進出・ものづくり商業サービス補助金(中小機構) | 第1回の受付は2026年9月30日〜10月30日18時 | 新製品・新サービスや新事業への投資の内容と、付加価値・賃上げの計画 |
| 小規模事業者持続化補助金 | 一般型・通常枠(第20回)と創業型(第4回)の受付は2026年11月5日〜12月15日17時 | 自社の現状と強み、販路開拓の取組みとその効果 |
| 中小企業省力化投資補助金(一般型) | 第8回の受付は2026年9月18日〜10月16日17時 | 人手不足の状況と、省力化の投資で生産性がどう上がるか |
| デジタル化・AI導入補助金2026(旧IT導入補助金) | 第6次の締切は2026年10月30日17時 | 導入するITツールと、業務の効率化や売上への効果 |
| 事業承継・M&A補助金(16次) | 2026年10月2日〜11月6日17時(予定) | 承継・M&Aの内容と、その後の事業の計画 |
新事業進出・ものづくり商業サービス補助金は、公募を終えた中小企業新事業進出補助金と、ものづくり補助金の後継として新設された制度です。補助上限や補助率は枠や事業者の区分で異なるため、申請する枠の公募要領で確認します。
採択されても入金は後。資金繰りと会計処理
補助金は原則として、採択後に事業を実施し、実績報告と検査を経てから入金されます。採択イコール入金ではなく、設備などの代金はいったん自社で立て替えるため、つなぎの借入れを含めた資金計画が必要です。
受け取った補助金は、法人税・所得税の計算では収入になります。補助金で固定資産を取得した場合は、圧縮記帳を使うと、受け取った年の課税を減価償却を通じて後の年に繰り延べられます。消費税では、補助金は何かの対価ではないため課税の対象外(不課税)です。最新の公募情報は補助金・助成金・資金調達の最新情報にまとめています。
やりがちな失敗と対策
計画が使われなくなる原因は、数字の作り方と運用のどちらかにあります。よくある失敗を、原因と対策に分けて整理します。
| 失敗 | 原因 | 対策 |
|---|---|---|
| 希望的観測の数字 | 前年割れの実力線なのに「来期は20%増」と書く | 挑戦目標は行動計画に書き、数値計画は実力ベースで組む |
| 固定費の見落とし | 前年の固定費をそのまま使い、昇給や保険料率の改定を入れていない | 人件費の昇給、社会保険料、最低賃金の改定を織り込む |
| 返済を損益計画に入れてしまう | 借入の返済を費用と混同している | 返済は資金計画で扱い、返済原資(税引後利益+減価償却費)と比べる |
| 資金の山と谷を見ていない | 年間の合計だけで計画を作っている | 納税・賞与・返済・補助金の入金を月次の資金計画に入れる |
| 作って終わり | 月次レビューの場が決まっていない | 誰と・いつ・何を見るかまで決める |
2026年は、人件費に関わる改定が続いています。北海道の最低賃金は2026年10月1日から1,131円になりました。協会けんぽ北海道支部の健康保険料率は令和8年度10.28%で、子ども・子育て支援金(0.23%、労使折半)の徴収も始まっています。パート・アルバイトの時給や社会保険料は、改定後の水準で固定費に入れておきましょう。
黒字の計画でも資金は詰まる
借入金の元本の返済は費用ではないため、損益計画には表れません。損益が黒字でも、返済と納税・賞与の支払いが重なる月に資金が詰まることがあります。損益計画と資金計画は別々の資料にせず、同じ表の上下に並べて見られるようにしておくと、ずれに気づきやすくなります。
当事務所の支援の進め方
計画づくりの叩き台は自社でも作れます。一方で、金融機関や補助金の審査の目線で数字の整合性を詰める段階は、専門家と一緒に進めると手戻りが減ります。
当事務所では、過去データの集計や計画書の文章・表の下書きにAI(Claude)も活用し、作成のスピードを上げています。売上の根拠式の組み立て、資金繰り計画、金融機関への説明の組み立ては、公認会計士・税理士が担当します。計画の作成だけでなく、その後の月次レビューの運用まで税務顧問とあわせて支援しています。依頼から完了までの流れは経営計画・事業計画の策定支援の流れで紹介しています。
ご相談の際によく確認するのは、次のポイントです。
- 融資・補助金の目的(設備投資・運転資金・借換え)と、希望する時期
- 直近3期の決算書と、月次の試算表がそろっているか
- 来期にやりたいこと(投資・採用・新規事業)と、その効果の見込み
- 既存の借入の残高・金利・返済予定
- 計画を社内で共有する範囲と、月次レビューを行う体制
よくある質問
5カ年計画は必要ですか?
大型の投資や事業承継など長期の意思決定があるなら有効です。基本は、精度の高い1年計画と、方向性レベルの3年の展望で十分な場合が多いです。
計画と実績がすぐズレてしまいます。
ズレるのが通常です。大事なのは、ズレの理由(数量か単価か、時期のズレか構造の変化か)を月次で言葉にし、四半期で打ち手を入れ替えることです。ズレない計画より、直せる運用を目指してください。
経営計画は社員にどこまで見せるべきですか?
数値計画の全部を開示する必要はありませんが、目標の売上・粗利と行動計画は共有しないと実行されにくくなります。役員報酬などの機微な情報を分けた「共有版」を作るのが実務的です。
創業前で決算書がない場合は、どう作ればよいですか?
過去の実績の代わりに、業界での経験、自己資金、売上の根拠式(見込み客の数×単価×頻度)で計画を組みます。日本政策金融公庫の新規開業・スタートアップ支援資金は、開業前からおおむね7年以内の事業者が対象で、自己資金は審査の重要な要素とされています。
相談には何を用意すればよいですか?
直近3期の決算書と、来期にやりたいこと(投資・採用・新規事業)のメモをご用意ください。借入がある場合は、返済予定表もあると返済余力の確認が早く進みます。
まとめ
経営計画は、融資・補助金・社内共有に直接効く「数字の根拠つき作戦書」で、A4数枚で十分です。肝は売上の根拠式と損益分岐点の併記で、過去を読む、根拠式で組む、四半期に割る、月次で回すの4ステップで作ります。数値は実力ベースで組み、挑戦は行動計画に書いて、直しながら使い続けましょう。
札幌の公認会計士・税理士事務所
経営計画・融資・補助金のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(2026年度の補助金・融資制度の情報を反映)