
ECショップの法人化は、課税所得がおおむね800万円を超えるかどうかが目安です。そこに消費税の免税・インボイス登録の設計と、在庫の引き継ぎ・モールの名義変更を重ねて時期を決めます。売上の大きさだけで判断せず、手数料や広告費を引いた手取り利益で試算しましょう。
この記事の結論
法人化は「税負担・消費税・信用」の3軸に、ECならではの在庫とモール名義の論点を重ねて判断します。税金だけでなく、社会保険料と消費税の設計まで含めて試算してから時期を決めましょう。
- 税負担の分岐点は課税所得800万円前後が目安。社会保険料の会社負担を含めると逆転することもある
- 2割特例は2026年9月30日を含む課税期間で終了。個人の3割特例(令和9・10年分)は法人では使えない
- 免税事業者からの仕入れの控除は、2026年10月1日〜2028年9月30日は70%に縮小
- BtoC中心なら、法人化後の免税期間をインボイス未登録で過ごす選択肢がある
- 在庫の譲渡は個人側の売上になる。モールの名義変更と許認可の取り直しは事前に段取りする
法人化を考える3つの判断軸
ECショップの売上が伸びてくると、「そろそろ法人化すべきか」という迷いが出てきます。広告費や在庫の仕入れで動くお金も大きくなり、個人事業のままでよいのか判断がつきにくい時期です。
ECショップは売上の成長が速い反面、プラットフォーム手数料・広告費・梱包資材・送料といった費用が厚く積み重なります。見かけの売上規模だけでは法人化の適否を判断しにくいため、実質的な手取り利益を把握したうえで、所得税の累進負担が重くなる水準に達しているかを確かめます。
具体例:モール出店・年商2,500万円のECショップ
想定は、年商2,500万円のモール出店のショップです。プラットフォーム手数料など約20%と仕入原価約45%を差し引いた事業所得が約600〜700万円、在庫を200万円程度持つケースの試算イメージです。
| 論点 | 個人事業主 | 法人化した場合 |
|---|---|---|
| 所得の課税 | 事業所得600〜700万円の帯で累進課税の負担が重くなる | 役員報酬と会社の利益に分けることで負担を抑えやすい |
| 在庫の管理 | 個人の帳簿で管理し、生活費との境目があいまいになりやすい | 法人の貸借対照表に計上され、融資の際に説明しやすい |
| 出店契約 | 個人名義(出店形態に一部制限あり) | 法人名義で契約し、法人向けの出店条件を満たしやすい |
在庫を大量に仕込む成長期には、個人事業では仕入資金の調達に個人の信用が必要となり、限界が生じやすくなります。法人化して決算書が整うと、信用保証協会の保証付き融資や、仕入先との掛取引の条件の改善につながる場合があります。モールによっては法人格を条件とする出店形態もあります。年商1,000〜2,000万円台のうちに法人化の準備を始めておくことが、ECショップ特有の判断ポイントです。
判断の軸は、税負担(所得への課税が法人の方が軽くなるか)、消費税(納税義務とインボイスへの影響)、信用(仕入先・モール・銀行からの見え方)の三つです。次のフローチャートで、自分がどの位置にいるかを確認してください。
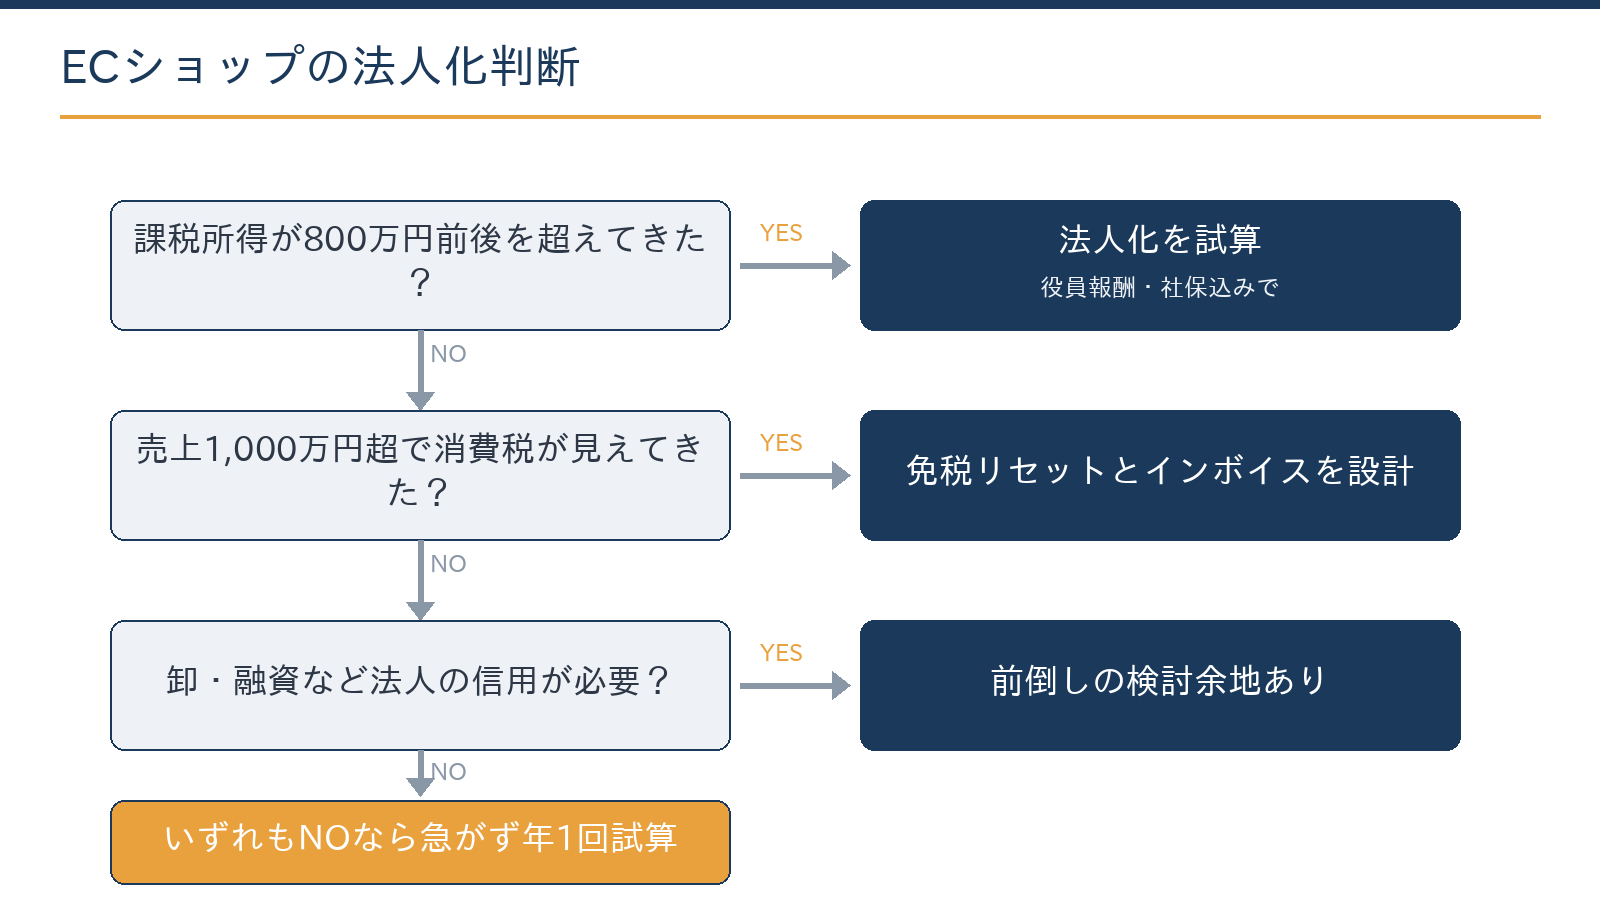
このうち一つでも強く当てはまるなら、検討を始める価値があります。以下、軸ごとに見ていきます。
軸1:税負担の分岐点は課税所得800万円前後
個人事業の所得には、所得税(5〜45%の累進税率)と住民税(10%)、個人事業税がかかり、所得が増えるほど税率が上がります。一方、中小法人の法人税は、所得800万円以下の部分が15%、800万円超の部分が23.2%です。
この軽減税率15%は、令和9年3月31日までに開始する事業年度が対象です(所得が年10億円を超える事業年度は17%)。それ以後の扱いは令和9年度の税制改正で決まるため、法人化後の事業計画では延長されない場合も想定しておきます。
| 項目 | 個人事業 | 法人 |
|---|---|---|
| 所得への課税 | 所得税5〜45%(累進)+住民税10%+個人事業税 | 法人税15%/23.2%+地方法人税・法人住民税・法人事業税 |
| 経営者の取り分 | 事業所得がそのまま自分の所得 | 役員報酬として支給(給与所得控除が使える) |
| 赤字の繰越 | 青色申告で3年 | 青色申告で10年 |
| 固定コスト | ほぼなし | 赤字でも法人住民税の均等割(札幌市内の小規模な法人で年7万円) |
| 社会保険 | 国民健康保険・国民年金 | 役員1人でも健康保険・厚生年金に強制加入(会社負担あり) |
目安として、課税所得がおおむね800万円を超えてくると、役員報酬の設計と組み合わせることで法人の方が有利になる場合が増えてきます。ただし、協会けんぽ北海道の健康保険料率10.28%や厚生年金保険料率18.3%は労使で折半するため、会社負担の保険料が新たに発生します。税金だけを見て決めると逆転することがあり、分岐点は売上構成と家族構成で大きく変わります。
軸2:消費税とインボイス——2割特例の終了と経過措置の縮小
基準期間(個人は前々年)の課税売上高が1,000万円を超えると、消費税の課税事業者になります。法人化すると基準期間がリセットされ、資本金1,000万円未満であれば設立1期目・2期目は原則として免税です。ただし、1期目の開始から6か月間の課税売上高と給与等の支払額がいずれも1,000万円を超えると、原則として2期目から課税されます。ECは売上が立ちやすい分、この設計の巧拙で手取りが変わります。
「2割特例」は、免税事業者からインボイス発行事業者になった場合に、納付税額を売上税額の2割に抑えられる特例です。2026年9月30日を含む課税期間で終了し、個人は令和8年分が最後です。その後、登録しなければ免税事業者になる個人事業者には令和9・10年分の3割特例がありますが、法人には同様の特例がありません。
買い手側の経過措置も縮小しています。免税事業者からの仕入れで控除できる割合は、2026年9月30日までの80%から、2026年10月1日〜2028年9月30日は70%に下がりました。
令和8年度税制改正で、この経過措置は次のとおり延長されました。2026年6月以前に作られた資料には「2026年10月から50%、2029年9月30日で終了」という改正前の予定が載っていることがあるため、時期を確かめてから使いましょう。
| 課税仕入れの時期 | 免税事業者からの仕入れで控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 控除なし |
ECで押さえるべきポイントは販売先の違いです。消費者向け(BtoC)中心のショップなら、買い手はインボイスを必要としないため、あえて登録せず免税のメリットを取る選択肢があります。一方、卸売や事業者向けの販売(BtoB)があるなら、登録しないと取引条件に影響が出やすくなります。法人化のタイミングは、この登録の判断と一体で設計します。
計算例:BtoC中心のECショップが法人化後の2期を免税で過ごす場合
例えば、課税売上高(税抜)が年3,000万円、仕入れ・手数料・広告費などの課税仕入れ(税抜)が年1,950万円のショップを考えます(金額は仮定)。
- 売上の消費税:3,000万円×10%=300万円
- 仕入れの消費税:1,950万円×10%=195万円
- 個人のまま本則課税で納める額:300万円−195万円=105万円(1年分)
- 簡易課税(小売業の第2種・みなし仕入率80%)なら:300万円×20%=60万円
法人化後の2期をインボイス未登録の免税事業者として過ごせれば、この納税はかかりません。ただし、事業者向けの販売がある場合は取引先の控除が減るため、売上への影響と比べて判断します。
簡易課税を選ぶ場合、消費者への販売は小売業として第2種(80%)、事業者への販売は卸売業として第1種(90%)に区分します。登録の要否と申告方法の組み合わせは、インボイス制度の3割特例と2026年の動向もあわせて確認してください。
無料ツール簡易課税・本則課税・2割特例の納税額を比べる売上と仕入れの額を入れて、申告方法ごとの消費税の納付額を比較できます。計算する
軸3とEC特有の判断材料:在庫・モール名義・信用
ECショップには、ほかの業種にはない引き継ぎの論点があります。法人化は「個人の事業を会社に移す」手続きなので、次の点を事前に確認してください。
| 論点 | 内容 | 対策 |
|---|---|---|
| 在庫の引き継ぎ | 個人から法人への在庫の売却は個人側の売上になり、所得税と消費税に影響する | 在庫が少ない時期に法人化する。譲渡価格は時価を基準に適正に決める |
| モールの名義変更 | Amazon・楽天などは、法人への契約変更で再審査やアカウントの手続きが必要になる場合がある | 各モールの変更手順と所要期間を事前に確認し、販売の停止期間をつくらない |
| 許認可・表示 | 特定商取引法の表示の変更、古物商許可(中古品)や酒類の販売業免許などは法人で取り直しになる | 変更手続きの要否を洗い出してから登記日を決める |
| 決済・銀行 | 個人のカードの決済枠や銀行口座を法人用に切り替える | 法人口座・法人カードの審査期間を見込む |
| 信用面 | 仕入先の与信、卸の契約、銀行融資は法人が有利な場面がある | 大口の仕入れや融資の予定があるなら前倒しも検討する |
とくに在庫の引き継ぎは見落としの多い論点です。法人化の月をずらすだけで個人側の売上と負担が変わることがあるため、セール前後の在庫の増減も見ながらタイミングを設計します。
法人化の手続きとスケジュール
| 段階 | 主な内容 |
|---|---|
| 1. 設計(1〜2か月前) | 資本金・決算期・役員報酬の設計、在庫とモール移行の段取り |
| 2. 設立登記 | 定款の作成(株式会社は公証人の認証も必要)と登記申請。登録免許税は株式会社で最低15万円、合同会社で最低6万円 |
| 3. 税務の届出 | 法人設立届出書(設立の日以後2か月以内)、青色申告の承認申請書(設立から3か月を経過した日と1期目の終了日のいずれか早い日の前日まで)など |
| 4. 移行作業 | 在庫の譲渡、モールの名義変更、口座・カードの切替、インボイス登録の判断、個人事業の廃業の手続き |
| 5. 運用開始 | 役員報酬の支給開始、社会保険の加入手続き |
設立費用の内訳は株式会社設立の費用はいくら?法定費用の内訳で詳しく解説しています。税負担や消費税の比較は、会計ソフトのデータとこの記事の目安を使えば、ある程度は自分でも試算できます。
札幌市内で法人を設立する場合
札幌市内での会社設立は、特定創業支援等事業の証明書を取ると、登録免許税が半分(株式会社15万円→7.5万円、合同会社6万円→3万円)になります。証明書は、札幌中小企業支援センター・札幌商工会議所で1か月以上・4回以上の支援を受けると交付されます。証明書の有効期限は2027年3月31日です。開業から間もない個人事業主の法人化が対象になるかは、創業の時期などの要件によるため、事前に窓口で確認してください。
設立後は、法人道民税の法人税割1.0%・法人市民税6.0%(資本金1億円以下かつ法人税額1,000万円以下の場合)がかかります。赤字でも均等割(道2万円+市5万円)の負担があります。
一方、役員報酬の最適額、免税期間とインボイス登録の設計、在庫の譲渡価格は、判断を誤ると後から取り返しにくい専門家の領域です。
役員報酬・免税期間・在庫の譲渡価格の組み合わせは、販売先の構成とセールの時期で変わります。過去の売上データをもとに初回無料で試算します。
無料で相談する法人化を急がないほうがよいケース
次に当てはまる場合は、慌てて法人化しない方がよいことがあります。
- 所得がまだ500万円前後で安定していない(均等割や社会保険の固定負担が利益を圧迫する)
- BtoC中心で免税のメリットが大きく、売上1,000万円超えが一時的なものにとどまる
- 繁忙期の直前で、モールの名義変更や許認可の取り直しによる販売停止のリスクがある
法人化はいつでもできる一方、個人事業に戻すのは手間がかかります。迷う水準であれば、まず試算だけ先に済ませておくのが合理的な進め方です。
モデルケース:課税所得900万円のECオーナー
数字のイメージを持つために、あくまでモデルケースとして個人事業の税負担を試算します。
計算例:個人事業で課税所得900万円の場合の税負担(概算)
例えば、課税所得が900万円で、個人事業税の対象になる所得も900万円と仮定します(社会保険料・復興特別所得税・均等割は除く)。
- 所得税:900万円×23%−63.6万円=143.4万円
- 住民税:900万円×10%=90万円
- 個人事業税の対象額:900万円−290万円=610万円
- 個人事業税:610万円×5%=30.5万円
- 合計:143.4万円+90万円+30.5万円=263.9万円
2026年10月時点の税率に基づくモデルケースで、実際の有利不利は個別の状況によります。
法人化して役員報酬を設定すると、報酬の部分には給与所得控除が適用され、会社に残した利益には800万円以下の部分に15%の軽減税率が使えます。報酬の設定額しだいで総負担が数十万円の規模で変わる余地が生まれる一方、健康保険・厚生年金の会社負担と均等割が新たに発生します。「いくら浮くか」は役員報酬の設計そのものです。
無料ツール法人成りした場合の負担をシミュレーションする利益と役員報酬の額を入れて、個人事業のままと法人化した場合の負担を比べられます。計算する
法人化で変わる経理実務
法人になると、複式簿記での決算・法人税の申告・社会保険の手続きが必要になり、事務負担は増えます。ただしECは取引データがほぼ電子でそろう業態です。モールや決済サービスのデータをクラウド会計に自動連携させれば、増えた事務を抑えられる場合があります。
モールの売上明細や手数料の請求書など、電子で受け取った取引データは、電子のまま保存する必要があります。基準期間の売上高が5,000万円以下で、税務署からのダウンロードの求めに応じられるようにしておけば、検索機能の要件は不要です。
試算から法人化までの進め方
ご相談の際は、過去2年分の売上・仕入れのデータをもとに、個人のまま続ける場合と法人化した場合の税金・社会保険料・消費税を複数のパターンで比べます。そのうえで、役員報酬の額と、在庫が少なくなる月に合わせた法人化の時期を決め、設立後の経理体制までセットで設計します。
よくある質問
売上が1,000万円を超えたら法人化した方がよいですか?
そうとは限りません。売上1,000万円は消費税の課税事業者になるかどうかの目安にすぎず、利益の水準、販売先(BtoCかBtoBか)、在庫の状況によって最適解は変わります。3つの軸で総合的に判断しましょう。
合同会社と株式会社のどちらがよいですか?
設立費用と運営の簡素さなら合同会社、対外的な信用や将来の資本政策を重視するなら株式会社が向きます。登録免許税は株式会社が最低15万円、合同会社が最低6万円です。EC専業で取引先の審査が少ないなら、合同会社で足りる場合もあります。
法人化すると経理はどれくらい大変になりますか?
法人は複式簿記での決算と法人税の申告が必要になり、個人より事務負担は増えます。クラウド会計の自動連携を使えば負担を抑えられる場合があります。導入の流れはクラウド会計の導入支援:依頼から完了までの流れも参考にしてください。
相談するときは何を用意すればよいですか?
直近2年分の確定申告書(または売上・利益の概数)、月別の売上の傾向、販売先の構成(BtoCとBtoBの割合)、在庫の金額が分かるものをご用意ください。お問い合わせの際に「EC法人化の相談」とお伝えいただくとスムーズです。
まとめ
ECショップの法人化は、税負担・消費税・信用の3軸に、在庫とモール名義というEC特有の論点を重ねて判断します。税負担の分岐点は課税所得800万円前後が目安ですが、社会保険料を含めて試算することが欠かせません。2割特例の終了や経過措置70%への縮小を踏まえて、登録の要否と免税期間を設計しましょう。役員報酬・免税設計・在庫の譲渡価格は、専門家と一緒に決めるのが安全です。
札幌の公認会計士・税理士事務所
ECショップの法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)