
印刷業に強い税理士かどうかは、外注デザイン料の源泉徴収、印刷機などの設備投資、仕掛品の3つを実務レベルで扱えるかで決まります。個人デザイナーへの報酬は源泉徴収の対象で、給与の納期の特例が使えないため、毎月の納付管理まで任せられるかを確認し、顧問料は作業範囲をそろえて比べます。
この記事の結論
印刷業の税理士選びは「外注デザイン料の源泉徴収・設備投資・仕掛品」の3つを実務レベルで扱えるかどうかです。面談でこの3点を質問し、印刷の商流に沿った手順で答えられるかを確認します。
- 個人デザイナーへのデザイン料は源泉徴収の対象。原則10.21%(同じ相手への1回の支払いが100万円を超える部分は20.42%)
- デザイン料の源泉税は納期の特例の対象外で、支払った月の翌月10日までに納付する
- 印刷機の更新は、リースと購入の総額比較と、中小企業向けの優遇税制の期限(2027年3月31日まで)を確認する
- 期末に進行中の案件の外注費・用紙代は仕掛品に計上し、毎期同じルールで拾う
- 切り替えは決算後すぐ。固定資産台帳・支払先リスト・原価資料を先に引き継ぐ
印刷業の税務・経理は何が特殊?税理士の力量が出る5つの論点
受注ごとに仕様が違い、外部のデザイナーと組み、高額な印刷機を回す。印刷業の経理には、製造業と受注産業の論点が同居します。多品種小ロット化と価格競争が進む中で、「処理の正確さ」と「案件別の採算管理」の両方が求められ、税理士の力量が出やすいのは次の5つです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 外注デザイン料の源泉徴収 | 個人デザイナーへの支払いで源泉徴収が漏れる。追徴は支払った会社に来る | 支払先リストの整備、毎月の納付管理 |
| 設備投資 | 印刷機・製本機が高額で、償却と資金繰りが重い | リースと購入の比較、優遇税制の検討 |
| 仕掛品 | 進行中の案件に原価が眠り、期末の計上が漏れる | 案件別の原価集計、期末の進捗の把握 |
| 用紙・資材 | 仕入単価の変動が粗利を直撃する。期末在庫の計上漏れは調査で指摘されやすい | 単価管理、予備紙・ロスの記録ルール、期末の棚卸 |
| 値決め | 小ロット案件の採算が見えず、安請け合いが続く | 見積原価と実際原価を比べる体制 |
面談でこの5つを質問し、印刷の商流に沿った手順で答えられるかを確認してください。とくに源泉徴収は、漏れたときの負担が会社側に来るため、最初に体制を確認したい論点です。
設備:中古の印刷機と固定資産台帳
印刷業では、輪転機・断裁機・製版機器など高額な設備の取得が、資金繰りと税務の両面に大きく影響します。購入するかリースにするかで費用になるタイミングが異なるため、利益が集中する年に合わせて判断できる税理士が心強いパートナーになります。固定資産台帳を丁寧に管理できる事務所かどうかは、初回面談で確認しておきましょう。
中古の印刷機を購入した場合は、残りの使用可能期間に応じた短い耐用年数(中古資産の耐用年数の簡便法など)を使える可能性があります。新品と同じ耐用年数で計上していると、早く経費にできる機会を逃している場合があります。
用紙・インクの在庫と原価計算
印刷業は紙・インクなどの資材を仕入れるため、在庫の期末評価と原価計算の精度が利益に直結します。棚卸資産の計上漏れや過小評価は税務調査で指摘されやすい論点のため、決算前に棚卸の手順を一緒に確認してくれる税理士を選ぶと安心です。
消費税:印刷は第3種、用紙の支給を受ける印刷は第4種
簡易課税では、印刷は製造業として第3種(みなし仕入率70%)です。ただし、得意先から用紙の無償支給を受けて印刷だけを行う取引は、加工賃に類するものとして第4種(60%)になります。デザインだけを請け負う取引はサービス業として第5種(50%)に区分される場合があるため、取引の内容ごとに売上を分けて記録します。
企業や団体からの受注が多い印刷会社は、登録番号の入った請求書の交付が前提になります。外注先の個人デザイナーが免税事業者の場合、デザイン料に含まれる消費税相当額は、2026年10月1日〜2028年9月30日の取引なら70%を控除します。
無料ツール簡易課税・本則課税・2割特例を比較する売上と仕入れ・外注の金額から、計算方法ごとの消費税の納付額を試算できます。計算する
外注デザイン料の源泉徴収を「毎月」回せるか
個人のデザイナーやイラストレーターにデザイン・版下の制作を依頼した場合、その報酬は源泉徴収の対象です。原則として報酬の10.21%(同じ相手への1回の支払いが100万円を超える部分は20.42%)を差し引いて支払い、会社が納付します。
請求書で報酬と消費税額が明確に区分されていれば、税抜の報酬額を対象に源泉徴収できます。2027年1月1日以後も、10.21%・20.42%という税率は変わりません(復興特別所得税と、新たに加わる防衛特別所得税の内訳が変わるだけです)。
計算例:個人デザイナーに報酬を支払う場合
例えば、個人のデザイナーにデザイン料(税抜)20万円を支払う場合、源泉徴収税額は200,000円×10.21%=20,420円です。
1回の支払いが税抜150万円の場合は、100万円を境に税率が変わります。
- 100万円までの部分:1,000,000円×10.21%=102,100円
- 100万円を超える部分:500,000円×20.42%=102,100円
- 源泉徴収税額の合計:102,100円+102,100円=204,200円
注意したいのは納付期限です。給与について納期の特例(年2回納付)を受けている会社でも、デザイン料など個人への外注報酬の源泉税はこの特例の対象外で、支払った月の翌月10日が納付期限です。納期の特例の対象は、給与や退職手当、税理士・弁護士などの報酬に限られるため、外注を使う月は毎月の納付管理が発生します。
漏れると不納付加算税・延滞税の負担が会社側に生じるため、支払先が個人か法人か、報酬の内容が源泉徴収の対象かを、支払いの前に判定する仕組みが要ります。
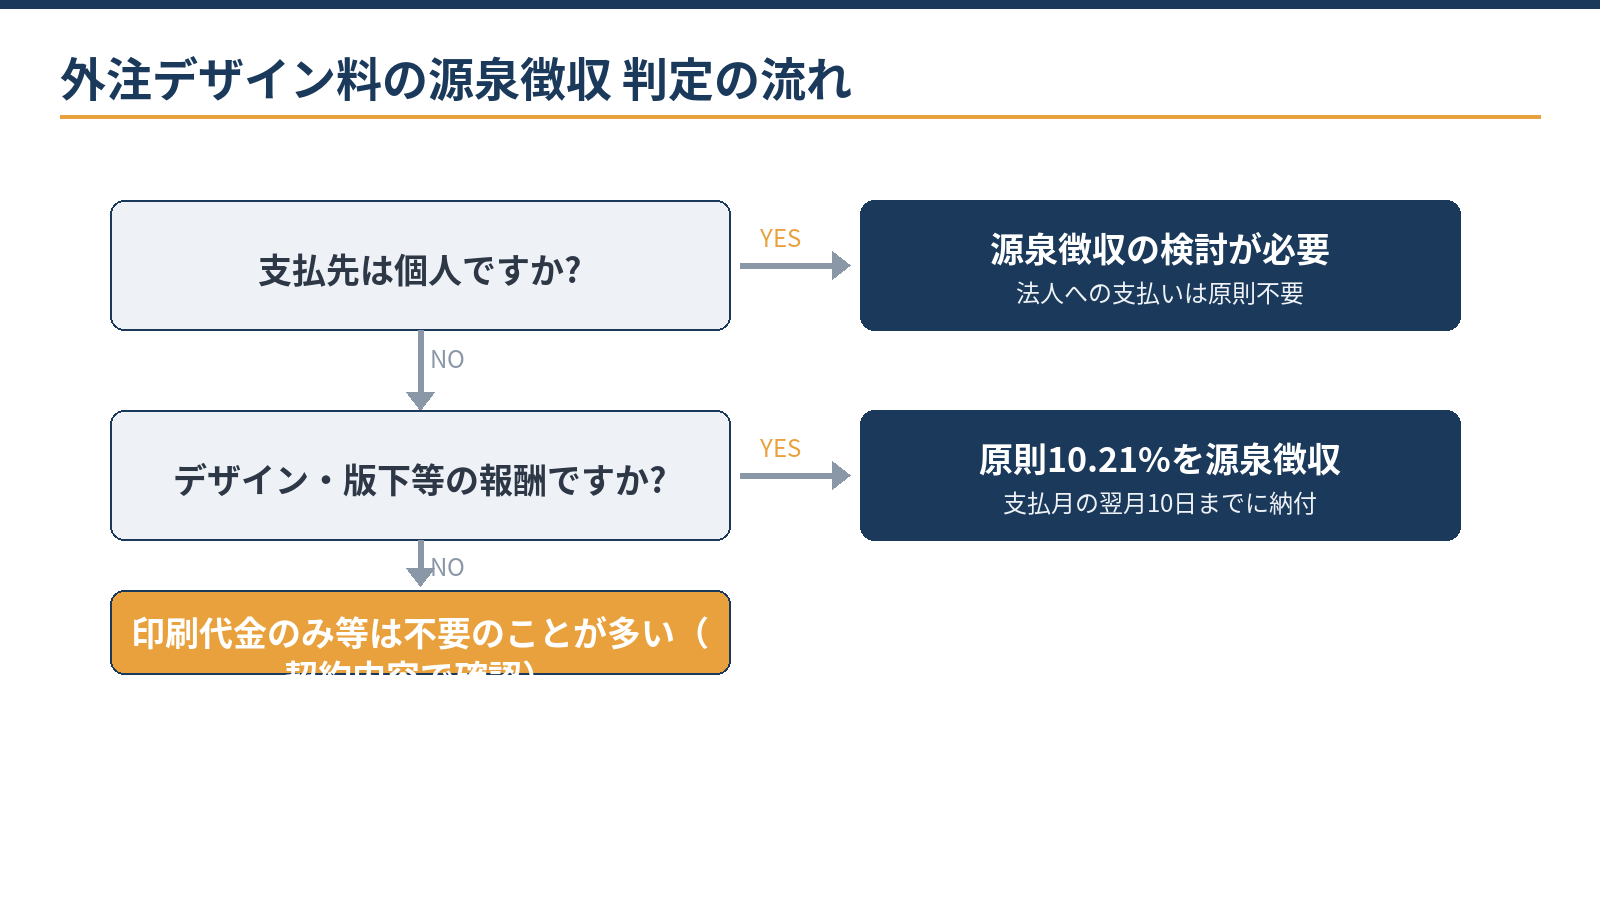
- 支払先リストを作る個人か法人か、屋号、源泉徴収の対象となる報酬かを、取引開始時に登録します。
- 支払いの前に源泉税額を計算する請求書の報酬額(消費税が区分されていれば税抜額)に税率をかけます。
- 差し引いて支払い、記録する支払日・金額・源泉税額を一覧にし、年末の支払調書の作成にも使えるようにします。
- 翌月10日までに納付するe-Taxやダイレクト納付を使えば、毎月の手間を小さくできます。
支払先リスト・納付管理表とセットで仕組み化するのが定石です。開業時の届出の整理は「印刷業の開業時の税務手続きと届出一覧」にまとめています。
外注先ごとの源泉徴収の要否や納付の管理方法は、取引の内容で変わります。初回無料で確認できます。
無料で相談する契約前の見極め質問は?
候補の事務所には、次の6つを質問してみてください。答えの具体性で、印刷業への理解度が分かります。
| 質問 | 見るポイント |
|---|---|
| 印刷業や受注型の製造業の会計に携わった経験はありますか | 業種の経験の有無 |
| 外注報酬の源泉徴収はどう管理していますか | 毎月の納付を仕組みで語れるか |
| 案件別の原価集計はどう設計しますか | 仕掛品・採算管理への踏み込み |
| 印刷機の更新時に、リースと購入の比較試算はできますか | 設備投資と資金繰りの提案力 |
| 仕掛品の期末評価はどう指導していますか | 期末整理の具体性 |
| 月次資料はいつ、何が出てきますか | 報告のスピードと中身 |
あわせて、クラウド会計やAIの活用度も確認する価値があります。支払先リストの整理や源泉税額の集計はAIで下準備できる作業で、事務所の対応力に差が出ます。一方で支払先の氏名や住所は個人情報のため、AIに入力するデータの範囲と守秘の扱いも確認しておきます。観点は「Claude・Geminiに強い税理士の選び方と顧問料の考え方」で解説しています。
顧問料はどう決まる?
印刷業の顧問料は、外注先の数(源泉事務の量)と案件数(仕掛品管理の重さ)で変わります。年商が大きくなるほど、取引の量と確認事項が増えるのが一般的です。
顧問料は年商が大きくなるほど上がる傾向がありますが、実際の金額は事務所や依頼する作業の範囲で大きく変わります。比較のコツは、源泉徴収の納付管理と仕掛品の指導が月額に含まれるかを、見積りに明記してもらうことです。この二つが抜けた契約は、金額が低くても印刷業にとっては「守り」が弱くなりがちです。
| 料金が変わる要素 | 内容 |
|---|---|
| 年商・案件数 | 案件が多いほど、仕掛品と原価の確認が増える |
| 外注先の数 | 個人のデザイナーが多いほど、源泉徴収と支払調書の事務が増える |
| 記帳の分担 | 自社で記帳するか、記帳代行まで任せるか |
| 設備の管理 | 固定資産台帳、償却資産の申告、リースと購入の比較を含むか |
| 月次の報告 | 案件別の採算資料まで作るか |
| 年末調整・調査立会い | 別料金のことが多いため、範囲を確認する |
当事務所の料金と契約の流れは「料金・契約の流れ」でご確認いただけます。なお、決算・申告だけのスポットのご依頼はお受けしておらず、継続的な顧問契約でサポートしています。
モデルケース:従業員8名・年商1億円の印刷会社
具体例:個人デザイナー5名と継続取引する印刷会社
例えば、従業員8名・年商1億円で、個人のデザイナー5名と継続取引する印刷会社なら、論点は外注源泉の毎月納付・案件別採算・印刷機の更新計画の三つです。
- 給与の源泉税は、常時10人未満なので納期の特例で年2回の納付にできる
- デザイナー5名への報酬の源泉税は、特例の対象外のため支払った翌月10日までに毎月納付する
- 案件別の見積原価と実際原価を月次で比較し、設備更新の年はリースと購入の総額を試算する
体制例は、支払先リストと源泉税額の計算を毎月固定の手順で回す形です。源泉の納付漏れによる加算税を防げることも、顧問契約の範囲を決める判断材料になります。
設備と仕掛品:月次で見るべき2つの数字は?
第一に、減価償却費まで含めた案件採算です。印刷機の償却費を無視した見積りは、機械の更新資金を食いつぶすことがあります。リースと購入では費用の出方と資金繰りが変わるため、更新のたびに総額で比較します。
| 観点 | 購入 | リース |
|---|---|---|
| 費用になる時期 | 減価償却で耐用年数にわたって費用にする。優遇税制で即時償却や税額控除を使える場合がある | リース期間にわたって費用にする |
| 資金繰り | 取得時にまとまった資金か借入れが必要 | 初期の負担が小さく、月々の支払いが続く |
| 優遇税制 | 中小企業経営強化税制(即時償却か税額控除10%、資本金3,000万円超は7%)、中小企業投資促進税制(特別償却30%か税額控除7%) | 使える優遇の種類が限られる場合がある |
| 償却資産の申告 | 所有者として申告する | 原則として所有者のリース会社が申告する |
ツール印刷機の減価償却費を定率法で計算する取得価額と耐用年数を入れると、年ごとの償却費の目安を確認できます。計算する
第二に、仕掛品の期末計上です。期末に進行中の案件の外注費や用紙代は、その期の費用ではなく仕掛品として資産に計上し、完成・納品した期の原価にします。
具体例:仕掛品の計上を忘れた場合
例えば、期末に進行中の大口案件の外注費・用紙代200万円を仕掛品に計上し忘れると、費用だけが先行して、その期の利益が200万円少なく見えます。税務調査で指摘されれば、追徴の対象になり得ます。
逆に毎期同じルールで仕掛品を拾えていれば、月次の利益も安定して読みやすくなります。値決めの考え方は「利益を残す値決めの考え方」も参考になります。
印刷機は償却資産の申告の対象
印刷機などの設備は、固定資産税の一種である償却資産の申告対象です。毎年1月1日時点で保有している設備を、1月31日(休日の場合は翌開庁日)までに市町村へ申告します。課税標準額の合計が150万円未満なら課税されませんが、令和9年度分(2027年1月1日の賦課期日分)からは免税点が180万円に上がります。
少額減価償却資産の特例(2026年4月1日以後の取得は40万円未満)で一括して経費にした資産も、申告の対象に含まれます。この事務が顧問契約の範囲に入っているかも確認しておくと漏れがありません。
探し方と切り替えの段取りは?
探し方は、同業者や取引先からの紹介、「印刷業 税理士」などでの検索、金融機関・商工会議所からの紹介が主なルートです。切り替えは決算・申告の直後が基本で、固定資産台帳・外注先(支払先)リスト・案件別の原価資料を先に引き継ぐと、移行が安定しやすくなります。
自社で担うこと
- 案件ごとの原価の記録と進行管理
- 外注先との契約と請求書の回収
- 用紙・資材の在庫の記録
専門家に任せること
- 源泉徴収の要否の判定と納付管理
- 仕掛品の評価ルールづくり
- 設備投資の税務設計(リース・購入・優遇税制)
- 税務調査への対応
当事務所は税務顧問にとどまらず、外注源泉の納付管理や案件別採算の仕組みづくりまで、実務で伴走しています。
よくある質問
法人のデザイン会社への外注にも、源泉徴収は必要ですか?
原則として不要です。デザイン料の源泉徴収の対象になるのは、個人への支払いです。ただし屋号だけでは個人か法人か判別できないことがあるため、取引開始時に確認しておくと安全です。
印刷機はリースと購入のどちらが得ですか?
一概には言えません。手元資金、金利に相当するコスト、優遇税制を使えるかどうか、更新のサイクルで答えが変わります。月額の比較ではなく、保有期間全体の総額と資金繰りで比べてください。
仕掛品はどこまで細かく計算すべきですか?
全案件を完璧に拾うより、金額の大きい案件を毎期同じルールで拾うことが大切です。ルールに一貫性があれば、税務調査でも説明が立ちやすくなります。
相談・依頼はどう進めればよいですか?
年商の目安、外注先の数、主な設備、現在の記帳体制を、記事末尾の無料相談フォームからお知らせください。面談で状況を伺ったうえで、対応範囲とお見積りをご提示します。
まとめ
印刷業の税理士選びは、外注デザイン料の源泉徴収・設備投資・仕掛品の3論点を実務レベルで扱えるかで決まります。個人への外注報酬は源泉徴収の対象で納期の特例が使えないため、毎月の納付管理を仕組みにし、月次では償却費込みの案件採算と仕掛品を毎期同じルールで確認しましょう。切り替えは決算後すぐに、固定資産台帳・支払先リスト・原価資料から引き継ぎます。
札幌の公認会計士・税理士事務所
印刷業の会計・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
- 中小企業庁「中小企業税制(令和8年度版)」
- 札幌市「償却資産(固定資産税)」
- 国税庁 タックスアンサー No.6505 簡易課税制度
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)