
営業利益を高める方法は、①粗利率を上げる、②販管費の構造を見直す、③低採算の仕事をやめる、④価格を直す、の4つに整理できます。営業利益=売上総利益(粗利)−販管費なので、まず決算書で「粗利率が低いタイプ」か「販管費が重いタイプ」かを診断し、効きの大きい打ち手から順に取り組むのが近道です。
この記事の結論
「売上はあるのに営業利益が残らない」原因は、粗利が足りないか、販管費が重いかのどちらかです。根性の経費削減ではなく、直近3期の決算書でタイプを見極めてから、価格と粗利の改善を先に、販管費は惰性の費用から見直します。
- 営業利益=粗利−販管費。打ち手は粗利率・販管費・低採算・価格の4方向に整理できる
- まず「粗利率低下タイプか販管費過重タイプか」を、粗利率と販管費率の推移で診断する
- 売上1億円・営業利益300万円の会社なら、粗利率1ポイントの改善で営業利益は33%増える計算
- 販管費は「売上に効く投資性の費用」と「惰性の費用」に仕分けてから削る
- 月次で粗利率・販管費率・営業利益を定点観測し、打ち手ごとの効果を確かめる
まず構造を見る:自社の会社はどのタイプか
営業利益は、売上高から売上原価を引いた売上総利益(粗利)から、さらに販売費及び一般管理費(販管費。人件費・家賃・広告費など本業の運営にかかる費用)を引いた利益です。本業でどれだけ稼げているかを示すため、金融機関も重視します。
営業利益が薄い原因は2系統に分かれます。粗利率が低いタイプ(売っても残らない:値決め・原価の問題)と、販管費が重いタイプ(粗利はあるのに固定費が食う:体制・経費の問題)です。
| タイプ | 決算書に出るサイン | 主な原因 | 優先する打ち手 |
|---|---|---|---|
| 粗利率低下タイプ(売っても残らない) | 粗利率が下がり続けている、同業の感覚より低い | 値決め、原価の上昇、低粗利の商品や赤字取引の増加 | 価格の見直し、商品構成の組み替え、低採算の整理 |
| 販管費過重タイプ(粗利はあるのに固定費が食う) | 粗利率は保てているのに、販管費率が上がっている | 人員・拠点・事務の体制、惰性で続いている経費 | 販管費の仕分けと事務の効率化 |
| 両方が重なるタイプ | 粗利率の低下と販管費率の上昇が同時に起きている | 原価上昇の未転嫁と、固定費の増加 | 粗利側から先に手を付け、並行して惰性の費用を整理 |
直近3期の決算書で、粗利率と販管費率(販管費÷売上)の推移を同業の感覚と比べることで、自社のタイプをある程度判定できます。決算書を並べて、次の点を確認します。
- 売上高・粗利・粗利率の3期の推移
- 販管費の総額と販管費率の推移
- 販管費のうち、人件費・家賃・広告費・外注費など主な科目の増減
- 売上の増減が、単価によるものか、数量(件数・客数)によるものか
- 営業利益と営業利益率(営業利益÷売上)の推移
タイプを見誤った対応、例えば粗利の問題なのに経費削減だけに注力するといった対応が、「取り組んでいるのに利益が出ない」という状態の一因になり得ます。営業利益率の見方は売上高営業利益率で本業の稼ぐ力を確認する方法で詳しく整理しています。
4つの打ち手マップ:粗利率・販管費・低採算・価格
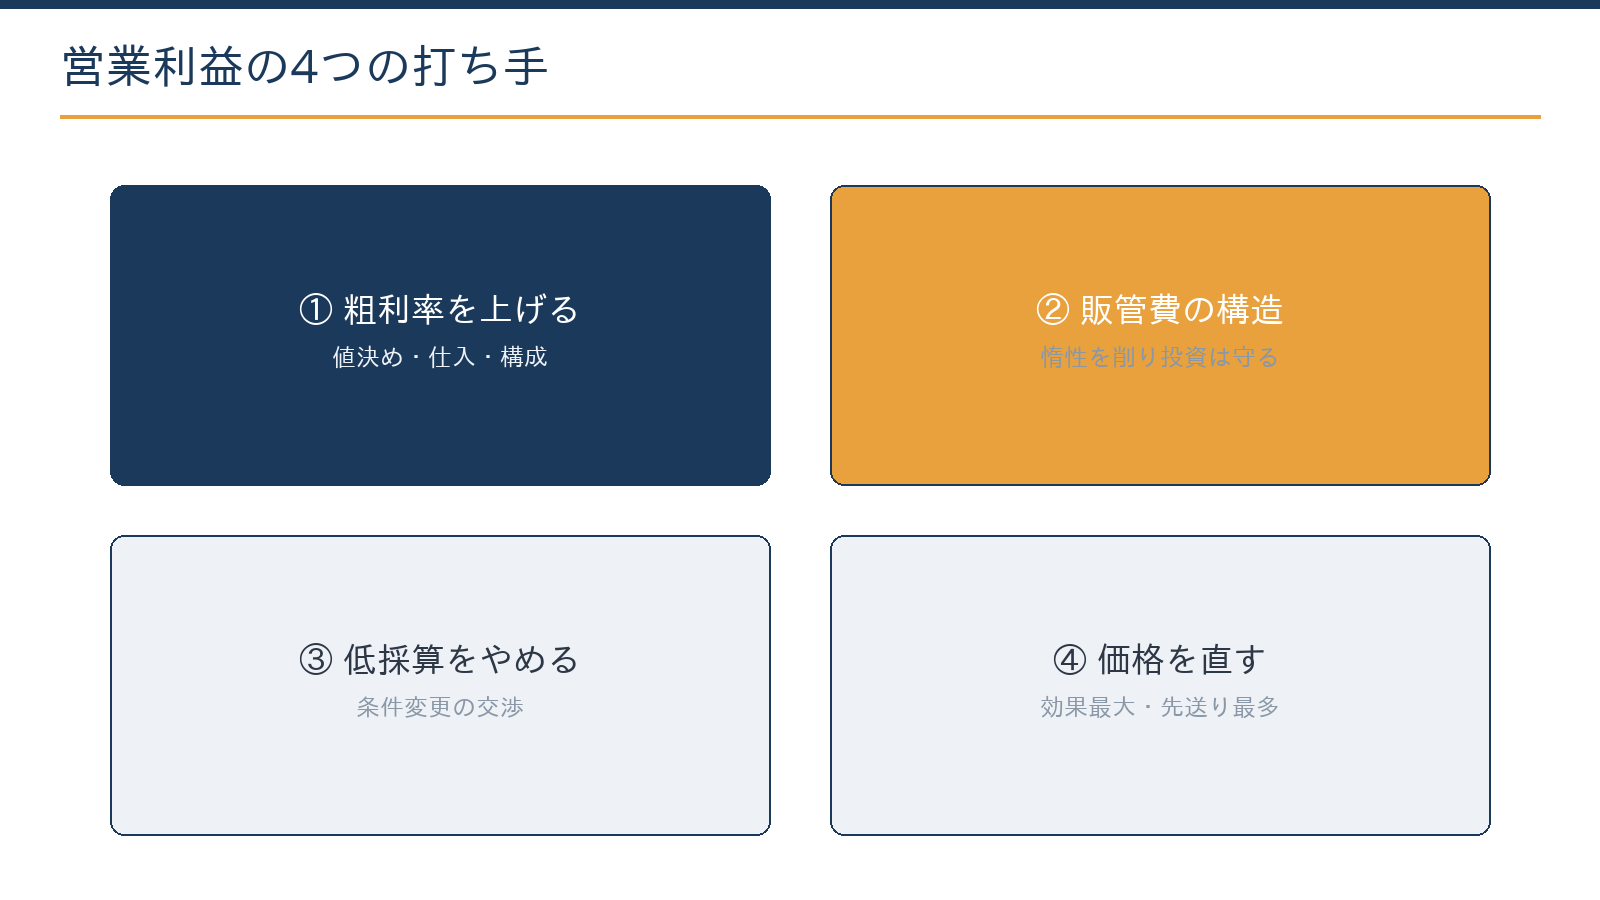
打ち手は、粗利率を上げる、販管費の構造を見直す、低採算の仕事をやめる、価格を直す、の4方向です。どれから手を付けるかは、前の節のタイプ診断で決めます。
| 打ち手 | 主な中身 | 効きやすいタイプ | 注意点 |
|---|---|---|---|
| ①粗利率を上げる | 仕入・原価の見直し、商品構成の組み替え | 粗利率低下タイプ | 品質や納期を落とすと売上ごと失う |
| ②販管費の構造を見直す | 科目別に「売上に効く費用か、惰性の費用か」を仕分ける | 販管費過重タイプ | 広告・教育など投資性の費用を一律に削らない |
| ③低採算の仕事をやめる | 赤字の案件・顧客を特定し、条件を変えるかやめる | 両方のタイプ | 共通費を配った後の赤字だけで判断しない |
| ④価格を直す | 値上げ、値引きの見直し、取引条件の改定 | 粗利率低下タイプ | 効果が大きい一方で、先送りされやすい |
打ち手①粗利率を上げる:仕入・原価と商品構成
粗利率は、仕入・原価の見直しと、商品構成の組み替えで動かします。仕入先との条件や発注のまとめ方、ロスの削減は原価率を改善する4つの方向で、商品・顧客をランク分けして高粗利品へ誘導する方法は在庫・顧客のABC分析で解説しています。
打ち手②販管費の構造を見直す:投資性と惰性を仕分ける
販管費は、科目別に「売上に効く費用か、惰性の費用か」を仕分けます。広告・教育など投資性の費用を一律にカットすると売上ごと失う可能性があるため、削るのは惰性の費用が中心です。
投資性の費用(残して効果を測る)
- 広告宣伝・販促の費用
- 採用・教育・研修の費用
- 営業や現場の人件費
- 売上や生産性につながるシステム投資
惰性の費用(先に見直す)
- 使っていないサブスク・ソフトの利用料
- 形骸化した会費・付き合いの支出
- 重複している外注や二重入力などの事務作業
- 効果を測っていない広告の継続出稿
事務のコストは、クラウド会計とAIの活用で構造的に下げられる場合があります。具体的な進め方はクラウドとAIによる中小企業の業務効率化を参考にしてください。
打ち手③低採算の仕事をやめる:判断は限界利益で
赤字の案件や赤字の顧客を特定し、条件を変えるか、取引をやめます。ただし、家賃や事務の人件費などの共通費を配った後で赤字に見える取引でも、売上から変動費(材料費・外注費・運賃など、売上に比例して増える費用)を引いた限界利益がプラスなら、やめると会社全体の利益はかえって減ります。
やめるか続けるかは限界利益で判断し、まずは単価・最低ロット・配送条件などの改定を交渉します。条件が合わなければ取引を縮小し、空いた人手や時間を採算の良い仕事に回します。
打ち手④価格を直す:効果が大きく、先送りされやすい
価格の見直しは、4つの中で利益への効果が大きい一方で、取引先の反応を心配して先送りされやすい打ち手です。どの商品を・いくら・どう伝えるかを設計し、原価や人件費の上昇といった根拠を示して進めます。値決めと商品構成の考え方は利益率を上げる値決めと商品構成で詳しく扱っています。
モデルケース:1%の改善が利益に与える影響
説明用のモデルケースです。売上1億円・粗利率30%(粗利3,000万円)・販管費2,700万円・営業利益300万円の会社で、打ち手ごとに営業利益への効き方を比べます。
計算例:同じ100万円の増益に必要な改善の大きさ
例えば、売上1億円・粗利率30%・販管費2,700万円の会社の場合です。
- 現状:粗利は1億円×30%=3,000万円、営業利益は3,000万円−2,700万円=300万円
- 粗利率を1ポイント上げる(30%→31%):粗利は1億円×31%=3,100万円、営業利益は3,100万円−2,700万円=400万円。増加率は100万円÷300万円=約33%
- 販管費の削減で同じ100万円を出す:100万円÷2,700万円=約3.7%を恒久的に削る必要がある
- 粗利率30%のまま販売数量を増やして同じ100万円を出す:100万円÷30%=約333万円の売上増(売上の約3.3%)が必要
- 1%値上げして原価が変わらない場合、1単位あたりの粗利は30から31に増えるため、販売数量が約3.2%減るまでは粗利は減らない(30÷31=約0.968)
※数値は構造を説明するためのモデルケースです。
粗利率が1ポイント上がると、粗利は100万円増え、営業利益は300万円から400万円へと33%増える計算です。値上げ・仕入改善・商品構成の組み替えのどれであっても、「率を1ポイント」動かす施策は利益への影響が大きくなる傾向があります。これが、営業利益率の低い会社ほど価格と粗利から手を付けることが有効とされる理由の一つです。
一方、販管費の削減で同じ100万円を出すには、2,700万円の費用から約3.7%を恒久的に削る必要があり、難易度は一般に高くなります。人件費や家賃のように簡単には動かせない費用が販管費の多くを占めるからです。
損益分岐点で見ると、利益の余裕の小ささがわかる
計算例:モデルケースの損益分岐点売上高
例えば、売上原価がすべて売上に比例し、販管費2,700万円がすべて固定費だと仮定します。
- 損益分岐点売上高:2,700万円÷30%=9,000万円
- 現在の売上との差:1億円−9,000万円=1,000万円。売上が1割減ると営業利益はゼロになる
- 粗利率が31%なら:2,700万円÷31%=約8,710万円となり、損益分岐点は9,000万円−8,710万円=290万円下がる
営業利益率が低い会社は、売上が少し落ちただけで赤字に転じる位置にいます。粗利率の改善は、利益を増やすだけでなく、売上の変動に耐える余裕を広げる効果もあります。
取り組む順番と月次での追い方
順番の一例として、次の4段階で進める方法が挙げられます。数字の整理から入り、粗利側、販管費側の順に手を付けて、月次で効果を確かめます。
- タイプ診断と低採算の特定3期の決算書でタイプを判定し、商品別・顧客別の粗利を出して、赤字や低粗利の取引を洗い出します。
- 価格・商品構成(粗利側)値上げの対象と幅、伝え方を決め、高粗利の商品への誘導や低粗利の商品の絞り込みを進めます。
- 惰性費用の整理と事務の効率化(販管費側)販管費を投資性と惰性に仕分け、惰性の費用を止め、事務の手間をクラウドやAIで減らします。
- 月次でのモニタリング粗利率・販管費率・営業利益を毎月確認し、打ち手ごとの効果と次の手を決めます。
月次では、粗利率・販管費率・営業利益の3つを定点観測し、打ち手ごとの効果を前月比で確認します。この3つは月次の管理会計の5点セットにも含まれる指標です。
| 指標 | 計算 | 毎月見るポイント |
|---|---|---|
| 粗利率 | 粗利÷売上高 | 値上げや商品構成の見直しの効果が出ているか |
| 販管費率 | 販管費÷売上高 | 惰性の費用の整理が定着しているか、増えた費用が売上に効いているか |
| 営業利益 | 粗利−販管費 | 前年同月や計画との差と、その理由 |
札幌・北海道の会社で月次を見るときの注意
冬季は暖房費や除雪費で販管費が膨らみやすく、業種によっては売上も季節で大きく動きます。前月比だけで判断すると季節の影響を打ち手の効果と取り違えるため、前年の同じ月とも比べます。
北海道の最低賃金は2026年10月1日から1,131円(前年1,075円から56円の引上げ)です。パート・アルバイトの多い会社は人件費の上昇がそのまま販管費率や原価率を押し上げるため、価格への反映を早めに検討しておきます。
数字の整理とタイプ診断はご自身でも可能ですが、商品別・顧客別の採算の見える化と、値上げの設計(どの商品を・いくら・どう伝えるか)は、専門家と組むことで精度が上がりやすい領域です。当事務所では、税務顧問にとどまらず、決算データからの採算分析と打ち手の優先順位づけまで実務面で支援しています。分析の下準備にはAIも活用し、診断と打ち手の設計は公認会計士・税理士が行います。
ご相談の際によく確認するポイント
営業利益の改善のご相談では、まずタイプ診断に必要な数字がそろっているかを確認し、そのうえで粗利側と販管費側のどちらから手を付けるかを決めます。進め方のイメージを、仮の例で示します。
具体例:粗利率低下タイプと診断した卸売業の場合
例えば、営業利益率が1%に満たない卸売業の会社で、3期の推移を見ると販管費率はほぼ横ばいなのに、粗利率が下がり続けているとします。この場合は「粗利率低下タイプ」と考え、得意先別・商品別の粗利を出して、赤字の得意先や低粗利の商品を特定します。
赤字の得意先とは単価や配送条件の改定を交渉し、低粗利の商品は取扱いを絞ります。このように診断に基づいた順番で取り組めば、販管費に手を付けなくても、粗利の改善だけで営業利益率が上向く場合があります。
ご相談の前に、次の資料を用意いただくと、診断を具体的に進められます。
- 直近3期の決算書(勘定科目の内訳書を含む)
- 直近の月次の試算表
- 商品別・顧客別の売上データ(できれば粗利まで)
- 主な取引先との価格表・取引条件
- 販管費の明細(サブスク・会費・外注の一覧など)
自社がどのタイプで、どの打ち手から始めるべきかは、決算書の数字で判断が分かれます。直近3期の決算書があれば、初回無料で診断の進め方を確認できます。
無料で相談する利益が改善したら確認したい税金と役員報酬
赤字が続いていた会社が黒字化した年は、過去の赤字(繰越欠損金)を所得から差し引けます。青色申告の中小法人等は所得の全額まで控除でき、2018年4月1日以後に開始した事業年度に生じた欠損金は10年間繰り越せます。黒字化の見通しが立ったら、欠損金の残高と使える期限を確認しておきます。
無料ツール繰越欠損金の控除限度を計算する所得と欠損金の残高を入れると、その事業年度に控除できる欠損金の額を確認できます。計算する
中小法人の法人税率は、年800万円以下の所得の部分が15%です(2027年3月31日までに開始する事業年度)。利益が増えてきたら、決算の前に納税額を試算し、納税資金を確保しておきます。節税のために不要な経費を使うと、営業利益そのものが減り、金融機関からの評価も下がる点に注意が必要です。
利益が出てきたからといって、期の途中で役員報酬を増やしても、定期同額給与の要件から外れて損金にならない部分が出ることがあります。役員報酬の改定は原則として事業年度の開始から3か月以内に行うため、翌期の利益計画とあわせて決めます。
よくある質問
経費削減から始めるのは間違いですか?
惰性の費用の整理は多くの場合で有効です。ただ、粗利率低下タイプの会社が経費削減だけで利益を出そうとすると、投資性の費用まで削って売上を失う悪循環に陥ることがあります。診断を先に行うことが原則です。
役員報酬を下げて利益を出すのはありですか?
金融機関への見え方を整えるために一時的に行われることはありますが、構造の改善にはつながりません。期の途中での減額は、業績の著しい悪化などの事情がないと損金にならない部分が生じることもあります。役員報酬は、税・社会保険・資金繰りの全体を見て設計すべき項目です。
営業利益と経常利益はどちらを見るべきですか?
本業の力は営業利益で、借入の利息など本業以外の損益まで含めた実力は経常利益で見ます。金融機関は両方を確認しており、営業利益が改善すれば経常利益も改善する傾向があります。
値上げをすると、客数や注文が減りませんか?
減る可能性はありますが、モデルケースの計算のように、値上げの幅に比べて販売数量がある程度減っても粗利が変わらない範囲があります。対象を原価が上がった商品や採算の悪い取引に絞り、根拠を添えて伝えることで、数量の減少を抑えやすくなります。
まとめ
営業利益を高める方法は、粗利率・販管費・低採算・価格の4方向に整理できます。まず直近3期の決算書で「粗利率低下タイプか販管費過重タイプか」を診断し、粗利率1ポイントの改善が大きく効くことを踏まえて価格と粗利から手を付け、販管費は投資性と惰性を仕分けてから削ります。打ち手の効果は、粗利率・販管費率・営業利益の月次の定点観測で確かめましょう。
札幌の公認会計士・税理士事務所
営業利益の改善・採算分析のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.5762 青色申告書を提出した事業年度の欠損金の繰越控除
- 国税庁 タックスアンサー No.5211 役員に対する給与
- 中小企業庁「中小企業税制(令和8年度版)」
- 北海道労働局「北海道の最低賃金」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂