
資金繰りに行き詰まる前に打つ手は7つあり、①資金繰り表②入金サイトの短縮③支払条件の見直し④在庫の圧縮⑤遊休資産の現金化⑥追加融資・借換え⑦リスケ前の経営改善の順に考えると整理しやすくなります。コストが低く信用を傷つけにくい手から始め、金融機関に頼る手は黒字のうちに動くのが基本です。
この記事の結論
資金繰り対策は、行き詰まってからでは選択肢が限られやすくなります。「見える化→商流→資産→金融」の順に、損益を変えずに手元資金を増やせる手から打つのが基本です。
- 短期借入の常態化や、納付を遅らせたくなる気持ちは「行き詰まる前」のサイン
- 7つの手は見える化→商流→資産→金融の順で打つ
- 入金サイトの短縮は値引きなしで資金を生む。月商分の効果もあり得る
- 借換え・追加融資は、黒字で延滞のない「元気なうち」に動く
- リスケは経営改善計画とセット。その前に打てる手を打ち切る
「行き詰まる前」のサイン:ここで動けば間に合いやすい
「支払いは何とか回っているが、資金繰りが楽にならない」という状態は、すでに対策を始めるべき段階です。次のサインが一つでも当てはまるなら、まだ選択肢が多いうちに動く局面といえます。
| サイン | 意味するもの |
|---|---|
| 月末の支払いのための短期借入が常態化している | 運転資金が構造的に不足している |
| 税金・社会保険の納付を遅らせたくなる | 最終警報の一歩手前。支払いの優先順位が崩れ始めている |
| 賞与・納税の月が毎年綱渡りになる | 季節資金の設計が欠けている |
| 試算表は黒字なのに現金が減っていく | 回収サイト・在庫・借入の返済で、利益と資金がずれている |
| 社長個人のお金を会社に入れる回数が増えた | 会社の資金不足を個人の資金で埋めている(役員借入金の増加) |
| 仕入先への支払いを待ってもらう交渉が増えた | 取引先の信用を少しずつ使い始めている |
サインのチェック自体は、月に1回、試算表と通帳の動きを並べて眺める10分程度の習慣で足りることが多いです。北海道は冬季の売上の谷や除排雪費など季節変動が大きく、資金の振れ幅も本州より大きくなりがちです。売上の波そのものを小さくする取り組みは売上を安定させる3つの仕組みで扱っており、この記事の7つの手と両輪になります。
税金・社会保険料は「滞納する前」に相談する
納付を黙って遅らせると延滞税などがかかり、金融機関の評価にも響きます。国税には、一度に納めると事業の継続が難しくなる場合に、申請により分割での納付などが認められる「換価の猶予」などの制度があり、申請できる期間が決まっています。社会保険料も年金事務所に相談できます。払えないと分かった時点で、早めに窓口へ相談するのが原則です。
7つの手の全体像:順番に意味がある
7つの手は、資金の動きを見える化し、商流(お金の入り方・出方)を直し、社内の資産を現金に変え、最後に金融機関の手当てを考える、という4段階に分けられます。
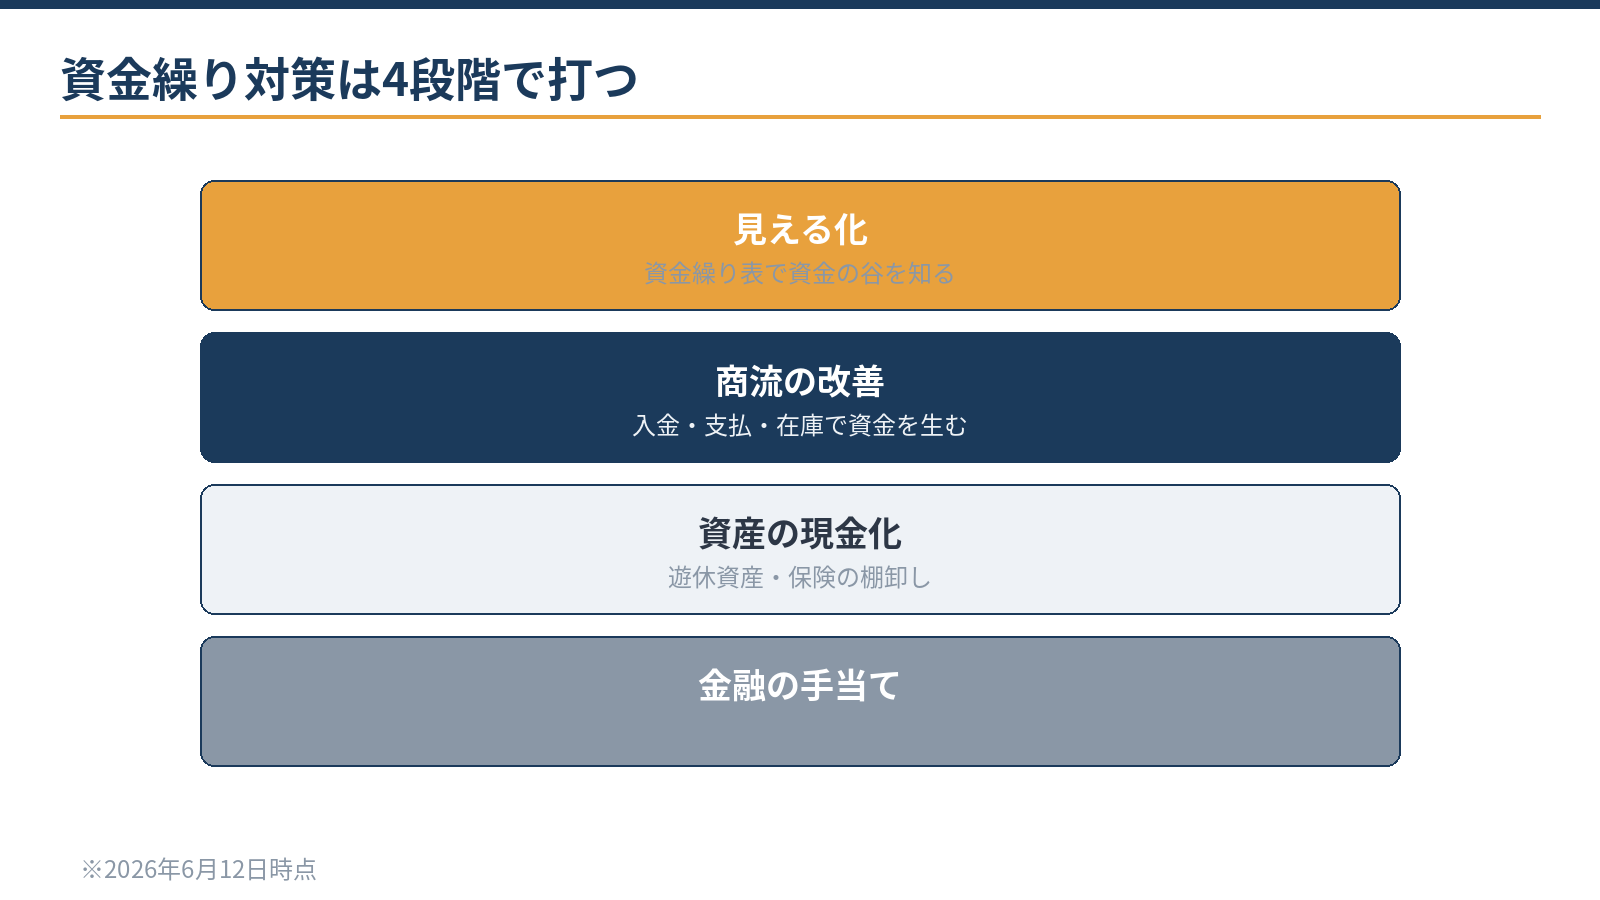
| 手 | 内容 | 特徴 |
|---|---|---|
| 1 資金繰り表 | 3〜6か月先の入出金を見える化 | すべての出発点。費用ゼロ |
| 2 入金サイトの短縮 | 請求の早期化・回収条件の見直し | 信用を傷つけず効果が大きい |
| 3 支払条件の見直し | 支払時期の平準化・大口の分割 | 取引先との関係の設計が前提 |
| 4 在庫の圧縮 | 過剰在庫・滞留在庫の現金化 | 現場の改善と直結する |
| 5 遊休資産の現金化 | 使わない資産・保険の棚卸し | 単発だが即効性がある |
| 6 追加融資・借換え | 元気なうちの調達・返済額の圧縮 | 金融機関の評価が前提 |
| 7 リスケ前の経営改善 | 計画とセットで収支構造を直す | 最後の手前で打つ手 |
順番の意味は明快で、コストが低く信用に影響しにくい手が先、金融機関の判断が絡む手が後です。手2〜5は、いずれも損益を変えずに手元資金を増やす打ち手で、利益の改善より速く効くことが多いのが特長です。
先に手6・7へ飛びつくと、手1〜5で作れたはずの資金が見えないまま借入だけが増え、次の打ち手が狭まることがあります。
手1・2:資金繰り表と入金サイト——まず資金の谷を見る
手1の資金繰り表は、月次から始めて、資金が薄い月だけ週次に落とすのが実務的です。作るのは経理、毎月眺めて判断するのは社長、という分担で機能することが多い方法です。表の作り方と毎月の見方は資金繰り表の使い方で詳しく紹介しています。
資金繰り表には、毎月の売上・仕入・人件費だけでなく、借入の返済、税金・社会保険料、賞与、設備の支払いなど、試算表の損益には表れにくい支出も漏れなく書き込みます。3〜6か月先までの残高が最も低くなる月(資金の谷)が見えれば、どの手をいつまでに打つべきかが決まります。
手2の入金サイトの短縮は、数字で効果を確かめてください。回収が早まった分だけ売掛金が減り、その分の現金が手元に戻ります。
計算例:回収サイトを60日から30日に縮めた場合
例えば、月商1,000万円の会社で、回収サイトが60日(約2か月)の場合です。
- 現在の売掛金の目安:1,000万円×2か月=2,000万円
- 30日に縮めた後の売掛金の目安:1,000万円×1か月=1,000万円
- 2,000万円−1,000万円=1,000万円が、計算上は手元に戻る
月商とほぼ同じ金額の資金を、値引きをせずに生み出せる可能性があるということです。
具体的な方法は、請求書を月末締めの翌営業日に発行する、検収の条件を明確にして請求の遅れをなくす、新規の契約から前受金・着手金を設計する、といった地味なものです。それでも、値引きをせずに資金を生み出しやすい打ち手です。
手3・4・5:支払・在庫・遊休資産——社内に眠る資金を起こす
手3の支払条件は、仕入先への一方的な引き延ばしではなく、支払日の集中をならす・大口の支払を分割するという設計の話です。発注する側として支払期日を延ばす交渉は、取引の適正化に関する法令や商慣行に配慮した範囲で行います。
手4の在庫は、在庫1か月分があれば、その金額に近い現金が倉庫で眠っているのと同じ状態だと考えられます。動かない在庫は値引き処分で損が出ても、資金と保管コストが戻ることがあります。改善の進め方は在庫管理と資金繰りの基本で紹介しています。
手5は、使っていない車両・機械・倉庫、解約返戻金のある保険、遊休不動産の棚卸しです。決算書の固定資産台帳と保険証券の一覧を上から眺めるだけでも、候補が見つかることがあります。
現金化するときは「手取り」で見積もる
- 在庫を値引き処分して売却損を確定させれば、その損は税務上も損金になる。売らずに評価損だけを計上できるのは、災害による著しい損傷や季節商品の売れ残りなど、要件を満たす場合に限られる
- 資産を帳簿の金額より高く売れば、売却益に法人税などがかかる
- 保険を解約すると、受け取る解約返戻金と資産に計上している金額との差額が、利益または損失になる
入ってくる金額から税金や手数料を差し引いた手取りで、資金繰り表に書き込みます。
手6・7:借換えと経営改善——金融の手は「元気なうち」に
手6の追加融資・借換えは、試算表が黒字で延滞がないうちに動くのが基本的な考え方です。複数の借入を一本化して月々の返済額を圧縮する借換えは、資金繰り表と借入の返済一覧を持って金融機関に相談します。
計算例:返済期間を延ばす借換え(元利均等返済の概算)
例えば、借入残高1,000万円・金利2.5%で、残り2年(24回)の返済を5年(60回)の借入に借り換えた場合です。
- 毎月の返済額:約42.8万円から約17.7万円に下がる
- 利息の総額:約26万円から約65万円に増える
月々の資金繰りは楽になる一方、返済期間が延びる分だけ利息の総額は増えます。金利・保証料・審査の条件は個別の検討が前提です。
金利の低い借入への借換えでは、総返済額そのものを減らせる場合があります。借入残高1,000万円・残り5年(60回)を、金利2.5%から1.5%に借り換えた場合の試算は次のとおりです。
| 区分 | 毎月の返済 | 総返済額 | 利息の合計 |
|---|---|---|---|
| 金利2.5% | 約177,500円 | 約1,065万円 | 約65万円 |
| 金利1.5% | 約173,100円 | 約1,039万円 | 約39万円 |
| 差額 | 約4,400円/月 | 約26万円減 | 約26万円減 |
それでも収支が合わないときの手7が、リスケ(返済条件の変更)の前の経営改善です。一般論として、リスケは元金の据置などの条件変更を経営改善計画とセットで金融機関に依頼するもので、条件変更中は新規の融資が難しくなる場合があります。
だからこそ、リスケに入る前に手6までを検討し、経営計画と融資・補助金の準備で収支構造を見直すのが一つの順序です。認定経営革新等支援機関の支援を受けて経営改善計画を作る場合に、費用の一部を補助する国の制度(経営改善計画策定支援事業)もあります。
借換えの組み方や金融機関への説明の準備は、借入の構成と業績の見通しで変わります。資金繰り表と返済一覧をお持ちいただければ、初回無料で一緒に確認します。
無料で相談する季節資金の設計:北海道の冬を綱渡りにしない
道内の会社向けの応用編が、季節資金の設計です。建設の冬季の減少、観光の繁閑、降雪期の除排雪費など、北海道は資金の振れが構造的に大きくなりやすい市場です。打ち手は3つあります。
- 毎年起きる谷を最初から書き込む賞与・納税・保険料の月、売上が落ちる月は、毎年同じような時期に来る傾向があります。資金繰り表の年間の枠に、先に書き込んでおきます。
- 谷に合わせた資金の枠を事前に設計する資金が薄くなる直前に慌てて申し込むのではなく、決算が固まった安定期に、金融機関と季節資金の枠を相談しておきます。
- 谷そのものを浅くする年間契約や保守のようなストック型の売上を増やし、冬の売上の落ち込みを小さくする方向で事業の構造を見直します。
資金繰り表に先に書き込んでおきたい「毎年来る支出」は、次のとおりです。
- 賞与と、賞与にかかる社会保険料・源泉所得税(協会けんぽ北海道の健康保険料率は令和8年3月分から10.28%、子ども・子育て支援金0.23%は令和8年4月分から賞与も対象)
- 法人税・消費税の確定申告と中間申告(消費税は直前の確定消費税額(国税分)が48万円を超えると中間申告が必要)
- 固定資産税・償却資産税・自動車税など、納期が決まっている税金
- 冬の除排雪費・暖房費・燃料費の増加分
- 北海道の最低賃金の改定(2026年10月1日から1,131円)による人件費の増加分
ツール賞与の社会保険料を自動計算する賞与の額を入れると、会社と従業員それぞれが負担する社会保険料の目安が分かり、賞与月に必要な資金を見積もれます。計算する
札幌市・北海道の制度融資を使う場合の注意
札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%引き上げられています。年度初めの表示の利率で比べず、申し込む時点の条件を窓口や金融機関で確認してください。北海道の制度融資(中小企業総合振興資金)にも、目的別の資金があります。季節資金の枠を相談するときは、制度融資と金融機関独自の融資の両方を比べると選択肢が広がります。
季節要因は「毎年来るのに毎年驚く」ことが多い要因です。設計しておくことで、不安を減らせる場合があります。
相談の際によく確認するポイントと自社でできる範囲
サインのチェック・資金繰り表の記録・在庫や資産の棚卸しは、自社でできる範囲です。資金繰り予測の組み立て、借換えの構成、金融機関との交渉の準備は、専門家に相談する価値が大きい領域です。資金繰りのご相談では、まず次の資料で現状を確認します。
- 直近の試算表と、前期・前々期の決算書
- すべての借入の返済予定表(金利・残高・保証の有無)
- 通帳の動きが分かる資料(直近の数か月分)
- 売掛金・買掛金の相手先ごとの残高と、入金・支払の条件
- 在庫の明細と、動いていない在庫の一覧
- 税金・社会保険料の納付の状況
通帳の入出金データの整理や資金繰り表のたたき台づくりは、ClaudeなどのAIで下準備することもできます。その場合は取引先名や個人名を伏せ、借換えの構成や支払いの優先順位といった判断は、数字の根拠を確かめながら人が行います。当事務所は税務顧問にとどまらず、資金繰りの立て直しや金融機関への説明の準備まで、継続的な顧問契約の中で支援しています。
よくある質問
すでに今月の支払いが厳しい場合は、何から手をつけるべきですか?
支払いの優先順位の整理と、金融機関への早めの相談が先です。相談時に必要な書類は資金繰り相談の必要書類チェックリストにまとめています。何も準備せずに待つのは避けたい状況です。
銀行に資金繰りの不安を話すと、評価が下がりませんか?
数字と計画を持った早めの相談は、むしろ管理能力の評価につながることがあります。評価が下がりやすいのは、直前まで黙っていて、突然の延滞や赤字決算で発覚するケースです。資金繰り表と返済一覧を添えて相談すれば、金融機関も提案を組み立てやすくなります。
7つの手はすべてやる必要がありますか?
手1(資金繰り表)はほぼすべての会社に必要です。手2〜5は効果の大きいものから着手し、手6・7は資金繰り表で谷が埋まらないと分かった時点で検討します。全部を一度にやる必要はなく、1つずつ着実に効かせるほうが社内の納得も得やすくなります。
税金や社会保険料が期限までに払えそうにないときは?
期限が来る前に、税務署や年金事務所に相談してください。国税には申請による換価の猶予などの制度があり、認められれば分割での納付ができる場合があります。滞納してから動くより、事前に相談したほうが選べる方法が多くなります。
相談・依頼はどう進めればよいですか?
直近の試算表・借入の返済予定表・通帳の動きが分かる資料をご用意ください。お問い合わせフォームから「資金繰りの相談」とご連絡いただければ、状況を伺ったうえで支援の範囲をご説明します。
まとめ
資金繰りに行き詰まる前の対策は、短期借入の常態化や納付を遅らせたくなる気持ちといったサインに気づいた時点で始めるのが基本です。7つの手は「見える化→商流→資産→金融」の順に打ち、入金サイトの短縮のように値引きなしで資金を生む手を先に効かせましょう。借換え・追加融資は黒字で延滞のないうちに動き、リスケは経営改善計画とセットで、その前に打てる手を打ち切ることが大切です。
札幌の公認会計士・税理士事務所
資金繰りの立て直し・金融機関対応のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂