
資金繰り改善の第一歩は、借入でも経費削減でもなく、実績2か月+予定6か月の資金繰り表を作ることです。作り方は、通帳と会計データから直近2か月の実績を転記し、向こう6か月の入出金の予定を書き込むだけです。いつ・いくら現金が動くかを1枚に並べると、資金の谷が数か月前に見えます。
この記事の結論
資金繰り表は、試算表では見えない「いつ・いくら」の入出金のずれを1枚にする道具です。まず実績2か月+予定6か月の月次表を作り、毎月更新します。
- 行の構成は、前月繰越・経常収入・経常支出・経常収支・財務収支・翌月繰越の6つ
- 週次にするのは月末残高が月商の半分を下回る「薄い月」だけ。毎年来る谷は最初から書き込む
- 読むのは、谷・経常収支・財務収支への依存の3点
- 残高が月商1か月分を下回る月が見えたら、対策に着手する合図
- 更新はスプレッドシート+AIで仕組み化し、判断は人が行う
なぜ表なのか:試算表では資金の動きは見えにくい
「利益は出ているはずなのに、月末の支払いはいつも綱渡り」。中小企業の経営者からよく聞く悩みです。試算表や損益計算書は、「いつ現金が動くか」までは教えてくれません。
売上は計上した月に立ちますが、入金は1〜2か月後になることが多く、仕入や外注費の支払いが先に来る業種も少なくありません。借入の元金返済は、そもそも損益計算書に登場しません。
| ずれの原因 | 損益計算書での扱い | 現金の動き |
|---|---|---|
| 売上の入金サイト | 計上した月の売上 | 入金は1〜2か月後になることが多い |
| 仕入・外注費 | 売上に対応する月の費用 | 売上の入金より先に支払いが来る業種もある |
| 借入の元金返済 | 費用にならない(利息だけが費用) | 毎月現金が出ていく |
| 設備投資 | 減価償却で数年に分けて費用にする | 購入時にまとめて出ていく |
| 在庫 | 売れた分だけが原価になる | 仕入れた時点で出ていく |
| 税金・社会保険料・賞与 | 月割りや発生時の費用 | 納期・支給月にまとめて出ていく |
例えば3月に売上800万円を計上しても、入金が5月なら、3月・4月の人件費と支払いは別の資金で賄う必要があります。黒字なのに現金が減る「勘定合って銭足らず」は、このずれから生まれることがあります。
資金繰り表は、いつ・いくら現金が動くかを1枚に並べ、ずれを目に見える形にする道具です。資金繰り対策の全体像は資金繰りに行き詰まる前に打つ7つの手で整理していますが、どの手を打つにも出発点はこの表になります。
作り方:実績2か月+予定6か月が標準形
| 行の構成 | 内容 |
|---|---|
| 前月繰越 | 月初時点の現金・預金残高(全口座の合計) |
| 経常収入 | 売掛金の回収、現金売上、その他の入金 |
| 経常支出 | 仕入・外注費、人件費、家賃などの経費、税金・社会保険料 |
| 経常収支 | 経常収入−経常支出。本業の資金力を示す |
| 財務収支 | 借入金の調達、元金返済、設備投資など |
| 翌月繰越 | 前月繰越+経常収支+財務収支。翌月の初めの残高 |
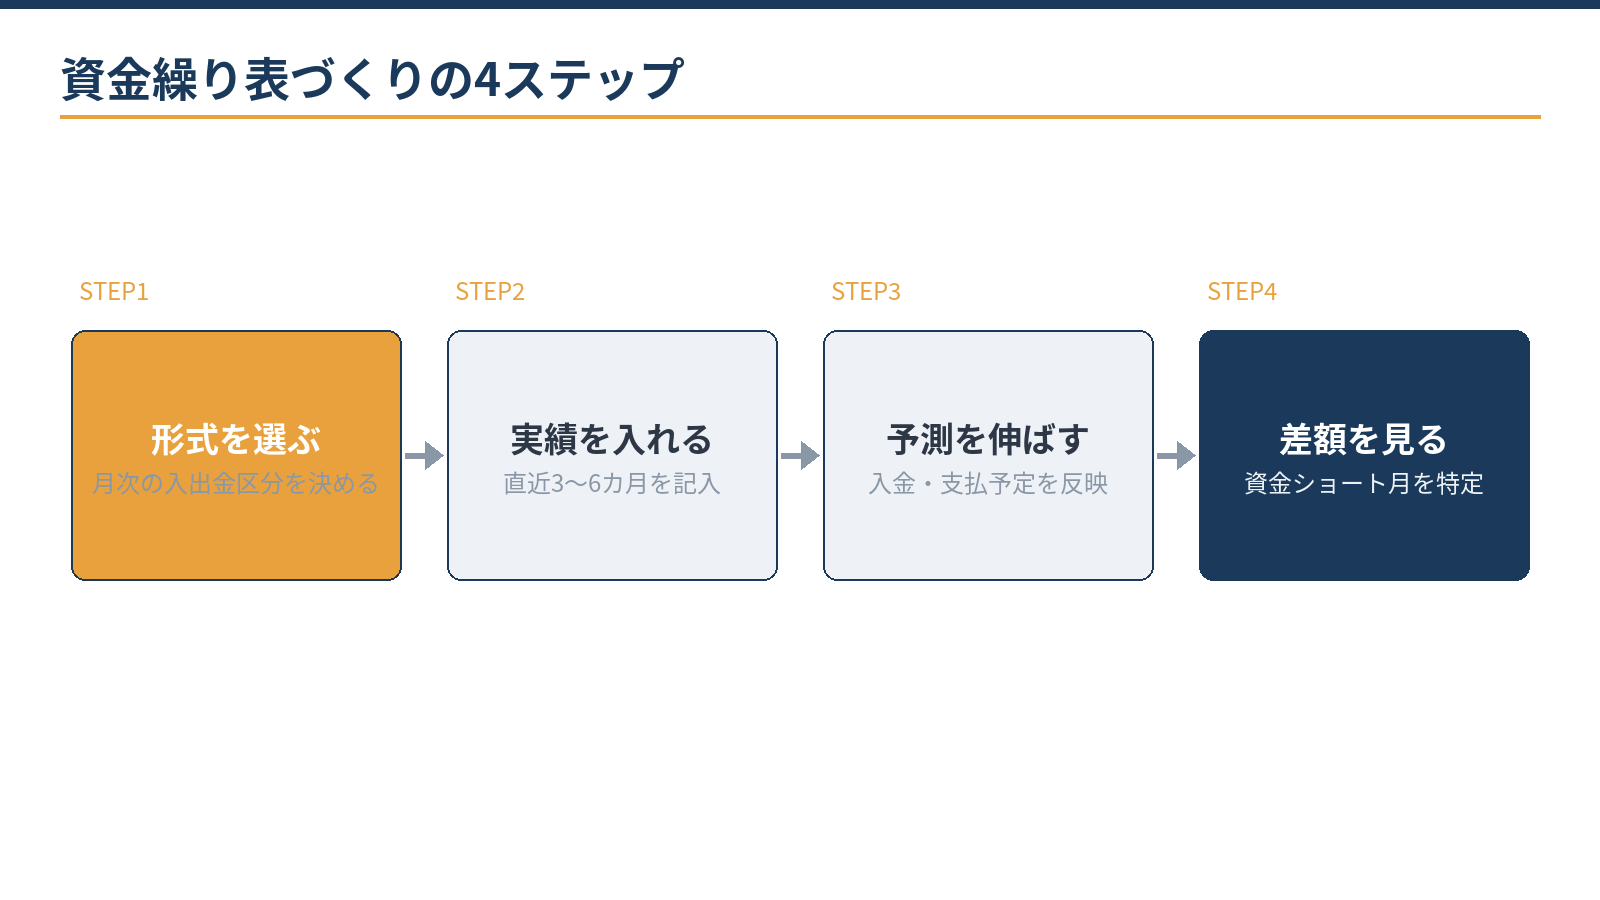
作成は、次の4つのステップで進めます。
- 資料を集める通帳(全口座)・会計データ・借入の返済予定表を手元にそろえます。
- 実績2か月を転記する直近2か月の入出金を、行の構成どおりに転記します。自社の入出金のクセ(入金日・支払日・固定費の水準)が、予定欄の精度を左右します。
- 予定6か月を記入する入金は受注や過去の実績から、支出は固定費+変動費で見積もります。賞与・納税・保険料など年に数回の大口は、最初にカレンダーへ書き込みます。
- 毎月更新する月初に前月の実績を入れ、予定を1か月ずつ先へ延ばします。完成度は6割程度で構いません。
最初から完璧な予定を作る必要はなく、毎月の更新で予定と実績の差を見ていくうちに、精度は徐々に上がっていきます。
最初に書き込む「年に数回の大口支出」
資金の谷は、毎月の支払いよりも、年に数回の大口支出で生まれることが多くあります。予定欄を埋める前に、次の支出の時期と金額をカレンダーに書き込みます。
| 大口支出 | 時期の目安 |
|---|---|
| 法人税・消費税などの確定申告の納付 | 事業年度終了の日の翌日から2か月以内 |
| 消費税の中間納付 | 直前の確定消費税額(国税)が48万円超で年1回、400万円超で年3回、4,800万円超で年11回 |
| 源泉所得税(納期の特例を受けている場合) | 1〜6月分は7月10日、7〜12月分は翌年1月20日 |
| 賞与と賞与にかかる社会保険料 | 賞与の支給月と、保険料を納める翌月 |
| 固定資産税・自動車税など | 各自治体から届く納税通知書の納期 |
| 借入の返済・設備の支払い | 返済予定表・契約書のとおり |
ツール賞与にかかる社会保険料を計算する賞与の額から、会社と本人が負担する社会保険料を計算でき、賞与月の支出の見積りに使えます。計算する
週次と月次の使い分け:薄い月だけ細かく見る
6か月先まで月次で作るのが基本形で、すべての月を週次にする必要はありません。週次に落とすのは、月末残高が月商の半分を下回るような「薄い月」だけです。
月単位では足りて見えても、20日の支払いと25日の給与が先に来て、月の途中で資金が薄くなることがあるためです。週次表は、その月の入金予定と支払予定を日付順に並べ替えるだけで作れます。
具体例:冬に谷が来る会社の12月(仮の設例)
例えば、月商1,000万円の会社で、11月末の残高が1,200万円、12月は冬の売上減で入金が900万円、支出が賞与を含めて1,300万円、借入の元金返済が150万円の場合です。日付順に並べると、残高は次のように動きます。
- 12月10日 源泉所得税などの納付50万円:1,200万円−50万円=1,150万円
- 12月15日 売掛金の回収300万円:1,150万円+300万円=1,450万円
- 12月20日 仕入・外注費の支払い400万円:1,450万円−400万円=1,050万円
- 12月25日 給与・賞与の支払い650万円:1,050万円−650万円=400万円
- 12月31日 回収600万円、家賃など200万円、元金返済150万円:400万円+600万円−200万円−150万円=650万円
月末の残高は650万円で月商の半分を上回りますが、25日には400万円まで下がります。この月は週次で管理し、賞与の資金を早めに確保するか、支払日の調整を検討します。
北海道の会社は「毎年来る谷」を先に織り込む
北海道の会社は、冬季の売上減・除排雪費・暖房費など季節の振れが大きく、谷が毎年同じ時期に来る傾向があります。毎年来る谷を予定欄に最初から織り込んでおくと、資金繰りの見通しが立てやすくなります。冬の賞与や年末の納付が重なる月は、特に週次での管理を検討します。
売上の波そのものを小さくする取り組みは、売上を安定させる3つの仕組みをご覧ください。
読み方:見るべきは3つ
資金繰り表は、細かい数字を追うより、次の3点を毎月確かめるだけで役割を果たします。
| 見るところ | 何を確かめるか | 気になるサインと次の一手 |
|---|---|---|
| 谷 | 翌月繰越が最も薄くなる月 | 残高が月商1か月分を下回る月が見えたら対策に着手する |
| 経常収支 | 本業で資金が増えているか | マイナスが続くなら、資金繰りではなく収益構造の問題の可能性がある |
| 財務収支への依存 | 経常のマイナスを借入で埋めていないか | 埋め続ける形は返済負担が膨らみやすい |
第一は谷です。翌月繰越が最も薄くなる月を特定します。3か月前に谷が見えていれば、入金サイトの交渉や借換えなどの選択肢を検討する時間を確保しやすくなります。
第二は経常収支です。経常収支のマイナスが続くなら、それは資金繰りではなく収益構造の問題である可能性があり、融資・補助金に強い経営計画の作り方で見直す領域です。第三は財務収支への依存度で、経常のマイナスを借入で埋め続ける形は、返済負担が膨らみやすいため注意が必要です。
この3点を押さえておくと、資金繰り表は金融機関との対話資料としても使いやすくなります。返済条件の変更(リスケ)を検討する局面でも、この表が交渉の土台になります。
更新を仕組み化する:スプレッドシート+AI
資金繰り表は、作ることより続けることが難しい道具です。仕組み化のコツは3つあります。
- 役割分担を決める:転記と更新は経理が月初に1回、眺めて判断するのは社長、と分けます。
- スプレッドシートで見える化する:残高の推移を折れ線グラフにし、谷の月が自動で赤くなる条件付き書式を入れます。
- AI(Claudeなど)に下準備を任せる:入出金の分類や予定欄のたたき台づくりを短時間で済ませます。
| 目的 | AIへの指示文の例 |
|---|---|
| 予定欄のたたき台 | 過去6か月の入出金一覧から、毎月固定の支出と変動する支出を分類し、来月の支払予定の下書き表を作ってください |
| 週次表への組み替え | この月の入金予定と支払予定を日付順に並べ、日ごとの残高の推移を表にしてください |
| 予定と実績の差の確認 | 先月の予定と実績を比べ、差が大きい項目と理由の候補を挙げてください |
口座番号や取引先の実名は伏せ、入力データが学習に使われない設定で使うのが前提です。AIが出力した金額は、通帳と会計データに照らしてから表に反映します。表の作成と月次の更新は、ここまでご自身でできる範囲です。
資金の谷をどう埋めるかの設計、金融機関向け資料への仕立て、借換えや調達の組み立ては、専門家に相談する価値が大きい領域です。当事務所は会計・税務顧問にとどまらず、資金繰り表の整備から資金調達・金融機関への対応まで実務で伴走しています。
谷が見えたら何をする?打ち手と借換えの考え方
谷が見えたら、時間がかかる打ち手から順に着手します。入金を早める・支払いをならすといった社内でできる手と、借換えや新たな借入といった金融機関との相談を並行して進めます。
| 打ち手 | 具体的な内容 | 資金繰り表での確認 |
|---|---|---|
| 入金を早める | 請求の締め・発行を早める、入金サイトの短縮を相談する | 経常収入の月がずれるか |
| 支払いをならす | 支払日や大口の分割を仕入先と相談する | 谷の月の経常支出が減るか |
| 在庫を減らす | 発注量と在庫の持ち方を見直す | 仕入の支出が減るか |
| 借換え・条件の見直し | 金利や返済期間を見直し、毎月の返済額を下げる | 財務収支のマイナスが小さくなるか |
| 新たな借入 | 制度融資・日本政策金融公庫などで運転資金を確保する | 谷の月の前に入金できるか |
| 返済条件の変更(リスケ) | 返済額を一時的に減らす相談をする | 経営改善の計画とあわせて組み立てる |
計算例:借換えで総返済額はどれだけ変わる?
例えば、借入残高1,000万円・残り5年(60回)の借入を、金利2.5%から1.5%へ借り換えた場合の試算です(元利均等返済の概算)。
- 金利2.5%:毎月の返済額は約177,474円、総返済額は177,474円×60=10,648,440円(利息は約65万円)
- 金利1.5%:毎月の返済額は約173,099円、総返済額は173,099円×60=10,385,940円(利息は約39万円)
- 毎月の差:177,474円−173,099円=4,375円
- 総返済額の差:10,648,440円−10,385,940円=262,500円
実際は、借換え時の手数料・保証料・印紙代などで実質的なメリットが変わり、返済額の端数の処理によっても金額は異なります。返済期間を延ばす借換えでは、毎月の返済額は下がっても総返済額が増えることがあるため、資金繰り表で谷が埋まるかと総額の両方を確認します。
市内の会社が使える融資制度のうち、札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%上がっています。北海道の中小企業総合振興資金や日本政策金融公庫とあわせて比べ、最新の利率と要件は各窓口で確認してください。制度の種類と使い方は札幌市の中小企業向け制度融資の種類と使い方で整理しています。
谷の埋め方は、業種・借入の状況・季節の振れ方で変わります。直近の試算表と通帳があれば、資金繰り表の作り方から初回無料で一緒に確認できます。
無料で相談するよくある質問
経理の人手が足りず、続けられるか不安です。
最初から完璧を目指さないことです。口座残高と大口の入出金だけの簡易版でも、谷を予見するという目的にはある程度対応できます。転記を月1回に集約すれば、慣れると30分程度で更新できる場合があります。
日繰り表(日次の資金繰り表)まで必要ですか?
平時は不要なことが多いです。月次+薄い月だけ週次が標準で、日繰りが要るのは、残高が支払い1回分を下回るような緊急の局面です。そこまで来ている場合は、表づくりと並行して早急にご相談ください。
銀行に資金繰り表を見せると評価が下がりませんか?
むしろ、資金繰り表を自社で運用していることは、管理能力として評価されやすい面があります。融資や条件変更の相談でも、表があるかないかで話の進みやすさが変わることがあります。
会計ソフトの資金繰りの機能だけでは足りませんか?
実績の集計は会計ソフトで十分に効率化できます。ただし、将来の入金予定や大口の支出、借入の返済予定は自分で入れる必要があるため、予定欄はスプレッドシートなどで補うと使いやすくなります。
相談・依頼はどう進めればよいですか?
直近の試算表・通帳(または入出金のデータ)・借入の返済予定表をご用意ください。お問い合わせの際に「資金繰り表の相談」とお書き添えいただくと、状況を伺ったうえで対応範囲をご提案します。
まとめ
資金繰り改善の第一歩は、実績2か月+予定6か月の資金繰り表を作り、試算表では見えない「いつ・いくら」のずれを1枚で見える化することです。週次にするのは薄い月だけにして毎年来る谷は最初から書き込み、谷・経常収支・財務収支への依存の3点を毎月確かめます。更新はスプレッドシート+AIで仕組み化し、谷の埋め方や金融機関との交渉は専門家と組み立てましょう。
札幌の公認会計士・税理士事務所
資金繰り表の作成・資金繰り改善のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂