
2026年度税制改正(令和8年度)には、基礎控除やインボイス以外にも、自動車の環境性能割の廃止、住宅ローン控除の5年延長、ひとり親控除の引上げ、NISAのこども向け枠、食事支給の非課税枠の拡大など、暮らしと事業に関わるそのほかの注目点があります。適用時期は項目ごとに違います。
この記事の結論
2026年度税制改正のそのほかの注目点は、自動車・住宅・子育てと資産形成・事業者向けの4分野です。適用時期が項目ごとに違うため、自分に関係する項目を拾い出してから、時期と要件を確認します。
- 自動車:環境性能割は2026年3月31日で廃止。軽油引取税の当分の間税率も2026年4月1日で廃止
- 住宅:住宅ローン控除は2030年12月31日入居分まで5年延長。省エネ性能の高い住宅と子育て世帯ほど手厚い
- 子育て・資産形成:ひとり親控除は所得税38万円(令和9年分から)・住民税33万円(令和10年度分から)。NISAは0〜17歳も使える枠ができる(2027年1月から)
- 事業者:食事支給の非課税枠が月3,500円から7,500円に(2026年4月1日以後)。賃上げ税制は中小企業向けに重点化
- 防衛特別所得税は2027年1月から始まるが、復興特別所得税の引下げと合わせて合計2.1%は変わらない
4分野の全体マップ
そのほかの注目点は、暮らしに関わる自動車・住宅・子育てと資産形成の3分野と、事業者向けの1分野に分けると整理しやすくなります。
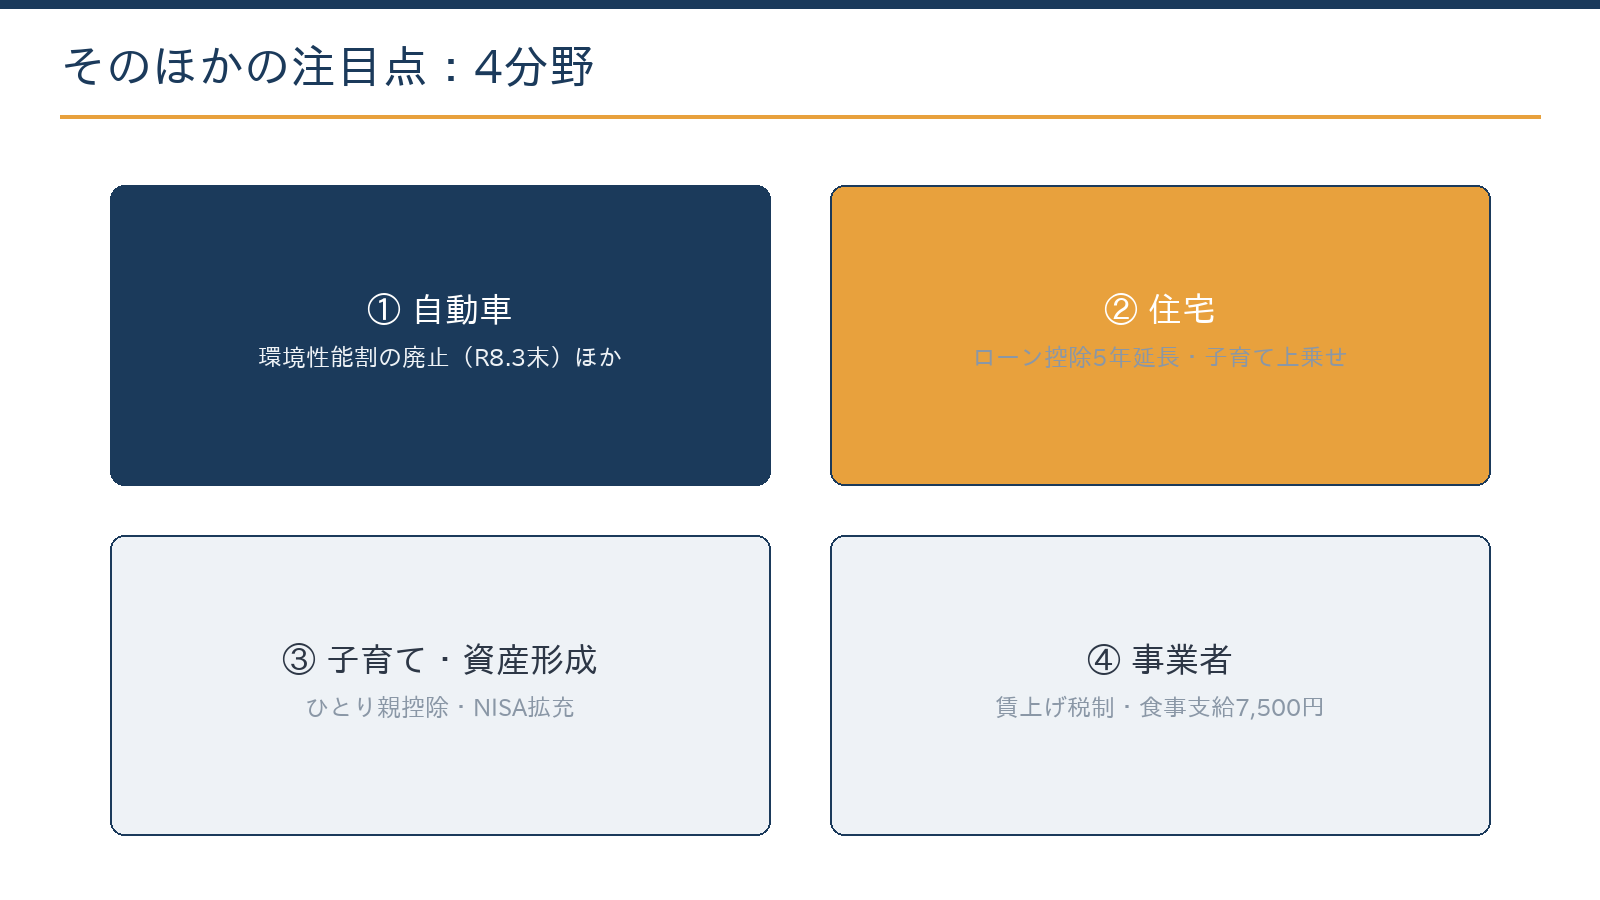
| 分野 | 主な改正 | 適用時期 | 関係する人 |
|---|---|---|---|
| ① 自動車 | 環境性能割の廃止、軽油引取税の当分の間税率の廃止、エコカー減税の延長 | 環境性能割は2026年3月31日で廃止、軽油の当分の間税率は2026年4月1日に廃止 | 車を買う人、軽油を使う運送・建設・農業などの事業者 |
| ② 住宅 | 住宅ローン控除の延長と見直し、新築住宅の固定資産税の減額の延長 | 2030年12月31日入居分まで、2031年3月31日までの新築 | 住宅を取得する人 |
| ③ 子育て・資産形成 | ひとり親控除の引上げ、NISAのこども向け枠、教育資金一括贈与の終了 | 令和9年分から(住民税は令和10年度分から)、2027年1月1日、2026年3月31日で終了 | ひとり親、子や孫の資金づくりを考える人 |
| ④ 事業者向け | 賃上げ税制の中小重点化、防衛特別所得税、食事支給の非課税枠の拡大、少額減価償却資産の特例の拡充 | 項目ごとに異なる(④の表を参照) | 法人・個人事業主 |
改正の柱である基礎控除の引上げと、インボイスの2割特例が終わった後の扱いは、基礎控除の引上げと課税最低限178万円の解説と、2割特例終了後の3割特例の解説で詳しく整理しています。
① 自動車:取得時の負担が軽くなる
自動車を買ったときにかかっていた自動車税・軽自動車税の環境性能割(燃費性能などに応じて取得時に課される税)が、2026年3月31日で廃止されました。2026年4月1日以後に取得する車には環境性能割はかかりません。一方、毎年かかる自動車税・軽自動車税(種別割)は引き続き課税されます。
あわせて、軽油引取税の「当分の間税率」が2026年4月1日で廃止され、運送・建設・農業など軽油を多く使う事業者のコストに関わってきます。自動車重量税のエコカー減税は、燃費基準を引き上げたうえで適用期限が2年延長されます。
軽油引取税は、消費税と分けて処理する
軽油引取税は、燃料の販売店が特別徴収して納める道府県の税(北海道では道税)です。請求書で区分されている軽油引取税の部分は消費税の課税対象外として処理するため、税率が変わった後は、請求書の内訳と会計ソフトの税区分が合っているかを確認しましょう。
車両を多く抱える事業者は、車両の入替計画とあわせて、燃料費の見込みと資金繰りへの反映を検討してください。買替えの時期を決めるときは、取得時の税負担だけでなく、減価償却の始まる時期や、融資・リースの条件も並べて比べると判断しやすくなります。
② 住宅:ローン控除が5年延長
住宅ローン控除(住宅借入金等特別控除)は、見直しを行ったうえで、適用期限が2030年12月31日入居分まで5年延長されました。控除額は年末のローン残高の0.7%で、省エネ性能の高い住宅や、子育て世帯・若者夫婦世帯ほど借入限度額が大きくなる設計です。
| 住宅の区分 | 新築(一般/子育て・若者夫婦世帯) | 中古(一般/子育て・若者夫婦世帯) |
|---|---|---|
| 認定住宅 | 4,500万円/5,000万円(13年) | 3,500万円/4,500万円(13年) |
| ZEH水準省エネ住宅 | 3,500万円/4,500万円(13年) | 3,500万円/4,500万円(13年) |
| 省エネ基準適合住宅 | 2,000万円/3,000万円(13年) | 2,000万円/3,000万円(13年) |
| その他の住宅 | 対象外(2023年12月31日までに建築確認を受けたものなどは2,000万円・10年) | 2,000万円(10年) |
主な要件は、合計所得金額2,000万円以下(床面積40㎡以上50㎡未満の住宅は1,000万円以下)と、床面積50㎡以上(40㎡以上も可)です。中古住宅の40㎡以上50㎡未満の区分は、2026年度改正で加わりました。
計算例:省エネ基準適合住宅を新築し、年末残高が2,500万円の場合
例えば、2026年に省エネ基準適合住宅を新築して入居し、年末のローン残高が2,500万円の場合、1年分の控除額の上限は次のとおりです。
- 一般の世帯(借入限度額2,000万円):2,000万円×0.7%=14万円
- 子育て・若者夫婦世帯(借入限度額3,000万円):2,500万円×0.7%=175,000円
所得税から引ききれない分は、一定の上限の範囲で翌年度の住民税から控除されます。
ツール住宅ローン控除の控除額を計算する入居年・住宅の区分・年末残高から、各年の控除額の目安を確認できます。計算する
2028年以後の新築は、省エネ性能が条件になる
2028年1月1日以後に建築確認を受けるZEH水準に満たない新築住宅(登記上の建築日付が2028年6月30日以前のものを除く)と、災害危険区域などに新築した住宅(建替えを除く)は、同日以後に入居しても控除の対象外です。これから建てる人は、住宅の性能と入居の時期をあわせて確認しましょう。
新築住宅の固定資産税を2分の1に減額する措置も、2031年3月31日までの新築に延長され、床面積の下限が40㎡になりました。マイホームの取得を検討している方は、ローン控除とあわせて要件と時期を確認するのがポイントです。
親や祖父母から住宅資金の贈与を受ける場合の非課税(省エネ等住宅1,000万円、その他の住宅500万円)は、2026年12月31日までの贈与が対象です。延長するかどうかは令和9年度改正で検討されるもので、2026年10月時点では決まっていません。
③ 子育て・資産形成:ひとり親控除とNISA
ひとり親控除は、所得税で35万円から38万円(令和9年分以後)、個人住民税で30万円から33万円(令和10年度分以後)に引き上げられます。住民税は前年の所得をもとに計算するため、どちらも令和9年(2027年)の所得から引上げ後の額が適用される形です。
NISAは、つみたて投資枠の対象年齢の下限が撤廃され、0〜17歳でも利用できるようになります(こども分の年間投資枠60万円・非課税保有限度額600万円、2027年1月1日施行)。
無料ツール新NISAの非課税枠を確認する積立額と年数から、年間投資枠と非課税保有限度額の使い方の目安を確認できます。計算する
子育て世帯には、令和8年分・令和9年分の生命保険料控除の特例もあります。23歳未満の扶養親族がいる人は、新契約の一般生命保険料控除の上限が4万円から6万円に引き上げられます(生命保険料控除の合計の上限12万円は据え置き)。会社員は年末調整でも反映されます。
あわせて、iDeCo(個人型確定拠出年金)の掛金の上限も、2026年12月拠出分(2027年1月引落し)から引き上げられます。会社員(第2号)は企業年金等と合算で月6.2万円、自営業者など(第1号)は月7.5万円です。
子や孫への資金移転では、教育資金の一括贈与の非課税措置が延長されずに2026年3月31日で終了しました。結婚・子育て資金の一括贈与は、2027年3月31日までの拠出(1,000万円まで)が対象です。暦年贈与も、相続開始前の贈与を相続財産に加える期間が段階的に延びています(2027年1月1日以後の相続開始は2024年1月1日以後の贈与が対象、2031年1月1日以後は7年)。資金移転は「贈与の特例頼み」から「長期の資産形成枠の活用」へ軸足が移る可能性があります。
④ 事業者向け:賃上げ税制・防衛特別所得税・現物給与
| 項目 | 内容 | 実務への影響 |
|---|---|---|
| 賃上げ促進税制(中小企業向け) | 全法人向けの措置は2026年3月31日で廃止され、中小企業向けに重点化。給与等の支給額が1.5%以上増えれば15%、2.5%以上で30%の税額控除(くるみん・えるぼし等で5%上乗せ、上限は法人税額の20%、5年の繰越控除)。法人は2027年3月31日までに開始する事業年度、個人は令和7〜9年分。教育訓練費の上乗せは2026年3月31日までに開始する事業年度(個人は令和8年分)で終了 | 中小は引き続き活用の余地が大きい。決算前に給与等の増加率を集計する |
| 防衛特別所得税 | 2027年1月1日から(令和9年分以後)、基準所得税額の1%を課税。復興特別所得税は2.1%から1.1%に下がり、期間は令和29年まで延長 | 源泉徴収の合計税率(所得税と合わせて10.21%)は変わらず、実務への影響は限定的 |
| 食事の現物支給 | 非課税限度額が月3,500円から7,500円に引上げ(2026年4月1日以後) | 社員食堂・弁当支給など福利厚生の設計を見直す好機 |
| 少額減価償却資産の特例 | 対象が30万円未満から40万円未満に(2026年4月1日以後の取得。年300万円まで、従業員400人超の法人は対象外、2029年3月31日まで) | パソコン・備品の購入計画と、償却資産の申告に影響 |
とくに食事支給の非課税枠の拡大は、物価高の中で従業員の手取り感を増やせる打ち手の一つです。給与のベースアップと違い、社会保険料に直結しにくい形で設計できるため、中小企業の福利厚生として実用性の高い改正といえます。非課税になるのは、従業員が食事代の半額以上を負担し、会社の負担額が月7,500円以下の場合です。
計算例:1か月の弁当代が15,000円で、従業員が半額を負担する場合
例えば、従業員が7,500円を負担すると、会社の負担は15,000円−7,500円=7,500円です。従業員が半額以上を負担し、会社の負担が月7,500円以下なので、2026年4月1日以後は給与として課税されません。
改正前の基準(月3,500円以下)では、同じ負担割合でも基準を超えるため、会社負担の全額が給与として課税されていました。
法人は防衛特別法人税にも注意
2026年4月1日以後に開始する事業年度から、法人には防衛特別法人税(基準法人税額から500万円を控除した額の4%)がかかります。3月決算法人は2027年3月期から、12月決算法人は2027年12月期からで、税額がゼロでも申告が必要です。
実務への落とし込み
分野が広いぶん、「自分に関係する項目の拾い出し」が最初の仕事になります。車両の入替・住宅取得・子の資産形成のような家計側の項目はタイミングの判断、賃上げ税制・食事支給のような事業側の項目は制度設計の見直しが論点です。
- 2026年4月以後に車を買った、または買う予定がある(環境性能割はかからない)
- 軽油を使う車両・重機がある(燃料費の見込みと、請求書の税区分を確認)
- 2030年までに住宅の取得や入居を考えている(省エネ性能と入居の時期)
- ひとり親で、令和9年分以後の所得税・令和10年度分以後の住民税が変わる
- 23歳未満の扶養親族がいて、生命保険に加入している(令和8年分・令和9年分の特例)
- 子や孫の資金づくりを考えている(NISAのこども向け枠と、贈与の特例の期限)
- 従業員に食事の補助を出している、またはこれから出したい
- 決算期に賃上げを予定している、パソコンや備品を買う予定がある
制度の概要まではこの記事で確認できますが、適用要件の細部(賃上げ税制の雇用者給与等の集計、食事支給の非課税要件など)は誤りやすい領域です。判定に迷う項目は、決算や年末調整の前に確認しておくと安心です。
賃上げ税制の集計や食事支給の非課税要件は、給与の支払い方で判定が変わります。自社に関係する項目の洗い出しから、初回無料で確認できます。
無料で相談する札幌・北海道で影響が出やすいポイント
改正の内容は全国共通ですが、車の使い方や住宅にかかる地方税の仕組みによって、影響の出方には地域の事情があります。北海道・札幌市で確認したい点は次のとおりです。
北海道・札幌市で確認したいこと
- 軽油引取税は道税で、運送・建設・農業・除雪など軽油を使う事業者の燃料費に直結します。車の買替えが多い事業者・家庭ほど、環境性能割の廃止の効果も大きくなります
- 北海道の不動産取得税は、2026年4月1日以後の取得から、新築住宅の控除(1,200万円)の床面積要件が40㎡以上240㎡以下に広がりました(従来は50㎡以上)。免税点も、土地16万円・新築等の家屋66万円・売買等の家屋34万円に引き上げられています
- 札幌市の固定資産税は1.4%、都市計画税は0.3%です。新築住宅の固定資産税の減額(2分の1)は、2031年3月31日までの新築が対象です
住宅の取得や車両の入替えのように金額の大きい判断は、所得税・住民税だけでなく、北海道の不動産取得税や市町村の固定資産税まで含めて比べると、時期の選び方が変わることがあります。
ご相談の際によく確認するポイント
- 車・住宅・設備を取得する予定の時期と金額
- 家族の構成(ひとり親かどうか、23歳未満の扶養親族、子や孫の年齢)
- 従業員の人数と給与の支払い方(賃上げの予定、食事補助の有無)
- 法人の決算月(防衛特別法人税と賃上げ税制の適用事業年度の確認)
よくある質問
防衛特別所得税で手取りは減りますか?
2027年1月から始まる防衛特別所得税(基準所得税額の1%)は、復興特別所得税の引下げ(2.1%→1.1%)と同時に行われるため、合計の2.1%は変わりません。給与や報酬の源泉徴収の税率(10.21%など)も変わらないため、手取りへの直接の影響は基本的にないと考えられます。
食事支給の非課税枠はどう使えばよいですか?
従業員が食事代の半額以上を負担し、会社の負担が月7,500円以下(2026年4月1日以後)であれば、給与として課税されません。弁当の手配や食事補助の制度を作るときは、会社負担の上限と、従業員の負担の取り方(給与からの天引きなど)を先に決めておくと運用しやすくなります。
賃上げ促進税制は、中小企業ならいつでも使えますか?
法人は2027年3月31日までに開始する事業年度、個人は令和7〜9年分が対象で、給与等の支給額の増加率などの要件があります(控除しきれない分は5年の繰越控除が可能)。期限の延長は令和9年度改正で決まるため、2026年10月時点では未定です。決算前に賃上げの実績を集計して、適用できるかを確認するのが基本です。
2026年4月以後に買った車には、環境性能割はかかりませんか?
環境性能割は2026年3月31日で廃止されたため、4月1日以後に取得した車にはかかりません。毎年の自動車税・軽自動車税(種別割)と、車検のときの自動車重量税(エコカー減税の対象なら軽減)は引き続きかかります。
住宅ローン控除は中古住宅でも使えますか?
使えます。2026年入居の中古住宅は、認定住宅・ZEH水準省エネ住宅なら借入限度額3,500万円(子育て・若者夫婦世帯は4,500万円)、省エネ基準適合住宅は2,000万円(同3,000万円)で各13年、その他の住宅は2,000万円・10年です。床面積40㎡以上50㎡未満の中古住宅も、合計所得金額1,000万円以下なら対象になりました。
まとめ
2026年度税制改正のそのほかの注目点は、自動車(環境性能割の廃止)、住宅(ローン控除の5年延長)、子育て・資産形成(ひとり親控除・NISA)、事業者向け(賃上げ税制・食事支給・防衛特別所得税)の4分野です。適用時期は項目ごとに違うため、まず自分に関係する項目を拾い出し、要件の細部は最新の情報で確認しましょう。
札幌の公認会計士・税理士事務所
税制改正の影響のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)