
IT企業の税理士選びで見るべきは、外注費と給与の区分、受託開発・SaaSの収益認識、外注先のインボイス対応、ストック収益の管理の4論点です。これらを自社の事業モデルに即して説明できるかで判断します。顧問料は年商だけでなく論点の難度と依頼範囲で決まるため、含まれる業務で比べます。
この記事の結論
IT企業の税理士は、契約形態と税務が直結する4つの論点(外注費・収益認識・インボイス・ストック収益)に具体的に答えられるかで選びます。顧問料は金額だけでなく、どの業務が含まれるかで比べます。
- 外注費が給与と認定されると、源泉所得税と消費税の両方で追徴が起こり得る
- 受託開発は検収基準、SaaS・保守は期間按分。期末に未検収の案件の原価は仕掛品にする
- 免税事業者の外注先からの仕入れは、2026年10月1日〜2028年9月30日は70%控除に縮小
- 2割特例の終了後は、簡易課税(第5種・みなし仕入率50%)や個人の3割特例との比較が必要
- 顧問料は年商・記帳の分担・論点の難度・面談の頻度で決まる
IT企業の税務・経理は何が特殊か
受託開発、SaaS、SES(システムエンジニアリングサービス)。同じ「IT企業」でも収益構造はまるで違うのに、税理士選びはどこも同じと思われがちです。実際には契約形態の読み解きが経理の出発点になり、契約と税務が直結します。
ITの経理は取引件数こそ多くないものの、一つひとつの論点の難度が高いのが特徴です。税理士の力量が出やすいのは次の五つです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 外注費か給与か | 業務委託エンジニアが給与と認定され、追徴が二重に来る | 契約・実態の整備、定期的な点検 |
| 収益認識 | 検収前の売上計上や前受金の混入で決算がぶれる | 契約形態ごとの計上ルール設計、検収書の保存 |
| インボイス | 外注フリーランスの登録状況で消費税負担が変わる | 取引先の登録管理、免税先との条件調整 |
| ストック収益 | 年払い・解約・日割りの処理が場当たりになる | 前受金管理、MRRと会計の橋渡し |
| 開発費の扱い | 自社開発ソフトの資産計上か費用かで損益が変わる | 開発目的別の区分ルール |
| 事業モデル | 契約の形 | 売上の計上時期 | 主なリスク |
|---|---|---|---|
| 受託開発 | 請負 | 検収(引渡し)の日 | 検収前の計上、未検収案件の原価の扱い |
| SaaS・保守 | 継続課金 | サービスの提供期間に応じて按分 | 年払いの前受金、解約・返金 |
| SES | 準委任 | 役務を提供した月(稼働月) | 常駐する外注要員の給与認定 |
面談ではこの論点を質問し、自社の事業モデル(受託か、SaaSか、SESか)に即した答えが返ってくるかを見てください。一般的な中小企業の経理の話しか出てこないなら、ITの実務経験は限定的である可能性があります。
外注費か給与か:税務調査で最も狙われる論点
業務委託で常駐してもらっているエンジニアへの支払いが、税務調査で「実態は給与」と認定されると、影響は二重に来ることがあります。給与なら源泉徴収が必要だったとして源泉所得税を追徴され、外注費なら受けられた消費税の仕入税額控除も否認され得ます。社会保険の遡及加入の問題が別に生じる場合もあります。
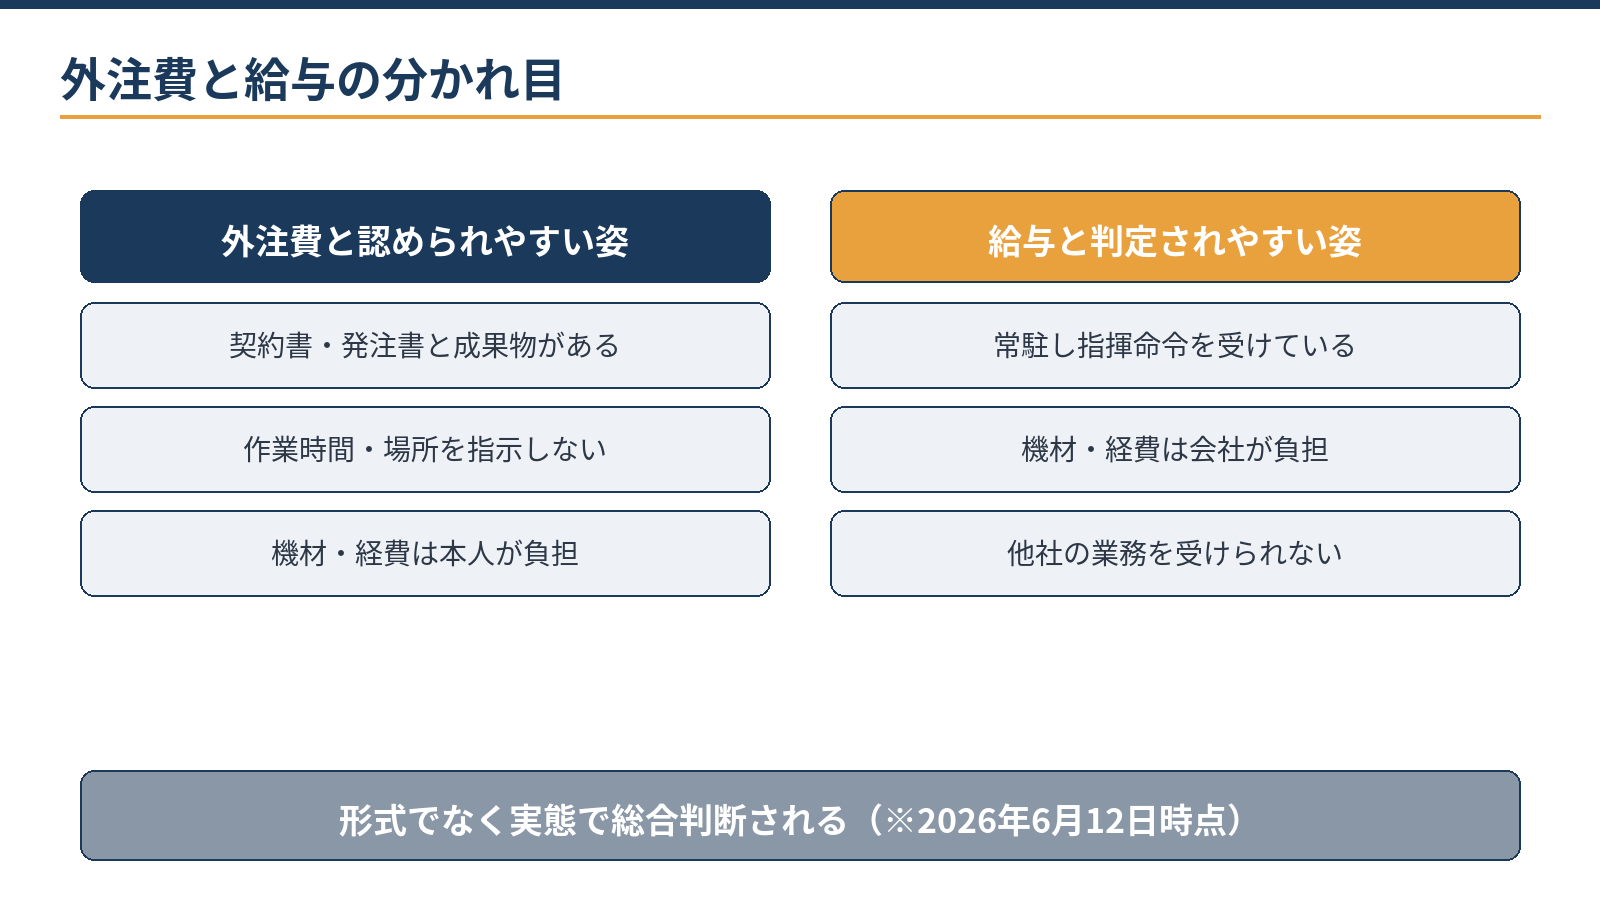
判定は契約書の名前ではなく実態です。国税庁が示している判断の要素は、次のように整理できます。一つの要素で決まるのではなく、積み重ねで総合判断されます。
| 判断の要素 | 外注(業務委託)に近い | 給与(雇用)に近い |
|---|---|---|
| 代わりの人 | 本人以外に作業を任せてもよい | 本人しか作業できない |
| 時間・場所の拘束 | 作業時間や場所を自分で決める | 会社が勤務時間や場所を指定する |
| 指揮監督 | 進め方は本人の裁量 | 作業内容や方法を会社が指示する |
| 完成前の失敗の負担 | 本人が負担する(成果物で報酬が決まる) | 本人は負担しない(時間で報酬が決まる) |
| 機材・経費 | 本人が用意・負担する | 会社が提供・負担する |
源泉徴収にも注意が必要です。システム開発やプログラミングの報酬は、所得税法で源泉徴収の対象として列挙された報酬に当たらず、原則として源泉徴収は不要です。一方、デザイン料・原稿料・講演料などは対象で、1回の支払が100万円以下の部分は10.21%を源泉徴収します。同じエンジニアに開発とデザインを頼むときは、請求書で内訳を分けてもらうと処理を誤りにくくなります。
外注中心で成長してきたIT企業ほど、契約と働き方の点検を定期的に回してくれる税理士の価値が大きくなります。開業期の整理はIT企業の開業届出一覧と設立1期目の税務戦略もご覧ください。
収益認識とストック収益:「いつ売上か」を設計する
受託開発の売上は検収日基準が原則で、検収書(またはそれに代わる記録)の保存が決算の裏付けになります。納品済みでも検収前なら売上ではなく、逆に期末直前の検収は翌期に飛ばせません。
見落としやすいのが、期末に検収が終わっていない案件の原価です。その案件のために支払った外注費や開発者の人件費は、仕掛品として資産に計上し、検収した期の費用にします。売上は翌期なのに原価だけ当期の費用にすると、利益が実態より小さく見え、調査で指摘される原因になります。
SaaSや保守などのストック収益は、利用期間に応じて按分します。年払いの契約を入金月に全額売上にするのは誤りで、未経過分は前受金として負債に置きます。SESは役務を提供した月の稼働に応じて計上し、時間の精算で金額が動く契約は月末の確定額で計上します。
計算例:年払いのサブスクを決算期をまたいで受け取った場合
例えば12月決算の会社が、4月に年額120万円(4月〜翌年3月分)を一括で受け取った場合の仮の計算です。
- 月あたりの売上:120万円÷12か月=10万円
- 当期(4月〜12月)の売上:10万円×9か月=90万円
- 期末の前受金(翌年1月〜3月分):10万円×3か月=30万円
入金した120万円を全額当期の売上にすると、利益が30万円過大になります。
決算期をまたぐ契約ほどこの差が大きく、融資審査で見られる決算書の質にも直結します。経営管理で使うMRR(月次経常収益)と会計の数字を一致させる設計まで踏み込めるかが、IT対応の税理士かどうかの分かれ目になります。
検収書が形式的にもらえない取引では、検収完了のメールや本番公開日の記録を代わりの証憑として残します。期末直前の検収の前倒し・先送りは、調査で計上時期を問われたときに説明が立つかどうかで線が引かれます。
消費税・インボイス:外注先の登録状況と2割特例の終了
外注フリーランスを多く使うIT企業は、外注先がインボイスの登録をしているかで消費税の負担が変わります。免税事業者からの仕入れに認められている経過措置は、2026年10月1日から控除できる割合が段階的に下がりました。
| 課税仕入れの日 | 控除できる割合 |
|---|---|
| 2026年9月30日まで | 80% |
| 2026年10月1日〜2028年9月30日 | 70% |
| 2028年10月1日〜2030年9月30日 | 50% |
| 2030年10月1日〜2031年9月30日 | 30% |
| 2031年10月1日以後 | 0%(控除できない) |
計算例:免税事業者の外注先に税込110万円を支払った場合
- 消費税相当額:110万円×10/110=10万円
- 2026年10月1日〜2028年9月30日の控除:10万円×70%=7万円(控除できない3万円が負担増)
- 2028年10月1日以後の控除:10万円×50%=5万円
外注の量が多いほど負担増は積み上がるため、登録状況の一覧と契約条件の見直しを早めに進めます。
ツールインボイス経過措置の控除額を計算する免税事業者からの仕入れについて、時期ごとに控除できる消費税額を確認できます。計算する
自社が売る側として気をつけたいのが、2割特例の終了です。2割特例は2026年9月30日を含む課税期間で終わり、3月決算法人は2027年3月期、個人は令和8年分までです。個人事業者は、登録しなければ免税事業者になる人を対象に、令和9年分・令和10年分に3割特例を使えます(届出は不要)。法人に後継の特例はありません。
簡易課税を選ぶ場合、受託開発やSaaSなどの情報通信業は第5種(みなし仕入率50%)に当たります。仕入れや外注が多い会社は本則課税のほうが有利なこともあるため、試算して選びます。簡易課税制度選択届出書は、原則として適用したい課税期間の初日の前日までに提出します。ただし、2割特例を使った課税期間の翌課税期間から選ぶなら、その翌課税期間の確定申告期限までに出せば間に合います。
計算例:売上にかかる消費税が100万円の場合の納税額
- 2割特例:100万円×20%=20万円
- 個人の3割特例(令和9年分・令和10年分):100万円×30%=30万円
- 簡易課税(第5種):100万円×50%=50万円(みなし仕入率50%を差し引いた残り)
ツール簡易課税・本則課税・2割特例を比較する売上と仕入れの額から、課税方式ごとの納税額の違いを試算できます。計算する
インボイス制度全体の実務はインボイス制度 完全実務ガイドで整理しています。
契約前の見極め質問
| 質問 | 見るポイント |
|---|---|
| 1. 受託・SaaSなどIT企業の顧問先はありますか | 事業モデル別の経験 |
| 2. 外注費と給与の区分はどう点検しますか | 実態判定の要素を具体的に語れるか |
| 3. 受託の売上はいつ計上しますか | 「検収基準が原則」と即答でき、仕掛品にも触れるか |
| 4. 年払いサブスクの前受金処理はどう設計しますか | ストック収益の実務経験 |
| 5. 外注先のインボイス登録はどう管理しますか | 経過措置の70%・50%の時期を把握しているか |
| 6. 月次でMRR・案件別の数字は出ますか | 管理会計への対応力 |
五番目の項目は時事的に重要です。外注フリーランスを多く使うIT企業は、登録状況の管理と契約条件の調整が今後のコストを左右します。事務所のAI・クラウドの活用度(Claude・Geminiに強い税理士の見極め方)も、ITの会話速度が合うかの判断材料になります。
- 事業モデル(受託・SaaS・SES)ごとの売上の内訳
- 外注先の一覧(個人か法人か、インボイスの登録の有無、契約書の有無)
- 受託案件の検収の記録と、年払い契約の一覧
- 直近の決算書・申告書と、使っている会計ソフト・決済サービス
- 融資・資金調達や上場の予定の有無
顧問料が決まる要素と、任せる範囲の決め方
顧問料は、年商や取引量のほか、記帳を誰がするか、判断が必要な論点の多さ、面談の頻度で決まります。IT企業は記帳量が少なくても論点の難度が高いため、取引件数の少なさがそのまま低い料金につながるとは限りません。
図の見方
一般に、年商が増えるほど取引と論点が増え、顧問料も上がる傾向があります。実際の金額は事務所や依頼範囲によって大きく異なります。当事務所の料金は「料金・契約の流れ」のページでご確認ください。
| 要素 | 顧問料への影響 | IT企業で効くポイント |
|---|---|---|
| 年商・取引量 | 仕訳と確認の量が増えるほど上がる | 件数は少なくても1件ごとの判断が重い |
| 記帳を誰がするか | 記帳代行は自社入力より作業が増える | 銀行・カード・決済サービスの自動連携で軽くできる |
| 論点の難度 | 判断が必要な論点が多いほど上がる | 外注区分、収益認識、仕掛品、インボイス |
| 給与・年末調整 | 人数に応じて作業が増える | 雇用と業務委託が混在すると区分の確認が増える |
| 面談・報告の頻度 | 月次の面談やレポートの有無で変わる | MRRや案件別の月次資料を求めるか |
| 決算・申告 | 決算整理の量と申告書の種類で変わる | 前受金・仕掛品の整理、消費税の申告 |
| 業務 | 自社で回しやすいこと | 専門家に任せたいこと |
|---|---|---|
| 記帳 | 自動連携を使った日々の取込み | 科目・税区分のルール設計、月次の確認 |
| 申告 | 資料の準備 | 法人税・消費税の申告、届出の期限管理 |
| 給与 | 勤怠の集計 | 源泉徴収・社会保険・年末調整、外注との区分 |
| 資金繰り | 入出金予定の更新 | 資金計画、融資向けの月次資料と事業計画 |
比較のコツは、外注契約の点検と収益認識のルール設計が契約に含まれるかを明記してもらうことです。資金調達や上場をいつか視野に入れるなら、月次決算の精度を上げられる事務所かどうかも早めに見ておく価値があります。創業期に融資を予定している場合は、金融機関へ提出できる水準の月次資料が出てくるかも同じ基準で確認してください。
外注の区分や収益の計上ルールは、契約書と働き方の実態で判断が変わります。初回無料で、いまの契約で問題がないかを確認できます。
無料で相談する探し方と切り替えの段取り
探し方は、①経営者コミュニティ・取引先からの紹介、②地域名と「税理士 IT」などでの検索、③金融機関からの紹介が主なルートです。IT企業はオンライン完結と相性がよいため、面談もチャットも速い事務所を選ぶと日常のストレスが減りやすくなります。
- 時期を決める切り替えは決算後すぐが基本です。期中に替える場合は、月次の締めが終わった区切りのよい月を選びます。
- 引き継ぎ資料をそろえる外注先との契約書一式、収益の計上ルール、インボイス登録状況の3点を、決算書・申告書とあわせて渡します。
- 役割分担を決める開発・案件管理・採用は自社にしかできない仕事です。契約形態の税務リスク点検、収益認識のルール設計、調査対応は専門家の領域として切り分けます。
当事務所の支援内容
当事務所は札幌の公認会計士・税理士事務所として、IT企業を含む法人・個人事業主の税務顧問を、継続的な顧問契約で支援しています。外注契約の税務リスクの点検、収益認識のルールづくり、金融機関向けの月次資料の整備まで、日々の経理と一体で対応します。
契約書の論点の洗い出しや収益一覧の整理はAI(Claude)が下準備し、外注費の区分判断と計上基準の決定は有資格者が行います。オンラインで完結する進め方にも対応しています。サービスの内容は会計・税務顧問のご案内をご覧ください。
よくある質問
SESと受託開発で税務上の注意点は変わりますか?
変わります。SESは要員の働き方が給与認定のリスクに直結し、受託は検収のタイミングと仕掛品が収益認識の焦点になります。SESでは、客先が要員に直接指示を出す形が労働者派遣法上の問題になることもあるため、契約と現場の実態をそろえておきます。
自社サービスの開発費は全額経費にできますか?
目的によります。自社で利用するソフトウェアや販売目的のソフトウェアは、資産に計上して償却する処理が原則となる場合があり、研究段階の支出とは区分が必要です。開発の中身ごとにルールを先に決めておくと、決算で慌てにくくなります。
外注エンジニアがインボイス未登録です。どうすべきですか?
2026年10月1日からは控除できる割合が70%、2028年10月1日からは50%に下がるため、負担増を見積もったうえで契約条件の調整を検討します。取引上の立場を使った一方的な値下げは独占禁止法などの問題になり得るため、進め方は専門家と相談してください。
デジタル化・AI導入補助金を使うときの注意点は?
デジタル化・AI導入補助金2026は旧IT導入補助金の後継で、2026年10月時点では通常枠が5万円〜450万円・補助率1/2などの枠があります。補助金は後払いのため、立替えの資金繰りを先に確保し、補助金で取得したソフトウェアなどは圧縮記帳などの処理を検討します。公募の時期と要件は公募要領で確認してください。
決算と申告だけを依頼することはできますか?
当事務所では、決算・申告だけのスポットのご依頼はお受けしていません。外注区分や収益認識は期中の処理で決まるため、日々の経理から継続的に関わる顧問契約でご支援しています。事業モデル・年商の目安・外注先の数・現在の記帳体制をお知らせいただければ、対応範囲と概算をご提示します。
まとめ
IT企業の税理士選びは、外注費・収益認識・インボイス・ストック収益の4論点を、受託・SaaS・SESという自社の事業モデルに即して説明できるかで決まります。外注の給与認定は源泉と消費税の二重の追徴につながり、受託の未検収案件は仕掛品、年払いは前受金で処理します。経過措置70%への縮小と2割特例の終了も踏まえ、顧問料は金額だけでなく含まれる業務で比べてください。
札幌の公認会計士・税理士事務所
IT企業の会計・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)