
雪まつりやオータムフェストなどのイベント出店の収支は、AIを「出店前の見積もり整理」「出店中の日次集計」「出店後の収支報告」の3段階で使い分けると、いくら儲かったかを数字でつかめます。現金の記録、消費税の税率、勘定科目の確定は人と税理士が担う前提で、手順と注意点をまとめました。
この記事の結論
ClaudeやGeminiは、イベント出店の収支管理で「費用の整理・日次集計の下書き・報告書の文書化」にすぐ使えます。出店前に損益分岐点をつかみ、出店中は日次の数字で仕入れと価格を調整し、出店後は収支報告書を次回の計画と帳簿につなげます。
- 出店前・出店中・出店後のフェーズごとに、AIの使い方を変える
- 出店前に損益分岐点の売上を出すと、仕入れ量・価格・人員を決めやすい
- 現金売上はレジや手書きの記録が出発点で、AIは整形と集計を担う
- 実数値は学習に使われない設定で扱い、スタッフの氏名や個人別の支払額は入力しない
- 消費税の税率の区分(軽減8%と10%)や源泉徴収の要否は、顧問税理士に確認する
北海道のイベント出店は、なぜ収支管理が難しい?
雪まつり(2月)・オータムフェスト(9〜10月)・YOSAKOIソーラン(6月)など、北海道の大型イベントは規模が大きく、出店費用も高くなりがちです。集客力が大きい一方で、仕入れ・人件費・テント代・搬入費などの出費が短い期間に集中します。
出店料・什器リース・仮設電気・スタッフの日当・食材の仕入れ・廃棄ロスと、費用の項目が多いのも特徴です。その一方で、レジがない、現金の管理が雑になりやすい、後から集計すると細目がわからなくなる、といった問題が起きやすい構造です。
冬の屋外イベントでは、暖房器具や発電機の燃料、防寒具など、夏の出店とは違う費用もかかります。「売れた感覚はあるけれど、いくら儲かったのかわからない」という状態を防ぐには、出店ごとに費用と売上を分けて記録する仕組みが必要です。
この「費用が多項目で、売上が現金中心」という特性に、AIの整理力は相性がよいのです。北海道の大型イベントは集客力があり、収支の管理がうまく回れば、年間の収益に大きく貢献します。
出店前:費用見積もりを整理し、損益分岐点を出す
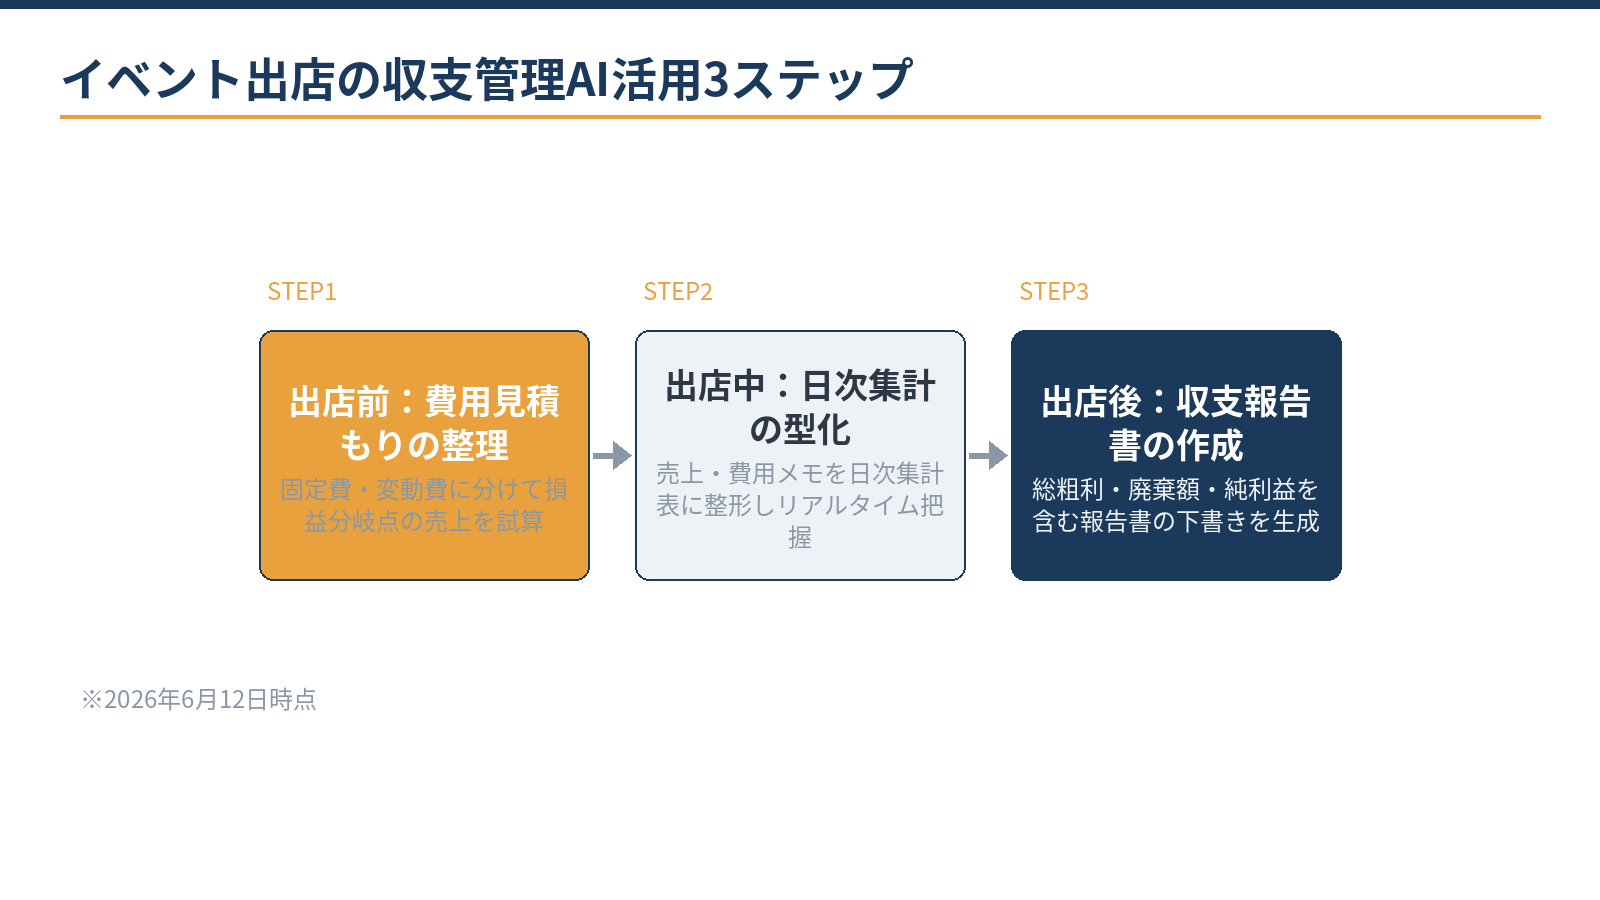
出店前は、費用の見積もりが複数の業者や主催者から集まり、全体像がつかみにくくなります。まずは見積書やメモをAIに渡し、固定費と変動費に分けて整理します。
プロンプト例:「下記の費用メモを、固定費(出店料・リース代・人件費)と変動費(仕入れ・消耗品)に分けて整理してください。合計額と損益分岐点の売上目安も計算し、計算式も示してください」。
損益分岐点の計算は、変動費率と固定費の入力をもとにAIが計算式を組み立て、その出力を人が確認する流れです。計算式を表示させておくと、表計算ソフトや電卓での検算がしやすくなります。
| 費用の項目 | 固定費か変動費か | 帳簿の勘定科目の例 |
|---|---|---|
| 出店料(主催者への支払い) | 固定費 | 支払手数料・賃借料など(会社の方針で統一) |
| テント・什器・調理器具のリース | 固定費 | 賃借料(リース料) |
| 仮設電気・発電機の燃料 | 固定費(使った量で増える部分は変動費) | 水道光熱費 |
| スタッフの日当・アルバイト代 | 固定費(シフトで決まる) | 給料賃金・雑給 |
| 食材・商品の仕入れ | 変動費 | 仕入高 |
| 容器・包材・割り箸 | 変動費 | 消耗品費または仕入高 |
| 搬入・搬出の運送費、車両の燃料・駐車場代 | 固定費 | 荷造運賃・旅費交通費・車両費 |
| キャッシュレス決済の手数料 | 変動費 | 支払手数料 |
計算例:出店期間5日間の損益分岐点
例えば、出店料・リース代・人件費などの固定費が60万円、食材・容器・決済手数料などの変動費が売上の40%の場合です。
- 限界利益率:変動費の40%を除いた60%
- 損益分岐点の売上:60万円÷60%=100万円
- 1日あたりの目標売上:100万円÷5日=20万円
- 20万円の利益を残したい場合:60万円+20万円=80万円、80万円÷60%=約133万円
「この出店で最低いくら売れば黒字になるか」を出店前に把握することが、仕入れ量・価格設定・スタッフ数の判断に直結します。1日あたりの目標売上に直しておくと、当日の売れ行きと比べやすくなります。
出店中:日次の売上・費用メモを集計表に整える
出店中は、1日の終わりにメモした売上と費用をClaudeに渡し、日次集計表に整形する使い方が有効です。スマートフォンで音声入力したメモでも整形できます。
プロンプト例:「今日の売上(品目別)と出費(仕入れ・アルバイト代・交通費)を整理し、累計売上・累計費用・日次粗利を計算してください」。
これを毎日続けると、出店期間中の収益の状況がその日のうちに見えるようになり、「今日から価格を上げる」「明日の仕入れを減らす」といった判断が速くなります。ただし、現金売上の正確な集計は、レジまたは手書きの記録が出発点です。AIはその整形を担います。
- レジの締め:現金の実際の残高を数え、釣り銭として用意した準備金と分ける
- キャッシュレス決済の売上(決済サービスの管理画面の日計)
- 品目別の販売数と、売り切れ・売れ残りの状況
- 税率ごとの売上(持ち帰りの食品と、酒類や会場での飲食の提供を分ける)
- 当日の追加の仕入れや買い出しのレシート
- スタッフの勤務時間(AIには人数と時間の合計で渡す)
- 廃棄した数量と理由
現金の過不足は、その日のうちに確かめる
記録上の売上と実際の現金が合わないときは、その日のうちに原因を確かめ、差額を記録します。数日分をまとめて数えると、原因を追えなくなります。釣り銭の準備金を売上と混ぜないことも大切です。
出店後:収支報告書を作り、帳簿と申告につなげる
出店後の振り返りで「本当に儲かったか」を確かめるには、廃棄ロスや準備にかかった費用まで含めて全費用を整理した収支報告書が必要です。
プロンプト例:「出店5日間の売上・費用の実績を整理し、総粗利・スタッフ人件費・廃棄額・純利益(概算)を含む収支報告書の形式にまとめてください」。
収支報告書には、次の項目をそろえておくと、次回の出店と比べやすくなります。
- 売上(税率別・決済手段別)
- 売上原価(仕入れた額から、残った食材・商品を差し引いた額)
- 粗利と粗利率
- 人件費・出店料・リース代・燃料費などの固定費
- 廃棄の数量と金額
- 営業利益(概算)と、1日あたり・スタッフ1人あたりの数字
この報告書は次回の出店計画に使えるほか、確定申告や月次の帳簿への転記にも活用できます。出店の収入は事業の収入として計上し、費用は各科目に分けて計上します。科目の確定は顧問税理士が行います。
| フェーズ | AIでできること | 人が行うこと |
|---|---|---|
| 出店前 | 費用の整理・損益分岐点の試算 | 仕入れ量・価格・人員の最終決定 |
| 出店中 | 日次の売上・費用メモの整形 | 現金管理・実績の記録・判断 |
| 出店後 | 収支報告書の下書き・次回計画の比較整理 | 科目の確定・帳簿への反映・申告 |
粗利率や営業利益率をどう読み、どこから改善するかは、利益率3指標の見方と改善の方向性が参考になります。
AIに入力してよい情報・いけない情報は?機密ルール
イベント出店の収支をAIに整理させる際の機密ルールは2点です。第1に、出店収入・費用の実数値は、学習に使われない設定で扱います。競合に知られると困る原価の情報や売上の規模が含まれるためです。
第2に、スタッフの氏名や、アルバイト代の個人別の支払明細は入力しません。費用の集計に必要なのは金額の合計であり、個人を特定する情報は要りません。
入力してよい情報の例
- 費用の種類と合計金額
- 品目別の販売数と売上の合計
- スタッフの人数と勤務時間の合計
- 個人が特定されない形に直したメモ
入力しない情報の例
- スタッフの氏名・住所・個人別の支払額
- マイナンバーや口座番号
- お客様の個人情報やカードの情報
- 取引先との契約で秘密とされている条件
AIの出力は、担当者が確認してから帳簿に反映します。計算は表計算ソフトで検算し、消費税の税率や経費になるかといった税務の扱いは、国税庁のタックスアンサーなどの一次情報と顧問税理士で確かめます。AIの回答は、もっともらしくても内容が古い、または誤っていることがあるためです。
- AIに渡してよい情報と、禁止する情報の線引きを決めた
- 会話の内容が学習に使われない設定になっているかを確認した
- 使う業務を、下書き・整理・調べ物に限定した
- 最終確認は人が行う運用ルールを決めた
- 成果の測り方(集計にかかる時間の短縮など)を決めた
経理業務全体でのAIの使い方と、守秘のルールの作り方は、Claude Cowork 経理活用ガイドで詳しく扱っています。
自社でできる範囲と、税理士に任せる範囲は?
出店費用の整理・日次集計の型化・収支報告書の下書きは、自社でAIを使って進められる範囲です。一方、出店収入の申告への計上方法、消費税の課税区分、スタッフへの給与と外注費の区分(源泉徴収の要否)は税務の専門領域です。
| 作業 | 自社とAI | 顧問税理士 |
|---|---|---|
| 費用の見積もり整理・損益分岐点 | 下書きと試算 | 必要に応じて確認 |
| 日次の売上・費用の集計 | 記録と整形 | 月次で内容を確認 |
| 収支報告書 | 下書き | 数字の確認 |
| 勘定科目・消費税の区分 | 案を作る | 確定する |
| 給与・外注費の区分と源泉徴収 | 支払いの情報をそろえる | 判断する |
| 備品の資産計上・減価償却 | 購入の記録を残す | 判断する |
| 確定申告・決算 | 資料を準備する | 作成・申告する |
インボイス制度への対応が必要な取引が含まれる場合は、科目と消費税区分の確認を顧問税理士に依頼すると安心です。「数字の管理はAIと事務所、現場はスタッフ」という分担が、出店ビジネスを続けて収益化するための基本の設計です。当事務所では、出店ごとの部門管理の設計から帳簿づけ、確定申告までを、顧問契約の中でご相談いただけます。
イベント出店を「経営の数字」に落とし込む:部門別の管理と備品の処理
イベント出店の収支をきちんと経営の数字に反映させるには、出店ごとの売上・費用を通常の店舗経営と分けて管理します。クラウド会計ソフトの「部門別」または「プロジェクト別(タグ)」の機能を使うと、通年店舗の損益とイベント出店の損益を分けて集計できます。
AIは、この部門別集計のための元データの整理に役立ちます。プロンプト例:「下記の出店期間中の売上・費用データを、通常店舗分とイベント出店分に分けて整理し、各部門の粗利を計算してください」。出店費用のうち、消耗品・仕入れは変動費、テント・備品のリース代は固定費に分類します。
使った設備・備品を翌年も使う場合は、購入費をその年の経費にするか、資産に計上して複数年にわたり費用にする(減価償却)かの判断が必要です。取得価額による処理の違いは次のとおりです。
| 取得価額 | 処理 | ポイント |
|---|---|---|
| 10万円未満 | 消耗品費などとして、その年の経費 | 使用可能期間が1年未満のものも同様 |
| 20万円未満 | 一括償却資産として、3年で均等に経費にすることも選べる | 償却資産の申告の対象外 |
| 40万円未満 | 少額減価償却資産の特例で、その年に全額を経費(年300万円まで) | 青色申告の中小企業者等が対象。2026年4月1日以後の取得から(2026年3月31日までの取得は30万円未満)。2029年3月31日までの取得が対象 |
| 上記以外 | 耐用年数に応じて減価償却 | テント・発電機・調理器具など、資産の種類で耐用年数が異なる |
少額減価償却資産の特例の改正の内容は、少額減価償却資産の特例が40万円未満に広がった改正の解説で確認できます。
備品は償却資産の申告も忘れずに
事業に使う備品などの償却資産は、毎年1月31日(休日の場合は翌開庁日)までに、資産のある市町村へ申告します。少額減価償却資産の特例でその年の経費にした資産も、申告の対象です。
課税標準額の合計がこの額に満たなければ課税されない「免税点」は、令和9年度分から150万円が180万円に上がります。
出店型ビジネスの確定申告と消費税:押さえるべきポイント
イベント出店の収入は、通常の事業収入と同じく、確定申告(個人事業主)または法人税の申告に含めて申告します。注意すべき点は次の4つです。
1. 出店費用を適切な勘定科目に分ける
出店料・仕入れ・人件費・搬入費などの出店費用は、適切な勘定科目に分類します。AIで整理した費用リストは、顧問税理士が科目を確認して帳簿に反映します。出店のたびに科目が変わると比較ができなくなるため、最初に決めた分類を続けて使います。
2. 消費税の税率と事業区分を、売上ごとに分ける
飲食料品の持ち帰り販売は軽減税率8%、酒類は10%です。テーブルや椅子などの飲食設備で食べてもらう「外食」も10%になります。イベント会場では、出店者が自ら席を設ける場合だけでなく、主催者が設けた飲食スペースを出店者が使える取り決めがあるかどうかでも判断が分かれます。出店要項の内容を顧問税理士と確認し、レジの税率設定と売上の記録をそろえます。
簡易課税を選んでいる場合は、売上の内容で事業区分が分かれます。会場で食べてもらう飲食の提供は飲食店業(第4種・みなし仕入率60%)、仕入れた商品をそのまま売る物販は小売業(第2種・80%)などです。区分ごとに売上を記録していないと、低いほうの率で計算することになる場合があります。
インボイスの登録をしている小規模な事業者は、納税額の計算方法も確認します。2割特例は、個人は令和8年分まで(法人は2026年9月30日を含む課税期間まで)で終わります。登録しなければ免税事業者になる個人には、令和9・10年分の3割特例が設けられました。
無料ツール消費税の計算方法を比較する簡易課税・本則課税・2割特例のどれで計算すると納税額がいくらになるかを、売上と仕入れの金額から比べられます。計算する
飲食料品の税率引下げは、まだ法案の段階
飲食料品の税率を2027年4月1日から2年間1%に引き下げる政府方針が示されていますが、2026年10月時点では法案の審議中で、決まったものではありません。現行の軽減税率は8%です。成立した場合は、レジの税率設定や価格の表示を見直す必要があります。
3. スタッフへの支払いは給与か外注かを分け、源泉徴収を確かめる
アルバイトへの日当は給与にあたり、源泉徴収税額表で源泉徴収の要否と金額を確かめます。日々雇い入れる人には、日額表の丙欄を使います。初めて給与を支払うときは、給与支払事務所等の開設届出書を、開設の日から1か月以内に税務署へ出します。
源泉徴収した税金は、原則として支払った月の翌月10日までに納めます。給与を支払う人が常時10人未満なら、納期の特例の承認を受けて、1〜6月分を7月10日、7〜12月分を翌年1月20日にまとめて納めることもできます。令和8年分の源泉徴収票・給与支払報告書・法定調書は、2027年2月1日が提出期限です。
個人に演奏やデザインなどを依頼して報酬を払う場合は、報酬の種類によって源泉徴収が必要になります。給与か外注かは、契約の形だけでなく、指揮命令の有無や働き方の実態で判断します。
4. 備品の資産計上と、利益が増えたときの法人化
出店で使った備品・設備を翌年以降も使う場合は、前の節の表のとおり、減価償却資産として計上するかを判断します。個人で事業を行っていて利益が増えてきたら、法人化も比較の対象です。
所得税は所得が増えるほど税率が上がる累進税率(5〜45%)です。法人税には、中小法人の年800万円以下の所得に15%の軽減税率があります(2027年3月31日までに開始する事業年度)。社会保険の負担や家族への給与も含めて比べる必要があり、判断の流れは法人化を考えるタイミングと手続きの流れで整理しています。
消費税の税率の区分やスタッフへの支払いの扱いは、出店の形態で変わります。出店前の段階から、初回無料でご相談いただけます。
無料で相談するよくある質問
出店中はスマートフォンしか使えません。それでも使えますか?
使えます。ClaudeやGeminiは、スマートフォンのブラウザやアプリからも利用できます。売上と費用のメモをその日の終わりに入力するだけで、日次集計表が作れます。音声入力したメモでも整形できます。
現金売上がメインです。会計ソフトとの連携はどうすればよいですか?
現金売上は手書きの日次集計表に記録し、出店の終了後にまとめてクラウド会計に入力する方法が現実的です。AIは整形と集計の補助を担い、入力と最終確認は人が行います。クラウド会計の導入についてはクラウド会計の導入支援の記事をご覧ください。
AIの利用料金はどれくらいかかりますか?
2026年6月時点の各社の公表料金では、ClaudeやGeminiの有料プランは月20〜30ドル前後からでした。料金やプランの内容は変わることがあるため、契約前に各社の公式サイトで確認してください。
冬のイベントの出店料を、前の年に支払いました。いつの経費になりますか?
出店料は出店というサービスを受けるための費用なので、原則として出店した年(法人は出店した事業年度)の経費になります。前の年に支払った分は前払費用として資産に計上し、出店した年に経費へ振り替えます。
まとめ
イベント出店は「やってみないとわからない」と言われがちですが、出店前に損益分岐点を出し、出店中は日次で記録し、出店後に収支報告書で振り返れば、「次はどうすれば儲かるか」に数字で答えられるようになります。AIはこの記録・整理・比較のサイクルを速くする道具で、現地での判断やお客様との接点、品質の管理は人の仕事です。消費税の税率の区分、スタッフへの支払い、備品の処理は顧問税理士と確認し、一回一回の出店をデータを積み上げる機会として改善を重ねていきましょう。
札幌の公認会計士・税理士事務所
イベント出店の収支管理・確定申告のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁 インボイス制度(令和8年度税制改正)の特集ページ
- 国税庁 飲食料品の税率引下げの特設ページ(法案段階)
- 中小企業庁「中小企業税制(令和8年度版)」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)