
北海道の中小企業が灯油・燃料費の高騰をAIで分析するなら、会計ソフトの月次データをClaudeやGeminiに渡し、前年同月比の整理、削減策の比較、金融機関への説明文の下書きに使うのが効果的です。冬の5カ月に集中する燃料費を月次で見える化し、省エネ投資の税制や補助金の判断は専門家と確認します。
この記事の結論
燃料費の高騰に対してAIが効くのは、費用データの整理・比較と報告文書の下書きです。原因の断定と対策の決定、税務の処理は人と専門家が担います。
- 即効は「月次推移の整理」「削減策の比較」「金融機関・顧問への報告文の下書き」の3つ
- 燃料費の増加は「単価の上昇」と「使用量の増加」に分けて読むと、打ち手が見える
- 暖房用と車両・機械用で科目を分けて記録すると、分析の精度が上がる
- 省エネ設備は、2026年4月1日以後の取得なら40万円未満で少額減価償却資産の特例の対象になり得る
- 資金繰りに響き始めたら、早めに税理士・金融機関と対応を相談する
北海道の燃料費は経営にどう響く?影響の構造
北海道では、暖房用の灯油・重油が11月から3月の5カ月間、事業所の運営コストに直接響きます。製造業・農業・漁業では機械を動かす燃料(軽油・重油)が、運送業では車両の燃料費が、変動費の主要な項目です。
燃料費は、仕入れの価格(市況)と使用量の両方で変動します。月次で管理しないと、原価率や営業利益が想定外に悪化してから気づくことになります。原価率の見方と改善の打ち手は原価率を改善する4方向の打ち手で詳しく整理しています。
| 燃料 | 主な用途 | 科目の例 | 費用を動かす要因 |
|---|---|---|---|
| 灯油・重油(暖房用) | 事務所・店舗・工場の暖房 | 水道光熱費(工場分は製造原価) | 単価、気温、営業時間 |
| 重油(機械用) | ボイラー、乾燥・加温の設備 | 燃料費、製造原価 | 単価、稼働時間 |
| 軽油 | トラック・重機など | 燃料費、車両費 | 単価、走行距離や稼働量 |
| ガソリン | 営業車 | 車両費、旅費交通費 | 単価、走行距離 |
分析の出発点は、燃料費の増加を「単価の上昇」と「使用量の増加」に分けることです。単価が原因なら仕入先や契約の見直し、使用量が原因なら設備や使い方の見直しと、打ち手が変わるためです。AIは、この変動をどう読み取るかの整理と、報告文書への落とし込みを担います。
即効3シナリオとプロンプト例
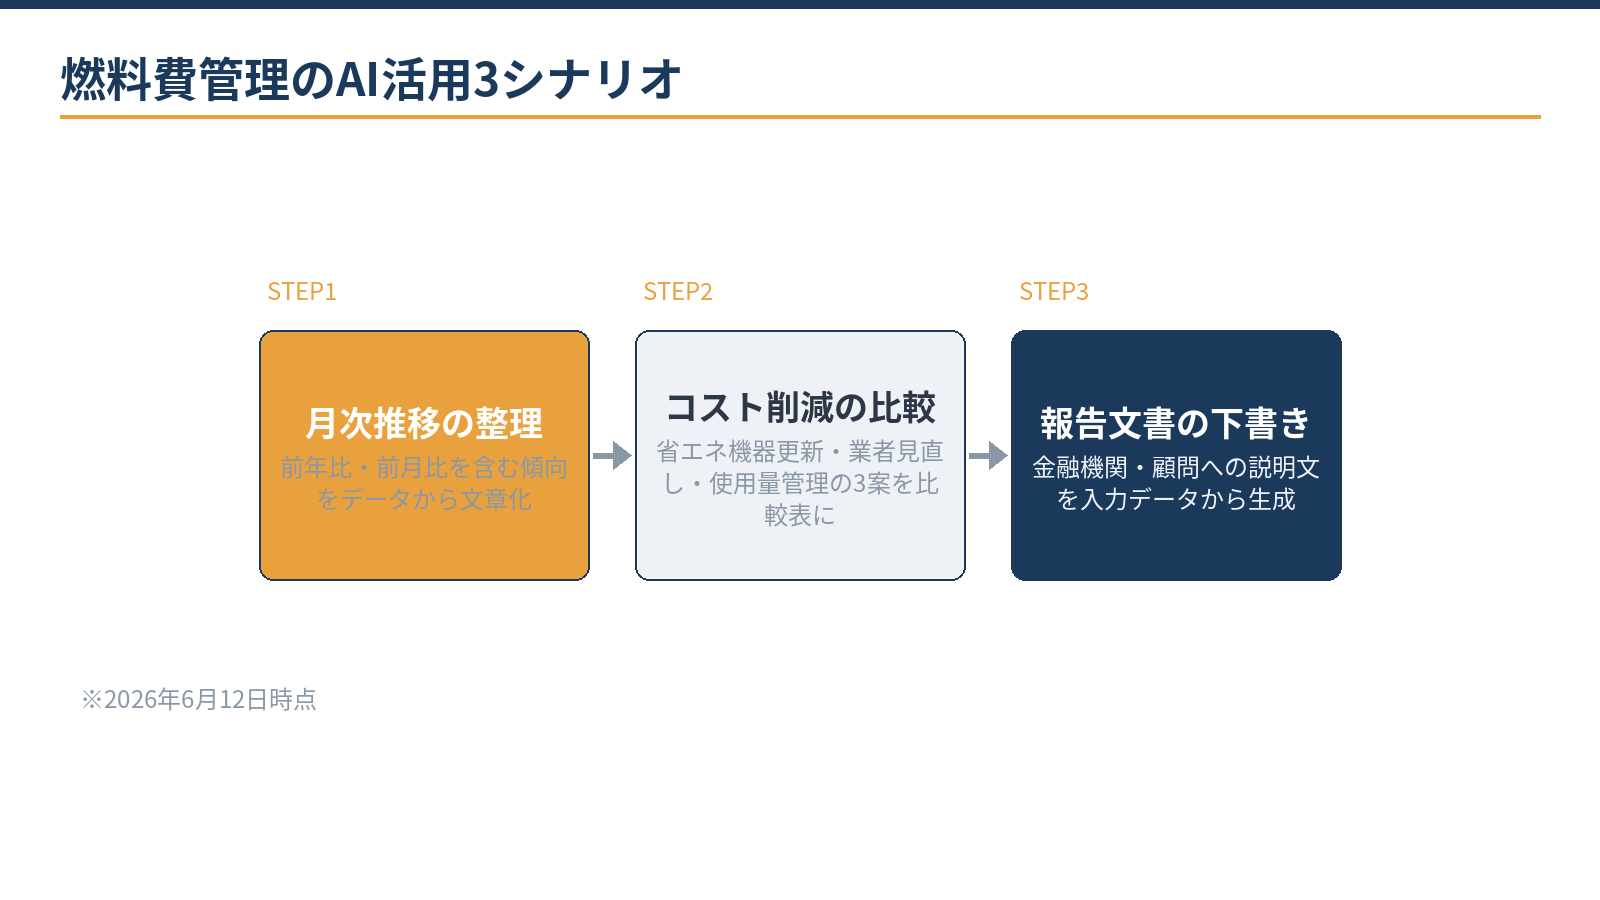
燃料費の管理でAIが力を発揮するのは、数字を読み取って言葉にする場面と、選択肢を並べて比べる場面です。次の3つから始めると効果が見えやすくなります。
シナリオ1:月次燃料費の整理と傾向の把握
会計ソフトから出力した月次の光熱費・燃料費のデータをClaudeに貼り付け、「前年同月比・前月比を含む傾向をまとめ、特に増加が大きい月と要因の仮説を示してください」と依頼します。AIは数値の読み取りと傾向の文章化を担い、原因の断定は経営者・担当者が行います。
灯油の配達伝票や給油の明細から単価と数量を拾って一緒に渡すと、増加の理由を単価と使用量に分けて説明させられます。計算そのものは表計算ソフトで行い、AIには結果の読み取りと説明を任せると、数字の取り違えを防げます。
計算例:灯油代の増加を「単価」と「使用量」に分ける
例えば、前年の1月は灯油2,000リットルを1リットル100円で使い200,000円、当年の1月は2,200リットルを120円で使い264,000円だった場合です。
- 増加額:264,000円−200,000円=64,000円
- 単価の上昇による分:1リットルあたり20円の上昇×当年の使用量2,200リットルで44,000円
- 使用量の増加による分:増えた200リットル×前年の単価100円で20,000円
- 内訳の合計:44,000円+20,000円=64,000円
この例では、増加の約7割が単価の上昇によるものです。仕入先や契約の見直しが優先の打ち手になり、使用量の増加分は気温や営業時間の変化とあわせて確認します。
シナリオ2:コスト削減策の比較整理
「燃料費を削減するための方法として、省エネ機器への更新・供給業者の見直し・使用量の管理の3案を比較表にしてください」と依頼し、選択肢を表にして経営判断の材料にします。比べる観点(初期費用、効果が出るまでの期間、手間、リスク)を指定すると、表の質が上がります。
| 打ち手 | 具体例 | 効く要因 |
|---|---|---|
| 省エネ機器への更新 | ボイラー・暖房設備の更新、断熱材、省エネ型の車両 | 使用量 |
| 供給業者の見直し | 価格の決め方(市況連動か固定か)、配達の頻度と量、複数社の見積り | 単価 |
| 使用量の管理 | 設定温度と稼働時間のルール、アイドリングの抑制、配送ルートの見直し | 使用量 |
シナリオ3:金融機関・顧問への報告文書
業績報告や融資の相談で燃料費高騰の影響を説明する場面では、「下記の数値をもとに、燃料費高騰が利益に与えた影響を2段落程度で説明する文章を作成してください」と依頼します。説明責任を果たすための文書作成に使い、文中の数値が試算表と一致しているかは担当者が確認してから提出します。
燃料費と税務の論点:科目・消費税・設備投資
燃料費に関わる税務の論点は、大きく3つあります。AIで分析する前に、記録の仕方をそろえておくことが、正しい分析の土台にもなります。
第1は科目の区分です。事業所の暖房用燃料は「光熱費」、機械や車両の燃料は「燃料費」または「車両費」と分けるのが一般的ですが、事業の形態によって適切な科目は変わります。製造業では、工場の暖房やボイラーの燃料を製造原価に入れるか販管費に入れるかで、原価率の見え方が変わります。自宅兼事務所の個人事業主は、灯油代を面積などの合理的な基準で按分します。
第2は消費税の区分です。自社で使用する燃料は課税仕入れで、本則課税で仕入税額控除を受けるにはインボイスの保存が必要です。次の点を確認しておきます。
- 給油所のレシートや灯油の請求書に、登録番号など、インボイスの記載事項がそろっているか
- 免税事業者の配達業者などから仕入れている場合、仕入税額の控除は2026年10月1日〜2028年9月30日は70%に縮小している(帳簿に経過措置の適用を記載する)
- 軽油の請求書やレシートに軽油引取税が区分して記載されている場合、その部分の消費税の扱い(課税仕入れに含めない場合がある)を確認する
- ネットで受け取った燃料の請求書は、電子データのまま保存する
第3は省エネ設備投資との関係です。燃料費の削減を目的とした設備更新は、少額減価償却資産の特例の対象になる場合があります。青色申告の中小企業者等は、2026年4月1日以後に取得した40万円未満の資産を、年300万円まで一括で経費にできます(それまでは30万円未満。従業員400人超の法人は対象外、2029年3月31日まで)。詳しくは少額減価償却資産の特例が40万円未満になった改正で解説しています。
無料ツール少額減価償却資産の特例を判定・計算する取得価額を入れて、40万円未満の特例で一括の経費にできる金額と、年300万円の枠の使い方を確認できます。計算する
| 場面 | AIの活用方法 | 人が判断すること |
|---|---|---|
| 燃料費の月次管理 | 推移表の整理・傾向の文書化 | 対策の意思決定 |
| コスト削減の検討 | 選択肢の比較表の作成 | 業者の選定・設備投資の決断 |
| 金融機関への説明 | 影響を説明する文書の下書き | 数値の正確性の確認・提出 |
| 設備更新の検討 | 費用対効果の比較の整形 | 税務上の処理方法の確定 |
省エネ設備投資をAIで検討する
燃料費高騰への根本的な対策は、省エネ設備への更新です。ボイラー・暖房設備・断熱材・省エネ型車両への切り替えが候補になり、こうした投資の費用対効果の試算をAIに整理させることができます。
プロンプト例:「年間燃料費が200万円で、省エネ設備への更新費用が150万円の場合、削減率20%と仮定したときの回収年数の計算と、設備投資の税務上の処理(減価償却か一括費用計上か)の比較を整理してください」。
計算例:省エネ設備の単純回収年数
例えば、上のプロンプトと同じ前提(年間燃料費200万円、更新費用150万円、削減率20%)の場合です。
- 年間の削減額:200万円×20%=40万円
- 単純回収年数:150万円÷40万円=3.75年
単純回収年数には、税制による納税額の変化、借入の利息、保守費用、燃料単価の変動は入っていません。AIに整理させた後、前提を変えた複数のパターンで確かめます。
更新費用が40万円以上の設備は、耐用年数にわたって減価償却するのが原則です。中小企業経営強化税制(経営力向上計画の認定を受けた設備で、即時償却か税額控除10%。資本金3,000万円超は7%)や中小企業投資促進税制(特別償却30%か税額控除7%)を使える場合もあり、いずれも2027年3月31日までの取得が期限です。期限後の延長は2026年10月時点で決まっていません。
無料ツール減価償却費を定額法で計算する取得価額と耐用年数から、毎年の償却費と未償却残高の推移を確認できます。計算する
実際の税務処理の決定は、顧問税理士と相談してください。公的な補助金で設備投資を支援する制度は、年度・公募回によって変わるため、申請前に最新の公募要領を確認します。補助金は採択されても入金が事業の完了と報告の後になるのが一般的で、交付決定より前に発注した設備は対象外になる制度もあります。補助金で取得した設備は、圧縮記帳で課税のタイミングを調整できる場合があります。
省エネ設備の税制・補助金・借入の組み合わせは、投資額と会社の状況で最適な形が変わります。投資を決める前に、初回無料で確認できます。
無料で相談する燃料費管理を経営改善につなげる:月次レポートの型化
燃料費の月次整理を習慣にすると、「夏季と冬季の費用差が年間でいくらか」「前年から単価がどれだけ上がったか」「設備更新後に費用がどう変わったか」といった問いに、すぐ答えられるようになります。金融機関からの事業報告の求めや、税理士との月次の打合せでも使えるデータです。
プロンプト例:「下記の過去12カ月の燃料費月次データから、季節変動パターン・前年比・最も費用が高い月と低い月の差額を整理し、経営上の注意点を3点挙げてください」。毎月同じ項目で並べておくと、AIに渡すデータの形も毎回そろいます。
| レポートの項目 | 見る理由 | データの出どころ |
|---|---|---|
| 燃料の種類別の金額 | どの燃料が増えたかをつかむ | 会計ソフトの補助科目別の元帳 |
| 単価と使用量 | 市況の影響と使い方の影響を分ける | 配達伝票・請求書・給油カードの明細・検針票 |
| 前年同月比 | 季節の影響を除いた変化を見る | 前年の月次推移表 |
| 売上高に対する比率 | 価格への転嫁が必要かを判断する | 月次の損益計算書 |
| 予算との差 | 対策の効果を確かめる | 年度の予算 |
このような「経営の視点での読み取り」をAIと一緒に行うことで、数字を見る習慣が定着します。管理会計の考え方は月次の数字を経営に使う管理会計の始め方で紹介しています。冬の燃料費の増加は、賞与や納税と重なる時期の資金繰りにも響くため、月次の数字から先回りして資金を確保しておくことが大切です。
機密ルールと、自社でできる範囲・専門家の領域
燃料費のデータをAIに入力する際の機密ルールは2点です。第1に、会社の燃料費・経費の実数値は、入力データが学習に使われない設定で扱います。月次や年間のコスト構造は会社の機密情報です。供給業者との契約単価や取引条件は、相手との約束で開示が制限されていることもあるため、業者名は伏せて渡します。
第2に、金融機関への提出資料を作る場合は、AIの出力を下書きとして使い、担当者が数値の正確性を確認してから提出します。「下書きと整理はAI、確定と提出は人」の原則は、資金繰りの管理でも同じです。税制の条件をAIに尋ねた場合は、国税庁や中小企業庁の一次情報で確かめてから使います。AIは改正前の情報で答えることがあるためです。
自社でAIを使って進められる範囲
- 燃料費の月次の整理と傾向の文書化
- 報告文書の下書き
- コスト削減の選択肢の比較表
- コスト地図(後述)のたたき台づくり
専門家と進める領域
- 省エネ設備の減価償却・税制の選択
- 補助金の申請書の最終確認と会計処理
- 金融機関への正式な業績報告
- 資金繰りの見通しと借入の検討
特に、燃料費の高騰が続いて資金繰りに影響が出てきた場合は、早めに顧問税理士・金融機関と対応策を相談することが重要です。借入の準備の流れは融資・資金調達ガイドで確認できます。当事務所は税務顧問にとどまらず、燃料費の管理・設備投資の税務処理・資金繰りの支援まで、継続的な顧問契約の中で伴走しています。
札幌市・北海道の制度融資も選択肢に
札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%上乗せされています。北海道の中小企業総合振興資金にも目的別の貸付があります。対象や条件は時期によって変わるため、利用を考えるときは各窓口の最新の案内で確認してください。
燃料費を経費削減の起点にする:「コスト地図」の作り方
燃料費の管理を突き詰めると、事業所全体のコストの見直しにつながります。AIを使って「コスト地図」を作る手順は次のとおりです。
- 関連する経費を取り出す月次の経費データから、燃料費・水道光熱費・設備のリース料・修繕費を取り出してAIに渡します。
- 費用の性質で分類させる「下記の固定費・準固定費・変動費を分類し、年間合計と前年比を含む一覧表を作成してください」と依頼します。
- 削減余地の仮説を出させる「この中で削減余地が大きいと想定される上位3項目と、削減アプローチの仮説を示してください」と続けます。
- 打ち手を決めて月次で追う選んだ打ち手ごとに目標と担当を決め、月次レポートで効果を確かめます。
AIが出した仮説は「たたき台」であり、業者の変更・設備の更新・使用量の管理のどれが自社に合うかは経営者が判断します。燃料費を含めたコスト全体の見直しは、利益率の改善と資金繰りの安定につながります。考え方は利益率改善の基本となる3つのアプローチも参考にしてください。
AIを業務に使う前に、次の5つを決めておきます。
- AIに渡してよい情報・禁止する情報の線引き
- 学習に使われない設定の確認
- 使う業務(下書き・整理・調べ物)の限定
- 最終確認は人が行う運用ルール
- 成果の測り方(時間短縮など)
よくある質問
燃料費の予算・実績の比較表をAIで作れますか?
作れます。予算と実績の数値をテキストで貼り付け、「月次の予算・実績比較表を作成してください」と指示すれば整形できます。グラフの作成は、ExcelやGoogleスプレッドシートと組み合わせるのが効率的です。
燃料費のデータは、どこから集めればよいですか?
金額は会計ソフトの元帳から、単価と数量は灯油の配達伝票・請求書、給油カードの利用明細、検針票から集めます。燃料ごとに補助科目を分けて記帳しておくと、毎月の集計の手間が大きく減ります。
AIの集計結果は、そのまま信用してよいですか?
そのままは使わないでください。AIは数値の読み取りや計算を誤ることがあります。合計が試算表と一致するかを確かめ、計算は表計算ソフトで行い、AIには結果の解釈と文章化を任せる分担が安全です。
燃料費の上昇分を、販売価格に転嫁したいときは?
燃料費の売上高に対する比率と前年からの上昇幅を数字で示し、取引先への説明文の下書きをAIで作ると準備が早く進みます。値上げの設計そのものは、北海道の値上げ・価格戦略をAIで設計する考え方で整理しています。
補助金で省エネ設備を導入できますか?
省エネ設備の投資を対象とする補助金は、国や北海道などに複数の制度があります。制度の内容は年度・公募回で変わるため、中小企業庁や北海道のサイトで現在の公募情報を確認してください。申請の準備と会計処理については、当事務所でもご相談を受けています。
まとめ
北海道の燃料費は、冬の5カ月を中心に経営コストの主要な項目です。AIは月次の整理・削減策の比較・報告文書の下書きに使い、増加を単価と使用量に分けて読むことで打ち手がはっきりします。科目と消費税の記録をそろえ、省エネ設備は少額減価償却資産の特例や経営強化税制、補助金の期限と要件を確かめて判断します。実数値は学習に使われない設定で扱い、資金繰りに響き始めたら早めに税理士・金融機関と相談しましょう。
札幌の公認会計士・税理士事務所
燃料費の管理と資金繰り・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年7月 公開/2026年10月 改訂(単価と使用量の分解、消費税の経過措置70%、少額減価償却資産と経営強化税制の期限、回収年数の計算例、札幌市融資の利率変更を反映)