
監査報酬に一律の相場はなく、報酬は「監査工数×時間単価」で決まります。工数は会社の規模を土台に、拠点・在庫・会計上の見積りといった複雑さと経理体制で大きく変わるため、同じ売上規模でも差が出ます。決まり方を知れば、見積もりの妥当性を確かめ、報酬を抑える準備ができます。
この記事の結論
監査報酬は「監査工数×単価」で決まり、工数は規模・複雑さ・経理体制の3層で変わるため、売上規模だけで決まる一律の相場はありません。会社の努力で減らせるのは経理体制の層で、見積もりは監査時間の前提・初年度加算・増減条件まで確認します。
- 報酬の根拠は工数。担当者ごとの単価と、交通費・確認状の発送費などの実費を加えて積み上げる
- 規模は工数の土台で、拠点・在庫・会計上の見積りといった複雑さで大きくぶれる
- 月次決算の精度と残高照合を先頭に、経理整備の7項目が報酬の抑制と決算早期化の両方に効く
- 見積書は、監査時間と往査日数・初年度加算・増減の扱い・実費の範囲を確認する
- 相場感は、同業・同規模の上場会社が有価証券報告書で開示する監査報酬が手がかりになる
監査報酬の相場はいくら?一律の目安がない理由
「監査報酬の相場はいくらか」は、初めて会計監査を受ける会社が最初に調べる論点です。ただ、監査報酬に一律の相場はありません。報酬は「監査時間×時間単価」を基本に決まり、拠点数が多い、子会社を多数抱える、棚卸資産が複雑、海外取引があるといった要因で工数が増え、報酬も上がるためです。同じ売上高でも、業種や決算の複雑さで2〜3倍の開きが出ることも珍しくありません。
近年は監査法人の人員不足や物価上昇を背景に、監査報酬は緩やかな上昇傾向にあります。中小・新興の監査法人から大手への変更を検討する場合は、報酬の増額を見込んでおく必要があります。
監査が必要になる主な場面
| 監査の種類 | 対象になる主な会社 | 費用を考えるときの視点 |
|---|---|---|
| 会社法監査 | 会社法上の大会社(資本金5億円以上または負債200億円以上) | 法定の監査で、計算書類全体が対象になる |
| 金融商品取引法監査 | 上場会社など | 財務諸表の監査に内部統制の監査が加わり、工数が大きい |
| 上場準備の監査 | 上場を目指す会社 | 上場申請に必要な直前2期分の監査証明から逆算して契約する |
| 法令で求められる監査 | 一定規模以上の医療法人・社会福祉法人など | 法人の種類ごとの会計基準に沿った準備が必要 |
| 任意監査 | 親会社・金融機関・取引先の要請を受けた会社など | 対象範囲を絞って費用を抑える工夫ができる |
会社法上の大会社でなければ、法定の会計監査義務はありません。任意監査の場合は、対象範囲を絞って費用を抑える工夫も可能です。そもそも会社法監査の対象になるかの判定は会社法監査が必要になる会社(資本金5億円・負債200億円基準)で確認できます。
相場感を自分で確かめる方法
上場会社は、有価証券報告書の「監査報酬の内容等」で、監査公認会計士等に支払った報酬の額を開示しています。同業で規模の近い上場会社の開示を金融庁のEDINETで見れば、拠点数や子会社の有無と報酬の関係をつかむ手がかりになります。
ただし上場会社の報酬には内部統制の監査なども含まれるため、非上場の会社法監査や任意監査にそのまま当てはめることはできません。開示の金額は「自社より複雑な会社の例」として、規模・拠点・在庫の違いを考えながら読むのが実務的な使い方です。
監査報酬は「監査工数×単価」で決まる
監査報酬は、監査人が監査計画で見積もった監査時間(工数)に、担当者ごとの時間単価を掛けて積み上げる構造です。会社の言い値でも監査人の言い値でもなく、根拠は工数にあります。報酬は監査契約の締結時に書面で合意し、会社の状況の変化に応じて毎期見直されるのが一般的です。
| 構成要素 | 中身 | 主な変動要因 |
|---|---|---|
| 監査工数 | リスク評価・往査・残高確認・棚卸立会などの手続時間 | 規模・複雑さ・経理体制 |
| 単価 | 担当階層(責任者・主査・スタッフ)ごとの時間単価 | 監査人の体制・チーム構成 |
| 実費 | 往査の交通費・宿泊費、確認状の発送費など | 拠点の所在地・数 |
同じ売上規模でも、在庫の有無や拠点数で工数は大きく変わります。だから「売上◯億円なら報酬◯百万円」という一覧表は実態とずれやすくなります。この記事があえて規模別の金額表を載せないのは、決まり方を知るほうが見積もり交渉にも準備にも役立つからです。
会社規模別の「目安」の正しい読み方
規模が大きいほど監査工数が増えること自体は事実です。取引件数が増えれば検証するサンプル件数が増え、残高項目が増えれば確認・突合の対象が増えるためです。
| 規模で増えるもの | 監査手続への影響 |
|---|---|
| 取引量 | 証憑突合・検証するサンプル件数が増える |
| 残高項目 | 残高確認状・銀行確認の対象が増える |
| 拠点・子会社 | 往査・実地棚卸立会の日数が増える |
| 会計上の見積り | 引当金、工事契約の進捗度、固定資産の減損など、検証の深い論点が増える |
ただし規模は工数の土台にすぎません。例えば同じ売上30億円でも、単一拠点・在庫なしのサービス業と、3拠点・在庫ありの製造業では、棚卸立会と原価計算の検証の分だけ後者の工数が大きくなる傾向があります。
規模別の目安を見るときは「自社の複雑さでどちらにぶれるか」をあわせて読むのが実務的な使い方です。業種の影響も小さくありません。建設業なら工事の進捗度の検証、不動産業なら物件の評価、多店舗の小売なら店舗ごとの在庫管理など、業種固有の論点が工数に上乗せされます。
道内に拠点が分散している会社の場合
往査や実地棚卸の立会いが札幌から離れた拠点で行われる場合、交通費・宿泊費などの実費と、移動にかかる日数が工数に加わります。冬季に決算日や棚卸を迎える会社は、移動の遅れも見込んで日程を組んでおくと、手続の後ろ倒しを防げます。拠点ごとの棚卸の手順をそろえておくことも、立会いの日数を抑える準備になります。
報酬を決める3つの層:動かせない要因と減らせる要因
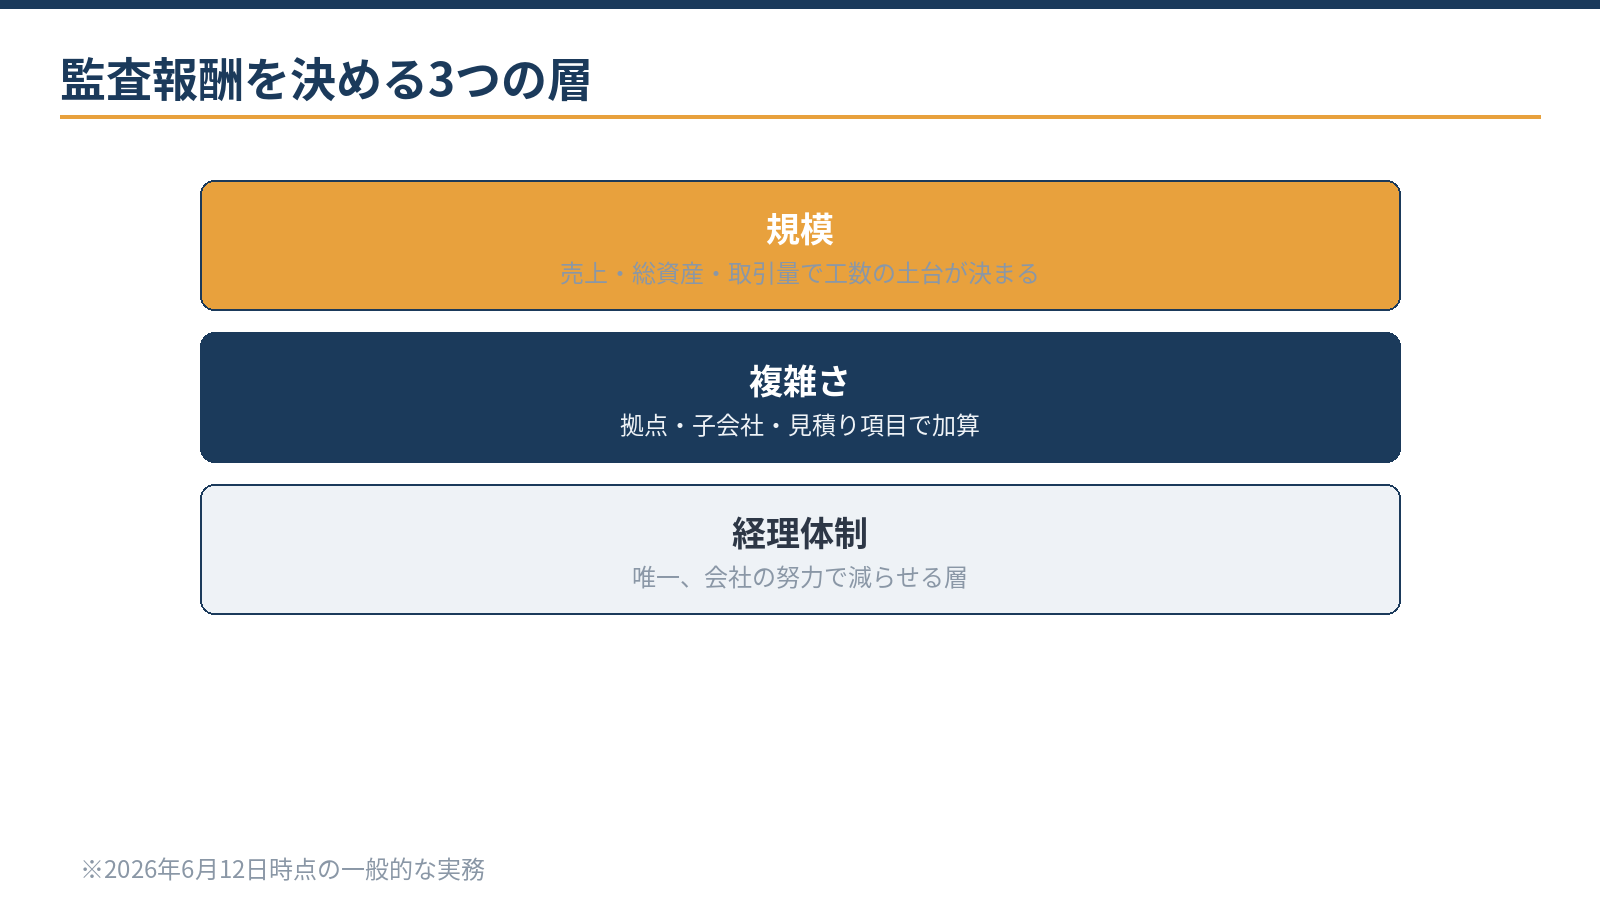
第1層の規模(売上・総資産・取引量)は短期では動かせません。第2層の複雑さ(拠点・子会社・見積り項目)は、組織や取引の設計で中期的に変わる要素です。第3層の経理体制は、会社の努力で1年以内に動かせる層といえます。
| 層 | 中身 | 動かせる時間軸 | 会社の打ち手 |
|---|---|---|---|
| 第1層:規模 | 売上・総資産・取引量 | 短期では動かせない | 工数の土台として前提にする |
| 第2層:複雑さ | 拠点・子会社・会計上の見積り項目 | 中期的に変わる | 拠点の集約、子会社の整理、会計方針の整理 |
| 第3層:経理体制 | 月次決算・残高照合・資料の整理・承認の記録 | 1年以内に動かせる | 次の節の整備7項目 |
例えば残高照合を月次の習慣にするだけで、期末の確認差異の調査時間が減る場合があります。中期では、拠点の集約や子会社の整理が監査工数の削減につながることもあり、組織設計の意思決定に監査コストの視点を加える価値があります。監査報酬の相談が「いくらに値切るか」ではなく「どの層に働きかけるか」の話になる理由がここにあります。
経理整備で工数を減らす:見積もり前にできる7項目
監査工数が膨らむ主な要因は、手続そのものより「待ち時間」と「再依頼」です。依頼した資料がすぐ出る会社と、出てこない・出ても数字が合っていない会社では、同じ規模でも監査時間が変わってきます。
| 整備項目 | 工数への効き方 |
|---|---|
| 月次決算の精度向上 | 期末の修正仕訳が減り、検証が速く終わる |
| 債権債務の残高照合の習慣化 | 確認状の差異調査が減る |
| 証憑のデータ整理 | 資料依頼への対応が速くなる |
| 実地棚卸の手順文書化 | 立会が円滑になり追加手続を防ぐ |
| 固定資産台帳の整備 | 現物照合・減価償却の検証が速い |
| 規程・承認フローの文書化 | 内部統制の評価が進めやすい |
| 監査対応窓口の一本化 | 質問の往復回数が減る |
具体例:資料依頼が50項目ある場合
例えば資料依頼が50項目あるとして、初回提出で8割が揃う会社なら再依頼は10項目、5割しか揃わない会社なら25項目です。再依頼のたびに監査人の確認と待ち時間が生じるため、同じ規模でも監査時間に差が出ます。
着手の順番としては、月次決算の精度と残高照合の二つが先です。この二つは監査の主要手続(検証と確認)に直結し、整備の効果がそのまま工数に表れやすくなります。この整備は監査報酬の抑制と同時に、決算の早期化や金融機関への説明力の向上にもつながります。
証憑のデータ整理では、電子取引で受け取った請求書や領収書を、2024年1月1日以後は電子データのまま保存する必要があります。日付・金額・取引先で検索できる形で保存しておくと、資料依頼にもすぐ応じられます。月次決算の高度化はクラウド会計の導入支援とセットで進めるのが近道です。
見積もりの取り方と確認する4点
見積もりは、予備調査(ショートレビュー)を経たものほど前提が現実的になります。初年度は期首残高の検証など固有の手続が乗るため、はじめての会計監査:監査初年度の準備と1年の流れもあわせてご覧ください。見積書では次の四点を確認します。
- 前提となる監査時間と往査日数
- 初年度加算の有無と内容
- 会社側の準備状況によって工数が増減した場合の取り扱い
- 実費の範囲
極端に低い見積もりは、期末に手続が回らず日程遅延につながるリスクもあるため、金額だけで選ばないことをおすすめします。資料の整備・窓口の設置・日程調整は自社でできる範囲です。会計方針の整理、内部統制の設計、監査人との論点調整は専門家の領域です。監査人は独立性の要請から、その会社の体制づくりを兼ねられません。
個人の公認会計士に依頼するときは源泉徴収が必要
監査法人ではなく個人の公認会計士に監査を依頼する場合、会社は報酬を支払うときに所得税・復興特別所得税を源泉徴収して納めます。1回の支払額のうち100万円以下の部分は10.21%、100万円を超える部分は20.42%で、消費税の額が区分して表示されていれば税抜の金額で計算できます。監査法人への支払いは源泉徴収の対象外です。2027年1月1日以後も、10.21%・20.42%の税率は変わりません。
計算例:個人の公認会計士に報酬を支払う場合
例えば、1回に支払う報酬が200万円(税抜、消費税は区分表示)の場合です(金額は計算のための仮の数字です)。
100万円を超える部分は200万円−100万円=100万円で、源泉徴収税額は100万円×20.42%+102,100円=306,300円です。102,100円は、100万円までの部分にかかる10.21%の税額です。
ツール報酬・料金の源泉徴収税額を計算する公認会計士・税理士などへの報酬額を入れると、源泉徴収する税額を計算できます。計算する
見積もりの前提が自社の実態に合っているか、整備で減らせる工数がどこにあるかは、決算書と経理の状況から確認できます。初回相談は無料です。
無料で相談する当事務所が支援できること:監査の受け入れ準備
当事務所は税務顧問にとどまらず、監査を受ける会社側の経理体制の整備と監査対応の支援を行っています。監査人は独立性の要請からその会社の体制づくりを兼ねられないため、受け入れ準備は会社側に立つ専門家が担う役割です。
ご相談の際によく確認するのは、監査が必要になった背景(親会社の要請、上場準備、大会社への該当など)、直近の決算書と月次決算の状況、資料依頼に応じられる社内の体制です。見積もりの前に次の順で準備を進めると、監査人との間で工数の前提をそろえやすくなり、初年度の質問の往復も減らせます。
- 背景と監査の範囲を確認する誰の要請で、どの財務書類について、いつから監査を受けるのかを整理します。
- 経理体制を診断する月次決算の精度、残高照合、固定資産台帳、棚卸の手順など、整備7項目の現状を確かめます。
- 資料依頼リストと規程を整える監査人から求められやすい資料の一覧と、経理規程・承認フローの文書を準備します。
- 会計方針の論点を整理する収益の計上時期、引当金、在庫の評価など、監査で議論になりそうな論点と整備の優先順位を決めます。
- 予備調査と見積もりに臨む説明資料がそろった状態で監査人の予備調査を受け、見積もりの前提を確認します。
状況を伺ったうえで、対応範囲と概算をご提示します。税務顧問とあわせた支援の内容は会計・税務顧問のご案内でご覧いただけます。
監査の1年:工数はどこで使われるか
監査時間の使われ方を知っておくと、整備の優先順位がさらに具体的になります。監査は期末だけの行事ではなく、年間を通じた手続の積み上げです。
| 時期 | 監査人の主な手続 | 会社側の関与 |
|---|---|---|
| 監査計画(期首前後) | リスク評価・監査計画の策定 | 事業や組織の変化を説明する |
| 期中 | 内部統制の評価・往査 | 承認記録・証憑の提示、質問対応 |
| 期末前 | 実地棚卸の立会、残高確認状の発送 | 棚卸の実施、確認先リストの準備 |
| 期末後 | 決算数値の検証、計算書類のチェック | 決算資料の提出、修正の反映 |
会社側の対応が遅れると、このサイクル全体が後ろにずれ、監査人の待ち時間がそのまま工数になります。逆に、期中の依頼に即応できる会社は、期末後の集中負荷も小さくなる傾向があります。監査報酬の議論は、金額の交渉からではなく、この1年の絵を監査人と共有するところから始めるのが近道です。
よくある質問
初年度の監査報酬が高くなりやすいのはなぜですか?
期首残高の検証、会社の事業・経理環境の理解、会計方針の整理など、初年度だけの手続が乗るためです。2年目以降は会社側の習熟も進み、工数が落ち着いていくのが一般的です。見積もりの段階で初年度固有分の内訳を確認しておくと、2年目以降の見直し交渉の材料になります。
監査報酬の値下げ交渉はできますか?
単価の交渉余地は限られます。建設的なのは工数の根拠を確認し、会社側の整備で工数自体を減らすことです。整備の実績を示して、翌期の見直しを相談する方法が現実的です。
監査報酬と税務顧問料は別ですか?
別です。監査人への報酬と、税務顧問や監査受け入れ支援の費用は性質が異なります。経理体制づくりの支援は独立性の要請から監査人が兼ねられないため、全体の費用は監査・税務・受け入れ支援の3つに分けて設計します。
相談・依頼はどう進めればよいですか?
監査が必要になった背景と直近の決算書をお知らせください。お問い合わせフォームから「監査対応の相談」とご連絡いただければ、状況を伺ったうえで対応範囲と概算をご提示します。料金・契約・業務フローもあわせてご覧ください。
まとめ
監査報酬は一律の相場ではなく「監査工数×単価」で決まり、規模は工数の土台にすぎず、拠点・在庫・見積りといった複雑さで大きくぶれます。会社の努力で減らせるのは経理体制の層で、月次決算の精度と残高照合を先頭にした整備7項目は、報酬の抑制と決算早期化の両方に効きます。見積もりは監査時間の前提・初年度加算・増減条件・実費の範囲まで確認し、相場感は同業の上場会社の開示で補いましょう。
札幌の公認会計士・税理士事務所
監査の受け入れ準備・経理体制整備のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂