
個人事業主の節税は「どれからやるか」の順番が大切です。お金が手元から消えない制度(青色申告・小規模企業共済・iDeCo)を最初に埋め、次にどうせ使うお金を控除に変え、支出を伴う対策は目的があるときだけ使います。7つのメニューの効果・上限・注意点を、令和8年分の制度で整理しました。
この記事の結論
節税は3層で考え、お金が消えない第1層から順に埋めます。経費を増やすだけの節税は手元資金を減らすだけになりやすく、順番を誤ると本末転倒です。
- 第1層:青色申告特別控除(令和8年分は最大65万円)・小規模企業共済・iDeCo
- 第2層:ふるさと納税と、経費・家事按分の漏れの回収
- 第3層:経営セーフティ共済(課税の繰り延べ)と設備投資のタイミング
- iDeCoの上限は、2026年12月拠出分から自営業者で月7.5万円に上がる
- 少額減価償却資産の特例は、2026年4月1日以後の取得から40万円未満に拡大
7つの節税メニューの上限と注意点(早見表)
個人事業主が使える主な節税策の上限と注意点を、令和8年分(2026年分)の制度で整理すると次のとおりです。
| 節税策 | 控除・経費の上限(目安) | 主な注意点 |
|---|---|---|
| ①青色申告特別控除 | 最大65万円(複式簿記+期限内申告+e-Taxか電子帳簿保存) | 令和9年分以後は要件を満たすと75万円。費用をかけずに取れる最大級の控除 |
| ②小規模企業共済 | 掛金の全額が所得控除(月1,000円〜7万円、年最大84万円) | 廃業・退職時に受け取る。加入期間が短いうちの任意解約は元本割れの可能性 |
| ③iDeCo(個人型確定拠出年金) | 掛金の全額が所得控除(自営業者など第1号は2026年11月拠出分まで月6.8万円、12月拠出分から月7.5万円) | 原則60歳まで引き出せない。国民年金基金・付加保険料と合算の枠 |
| ④経営セーフティ共済 | 掛金の全額が必要経費(月5,000円〜20万円、累計800万円まで) | 2024年10月1日以後に解約すると、その後2年間は再加入しても掛金を経費にできない。解約手当金は収入になる |
| ⑤青色事業専従者給与 | 仕事の内容に見合った額を全額経費(要届出) | 労務の実態が必要。専従者は配偶者控除・扶養控除の対象外 |
| ⑥自宅兼事務所の家事按分 | 事業に使った割合分(面積・時間などで算定) | 按分の基準を書面で残しておくと説明しやすい |
| ⑦少額減価償却資産の特例 | 取得価額40万円未満を取得した年に全額経費(年300万円まで) | 青色申告の中小事業者が対象。2026年3月31日までの取得は30万円未満。期限は2029年3月31日 |
数字は上限の目安で、実際にどれだけ税金が減るかは所得の水準で変わります。そこで、次の3層の考え方で取り組む順番を決めます。
節税の優先順位:3層で考える
節税は、①お金が出ていかない・将来戻ってくるもの、②もともと使うお金が控除になるもの、③支出を伴うもの、の3層で考え、上の層から埋めていく進め方が基本です。
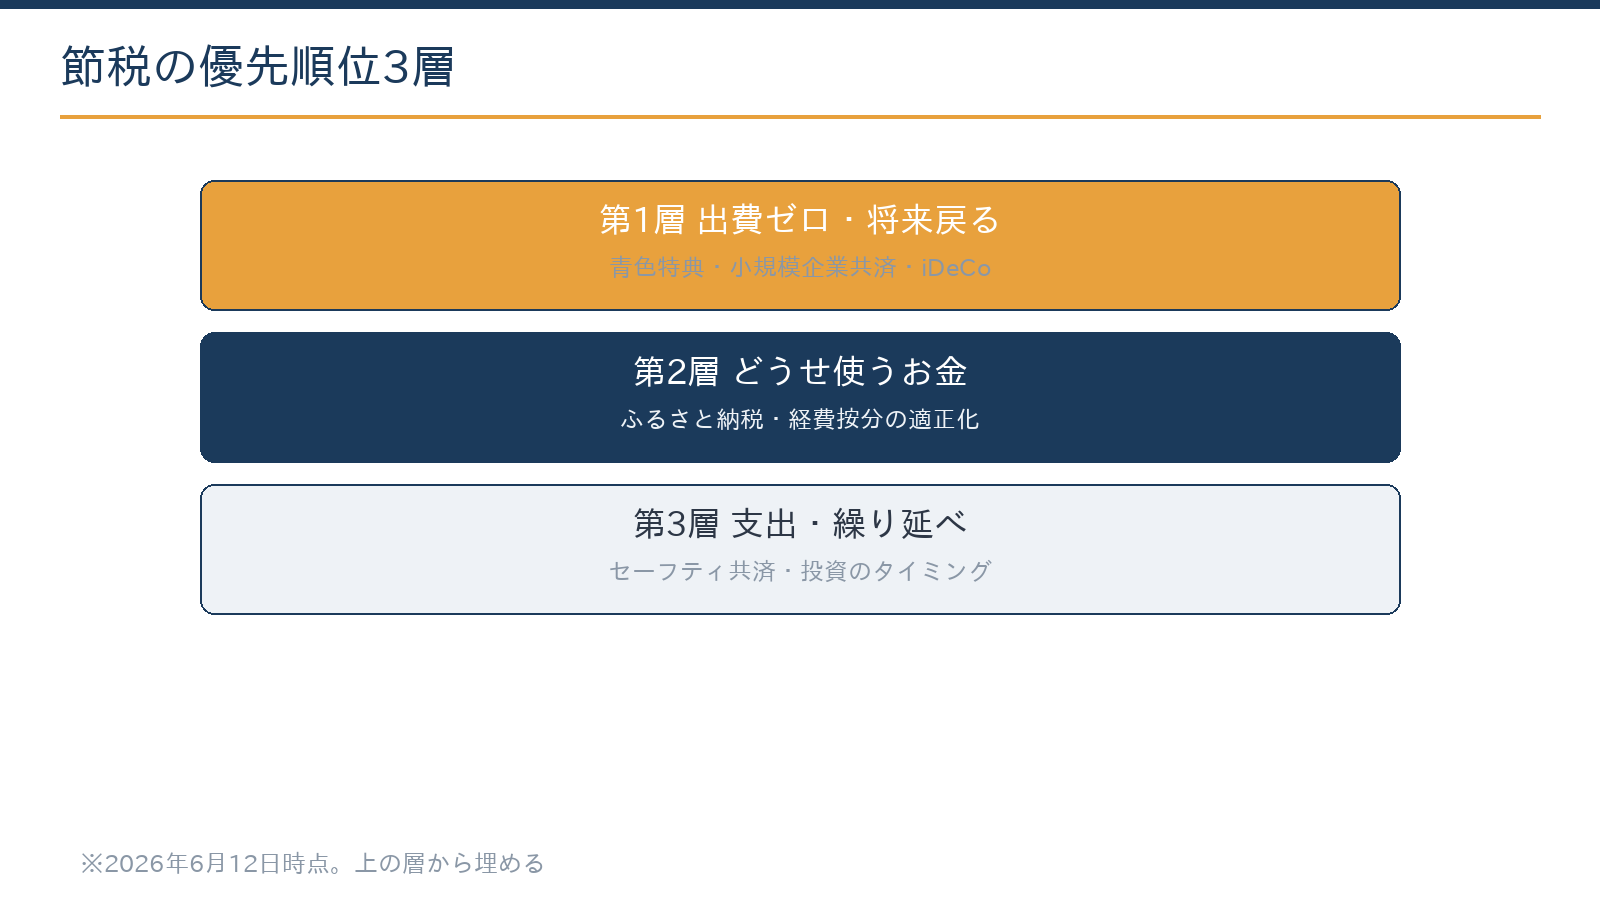
第1層は、支出がゼロか、払ったお金が将来の自分に戻ってくる制度です。第2層は、使い道が決まっているお金を控除や経費に変える工夫です。第3層は、お金を払う代わりに課税を先送りしたり経費を前倒ししたりする対策で、資金繰りへの影響を見ながら使います。
計算例:「節税のための買い物」で手元に残るお金
例えば、所得税と住民税を合わせた税率が30%の人が、必要のない10万円の備品を買った場合で考えます。
10万円×30%=3万円(減る税金)
10万円−3万円=7万円(手元から減るお金)
税金は3万円減りますが、手元のお金は差し引き7万円減ります。経費を増やすだけの節税が「本末転倒」になりやすいのはこのためです。
第1層:手元から消えない節税(最優先)
メニュー1:青色申告の特典をフルに使う
青色申告では、複式簿記で記帳して期限内に申告し、e-Taxで申告するか電子帳簿保存を行うと、令和8年分は最大65万円の青色申告特別控除を受けられます。赤字を翌年以後3年間繰り越せる純損失の繰越控除や、家族への青色事業専従者給与も青色申告の特典です。支出ゼロで効くため、優先度の高い対策です。
令和9年分以後は、65万円の要件に加えて、仕訳帳・総勘定元帳を電子帳簿保存法の要件に沿った電磁的記録で保存するなどの要件を満たすと75万円になります。これまでの55万円の区分は、期限内のe-Tax申告を要件に65万円の区分になります。簡易簿記の10万円は、前々年の収入が1,000万円を超える人は対象外です。準備の進め方は青色申告特別控除が最高75万円になる要件と準備で解説しています。
無料ツール青色申告と白色申告の差を計算する所得の見込みを入れると、青色申告特別控除などによる税額の差の目安を比べられます。計算する
メニュー2:小規模企業共済
小規模企業共済は、個人事業主のための退職金制度です。掛金は月1,000円〜7万円(年最大84万円)で、全額が所得控除(小規模企業共済等掛金控除)になり、廃業や退職のときに共済金として受け取れます。一括で受け取る共済金は退職所得として扱われるため、受取時にも税負担が軽くなります。「将来の自分に払って、今の税金を減らす」仕組みといえます。
計算例:小規模企業共済に年84万円を掛けた場合
例えば、課税所得が600万円(所得税率20%)の人が、掛金を年84万円払った場合の税の軽減額の目安です。
所得税:84万円×20%=16.8万円
復興特別所得税:168,000円×2.1%=3,528円
住民税:84万円×10%=8.4万円
合計:168,000円+3,528円+84,000円=255,528円
掛金の84万円は手元から出ていきますが、将来は共済金として戻ってくるお金です。払ったお金が消える経費とは性質が違います。
メニュー3:iDeCo(個人型確定拠出年金)
iDeCoは、掛金の全額が所得控除になる老後資金づくりの制度です。自営業者など国民年金の第1号被保険者の上限は、2026年11月拠出分までは月6.8万円、2026年12月拠出分(2027年1月の引落し)からは月7.5万円です。この上限は、国民年金基金や付加保険料と合わせた枠です。加入できる年齢の上限も、2026年12月1日から70歳未満に引き上げられます(条件があります)。
掛金は原則60歳まで引き出せないため、事業の運転資金とは分けて考えます。小規模企業共済と同じく、お金が「消える」のではなく「移動する」タイプの節税です。まずこの第1層から埋めることをおすすめします。
第2層:どうせ使うお金を控除に変える
メニュー4:ふるさと納税
ふるさと納税は、寄附額から2,000円を引いた額が所得税と住民税から控除される仕組みで、実質2,000円の負担で返礼品を受け取れます。控除の上限は所得によって変わるため、事業所得の人は年末に所得の見込みを立ててから寄附すると、上限を超えにくくなります。
確定申告をする個人事業主は、ワンストップ特例を使えません。ワンストップ特例を申請していても、確定申告をすると特例の申請はなかったものとして扱われるため、その年のすべての寄附を確定申告の寄附金控除に含めます。なお、ポイントを付与するサイトを通じた募集は、2025年10月1日から禁止されています。
メニュー5:経費と家事按分の適正化
自宅兼事務所の家賃・電気代・通信費の事業按分、車両関係費の按分など、「本来は経費にできるのに漏れているもの」を拾います。按分の割合は、面積や使用時間などの合理的な基準で決め、その根拠をメモに残しておくと、税務調査でも説明しやすくなります。
領収書の保存と按分基準のメモが前提で、ここはAIとクラウド会計を組み合わせた記帳の仕組み化(経理をClaudeとGeminiで自動化する最初の一歩)が効く領域です。2024年1月1日以後に電子取引で受け取った請求書や領収書は、電子データのまま保存する必要があります。
経費の水増しは節税ではない
実態のない経費や、私的な支出を経費に入れることは、節税ではなく申告漏れに当たります。「実態があるものを漏らさない」ことが第2層の基本です。
第3層:支出・繰り延べを伴う対策(目的があるときだけ)
メニュー6:経営セーフティ共済(中小企業倒産防止共済)
経営セーフティ共済は、取引先が倒産したときに貸付けを受けられる共済です。掛金は月5,000円〜20万円(累計800万円まで)で、全額を必要経費にできます。取引先の倒産に備えながら、課税を先送りできる仕組みです。
ただし、注意点が増えています。解約手当金は受け取った年の収入になるため、税金がなくなるのではなく「繰り延べ」です。掛金を必要経費にするには明細書の添付が必要で、2024年10月1日以後に解約した場合は、その後2年間は再加入しても掛金を経費にできません(中小企業庁)。出口(解約の時期)を決めずに入る制度ではなくなっています。
メニュー7:少額減価償却資産の特例と設備投資のタイミング
青色申告の中小事業者は、取得価額が40万円未満の減価償却資産を、取得した年に全額経費にできます(2026年4月1日以後の取得。2026年3月31日までの取得は30万円未満。年300万円まで、2029年3月31日まで)。パソコンや業務用の機器など、必要な投資を前倒しする場合には有効です。制度の詳細は少額減価償却資産の特例が40万円未満になった改正の解説をご覧ください。
一方で、「節税のための買い物」は資金を減らすだけになりがちです。10万円未満なら消耗品として、20万円未満なら一括償却資産として3年で均等に経費にする方法もあるため、金額に合わせて処理を選びます。
無料ツール少額資産の処理方法を3択で比較する即時の経費化・一括償却・少額減価償却資産の特例のどれが有利か、金額を入れて比べられます。計算する
7メニューの一覧と効き方
| メニュー | 層 | 効き方 | 注意点 |
|---|---|---|---|
| 1. 青色申告の特典 | 第1層 | 控除・赤字の繰越・専従者給与 | 帳簿の要件・期限内申告 |
| 2. 小規模企業共済 | 第1層 | 掛金の全額所得控除+退職金 | 短期の解約は元本割れあり |
| 3. iDeCo | 第1層 | 掛金の全額所得控除 | 原則60歳まで引き出せない |
| 4. ふるさと納税 | 第2層 | 実質2,000円で返礼品 | 上限額の見積りが必要 |
| 5. 経費・按分の適正化 | 第2層 | 漏れの回収 | 根拠資料と按分基準の保存 |
| 6. 経営セーフティ共済 | 第3層 | 課税の繰り延べ+倒産への備え | 出口の設計・解約後2年の再加入制限 |
| 7. 設備投資のタイミング | 第3層 | 少額特例で早期に経費化 | 必要な投資に限る |
所得控除と経費では、減る負担が違う
同じ「節税」でも、所得控除(小規模企業共済・iDeCo・ふるさと納税など)と、経費や青色申告特別控除では、減る負担の範囲が違います。個人事業税は事業の所得から事業主控除290万円を引いて計算するため、所得控除や青色申告特別控除では減りません。国民健康保険料も、基礎控除以外の所得控除を差し引く前の所得をもとに計算します。
| 対策の種類 | 所得税・住民税 | 個人事業税 | 国民健康保険料 |
|---|---|---|---|
| 所得控除(小規模企業共済・iDeCo・ふるさと納税など) | 減る | 減らない | 減らない |
| 青色申告特別控除 | 減る | 減らない | 減る |
| 必要経費(按分の適正化・青色事業専従者給与など) | 減る | 減る | 減る |
所得が同じでも、どの負担を減らしたいかで優先すべきメニューは変わります。国民健康保険料の負担が重い人は、経費の漏れの回収と青色申告特別控除の要件を先に固めると、効果を実感しやすくなります。個人事業税の計算の仕組みは個人事業主の事業税と290万円の事業主控除で詳しく解説しています。
節税の優先順位を決める前に確認すること
第1層・第2層は、ご自身でも始めやすい部分です。一方で、共済の出口の設計、投資のタイミング、法人化の試算は、所得の見込みや資金繰りとあわせた判断が必要な領域です。取り組む順番を決める前に、次の点を確認しておくと判断がぶれにくくなります。
- 直近の確定申告で、青色申告特別控除が65万円の区分になっているか
- 小規模企業共済・iDeCoの掛金を、資金繰りに無理のない額で設定しているか
- ふるさと納税の上限を、その年の所得の見込みで計算しているか
- 家事按分の割合と根拠を、メモや間取り図などで残しているか
- 経営セーフティ共済の解約の時期(出口)を決めているか
- 予定している設備投資が「必要な投資」か「節税のための買い物」かを区別しているか
所得の水準によっては、これらを使い切った先に法人化という次の選択肢が見えてきます。業種ごとの考え方は、小売店の法人化のタイミングと判断基準やECショップの法人化の判断基準も参考になります。
どのメニューから埋めるかは、所得の水準と資金繰りで変わります。直近の申告書をもとに、初回無料で優先順位を整理します。
無料で相談する札幌・北海道の個人事業主が確認したいこと
冬の経費・雪害・ふるさと納税の上限
- 冬季の暖房費や、店舗・駐車場の除雪費は、事業に必要な支出であれば経費として扱うのが一般的です。自宅と兼用している場合は、事業に使った部分を合理的に按分します。
- 自宅など生活用の資産が雪害を受けた場合は、雑損控除の対象になります。控除額は「損害額+災害等関連支出−保険金等」から総所得金額等の10%を引いた額と、「災害関連支出−保険金等」から5万円を引いた額の多い方です。
- ふるさと納税は、2027年の寄附分(令和10年度分の住民税)から特例控除に193万円の定額の上限が設けられます。札幌市民の場合、内訳は北海道分38.6万円・札幌市分154.4万円です。
個人事業税は北海道の税で、多くの業種では、事業の所得から事業主控除290万円を引いた額の5%です(業種により3%・4%)。前の節の表のとおり所得控除では減らないため、経費と所得控除を分けて考えます。
確定申告書の提出先は、原則として住所地の税務署です。2026年7月10日からは、書面の申告書を札幌業務センター(〒060-8510 札幌市中央区大通西10丁目 札幌第2合同庁舎)へ郵送します。e-Taxで送信すれば郵送は不要です。
| 税務署 | 主な管轄区域 |
|---|---|
| 札幌中税務署 | 中央区の一部(おおむね西10丁目以東) |
| 札幌北税務署 | 北区・東区・石狩市・石狩郡 |
| 札幌南税務署 | 豊平区・南区・清田区・千歳市・恵庭市・北広島市 |
| 札幌西税務署 | 中央区の一部(大通西11丁目以西・円山・宮の森・伏見・旭ケ丘・中島公園など)・西区・手稲区 |
| 札幌東税務署 | 白石区・厚別区・江別市 |
よくある質問
小規模企業共済とiDeCoはどちらを優先すべきですか?
どちらも掛金の全額が所得控除で、併用もできます。違いは資金の流動性(共済は契約者貸付けや任意解約の選択肢があり、iDeCoは原則60歳まで固定)と受取時の課税です。廃業時のまとまった資金を重視するなら共済、老後の年金を厚くしたいならiDeCoから検討します。両方を一時金で受け取る場合は時期が近いと退職所得控除の調整を受けることがあり、2026年1月1日以後の退職手当等では確定拠出年金の一時金との調整期間が前年以前4年内から9年内に延びています。
経営セーフティ共済は節税にならないと聞きました
正確には「課税の繰り延べ」です。解約手当金は受け取った年の収入になるため、設備の更新や赤字の年、廃業の年など、ほかの経費や控除と重なる時期に解約を合わせる出口の設計があって初めて意味を持ちます。2024年10月1日以後の解約から再加入の制限も入ったため、入口より出口で判断することをおすすめします。
家族に専従者給与を払うと、家族の税金や扶養はどうなりますか?
青色事業専従者として給与を受ける家族は、配偶者控除や扶養控除の対象から外れます。家族の側では給与所得として課税され、令和8年分は収入が給与だけで178万円以下なら所得税はかかりません(住民税は別の基準で計算します)。届出は原則としてその年の3月15日までに出し、届け出た範囲で実態に見合った額を支払います。
売上が伸びてきました。法人化と節税はどちらを先に考えるべきですか?
第1層・第2層を埋めたうえで、課税所得800万円前後が見えてきたら法人化の試算を並行して進めるのが一つの目安です。法人化は節税だけでなく、社会保険や取引上の信用も絡む総合的な判断になります。
相談には何を用意すればよいですか?
直近の確定申告書一式(青色申告決算書を含む)と、いま取り組んでいる対策のメモ(共済・iDeCoの掛金、ふるさと納税の寄附額など)をご用意ください。年の途中なら、売上と経費がわかる帳簿か試算表、預金通帳、借入金の返済予定表、固定資産の取得の資料もあると、その年の所得の見込みを立てやすくなります。
まとめ
個人事業主の節税は、お金が消えない第1層(青色申告・小規模企業共済・iDeCo)から埋め、次に第2層(ふるさと納税・経費の漏れの回収)、最後に目的のある第3層(経営セーフティ共済・設備投資のタイミング)を使うのが基本です。令和8年分は少額減価償却資産の特例が40万円未満に広がり、iDeCoの上限も2026年12月拠出分から上がります。使い切った先は法人化の試算に進むと、手元資金を残しながら負担を抑えられます。
札幌の公認会計士・税理士事務所
個人事業主の節税・確定申告のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)