
事業承継の準備でAIが役立つのは、検討すべき論点の一覧化、親族内承継・従業員承継・M&Aの比較、承継までの工程表の仮案づくりです。自社株の評価、事業承継税制の適用判断、契約書や登記などの法的手続きは有資格者の仕事として分け、AIの答えは一次情報で確かめながら使います。
この記事の結論
AIは事業承継の「地図を広げる道具」です。論点の見える化と情報の整理を任せ、株価の計算・税制の適用・法的な書類は税理士・弁護士・司法書士などの有資格者に任せる分担にすると、準備が早く具体的に進みます。
- AIは論点の一覧化・選択肢の比較表・工程表の仮案づくりに使える
- 会社名・取引先名・後継者や家族の個人情報・決算書そのものは入力しない
- 事業承継税制(特例措置)の特例承継計画の提出期限は2027年9月30日、贈与・相続の期限は2027年12月31日
- 期限や税率はAIに調べさせず、確認済みの事実をこちらから与えて使う
- 論点が見えると、後継者との対話や専門家との相談が具体的になる
事業承継でAIが担える範囲
事業承継は「誰に」「どのように」「いつまでに」引き継ぐかという3つの軸で論点が絡み合います。後継者の選定、株式の評価、相続税の試算、取引先や従業員への説明と、論点が広すぎて、どこから手をつければよいか分からなくなりがちです。AIに渡せるのは、この論点を整理する作業です。
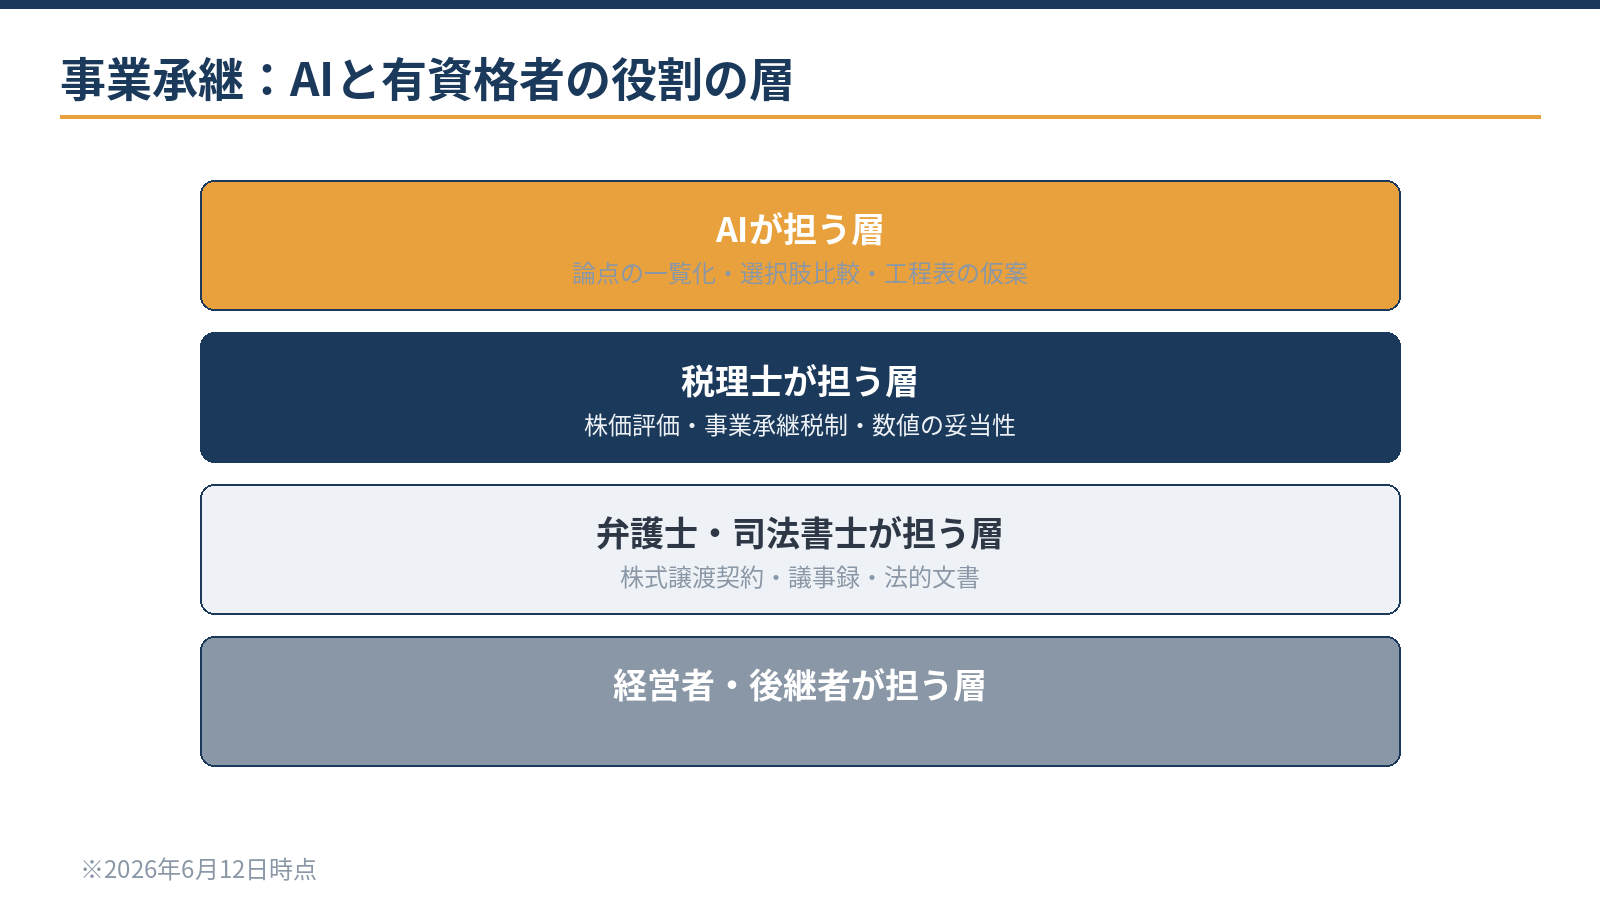
具体的には、自社の状況から検討すべき論点の一覧化、各選択肢(親族内承継・従業員承継・M&A)の比較表の作成、承継スケジュールの仮の工程表の作成などです。一方、自社株の税務上の評価額の計算、事業承継税制の適用可否の判断、後継者との法的な合意文書の作成は、有資格者の判断と実務が必要です。
AIは地図を広げる道具であり、道の選択と走行は人が担います。情報が整理されることで、経営者と後継者の対話が「何を話せばよいか分からない」状態から「この論点について話す」という具体的なものに変わります。
AIで論点を見える化する:3シナリオとプロンプト例
最初は、間違いがあっても人が直せる「整理」の作業から使います。いずれのシナリオも、会社固有の数値・取引先名・後継者の個人情報は入力せず、業種や規模は幅のある言い方にとどめます。
シナリオ1:検討すべき論点を一覧にする
「中小企業の事業承継を検討しています。状況は〔業種・従業員数・後継者の有無・オーナーの年齢〕です。検討すべき論点を、税務・法務・経営・人事・取引先対応の観点で一覧にしてください」と依頼します。
プロンプト例(論点の一覧化)
「建設業・従業員20名・後継者は息子(30代)・社長は60代。事業承継に向けて今後5年で準備すべき論点を、優先度の高い順に整理してください。各論点に、相談すべき専門家の種類も添えてください。」
自分では思いつかなかった論点が浮かび上がる場合があります。出てきた一覧に「済」「未着手」「不明」の印を付けるだけでも、専門家に何を相談すればよいかがはっきりします。
シナリオ2:承継の選択肢を比較表にする
「親族内承継・従業員承継・M&Aの3択を比較する表を作ってください。比較軸は、後継者の意向の反映、従業員の雇用確保、税務負担、準備期間、取引先への影響です」と依頼します。選択肢ごとの特徴が一目で見え、どれをさらに深掘りするかの判断材料になります。
シナリオ3:承継までの工程表の仮案をつくる
「事業承継を5年後に完了させたい。逆算して年単位でやるべきことを工程表にしてください」と依頼します。このとき、税制の期限などの事実はAIに調べさせず、確認済みの日付をこちらから与えるのがコツです。
プロンプト例(工程表の仮案)
「事業承継を5年後に完了させたい。事業承継税制(特例措置)を使うかどうかを検討中で、特例承継計画の提出期限は2027年9月30日、贈与・相続の期限は2027年12月31日とします。この期限を前提に、年単位の工程表を作ってください。」
できあがった工程表は、税理士と相談するためのたたき台として使います。工程表の各項目に「誰が」「何の資料で」行うかを書き足していくと、実際に動ける計画に近づきます。
AIに渡してよい情報・渡さない情報と答えの確かめ方
事業承継の情報は、社内にも家族にもまだ伝えていない内容を含むことが多く、扱いには特に注意が必要です。AIに入力する前に、次の線引きを決めておきます。
| 区分 | 情報の例 |
|---|---|
| 渡してよい | 業種・従業員規模の幅・オーナーと後継者の年齢層など一般化した属性、公表されている制度の名前、自分で確認した期限 |
| 加工すれば使える | 株主構成(「社長が大半、親族が少数」のように割合をぼかす)、業績の傾向(「増収・減益」のような表現) |
| 渡さない | 会社名・取引先名、後継者や家族の氏名と事情、個人の資産額、株主名簿・決算書・契約書そのもの |
利用するサービスでは、入力した情報が学習に使われない設定になっているかを事前に確認します。使う業務は論点の整理や文書の下書きに限り、最終的な確認は人が行う運用ルールを決めておくと安心です。
AIは古い期限や制度を答えることがある
例えば、特例承継計画の提出期限は2026年3月31日から2027年9月30日に延長されていますが、AIが古い期限を答えることがあります。生前贈与の相続財産への加算期間も、相続開始が2026年12月31日までなら3年で、7年になるのは2031年1月1日以後の相続開始からと段階的に変わります。
期限・税率・要件は、中小企業庁や国税庁の公表資料で確認してから計画に反映してください。
北海道の事業承継の実情
道内では後継者不在を理由とした廃業が多く、農業・建設・運送・食品製造など地域産業の承継が課題になっています。従業員承継やM&Aの選択肢が広がっている一方、後継者はいても自社株の評価が高く、贈与・相続の税負担が重いという問題もよく起きます。
建設業や運送業のような許認可が必要な業種では、許可を後継者や新しい会社に引き継ぐ手続きを事前に確認しておく必要があります。後継者候補の親族が札幌や道外で暮らしている場合は、承継の時期と移り住むかどうかも早めに話し合っておきたい論点です。
| 制度 | 期限 |
|---|---|
| 事業承継税制(特例措置)の特例承継計画の提出 | 2027年9月30日まで(旧期限は2026年3月31日) |
| 事業承継税制(特例措置)の対象となる贈与・相続 | 2027年12月31日まで |
| 個人版事業承継税制の個人事業承継計画の提出 | 2028年9月30日まで |
| 個人版事業承継税制の対象となる贈与・相続 | 2028年12月31日まで |
税制の適用を検討するなら、要件の確認と計画書の作成に時間がかかるため、早期に始めることが重要です。適用を受けるかどうかは、税理士と要件を確認してから決めてください。制度の全体像は事業承継税制の要件と期限のガイドで整理しています。
道内で使える相談先と支援策
国が各都道府県に設けている「事業承継・引継ぎ支援センター」では、後継者探しや第三者への引継ぎについて中立の立場で相談できます。
M&Aや承継後の取組みの費用には、国の「事業承継・M&A補助金」が使える場合があります。2026年10月時点では16次公募(2026年10月2日〜11月6日17時、予定)が行われていました。日程と要件は公募要領で確認してください。
承継を成功させた進め方と、つまずいた例の違いは事業承継を成功させる3つの手法と進め方が参考になります。
有資格者の判断が必要な論点
事業承継では、AIによる情報整理では補えない専門的な判断が複数あります。AIができるのは「何をするか」の整理までで、「どう計算するか」「どう書くか」の実務は有資格者が担います。論点ごとの分担は次のとおりです。
| 論点 | 担う専門家 | AIでできる準備 |
|---|---|---|
| 自社株の税務上の評価(類似業種比準価額・純資産価額) | 税理士 | 評価に必要な資料の一覧づくり |
| 株価が高い場合の対策の検討 | 税理士 | 検討したい論点と質問の整理 |
| 事業承継税制の要件確認と特例承継計画の作成 | 税理士・認定経営革新等支援機関 | 要件について確認したい事項のリスト化 |
| 株式の贈与・売買・相続に伴う契約書・議事録・登記 | 司法書士・弁護士 | 手続きの一般的な流れの把握 |
| 後継者以外の相続人への配慮(遺留分) | 弁護士・税理士 | 家族に説明するときの論点メモの下書き |
| 後継者育成と引継ぎの計画 | 経営者・後継者(必要に応じて専門家) | 引き継ぐ業務・人脈・ノウハウの棚卸し |
株価が想定より高く出る場合は、役員退職金の支給時期など、合法的な手法で株価の水準を調整する対策の検討が必要になります。遺留分については、経営承継円滑化法に基づく民法の特例(除外合意・固定合意)が使える場合もあります。後継者育成の中身は後継者育成の3ステップ、資産管理会社を承継と組み合わせる考え方は資産管理会社の仕組みで紹介しています。
自社株の評価額や、事業承継税制を使うべきかは会社ごとに結論が変わります。AIで整理した論点メモを持って、初回無料でご相談いただけます。
無料で相談する承継の方法で税金はどう変わる?
AIで作った比較表の「税務負担」の欄を埋めるときに、最低限押さえておきたい制度の骨組みです。どの方法が有利かは株価と家族構成で変わるため、実際の試算は税理士と行います。
| 引き継ぎ方 | 主な税金と仕組み |
|---|---|
| 暦年贈与で株式を渡す | 贈与税(基礎控除は年110万円、税率10〜55%)。申告は贈与の翌年2月1日〜3月15日。相続開始前の贈与は相続財産に加算される期間がある |
| 相続時精算課税で渡す | 60歳以上の父母・祖父母から18歳以上の子・孫へ。年110万円の基礎控除と特別控除2,500万円があり、超える部分は20%。相続時に精算し、選択後は撤回できない |
| 事業承継税制(特例措置)を使う | 要件を満たせば、非上場株式の贈与税・相続税の納税が猶予される。特例承継計画の提出と贈与・相続の期限がある |
| 相続で引き継ぐ | 相続税(基礎控除は3,000万円+600万円×法定相続人の数)。申告は相続の開始を知った日の翌日から10か月以内 |
| 後継者や第三者に売る(M&Aを含む) | 売り手の個人株主に株式の譲渡所得の税金がかかる(税率20.315%)。買い手は購入資金を用意する |
ツール非上場株式の評価額(原則的評価)を試算する類似業種比準価額と純資産価額を組み合わせた、自社株の原則的評価額の目安を計算できます。計算する 無料
ツール相続税を詳しくシミュレーションする財産額と家族構成から、自社株を含めた相続税の総額の目安を試算できます。計算する
ツールの結果はあくまで目安です。AIで論点を整理し、ツールで規模感をつかんだうえで専門家に相談すると、面談の時間を具体的な判断に使えます。
よくある質問
後継者がまだ決まっていません。それでも相談できますか?
後継者が決まっていない段階でも相談できます。まず親族内・従業員・M&Aの各選択肢の特徴を把握し、オーナーの意向を整理することが第一歩です。選択肢が見えると、後継者探しの方向性も定まってきます。
特例承継計画の提出期限に間に合わなかったらどうなりますか?
2027年9月30日までに特例承継計画を提出しなければ、特例措置は使えません。その場合は、納税猶予の対象や割合が特例措置より限られる一般措置を検討するか、贈与・売買など他の方法と比べることになります。要件の確認と計画の作成には時間がかかるため、早めに税理士へ相談してください。
AIを使えば専門家の費用は安くなりますか?
AIは情報の整理を効率化しますが、株価の計算・税務申告・法的書類の作成は有資格者の実務です。論点整理の時間は短くできても、専門家の費用そのものが代替されるわけではありません。整理された状態で相談することで、面談の時間を有効に使えます。
Claude以外の生成AIでも同じ使い方ができますか?
論点の一覧化や比較表の作成といった使い方は、他の生成AIでも応用できます。ただし、入力してよい情報の線引きと、期限・税率を一次情報で確かめる手順はどのサービスでも同じです。機能や設定は各サービスの公式情報で確認してください。
相談はどう進めればよいですか?
業種・従業員数・後継者の状況・承継の時期の目安をお知らせください。AIで作った論点の一覧や工程表の仮案があれば、それをもとに優先順位を一緒に整理できます。
まとめ
AIは事業承継の論点の一覧化・選択肢の比較・工程表の仮案づくりに使え、株価の評価・事業承継税制の適用・法的書類の作成は有資格者が担います。会社名や個人情報は入力せず、期限や税率は確認済みの事実を与えて使うことが前提です。特例承継計画の提出期限は2027年9月30日のため、論点が見えたら早めに専門家と具体的な準備に進みましょう。
札幌の公認会計士・税理士事務所
事業承継の論点整理・株価試算のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂