
顧問税理士がAI対応かどうかは、10問の質問リストを順に聞けば見極められます。決め手は質問そのものより回答の中身で、業務名・工程・確認役が具体的に出てくるかが分かれ目です。そのまま使える10問と、良い回答・危ない回答の見分け方、採点の目安をまとめました。
この記事の結論
AI対応の見極めは、実装(質問1〜3)・安全(4〜6)・価値(7〜10)の10問で足ります。具体的に答えられた質問の数で判断し、守秘と検証の3問だけは数合わせにしないのが基本です。
- 良い回答は業務名・工程・確認役が具体的。「全部AIで自動」は逆に危険信号
- 採点の目安は8問以上で実装型、5〜7問は範囲を確認、4問以下は要注意
- 質問4〜6(学習設定・入力ルール・誤りの検証)が曖昧なら、他が良くても見送る
- 面談前にメールで3問(質問1・4・9)を送ると、返信の速さと具体性も判断材料になる
- 質問の次は実演の依頼。どこをAI化するかの設計は専門家と組む
質問リストはいつ使う?3つの場面と角が立たない聞き方
このリストは、①新しい顧問候補との面談、②いまの顧問との定例面談、③面談前のメール、の3つの場面で使えます。いちばん効率がよいのは、面談前にメールで3問だけ送っておく方法です。
たとえば質問1(記帳の自動化)・質問4(学習設定)・質問9(浮いた時間の使い道)を先に送ると、返信の速さと具体性そのものが一次情報になります。面談の限られた時間を、残りの質問と実演の依頼に回せるのも利点です。
| 場面 | おすすめの使い方 | 気をつけること |
|---|---|---|
| 新しい顧問候補との面談 | 10問を順に聞き、最後に実演を依頼する | 回答を書き留め、複数の候補を同じ基準で比べる |
| いまの顧問との定例面談 | 「来期に向けて経理を効率化したい」という相談の形で聞く | 詰問にしない。自社の業務を主語にする |
| 面談前のメール | 質問1・4・9の3問だけを先に送る | 返信の速さと具体性も判断材料にする |
いまの顧問に聞く場合は、詰問ではなく相談の形にすると率直な答えを引き出せます。「記帳のこの部分、AIや自動連携でもっと楽になりませんか」と自社の業務を主語にすれば、角は立ちません。
AI対応を見分ける質問10問と、それぞれで確かめること
10問は、前半(1〜3)が実装、中盤(4〜6)が安全、後半(7〜10)が顧客への価値という構成です。順に聞くと、使っているかの確認から、安全に使えているか、自社に何が返ってくるかへと話が自然に深まります。
| No | 質問 | 何を確かめるか |
|---|---|---|
| 1 | 記帳・仕訳の工程で自動連携やAIをどこまで使っていますか | 作業工程の実装度 |
| 2 | 月次の報告資料はどうやって作っていますか | AIと人の分担の実態 |
| 3 | 使っているAIツールの名前と選んだ理由を教えてください | 具体性と選定眼 |
| 4 | 当社のデータが学習に使われない設定になっていますか | 守秘の基本設定 |
| 5 | マイナンバーや口座情報の入力ルールはありますか | 機密ルールの文書化 |
| 6 | AIの間違いはどの工程で誰が見つけますか | 検証体制 |
| 7 | 電子帳簿保存法やインボイスのデータ対応はどう進めていますか | デジタル対応の地力 |
| 8 | 顧問先へのAI導入を支援した経験はありますか | 提供価値の広がり |
| 9 | AIで浮いた時間は、当社に何として返ってきますか | 顧問料の中身 |
| 10 | 一年後、契約内容や進め方はどう変わっていく予定ですか | 継続的な改善姿勢 |
質問7は、AIの話の前提となる「データで経理を回せているか」を確かめる質問です。2024年1月1日以後の電子取引のデータは、紙に印刷するだけでは足りず、改ざん防止・見読性・検索の要件に沿った電子保存が義務になっています。ここを答えられない事務所に、AIの高度な活用を期待するのは難しいでしょう。
質問4〜6は「入力してよいデータ」と「裏取り」まで聞く
守秘と検証の3問は、AIの性能ではなく事務所の運用ルールを確かめる質問です。税理士には税理士法で守秘義務が課されており、AIツールに顧客のデータを入力するときもこの義務は変わりません。だからこそ、設定とルールが文書になっているかを確認します。
- 顧客のデータが学習に使われない契約・設定になっていて、定期的に確認しているか
- マイナンバー、口座番号、カード番号、従業員の個人情報など「入力しないデータ」が決まっているか
- 取引先名や個人名を伏せてから使うなど、入力前の加工ルールがあるか
- AIの答えを、国税庁のタックスアンサーや法令などの一次情報で確かめているか
- AIが作った仕訳や資料を、誰がどの工程で確認しているか
AIの答えは改正前の情報のことがある
AIは、学習した時点より後の税制改正を反映していないことがあります。たとえば免税事業者からの仕入れの経過措置は、改正前の予定では2026年10月から50%でしたが、令和8年度改正で2026年10月1日〜2028年9月30日は70%になりました。
少額減価償却資産の特例も、2026年4月1日以後の取得は30万円未満から40万円未満に広がっています。こうした数字を一次情報で確かめる工程があるかが、質問6の核心です。
ツールインボイス経過措置の控除額を自動計算する免税事業者からの仕入れについて、経過措置で控除できる消費税額の目安を確かめられます。計算する
良い回答と危ない回答はどこが違う?見分ける3つの軸
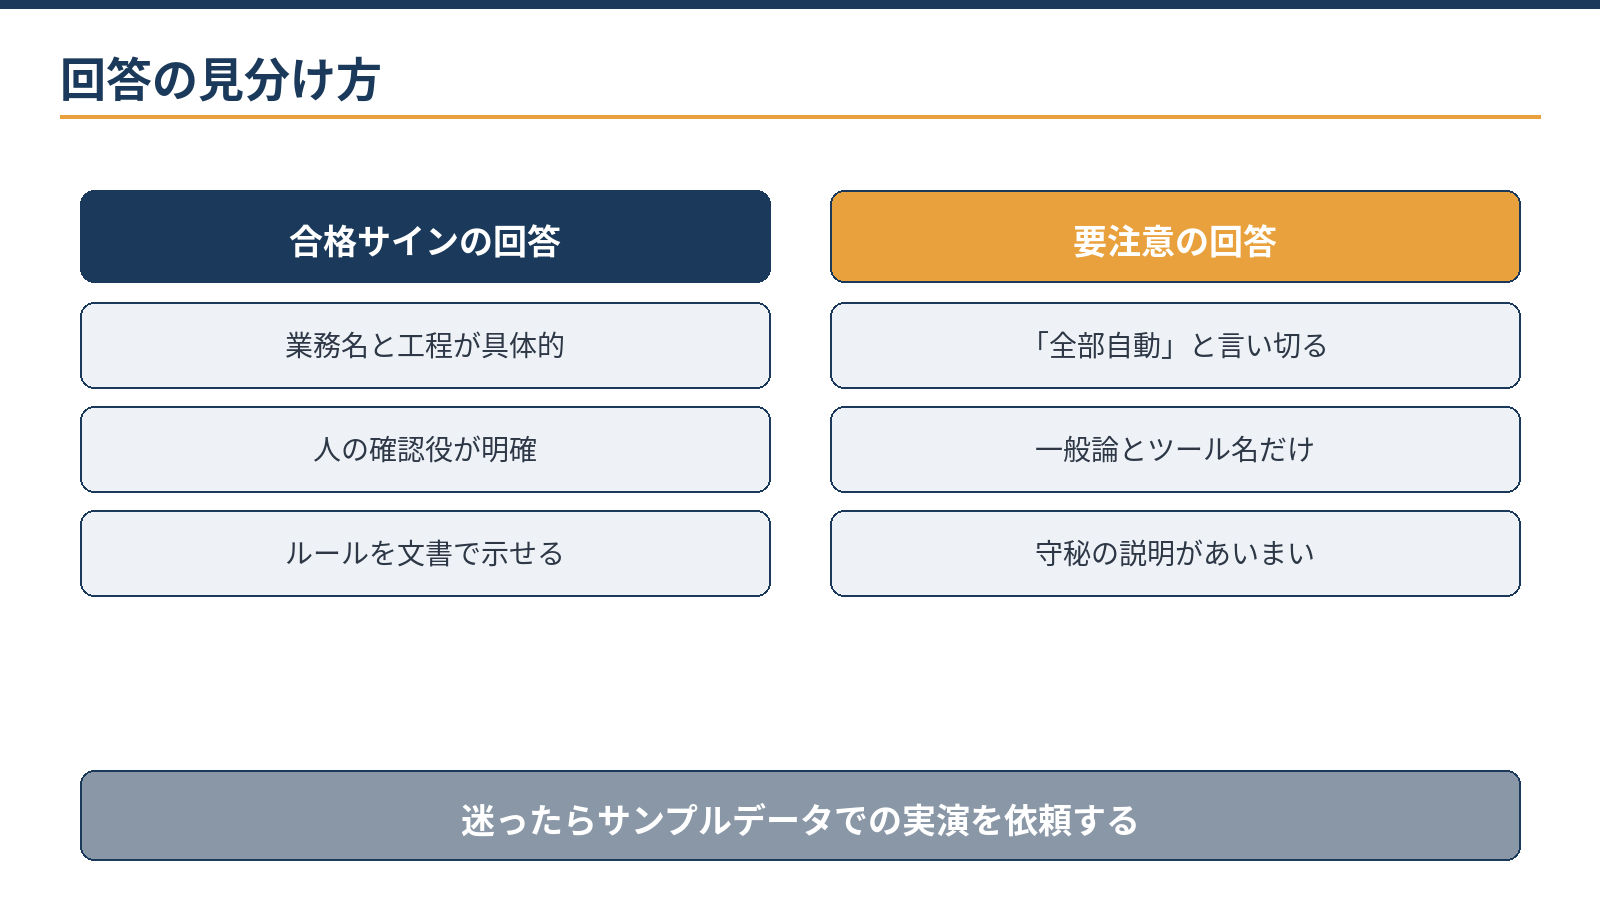
同じ質問でも、回答の具体性で評価は大きく変わります。代表的な質問について、良い回答と危ない回答の例を並べました。
| 質問 | 良い回答の例 | 危ない回答の例 |
|---|---|---|
| 質問1(記帳) | 「通帳とカードは自動連携、紙の領収書はAIで下書きし、担当者が全件確認します」 | 「AIで全部自動です」(確認工程が見えない) |
| 質問4(学習設定) | 「学習に使われないプランを契約し、設定も定期的に確認しています」 | 「大手のツールなので大丈夫です」 |
| 質問5(入力ルール) | 「マイナンバーと口座番号は入力しないと規程で決めています。規程をお見せできます」 | 「気をつけています」(ルールが文書になっていない) |
| 質問6(検証) | 「AIが作った仕訳は担当者が確認し、連携口座の残高と帳簿残高が一致するまで完了にしません」 | 「AIは正確なので、確認はほとんど要りません」 |
| 質問9(還元) | 「月次面談を毎月行い、改善提案を継続的に出す形で還元しています」 | 「効率化に努めています」(顧客に返る形が不明) |
見分けの軸は3つです。第一に、業務名と工程が具体的か。「議事録の整理」「資料依頼一覧の管理」のような実務の言葉が出るのは、日常的に使っている証拠です。
第二に、人の確認役が明確か。意外かもしれませんが、「全部AIで自動」と言い切る回答は検証工程がない可能性があり、むしろ危険信号です。第三に、ルールを文書で示せるか。口頭の「気をつけています」と、文書化された運用には大きな差があります。
「この場で実演しましょうか」は強いサイン
回答の途中で、先方から「この場で実演しましょうか」と言い出すのも強いサインです。日常的に使っている事務所ほど、説明するより見せるほうが早いと知っています。
何問答えられれば合格?採点の目安は8問・5問・4問
具体的に答えられた質問の数で、おおまかに3段階に分けられます。ここでいう「具体的」とは、業務名・工程・確認役のいずれかが答えに入っていることです。
| 具体的に答えられた数 | 評価 | 次の行動 |
|---|---|---|
| 8問以上 | 実装型 | 実演を見せてもらい、契約の検討に進む |
| 5〜7問 | 部分活用型 | どの業務で使い、どこが未着手かを確認し、自社が求める範囲と重なるかで判断する |
| 4問以下 | 要注意 | 発信と実態の差が大きい可能性がある。他の候補と比べる |
質問4〜6は数合わせにしない
この採点には前提があり、質問4・5・6(守秘と検証)の3問は数合わせにできません。ここが曖昧なまま他の7問が良くても、データを預ける相手としては見送るのが賢明です。
具体例:採点のつけ方
例えば、質問1〜3には即答、質問4〜6は文書を提示、質問7〜10のうち2問が未対応だった場合は、具体的に答えられたのは8問です。
この場合は実装型と評価し、未対応の2問が自社の優先事項と重なっていないかだけを確かめます。
逆に、答えられない質問について「現在は未対応です」と率直に言える事務所は、誠実さの面で信頼できます。分からないことを分からないと言えるかどうかは、AIの誤りを見逃さない体制とも根が同じです。
質問の後は何をする?実演・小さな試行・設計の順番
質問で絞り込んだら、次はサンプルデータでの実演を見せてもらいます。契約後も、いきなり全業務を切り替えず、対象を絞って小さく始めるのが安全です。
- 質問で候補を絞る10問の回答を同じ基準で比べ、質問4〜6が曖昧な候補は外します。
- サンプルデータで実演を見る自社の通帳やレシートに近いサンプルで、AIの下書きから人の確認までの流れを見せてもらいます。
- 対象業務を絞って始める銀行・カードの自動連携や月次資料の作成など、効果が見えやすい業務から始めます。
- 運用ルールを文書にする入力しないデータ、確認役、誤りを見つけたときの直し方を、事務所と自社で共有します。
- 定期的に見直す面談のたびに、浮いた時間の使い道と次の改善点を確認します。
事務所選び全体の手順と顧問料の考え方はClaude・Geminiに強い税理士の選び方と顧問料の考え方で、契約を切り替える段取りはAIを使いこなす会計事務所に乗り換えるメリットと進め方で解説しています。
質問・比較・面談の設定までは、ご自身でできる範囲です。一方、自社の業務フローを見て「どこをAI化し、どこに人の時間を残すか」を設計する部分は、専門家の領域になります。
どこをAI化し、どこに人の確認を残すかは業務フローで変わります。初回無料で現状を伺います。
無料で相談するこの10問を当事務所に聞かれたらどう答えるか
当事務所は、ClaudeとGeminiを日常業務に組み込んだ公認会計士・税理士事務所です。この10問は、当事務所に向けてそのまま使っていただいて構いません。
面談では、実際の業務画面と文書化済みの運用ルールでお答えします。実演用サンプルデータの準備や想定問答の整理はAI(Claude)が下準備し、守秘ルールの設計説明と導入範囲の提案は有資格者が担当します。
当事務所自身の使い方は、当事務所のAI活用:Claude・Gemini・Coworkの使い方やClaude Cowork 経理活用ガイドで公開しています。面談の前に読んでおくと、質問をより具体的にできます。
ご依頼の形について
当事務所は、決算や申告だけのスポット依頼はお受けしていません。継続的な顧問契約の中で、税務にとどまらず、経理のAI活用の設計と定着まで伴走しています。
質問リストは、誠実に運用している事務所にとっても歓迎すべき道具です。答え方の具体性で比べていただくのが、依頼する側にとっていちばん公平な判断方法だと考えています。
面談前メールの文例:そのまま使える3問版と返信の読み方
面談前に送るメールの文例です。新しい候補に送る場合は、件名を「顧問契約の検討にあたっての事前質問」とすれば、先方も準備して面談に臨めます。
文例:面談前の事前質問メール
いつもお世話になっております。来期に向けて経理体制の見直しを検討しており、3点教えていただけますか。
- ①記帳や月次資料の作成で、AIや自動連携をどの工程まで使っていますか。
- ②当社のデータが学習に使われない設定になっているか、運用ルールとあわせて教えてください。
- ③AIの活用で生まれた時間は、当社への提案や面談など、どのような形で還元されますか。
次回の面談で詳しく伺えれば幸いです。
この3問は質問1・4・9に当たり、実装・守秘・還元の3領域を一度に確認できます。10問すべてを聞く時間がない場合も、この3問を押さえておけば大きく外しません。
返信そのものも判断材料です。返ってきた内容によって、面談で何を深掘りするかが決まります。
| 返信の内容 | 読み方 | 次の行動 |
|---|---|---|
| 具体的な業務名や工程で答えが返ってくる | 日常的に使っている可能性が高い | 面談で深掘りし、実演を依頼する |
| 一般論だけが返ってくる | 発信と実態に差がある可能性がある | 面談の優先度を下げる |
| 1週間たっても返信がない | 日々の対応体制に不安が残る | 面談の優先度を下げてよい |
よくある質問
専門用語で説明されると判断できません。どう聞き直せばよいですか?
「当社の毎月の業務では、具体的に何がどう変わりますか」と自社を主語に聞き直してください。実装している事務所ほど、ツールの言葉ではなく顧客の業務の言葉で説明できます。
いまの顧問に質問したら関係が気まずくなりませんか?
経理の効率化は正当な経営課題であり、改善の相談として聞く分には気まずくなる話ではありません。誠実な事務所なら、できること・できないことを整理して答えてくれます。回答への姿勢も含めて、今後の関係を考える材料になります。
AIを活用している事務所なら、顧問料は安くなりますか?
一概には言えません。浮いた時間を料金で返すか、面談や提案で返すかは事務所の方針によります。顧問料は取引の量、記帳をどちらが担うか、面談の頻度、申告の種類などで決まるため、見積りでは何が含まれているかを確認しましょう。
AIに税務の質問をして、その答えのまま申告してもよいですか?
おすすめしません。AIは改正前の情報や、前提の違う一般論で答えることがあります。少なくとも国税庁のタックスアンサーなどの一次情報で確かめ、判断が分かれる取引は税理士に確認してください。
当事務所への相談・依頼はどう進めればよいですか?
現在の顧問契約の状況と、経理体制の困りごとをお問い合わせフォームかLINEでお知らせください。状況を伺ったうえで、対応範囲と概算をご提示します。ご依頼は継続的な顧問契約が前提で、決算・申告だけのスポット依頼はお受けしていません。
まとめ
顧問税理士のAI対応は、実装・安全・価値の10問で見極められます。良い回答は業務名・工程・確認役が具体的で、「全部自動」と言い切る回答はむしろ要注意です。採点は8問以上が目安ですが、守秘と検証の3問は妥協せず、質問の次は実演を見せてもらって判断しましょう。
札幌の公認会計士・税理士事務所
経理のAI活用と顧問契約のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)