
AIへの税務相談は、制度の仕組みや用語を調べる下調べには役立ちますが、自社への当てはめ・最終判断・申告は責任を負える税理士に任せる併用が安全です。誤回答・情報の鮮度・データの扱いの3つのリスクを押さえ、AIで論点を整理してから相談すると、面談は短く濃くなります。
この記事の結論
下調べと整理はAI、自社への当てはめ・最終判断・申告は税理士という線引きが、併用の基本です。申告の責任は最後まで納税者自身が負うため、AIの答えはそのまま実行しません。
- 「一般論」はAI、「自社の場合どうか」は専門家に確認する
- リスクは誤回答・情報の鮮度・データの扱いの3つ。国税庁などの一次情報で裏を取る
- AIで論点を箇条書きにしてから相談すると、面談が短く濃くなる
- 個別の税務判断と税務調査の対応は、責任を負える税理士の業務
- 税理士選びでは「その事務所自身がAIを使えているか」も見る
AIに税務相談して「使える」場面・「危険」な場面
税金の疑問をAIに聞くと、深夜でも数秒でそれらしい答えが返ってきます。一般的な制度の説明なら役立つ場面は多い一方、申告の責任は最後まで納税者自身が負い、AIの答えが間違っていても誰も肩代わりしてくれません。
| 場面 | AIの評価 | 理由 |
|---|---|---|
| 制度の仕組みを知る(インボイスとは何か等) | 使える | 一般論の説明は得意で、理解の入口に向いている |
| 専門用語・書類の意味を調べる | 使える | かみ砕いた言い換えが速い |
| 質問の整理(税理士に何を聞くべきか) | 使える | 論点の洗い出しで相談の質が上がる |
| 自社の数字での有利・不利の判定 | 危険 | 前提条件の聞き漏らしが起きやすい |
| 経費になるか・ならないかの判断 | 危険 | 事実関係と実態で結論が変わるグレーゾーン |
| 申告書の作成・税額の確定 | 不可 | 誤りの責任は納税者にある。個別の判断は税理士の業務領域 |
境界線はシンプルです。「一般論」はAI、「自社の場合どうか」は専門家。この一線を越えてAIの答えをそのまま実行することが、事故につながりやすいパターンです。
AIと税理士の役割分担の目安
AIと税理士は競合するものではなく、役割が異なります。場面ごとの関わり方の目安は次のとおりです。
| 場面・用途 | AIの活用 | 税理士の関与 |
|---|---|---|
| 一般的な税制・用語の調べもの | 得意(即時・低コスト) | 不要な場合が多い |
| 確定申告の流れ・書類の確認 | 得意(手順の説明・ひな形) | 複雑な場合は確認を推奨 |
| 個別の税務判断(経費の可否・節税策) | 苦手(誤情報のリスク) | 必要(個別事情を踏まえた判断) |
| 税務申告書の作成・電子申告 | 苦手(法的責任を負えない) | 必要(申告書の作成と責任) |
| 税務調査への対応・交渉 | 対応できない | 必要(税務代理は税理士などの資格者が行う) |
| 資金繰り・経営判断の相談 | 参考程度 | 必要(実態に即した助言) |
AIは一般的な情報を素早く整理することに優れていますが、古い法令に基づいた答えや、個別の状況を加味しない答えを出すことがあります。金額の大きな判断や申告に使う前に、専門家の確認を挟むことが大切です。
「AIに聞いたら経費になると言われた」という理由だけでは、税務調査で説明の根拠になりません。税理士は個別の取引内容・事業の実態・改正後の法令を踏まえて判断します。
知っておくべき3つのリスク
| リスク | 起きること | 防ぎ方 |
|---|---|---|
| 誤回答(ハルシネーション) | 存在しない特例や誤った税率を、もっともらしい文章で出力する | 文章の自然さと正確さは別物と考え、制度名・税率を一次情報で確かめる |
| 情報の鮮度 | 学習した時点が古いと、改正前の答えが返る | 「何年分の制度として答えているか」を確認し、国税庁の該当年分のページで裏を取る |
| データの扱い | 売上や個人情報を入力すると、サービスによっては学習に利用される可能性がある | 学習に使われない設定・プランを確認し、個人名や番号は伏せて入力する |
中でも気をつけたいのが鮮度です。例えばインボイスの2割特例は、2026年9月30日を含む課税期間で終わります(個人は令和8年分まで、3月決算法人は2027年3月期まで)。令和9・10年分は、個人事業者だけを対象に3割特例が新設されました。こうした切り替わりは、AIが間違えやすい部分です。
無料ツールインボイスの2割特例の納税額を計算する売上の金額から、2割特例を使った場合の消費税の納税額を確かめられます。計算する
鮮度の問題は、国税庁のタックスアンサーなどの一次情報で確認する習慣で防ぎやすくなります。AIの答えに条文や制度名が出てきたら、その名称で国税庁のサイトを検索して原文を見る。このひと手間が分かれ目です。令和8年度の改正点は令和8年度税制改正ガイドで確認できます。
場面別の使い分け:迷ったらこのフローで
一般的な制度の確認はAIで下調べし、自社の数字での判断や申告に関わる内容は税理士へ。実務でおすすめする手順は次の3段階です。
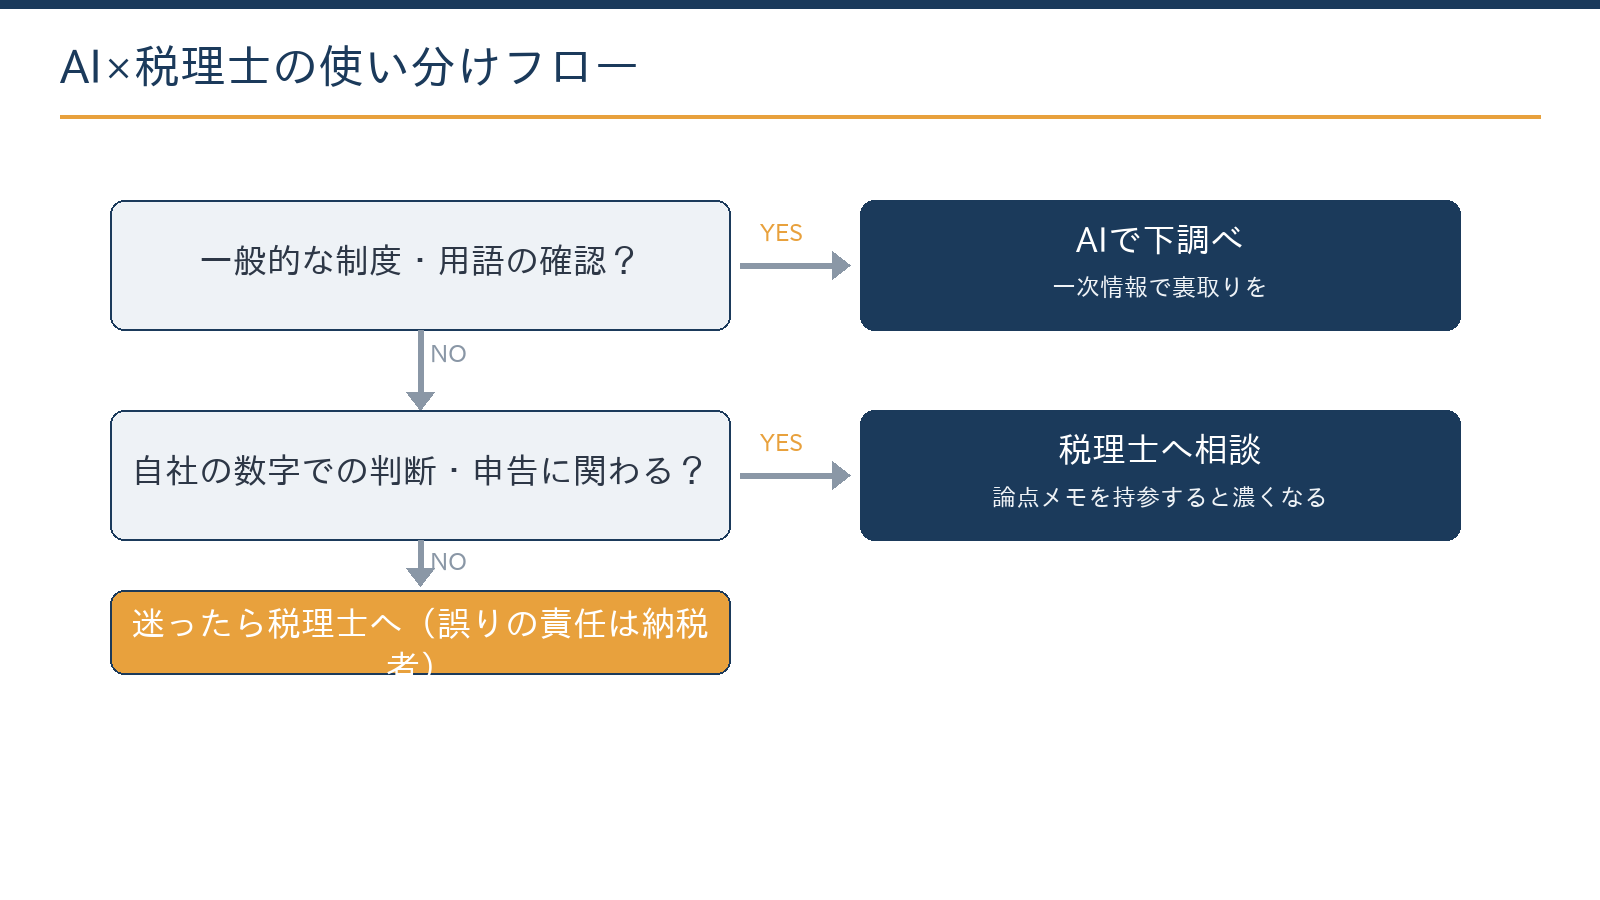
- AIで下調べする制度の概要と、関係しそうな論点をAIで調べます。
- 論点を箇条書きにする自社に関係しそうな論点を箇条書きにまとめます。この整理もAIが得意です。
- 箇条書きを持って税理士に相談する自社の数字や契約書とあわせて、当てはまるかどうかの判断を税理士に求めます。
何も準備せず相談するより、論点が整理された状態で相談するほうが、面談時間が短くなり、回答の精度も上がりやすくなります。AIは税理士の代わりではなく、税理士への相談を安くて濃いものにする道具と考えるのが合理的です。
AIに質問するときのコツ
質問には「何年分の所得税か」「個人か法人か」「消費税の課税事業者か」などの前提を入れ、回答には根拠となる制度名と国税庁のページを示すよう求めます。前提を入れずに聞くと、一般論の答えが自社に当てはまるように見えてしまいます。
なぜ最終判断は税理士なのか:責任と業務の仕組み
税理士法では、税務代理・税務書類の作成・税務相談(個別具体的な判断を伴うもの)を税理士の独占業務と定めています。これは資格者を守るためというより、誤った税務処理から納税者を守るための仕組みです。
税理士は判断に職業上の責任を負い、税務調査では税務代理権限証書を提出して、納税者の代理人として税務署と向き合います。AIはどれだけ精度が上がっても、この「責任を負う」「代理して交渉する」という機能を持ちません。
だからこそ、税理士側がAIをどう使っているかが新しい選択基準になります。下調べ・資料整理・文書作成をAIで効率化し、人の時間を判断と対話に集中させている事務所は、同じ顧問料でも提供できる中身が変わってくることがあります。当事務所も、ClaudeとGeminiを日常業務に組み込み、顧問先のAI活用の支援まで行っています。
具体例:AIで調べた節税策のリストを持ち込んで相談する場合
例えば、IT業の法人の経営者が、AIで下調べした節税策のリストを持って相談する場合を考えます。リストは無駄にならず、次の流れで判断の材料になります。
| 段階 | 担当 | 内容 |
|---|---|---|
| 論点の整理 | AI(Claude) | リストの各項目を、制度名・適用要件・期限に分けて整理する |
| 要件の検証 | 有資格者 | 適用要件・リスク・自社への当てはめを一つずつ確認する |
| 方針の決定 | 経営者と有資格者 | 要件を満たさない項目を外し、適用できる制度を優先する |
AIの節税策リストに混じりやすいもの
- 期限が過ぎた措置:賃上げ促進税制の教育訓練費の上乗せは、2026年4月1日以後に開始する事業年度では使えない
- 古い上限額:少額減価償却資産の特例を「30万円未満」と答える(2026年4月1日以後の取得は40万円未満、年300万円まで)
- 要件の省略:事前の届出や期限、対象者の限定を書かずに「使えます」と答える
相談前に下調べと整理ができていれば、面談の回数を抑えて意思決定まで進めやすくなります。節税策の全体像は法人・個人・相続の節税一覧で確認できます。
AIで調べた節税策が自社に使えるかは、事業年度や適用要件で変わります。リストをお持ちいただければ、一つずつ確認できます。
無料で相談する実際に起きやすい「危ない回答」3つの型と見抜き方
| 型 | 例 | 見抜き方 |
|---|---|---|
| 型1:古い数字 | 基礎控除を改正前の48万円で答える。免税事業者からの仕入れの控除割合を「2026年10月から50%」と答える | 「何年分の制度として答えていますか」と確認し、国税庁の該当年分のページで裏を取る |
| 型2:存在しない制度名 | 複数の特例を混ぜた、もっともらしい架空の制度名を出す | その名称でそのまま検索し、原文が見つからなければ使わない |
| 型3:要件の取りこぼし | 実在する制度でも、事前届出・期限・対象者の限定を省いて「使えます」と答える | 要件・期限・例外の3点を追加で質問し、曖昧なら専門家に確認する |
型1の正しい値を確認しておきます。基礎控除は、令和7年度改正に続いて令和8年度改正でも見直されました。令和8・9年分は、合計所得489万円以下なら104万円、655万円以下は67万円、2,350万円以下は62万円などの段階制です。住民税の基礎控除は令和8年度分も43万円のままなので、所得税と住民税を混同した答えにも注意します。
免税事業者等からの仕入れの控除割合は、2026年9月30日まで80%、2026年10月1日〜2028年9月30日は70%です。50%になるのは、2028年10月1日からです。判定は課税仕入れの日(引渡日・役務完了日)で行います。
無料ツールインボイスの経過措置で控除できる税額を計算する免税事業者からの仕入れについて、時期ごとの控除割合で仕入税額控除の額を確かめられます。計算する
要件・期限・例外を確かめる運用なら、AIの速さを生かしながら事故のリスクを抑えやすくなります。インボイスの改正後の扱いはインボイス制度の実務ガイドにまとめています。
税理士側のAI活用は依頼者のメリットになる
併用を考えるとき、見落とされがちなのが「税理士側がAIを使っているか」です。当事務所の場合、制度改正の下調べや論点の整理をClaude・Geminiで効率化し、人の時間を判断と面談に集中させています。
回答が速くなる
- 下調べの時間が短くなり、質問への初動が変わる
面談が濃くなる
- 一般論の説明に時間を使わず、自社への当てはめから話を始められる
費用対効果が上がる
- 同じ顧問料でも、作業ではなく判断と対話に時間が使われる構造になりやすい
つまり「AIか税理士か」ではなく、「AIを使う税理士」を選ぶことが、併用のひとつの完成形です。事務所の見極め方はAI時代の会計事務所の選び方、相談先の探し方はAI顧問・AI経理を頼める専門家の探し方で詳しく扱っています。
よくある質問
顧問税理士の回答を、AIでセカンドオピニオンするのはありですか?
理解を深める目的なら有効です。ただしAIは貴社の前提条件を完全には知らないため、回答が食い違ったときにどちらが正しいかをAIでは判定できません。食い違った論点こそ、根拠(条文・通達)を添えて顧問に確認する材料にしてください。
AIの回答どおりに申告して間違っていたら、どうなりますか?
責任は納税者自身が負います。過少申告になれば、本税に加えて延滞税と過少申告加算税(原則10%、期限内申告税額と50万円のいずれか多い額を超える部分は15%)がかかることがあります。更正は原則として法定申告期限から5年さかのぼって行われ、「AIがこう言った」という説明は通用しません。
無料のAIと有料のAIで、信頼性は変わりますか?
有料版は性能や機能が上がりますが、「個別の税務判断を任せられない」点は同じです。むしろ差が出るのはデータの扱い(学習設定)と利用上限です。各サービスの違いはClaude・Gemini・Copilotの比較も参考になります。
税理士に頼むほどの規模ではない場合は、どうすればよいですか?
下調べはAIで行い、判断が必要な場面で専門家に確認する形が現実的です。なお当事務所は、決算・申告だけのスポット依頼はお受けしておらず、継続的な顧問契約で支援しています。取引が増えて判断の場面が多くなってきたら、顧問契約での伴走を検討してください。
相談するときは、何を持っていけばよいですか?
AIでの下調べ結果(箇条書きで十分です)と、直近の申告書・試算表をご用意ください。下の無料相談フォームかLINEから受け付けています。
まとめ
AIへの税務相談は、一般論の下調べと論点の整理に使い、自社への当てはめ・判断・申告は責任を負える税理士に任せるのが併用の基本です。誤回答・情報の鮮度・データの扱いの3つのリスクは、前提を入れた質問と国税庁などの一次情報での確認で抑えられます。税理士を選ぶときは、その事務所自身がAIを使い、浮いた時間を判断と対話に回しているかも確かめましょう。
札幌の公認会計士・税理士事務所
AIで調べた税務の確認・顧問のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)