
ECショップの税理士選びは、モールや決済サービスのデータを会計に自動連携する設計ができるか、手数料を差し引く前の総額で売上を記帳する型を知っているかが軸です。ポイント・在庫・1,000万円基準と輸出免税まで説明できるかを確かめ、顧問料は含まれる業務で比べます。
この記事の結論
ECに強い税理士かどうかは「決済データの自動連携を設計できるか」「総額売上で記帳する型を知っているか」の2点で見極めます。顧問料は金額だけでなく、連携の設計や月次資料が含まれるかで比べます。
- 入金額は売上ではない。手数料を差し引く前の総額で売上を計上し、手数料は費用に分ける
- 入金額で記帳すると売上が過少になり、消費税の1,000万円の判定まで狂う
- ポイント・クーポンは負担者で処理が分かれ、外部倉庫に預けた在庫も棚卸に含める
- 2割特例の終了後は、小売なら簡易課税(第2種・みなし仕入率80%)との比較が有効
- 体制づくりは、連携→記帳の型→月次レビューの順に進める
EC経理はなぜ複雑になるのか
楽天市場やAmazon、自社サイトなど複数のチャネルで販売していると、売上データの集計と入金の照合だけで月末が終わってしまうことがあります。ECの経理の難所は3つです。
第一に決済の多層化です。モール・カート・カード決済代行・QR決済が併存し、入金サイクルも手数料率もバラバラです。第二に「入金額は売上ではない」こと。手数料が相殺された後の入金だけを記帳すると売上が過少になり、消費税の判定(1,000万円基準)まで狂うおそれがあります。第三に在庫とポイント・クーポンの処理で、期末在庫の精度とポイントの負担者の区分は、利益と税額に直結します。
| 売上データ・入金明細の項目 | 正しい処理 | 消費税の扱い |
|---|---|---|
| 商品代金(税込) | 総額で売上に計上 | 課税売上(飲食料品は軽減税率8%) |
| モールの販売手数料 | 支払手数料として費用に計上 | 課税仕入れ(モールが発行するインボイスを保存) |
| カード等の決済手数料 | 支払手数料として費用に計上 | サービスによって課税・非課税が異なるため明細で確認 |
| 顧客から受け取る送料 | 売上に含める | 課税売上(食品の代金と別に受け取る送料は10%) |
| 自社負担のポイント・クーポン | 売上値引きか販売促進費として、処理を統一する | モールの案内と請求書で区分を確認 |
| 返品・キャンセル | 売上の取消し・返品として処理 | 売上に係る対価の返還等として処理 |
計算例:入金額で売上を記帳するとどうずれるか
例えば、モールで税込110,000円の商品が売れ、税込11,000円の販売手数料が差し引かれて入金された場合の仮の計算です。
- 入金額:110,000円−11,000円=99,000円
- 正しい課税売上(税抜):110,000円×100/110=100,000円
- 入金額で記帳した場合の課税売上(税抜):99,000円×100/110=90,000円
手数料の分だけ売上が1割少なく記帳され、年間では課税事業者になるかの判定を誤る原因になります。
在庫にも注意が必要です。Amazonの物流サービスなど外部の倉庫に預けている商品も自社の在庫なので、期末の棚卸に含めます。倉庫を複数拠点に分散している場合は集計が煩雑になりがちなため、実地棚卸と帳簿棚卸の照合方法を事前に決めておくと決算の精度が上がります。
期末に出荷済みで、まだモールから入金されていない売上は売掛金として計上します。モールや決済サービスから受け取る請求書・明細の多くは電子データのため、2024年1月1日以後の電子取引のデータは電子のまま保存します。記帳の型の作り方はECショップの開業時の税務手続きと届出一覧でも整理しています。
消費税の論点:1,000万円基準・インボイス・輸出免税
消費税の納税義務は、基準期間(個人は前々年、法人は前々事業年度)の課税売上高が1,000万円を超えるかで判定します。基準期間が1,000万円以下でも、特定期間(個人は前年1〜6月、法人は前期首から6か月)の売上が1,000万円を超えると課税事業者になります。特定期間は、売上の代わりに給与の支払額で判定することもできます。判定は手数料を引く前の総額で行い、輸出免税の売上も含めます。
無料ツール課税事業者になるかを判定する基準期間と特定期間の売上から、消費税の納税義務の有無を確認できます。計算する
購入者の多くが消費者なら、インボイスの登録をしない選択もあります。法人の購入者が多い、卸売もしているといった場合は、登録の要否を取引先の構成で判断します。登録して2割特例を使ってきた事業者は、2割特例が2026年9月30日を含む課税期間で終わる点に注意が必要です(個人は令和8年分、3月決算法人は2027年3月期まで)。
計算例:売上にかかる消費税が100万円の場合の納税額
- 2割特例:100万円×20%=20万円
- 個人の3割特例(令和9年分・令和10年分):100万円×30%=30万円
- 簡易課税(第2種・小売業):100万円×20%=20万円(みなし仕入率80%を差し引いた残り)
- 簡易課税(第1種・卸売業):100万円×10%=10万円(みなし仕入率90%を差し引いた残り)
消費者向けの小売が中心なら、簡易課税は2割特例と同じ水準になり、3割特例より有利になることがあります。
簡易課税は基準期間の課税売上高が5,000万円以下の場合に選べ、選択すると2年間は継続が必要です。届出は原則として適用したい課税期間の初日の前日までです。ただし、2割特例を使った課税期間の翌課税期間から選ぶなら、その翌課税期間の確定申告期限までに出せば間に合います。個人の3割特例の対象と使い方は3割特例の解説記事で詳しく整理しています。
無料ツール簡易課税・本則課税・2割特例を比較する売上と仕入れの額から、課税方式ごとの納税額の違いを試算できます。計算する
海外向けに販売する越境ECでは、輸出免税の適用に輸出の事実を証明する書類の保存が必要で、保存を怠ると免税が否認されることがあります。2026年10月1日からは、現金などで代金を受け取る輸出について、仕向国の輸入許可書に相当する書類の保存も求められます。課税事業者で本則課税なら、国内の仕入れにかかった消費税が還付される場合もあるため、販売先・配送方法ごとの整理が欠かせません。
ECに強い税理士の見極めポイント
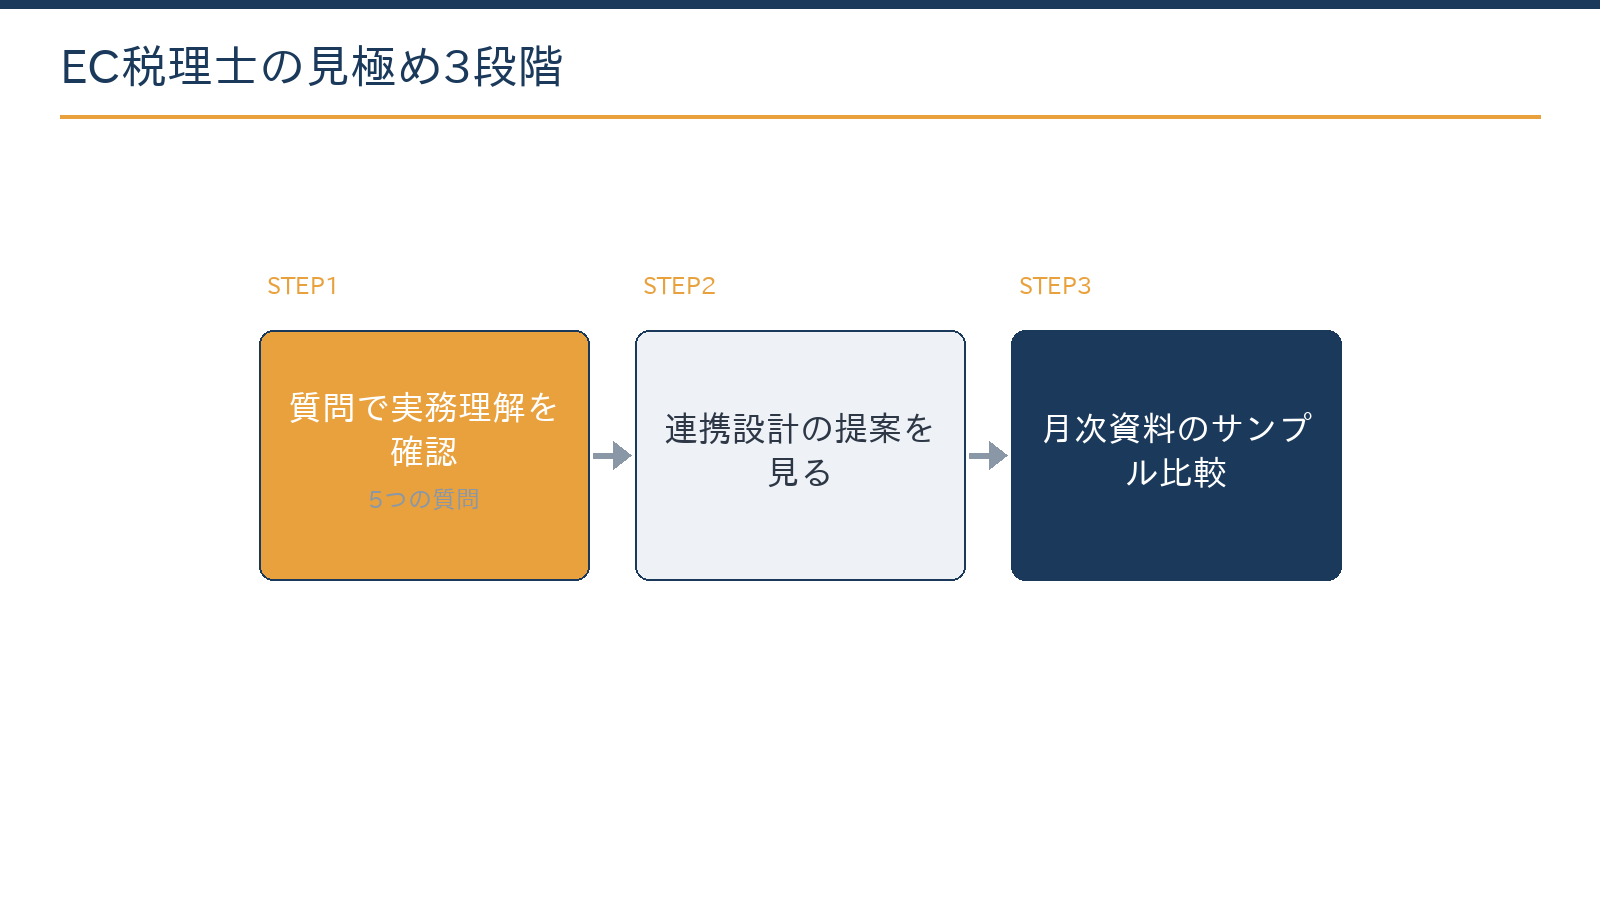
見極めは3段階で進めると判断しやすくなります。まず質問で実務の理解を確かめ、次に自社のチャネル構成に合った連携の設計を提案してもらい、最後に月次資料のサンプルを見て比べます。
| 質問 | 見るポイント |
|---|---|
| モール・決済サービスの連携はどう組みますか | API・自動連携の設計経験(手入力が前提なら要注意) |
| 売上は何で計上しますか | 「総額売上+手数料を費用に区分」と即答できるか |
| ポイント・クーポンの処理は | 負担者(モールか自社か)での区分を語れるか |
| 在庫と1,000万円基準の管理は | 月次での売上総額・在庫の把握方法を提案できるか |
| 越境ECへの対応は | 輸出免税の要件・書類保存を知っているか |
この5問に具体的な手順で答えられる税理士なら、ECの実務を知っている可能性が高いといえます。AI・クラウドの活用度(Claude・Geminiに強い税理士の見極め7問)もあわせて確認すると、月次の照合作業が自動化されるかどうかの差になって表れます。
- 販売チャネルの一覧(モール・カート・決済サービス)と、それぞれの月商の目安
- 現在の記帳方法(自動連携の有無、入金額で記帳しているか)
- 在庫の保管場所と棚卸の方法
- インボイスの登録の有無と、消費税の申告方式
- 直近の決算書・申告書と、海外向け販売の有無
顧問料が決まる要素と比べ方
顧問料は、年商や取引量、記帳を誰がするか、面談の頻度のほか、ECの場合は「決済サービスの数」で変動します。チャネルが多いほど照合の作業が増えるためです。自動連携が組めれば、チャネルが多くても作業量を抑えられる場合があり、高いか安いかは設計力で決まりやすいのがECの顧問料の実態です。
図の見方
一般に、年商が増えるほど取引と確認の量が増え、顧問料も上がる傾向があります。実際の金額は事務所や依頼範囲によって大きく異なります。当事務所の料金は「料金・契約の流れ」のページでご確認ください。
| 要素 | 顧問料への影響 | ECで効くポイント |
|---|---|---|
| チャネル・決済サービスの数 | 照合する明細が増えるほど上がる | 自動連携で照合の手作業を減らせるか |
| 記帳を誰がするか | 記帳代行は自社入力より作業が増える | 売上データの取込みを自社で回せるか |
| 在庫と棚卸 | 在庫の管理と期末の評価に手間がかかる | 外部倉庫や複数拠点の在庫の集計 |
| 消費税 | 申告方式と区分の確認で作業が変わる | 軽減税率の商品、輸出免税、簡易課税の選択 |
| 面談・報告の頻度 | 月次の面談やレポートの有無で変わる | チャネル別の売上・手数料・粗利を毎月見るか |
比較のコツは、次の3点を見積もりに明記してもらうことです。
- 連携の設計(初期の設定)が含まれるか
- 月次で何が出てくるか(チャネル別の売上・手数料が見えるか)
- 在庫・棚卸の指導が含まれるか
| 業務 | 自社で回しやすいこと | 税理士に任せたいこと |
|---|---|---|
| 記帳 | 自動連携による日々の取込み | 記帳の型(総額売上・手数料・ポイント・在庫)の設計と月次の確認 |
| 申告 | 資料と棚卸表の準備 | 所得税・法人税・消費税の申告、届出の期限管理 |
| 給与 | 出勤・作業時間の集計 | 源泉徴収・年末調整(人を雇ったら) |
| 資金繰り | 入金予定と仕入れの支払予定の更新 | 仕入れ資金の計画、融資の相談 |
記帳の型や簡易課税の選択は、チャネル構成と商品の種類で答えが変わります。初回無料で、いまの処理で問題がないかを確認できます。
無料で相談する体制づくりの順番:連携→型→月次レビュー
- 自動連携を整える決済サービス・モール・銀行・カードとクラウド会計をつなぎ、売上と入金のデータが自動で入る状態にします。
- 記帳の型を固定する総額売上・手数料・ポイント・送料・在庫の処理をルールにし、チャネルが増えても同じ型で記帳できるようにします。
- 月次レビューで先読みするチャネル別の採算と、1,000万円基準に達するペース、インボイスや申告方式の選択を毎月確認します。
売上が伸びてきたら、法人化の試算へ自然につながります。連携と型の設計は専門家の領域、日々の運用は自社で軽く。この配分が、EC経理の総コストを抑えやすくします。
当事務所の支援内容
当事務所は札幌の公認会計士・税理士事務所として、ECの経理体制づくり・税務顧問・法人化の支援を、継続的な顧問契約で一体で提供しています。オンラインで完結する進め方にも対応しています。
決済データの照合リストや月次レポートの下準備はAI(Claude)が担い、記帳の型やポイント・在庫の処理の設計は有資格者が行います。照合作業を仕組みにして、チャネル別の粗利を月次で確認できる状態を目指します。決算・申告だけのスポットのご依頼はお受けしていません。
よくある質問
道外のECに強い税理士と、地元の税理士のどちらがよいですか?
EC経理はオンラインで完結しやすいため、所在地より設計力で選ぶのが基本です。そのうえで、法人化・融資・補助金など地域の金融機関や支援機関が関わる場面では、札幌・北海道の事情に通じた事務所に利点があります。
副業のECでも税理士は必要ですか?
売上が小さいうちは、会計ソフトの自動連携を使って自分で記帳・申告する方法もあります。売上1,000万円が見えてきた段階で、消費税の判定や記帳の型を含めて顧問契約を検討すると効率的です。当事務所は決算・申告だけのスポットのご依頼はお受けしていません。
いまの税理士がECに詳しくありません。どうすればよいですか?
まず記帳の型(総額売上・手数料・ポイント・在庫)がどうなっているかを確認し、改善の提案を受けられるかを相談します。難しい場合は、EC対応の事務所への切り替えも選択肢です。切り替えの段取りは会計事務所の乗り換えの記事をご覧ください。
相談には何を用意すればよいですか?
販売チャネルの一覧(モール・カート・決済)、月商の目安、現在の記帳方法をお知らせください。お問い合わせフォームから「EC経理の相談」とご連絡いただければ、チャネル構成を伺ったうえで対応範囲と概算をご提示します。
まとめ
EC経理の難所は、決済の多層化、入金額と売上のずれ、在庫とポイントの処理です。ECに強い税理士は、連携の設計と総額売上の型を具体的に語れ、1,000万円基準・簡易課税・輸出免税まで自社の販売形態に当てはめて説明できます。顧問料は金額だけでなく、連携設計や月次資料が含まれるかで比べ、連携→型→月次レビューの順で体制を整えてください。
札幌の公認会計士・税理士事務所
ECショップの経理・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁「インボイス制度の見直し(令和8年度税制改正)」
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁「電子帳簿保存法一問一答(電子取引関係)」
- 国税庁「タックスアンサー(よくある税の質問)」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)