
製造業の税理士選びは、原価計算・棚卸資産の3層(材料・仕掛品・製品)・設備投資・補助金という製造業特有の論点を扱えるかが軸です。仕掛品の評価や優遇税制の選び方に具体的に答えられるかを面談で確かめ、顧問料は原価計算への関与の度合いを含めた業務範囲で比べます。
この記事の結論
製造業の顧問税理士は、原価計算・棚卸3層・設備投資・補助金の4論点を実務で扱えるかで選び、顧問料は原価計算への関与まで含めた業務範囲をそろえて比べます。
- 製造原価報告書を月次で作れるかで、製品別の採算と値決めの精度が変わる
- 仕掛品の評価は税務調査の重点項目。進捗を把握する仕組みを一緒に作れる相手を選ぶ
- 賃上げ促進税制や中小企業経営強化税制は2027年3月31日までの期限つきで、投資の前の試算で税額が変わる
- 補助金は後払いのため、採択後の収益計上・圧縮記帳・消費税の返還まで見てもらえるかを確認する
製造業の税務・経理は何が特殊か
製造業の経理は、材料を仕入れ、加工し、製品にして売る、その途中段階すべてに原価が積み上がる構造です。「仕入れた値段=原価」では済まず、材料費に労務費と経費が乗り、完成前の仕掛品にも原価が眠ります。税理士の力量が出やすいのは次の五つです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 原価計算 | 製品別の採算が見えず、値決めと受注判断を誤る | 製造原価報告書の整備、配賦ルールの設計 |
| 棚卸3層 | 材料・仕掛品・製品それぞれで計上漏れや評価の誤りが起きる | 仕掛品の進捗を把握するルール、実地棚卸の手順化 |
| 設備投資 | 償却方法や優遇税制の選び方で税額が大きく変わる | 特別償却と税額控除の比較試算、償却資産の申告 |
| 補助金 | 採択後の収益計上や圧縮記帳で処理を誤る | 入金時期と計上時期の整理、固定資産との対応づけ |
| 人件費・外注 | 賃上げ促進税制の適用判定に、給与の集計が必要になる | 給与データの集計体制、適用要件の事前確認 |
製造原価報告書を月次で作れるか
製造業で税理士に期待したい役割の一つが、製造原価報告書の作成支援です。材料費・労務費・製造経費を正確に集計しないと、売上総利益が実態からずれ、資金繰り計画や価格設定にも影響します。月次で製造原価を把握する体制を作れるかどうかを、契約前に確認しておきます。製造業特有の仕訳の具体例は製造業の仕訳事例集にまとめています。
棚卸資産は3層で管理する
とくに仕掛品は、評価に見積もりの要素が入るぶん恣意性を疑われやすく、税務調査でも重点的に見られる項目です。仕掛品は、投入した材料費と、加工の進み具合(進捗度)に応じた加工費で評価するのが基本で、期末にどの案件がどこまで進んでいるかを把握する仕組みを、税理士と一緒に作れるかが分かれ目になります。
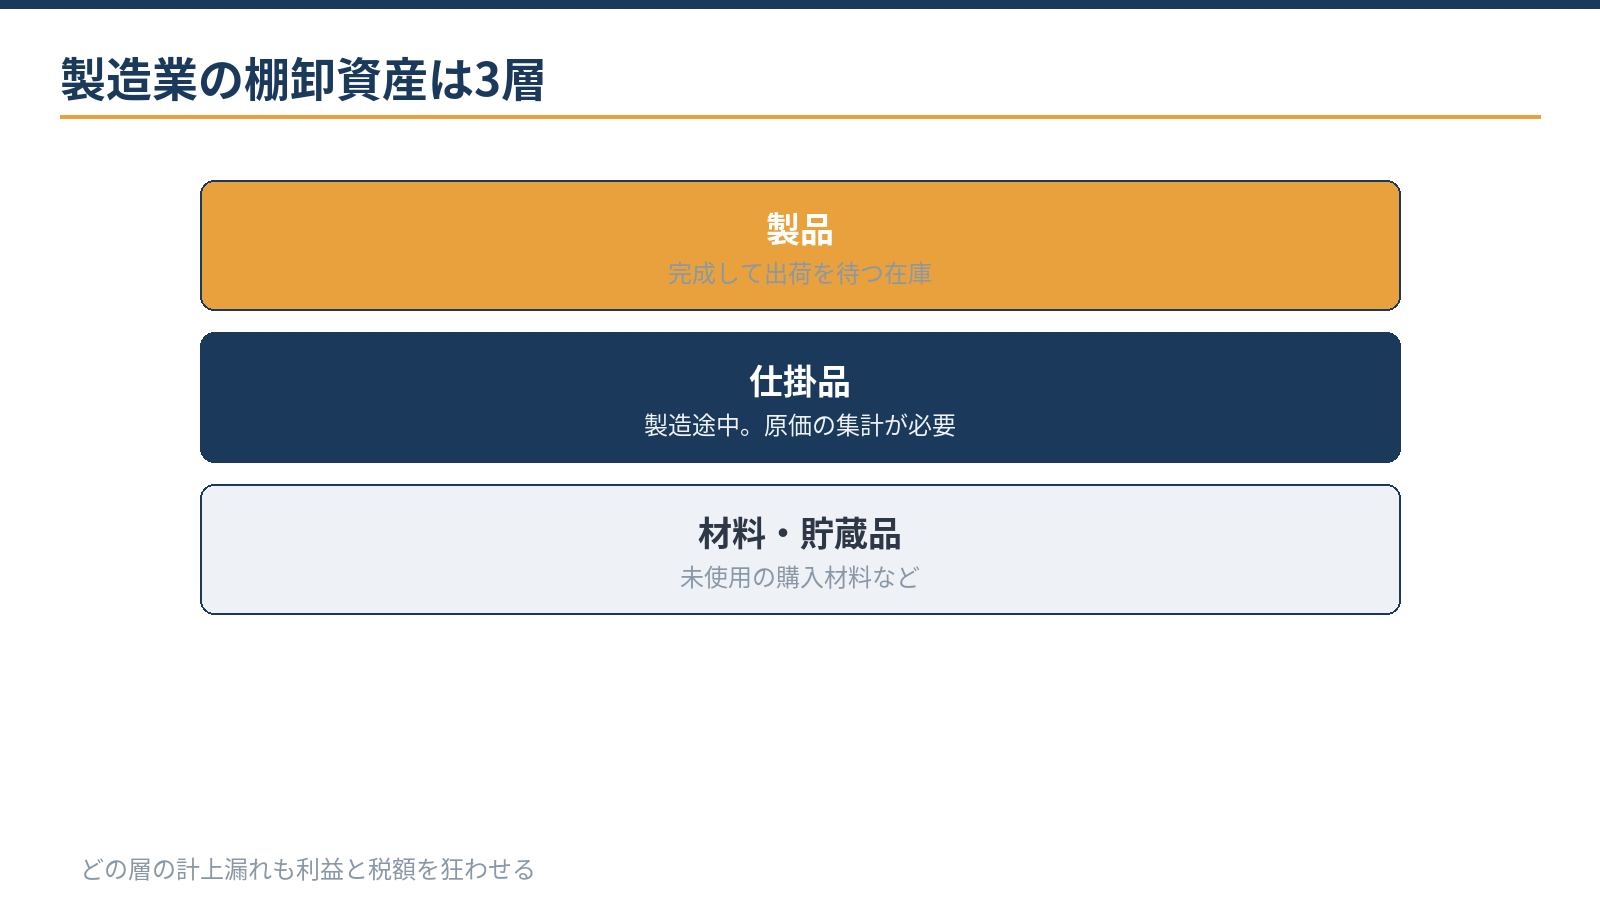
棚卸資産の評価方法(総平均法・先入先出法など)は税務署への届出で選び、届出がなければ最終仕入原価法で評価します。変更するには、変更したい事業年度の開始の日の前日までに税務署長の承認を申請する必要があります。仕掛品や半製品の評価は利益に直接影響するため、期末棚卸の手順と評価の基準を税理士と事前に確認しておきます。
契約前の見極め質問
面談では、次の質問で製造業への対応力を確かめます。答えの具体性に、実務の経験が表れます。
| 質問 | 見るポイント |
|---|---|
| 製造業の顧問先はありますか | 業種経験の有無、工場の現場を見た経験 |
| 製造原価報告書まで作れる体制ですか | 原価計算の設計経験(試算表どまりでないか) |
| 仕掛品の期末評価はどう指導していますか | 進捗の把握と集計方法の具体性 |
| 設備投資の前に、税額控除と特別償却の比較はしてもらえますか | 優遇税制の提案力、投資の前に相談できる関係か |
| 補助金の収益計上や圧縮記帳の経験はありますか | 採択後の会計処理の実務経験 |
| 月次で製品別・部門別の数字は出ますか | 管理会計への対応力と報告のスピード |
あわせて、クラウド会計やAIの活用度も確認します。作業日報や材料データの集計はAIや自動連携が得意とする分野で、原価計算の手間を大きく左右します。確認の観点はClaude・Geminiに強い税理士の選び方と顧問料の考え方で解説しています。体制の面では、次の点もあわせて確認します。
- 担当者は誰で、不在のときに代わりに対応できる人がいるか
- 月次の試算表と製品別の数字が、締めから何日ほどで届くか
- 生産管理や給与のデータを、会計ソフトとどうつなぐか提案できるか
- 償却資産の申告や補助金の実績報告など、決算以外の期限も管理してもらえるか
顧問料は何で決まる?相場の考え方
製造業の顧問料は、記帳の量に加えて、原価計算や部門別の管理にどこまで関わるかで大きく変わります。一般に年商が大きくなるほど取引と確認の量が増え、顧問料も上がる傾向があります。実際の金額は業務範囲によって事務所ごとに異なるため、見積りで内訳を確認します。
| 決まる要素 | 製造業で確認したいこと |
|---|---|
| 年商と取引の量 | 取引先・仕入先の数、請求書や支払いの件数 |
| 記帳の範囲 | 自社で入力するか、資料を渡して記帳まで任せるか |
| 原価計算への関与 | 配賦ルールの初期設計が含まれるか、月次の運用まで見てもらえるか |
| 月次の報告 | 試算表だけか、製品別・部門別の数字や資金繰りの報告まで含むか |
| 給与計算・年末調整 | 工場の従業員の勤怠・手当の計算まで含むか |
| 決算・申告の範囲 | 法人税・消費税に加え、償却資産の申告や補助金の会計処理まで含むか |
記帳の代行や年末調整、税務調査の立会いなどが顧問料に含まれるかは、事務所によって異なります。原価計算の初期設計が顧問料の範囲か別の見積りかも、契約前に確認しておきます。どんぶり勘定の解消は一度仕組みを作れば毎月回り続けるため、不採算品の発見一つで設計の手間が報われることもあります。原価管理の進め方は製造業の原価管理の5つのステップで詳しく解説しています。
モデルケース:従業員10名・年商1.5億円の部品加工業
説明のための仮の例として、従業員10名・年商1.5億円の部品加工業を考えます。この規模なら、論点は原価計算・仕掛品の期末評価・設備更新・賃上げ促進税制の四つに集約されます。
体制の例は、作業日報と材料データをクラウドで集計して月次で製品群別の粗利を確認し、設備更新の年は発注の前に優遇税制と消費税の試算を行う形です。不採算品の発見や税額控除の取りこぼし防止につながるかどうかが、任せる範囲を決める判断材料になります。
設備投資の年こそ税理士の腕が出る
製造業の税負担は、設備投資の年の判断で大きく変わります。2026年10月時点で中小企業が使える主な制度は次のとおりです。
| 制度 | 内容 | 期限・注意点 |
|---|---|---|
| 賃上げ促進税制(中小企業向け) | 給与等の支給額が前年度より1.5%以上増えれば15%、2.5%以上なら30%の税額控除。くるみん・えるぼし等の認定で5%上乗せ。上限は法人税額の20%で、控除しきれない分は5年間繰り越せる | 法人は2024年4月1日〜2027年3月31日に開始する事業年度が対象。教育訓練費の上乗せは、2026年4月1日以後に開始する事業年度では使えない |
| 中小企業経営強化税制 | 即時償却か、税額控除10%(資本金3,000万円超の法人は7%) | 2027年3月31日までの取得・事業供用。経営力向上計画の認定が必要。工具・器具備品は40万円以上(2026年4月1日以後の取得) |
| 中小企業投資促進税制 | 特別償却30%か、税額控除7% | 2027年3月31日まで。税額控除は資本金3,000万円以下の法人などに限られる |
| 少額減価償却資産の特例 | 青色申告の中小企業者等は、40万円未満の資産を年300万円まで一括で経費にできる | 2026年4月1日以後の取得から。従業員400人超の法人は対象外。期限は2029年3月31日 |
2027年3月31日が期限の制度は延長が未決定
賃上げ促進税制(中小企業向け)・経営強化税制・投資促進税制、中小法人の軽減税率15%などは、2027年3月31日が期限です。延長するかどうかは令和9年度の税制改正で決まるため、2026年10月時点では「延長される」前提で投資計画を立てないようにします。
設備側では、特別償却(償却を前倒しして当期の税を減らす)と税額控除(税額そのものを減らす)のどちらを選ぶかで、数年間の資金繰りが変わります。北海道の最低賃金は2026年10月1日から1,131円に上がっており、パート従業員の時給の見直しと賃上げ促進税制の判定は、同じ年度の人件費計画の中で考えると効率的です。
無料ツール少額減価償却資産の特例を計算する取得価額40万円未満の工具や器具を、特例で一括して経費にした場合の効果を確認できます。計算する
大型投資の年は消費税と償却資産も確認する
大型の設備投資をした年は、支払った消費税が売上の消費税を上回り、還付を受けられる場合があります。ただし簡易課税のままだと還付は受けられません。簡易課税をやめるには、やめたい課税期間の初日の前日までに届出が必要で、選んだ後は2年間続ける決まりがあるため、投資の時期から逆算して判断します。製造業の簡易課税は第3種(みなし仕入率70%)です。還付のモデルケースは製造業の開業時の税務手続きと届出一覧で解説しています。
無料ツール簡易課税と本則課税の納税額を比較する売上と仕入・設備投資の額から、どちらの計算方法が有利かの目安を確認できます。計算する
機械装置は固定資産税(償却資産)の申告の対象で、期限は毎年1月31日(休日の場合は翌開庁日)です。少額減価償却資産の特例で経費にした資産も申告の対象に含まれます。償却資産の免税点は、令和9年度分(2027年1月1日が賦課期日)から150万円が180万円に上がります。
共通するのは、どれも「投資の後」では選択肢が消えていることです。見積もりを取る段階で税理士に伝わる関係を作っておきます。
特別償却と税額控除のどちらが有利か、消費税の還付を受けられるかは、投資額と利益の見込みで変わります。発注の前に、初回無料で試算の進め方を確認できます。
無料で相談する補助金は「採択後」が税務の本番
設備投資系の補助金は、制度名や金額が年度・公募回によって変わるため、最新の公募要領で確認するのが大前提です。2026年10月3日時点の主な制度は次のとおりです。
| 制度 | 受付期間(2026年10月3日時点) | ポイント |
|---|---|---|
| 新事業進出・ものづくり商業サービス補助金(中小機構) | 第1回:2026年9月30日〜10月30日 18:00 | 後継の新制度。革新的新製品・サービス枠は上限2,500万円(賃上げ特例3,500万円)、補助率1/2(小規模・再生事業者は2/3) |
| 中小企業省力化投資補助金(一般型) | 第8回:2026年9月18日〜10月16日 17:00 | 人手不足を補う設備の導入が対象 |
| ものづくり・商業・サービス生産性向上促進補助金 | 23次の採択が2026年8月7日に公表。24次以降の日程は掲載なし | 次の公募の有無は公式サイトで確認する |
税務の観点で重要なのは採択後の処理です。機械の購入に補助金を受けた場合、入金された補助金は収益に計上する一方、圧縮記帳という方法で課税のタイミングを繰り延べられる場合があります。処理を誤ると、補助金をもらった年に税負担だけが先行する事態になりかねません。
補助金は事業が終わった後の後払いのため、採択されても入金までは自己資金や借入でつなぐ必要があります。また、補助金収入には消費税が課されない一方で、後日「消費税分の返還」を求められる制度もあり、取得した設備を勝手に処分できない期間もあります。受取りから返還のリスクまでを含めて、申請から精算まで一貫して数字を管理します。
事業計画の数値の根拠づくりから採択後の会計処理までを一体で見てくれるかは、製造業の税理士選びの実利的なチェックポイントです。
探し方と切り替えの段取り
探し方は、同業者・取引先からの紹介、地域名と業種名での検索、金融機関・商工会議所からの紹介が主なルートです。どのルートでも、前の節の見極め質問で製造業への対応力を確かめます。
切り替えるなら決算・申告の直後が基本です。製造業の場合は、固定資産台帳・棚卸資料・原価集計のルールの三点を先に引き継ぐと、移行が安定しやすくなります。あわせて役割分担を明確にしておきます。
自社にしかできない仕事
- 作業時間や材料の使用量など、現場データの記録
- 期末の実地棚卸と、仕掛品の進み具合の報告
- 設備投資や補助金申請の予定を早めに共有すること
専門家に任せたい仕事
- 現場データを製品別の採算と正しい税額につなげる設計・検証
- 優遇税制の選択と、投資前の税額の試算
- 税務調査で仕掛品の評価を問われた場面での対応
体制の一例として、作業日報と材料データの集計や月次資料の下準備はAIやクラウド会計の自動連携で効率化し、配賦ルールの設計と優遇税制の適用判断は有資格者が行うという分担が考えられます。製品別の粗利が月次で見えるようになると、赤字製品の値上げ交渉や設備更新の時期の判断といった次の打ち手につながります。
よくある質問
原価計算のソフトを入れないと頼めませんか?
規模によります。従業員10名前後までなら、クラウド会計の部門別の機能と表計算の組み合わせで、実用的な原価計算を組めることがあります。先にソフトを買うより、集計ルールの設計が先です。
設備を買ってから相談するのでは遅いですか?
遅い場合があります。中小企業経営強化税制の経営力向上計画のように、優遇税制には計画の認定などの手続きが要件になるものがあり、発注後では適用できないことがあります。見積もりの段階での相談をおすすめします。
家族経営の小さな工場でも、顧問契約は必要ですか?
記帳や申告を社内でどこまでできるかによります。当事務所では、決算や申告だけのスポットのご依頼はお受けしておらず、棚卸の手順づくりや償却資産の申告も含めて、継続的な顧問契約の中で支援しています。設備投資や補助金が視野に入った段階で相談先を決めておくと、選べる手段が広がります。
相談・依頼はどう進めればよいですか?
年商の目安・従業員数・主な製品・設備投資の予定をお知らせください。面談で状況を伺ったうえで、対応範囲と料金の見積りをご提示します。
まとめ
製造業の税理士選びは、原価計算・棚卸3層・設備投資・補助金を扱えるかで決まります。仕掛品の評価は税務調査の重点項目のため、進捗を把握する仕組みを一緒に作れる相手を選び、顧問料は原価計算への関与の度合いを含めた業務範囲で比べましょう。賃上げ促進税制や特別償却・税額控除の選択、補助金の処理は、投資の前に相談することで税額が変わります。
札幌の公認会計士・税理士事務所
製造業の税務・原価管理のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)