
動画クリエイターの税理士選びは、機材投資の経費化、収益の計上時期、ロケ費用などの経費按分の3点を数字で設計できるかで決まります。機材は10万円・20万円・40万円のラインで処理が分かれ、広告収益は振り込まれた月ではなく確定した月に計上します。税理士に確認したい論点と、顧問料の決まり方を整理しました。
この記事の結論
動画クリエイターの税務は、機材・収益・按分の3つで判断を誤ると税額が大きく変わります。税理士は、これらを数字で設計し、毎年の判断まで一緒に行えるかで選びます。
- 機材は1点10万円未満なら全額経費。青色申告なら、2026年4月1日以後の取得は40万円未満まで年300万円の範囲で全額経費にできる
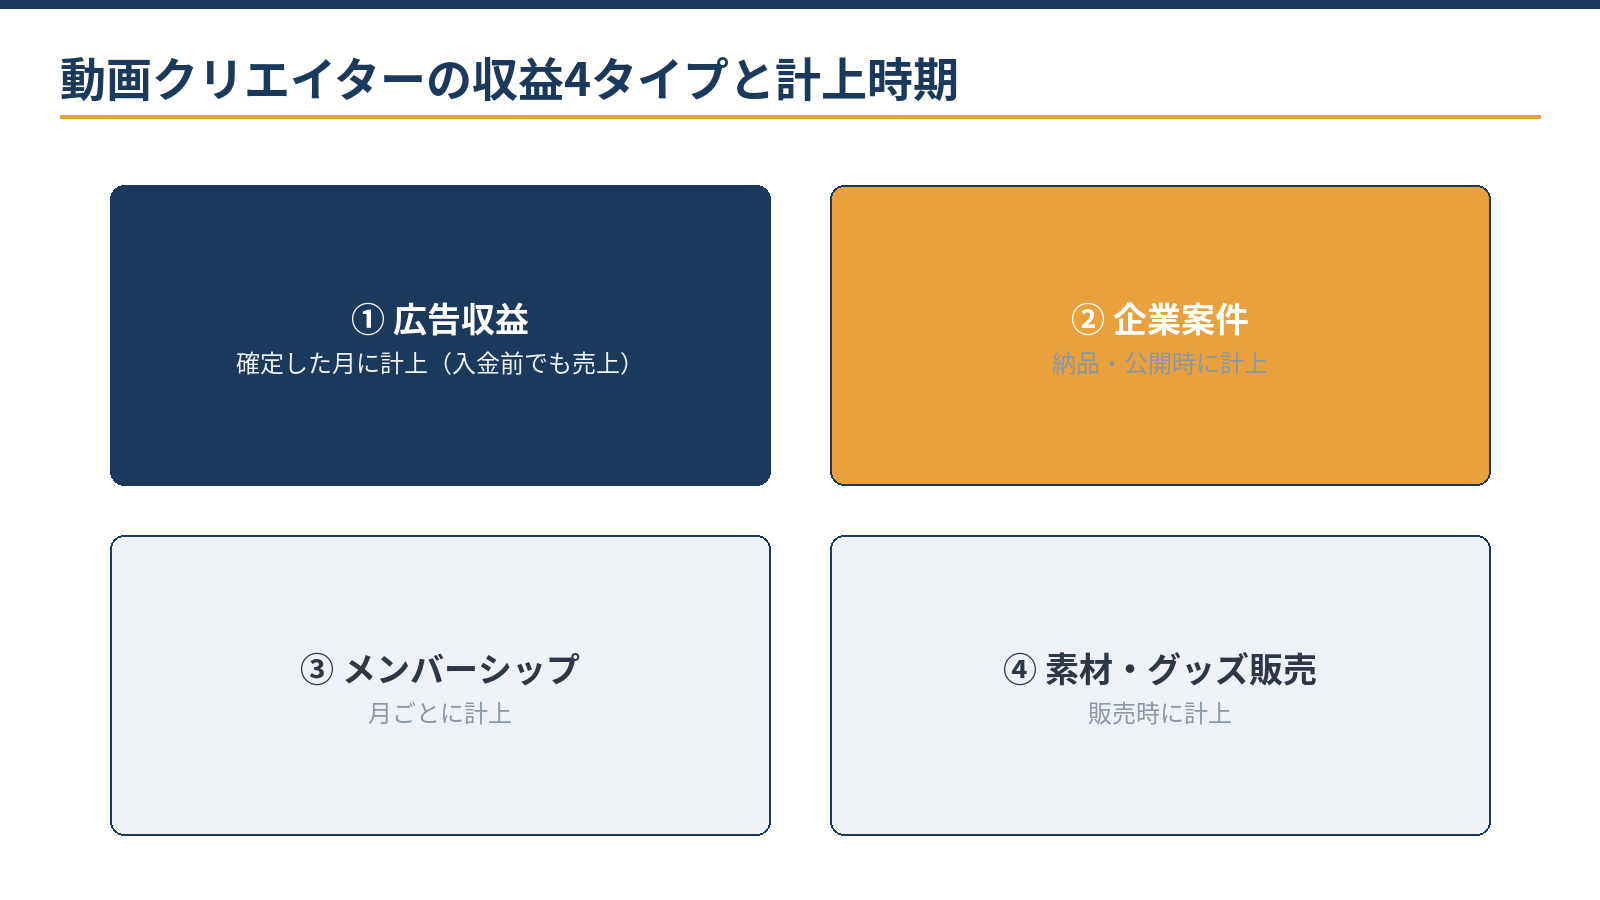
- 広告収益は確定した月、企業案件は納品・公開時、メンバーシップは月ごと、素材・グッズは販売時に計上する
- ロケ費用は、行程・撮影データ・公開した動画の対応記録が経費の根拠になる
- 顧問料は金額だけでなく、機材投資の計画と納税予測まで含むかで比べる
動画クリエイターの税務は何が特殊?税理士に確認したい5つの論点
動画の仕事は、カメラ・レンズ・照明・編集用PCと、機材への投資が先行する商売です。しかも収益は、YouTubeの広告、企業案件、メンバーシップ、素材販売と多源化し、計上のルールがそれぞれ違います。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 機材投資 | 経費化の方法(一括か償却か)で、初年度の税額が大きく変わる | 少額特例の活用、機材台帳の整備 |
| 収益の多源化 | 広告・案件・メンバーシップで計上時期がばらばら | 収益タイプ別の計上ルールを固定する |
| 入金と売上のずれ | プラットフォームの入金は翌月以降。入金ベースの記帳は誤り | 確定額を発生月に計上し、未入金は売掛金にする |
| 経費按分 | 私用と兼用の機材や、旅行を兼ねたロケの線引きがあいまい | 業務利用の記録、行程と成果物の対応づけ |
| 消費税・インボイス | 海外プラットフォーム経由の収益は扱いが特殊。企業案件ではインボイスを求められることがある | 収益区分ごとの整理、登録の判断 |
広告収益が伸びる時期と機材を買い替える時期が重なると、判断を誤ったときの差額が大きくなります。上の項目を、言葉だけでなく数字で設計できる相手かどうかが、税理士を選ぶ基準です。
機材投資の経費化:10万円・20万円・40万円のライン
機材の経費化は、1点あたりの取得価額でルートが分かれます。取得価額には、本体価格のほか配送料など使い始めるまでにかかった費用も含めます。免税事業者は税込の金額で判定し、課税事業者で税抜経理をしている場合は税抜の金額で判定します。
| 取得価額(1点) | 処理 | ポイント |
|---|---|---|
| 10万円未満 | 消耗品費としてその年に全額経費 | 照明・マイク・三脚・ケーブル類など |
| 20万円未満 | 一括償却資産として3年で均等に経費化も選べる | 償却資産税の申告対象外 |
| 40万円未満 | 少額減価償却資産の特例でその年に全額経費(年300万円まで) | 青色申告の中小事業者が対象。2026年3月31日までの取得は30万円未満。2029年3月31日までの取得が対象で、償却資産税の申告対象 |
| 上記以外 | 耐用年数に応じて減価償却 | シネマカメラ一式や高性能な編集用PCなど |
2026年4月1日以後の取得から特例の上限が40万円未満に広がり、ミラーレスの上位機種のボディや単焦点レンズにも、この範囲に入るものが増えました。改正の内容は少額減価償却資産の特例の拡充(40万円未満)の解説で確認できます。これを超える機材、たとえば80万円のシネマカメラ一式は、減価償却で数年に分けて経費化します。
利益の出た年に買うか翌年に回すかで納税額が変わることがあるため、機材の投資計画と納税予測はあわせて考えます。下取りや売却に出したときも帳簿処理が必要で、売却益の扱いは資産の区分によって変わります。取得日・金額・償却の状況をまとめた機材台帳を持っておくと、申告も売却もスムーズです。
無料ツール機材の処理方法を3択で比較する全額経費・一括償却・少額減価償却資産の特例のどれが有利か、取得価額を入れるだけで比較できます。計算する
モデルケース:年間120万円の機材投資の経費化
計算例:カメラボディ35万円・レンズ28万円・編集用PC40万円・照明や周辺機器17万円(いずれも1点10万円未満)を買った場合
- 投資の合計:35万円+28万円+40万円+17万円=120万円
- 2026年3月31日までに取得した場合:その年に全額経費にできるのは、レンズ(30万円未満)と周辺機器で、28万円+17万円=45万円。ボディとPCは減価償却
- 2026年4月1日以後に取得した場合:ボディも40万円未満として全額経費にでき、35万円+28万円+17万円=80万円。PCは40万円ちょうどのため「40万円未満」に当たらず減価償却
青色申告で少額減価償却資産の特例を使う前提の例示です(金額は税込経理の場合)。同じ120万円でも、買う時期と組み合わせでその年の経費が変わります。
これが「機材投資は税金とセットで計画する」と言われる理由です。40万円前後の機材は、本体と付属品を一組として判定するかどうかや、税込経理か税抜経理かで結論が変わることもあるため、購入前に確認しておくと判断を誤りません。
機材の買い時と納税額の関係は、その年の売上の見込みで変わります。購入予定の機材リストをもとに、初回無料で確認できます。
無料で相談する収益の計上時期:「振り込まれた月」は誤り
収益はタイプごとに計上の時点が違います。入金が翌月以降になる収益も、金額が確定した時点や役務の提供が終わった時点で売上に計上し、まだ入金されていない分は売掛金にします。
| 収益のタイプ | 計上する時点 | 記帳のポイント |
|---|---|---|
| 広告収益 | 金額が確定した月 | 入金が翌月以降でも確定月に計上し、未入金分は売掛金にする |
| 企業案件(タイアップ・PR動画) | 納品・公開の時点 | 契約書で「納品」「公開」の定義を確認しておく |
| メンバーシップ | 月ごと | プラットフォームの明細で月別の金額を確認する |
| 素材・グッズの販売 | 販売した時 | 売れ残ったグッズは年末に棚卸しをして在庫に計上する |
年末年始をまたぐずれを放置すると年間の売上が変わり、消費税の1,000万円の判定やインボイスの判断にも影響します。収益タイプごとの一覧を作り、計上ルールを一度固定してしまえば、月次の集計は機械的に回せます。複数のチャンネルやプラットフォームを運営する場合は、収益源ごとに集計表を分けて月次で合算すると、申告と採算の分析を両立しやすくなります。
消費税とインボイスはどう考える?
消費税の納税義務は、基準期間(個人は前々年)の課税売上高が1,000万円を超えるかで判定します。海外のプラットフォームから受け取る収益は国内取引と扱いが異なる場合があり、輸出免税として課税売上高の判定に含まれるものもあります。収益源ごとに区分して、個別に確認することが大切です。
企業案件が多い場合、相手の企業は仕入税額控除のためにインボイスを求めることがあります。免税事業者への支払いは、相手側では2026年10月1日〜2028年9月30日の取引で70%しか控除できないため、取引条件の見直しを求められることもあります。登録した場合、個人は令和8年分まで2割特例、令和9年分・令和10年分は3割特例を使えます。
経費按分とロケ:記録が経費を守る
撮影を兼ねた旅行は、動画クリエイターの経費で最も問われやすい部分です。守りになるのは記録で、「この支出からこの動画ができた」と示せる支出は、経費として認められやすくなります。
- 行程表(日ごとの撮影場所と移動)
- 撮影データの日時と撮影地
- 公開した動画のタイトル・公開日と、支出との対応
- 同行者がいる場合は、その役割(撮影スタッフか家族か)
具体例:2泊3日の道内ロケで旅費5万円、3日のうち2日が撮影の場合
業務の部分を合理的に切り分けて按分します。撮影日の交通費・宿泊費は業務、撮影のない日の観光部分は私用として除くなど、機械的な日割りではなく実態で判断します。天候不良で撮影が成立しなかったロケの費用も、業務目的が明確なら経費になり得ます。
私用と兼用する機材も同様に、業務での使用割合を記録します。自宅の一室で撮影や編集をしている場合の家賃・電気代・通信費は、面積や使用時間など合理的な基準で按分します。按分の割合は一度決めたら毎年同じ基準で使い、変えた年はその理由を記録しておきます。
記録のない「とりあえず領収書」は認められにくい
税務調査では、金額よりも「事業との関係を説明できるか」が見られます。ネットで買った機材や素材の領収書を電子データで受け取った場合は、2024年1月1日以後は紙に印刷するだけでなく、電子データのまま保存する必要があります。
税理士に頼む範囲と顧問料の決まり方、見極めの質問
役割分担としては、撮影・編集・チャンネル運営と日々の記帳はご自身の仕事です。機材の償却の設計、収益の計上ルールづくり、消費税の判断は専門家の領域です。顧問料は、次のような業務の量と難しさで決まります。
- 収益源の数(広告・案件・メンバーシップ・素材販売など)と、記帳の量
- 記帳を自分で行うか、記帳代行を頼むか
- 機材の台数と、減価償却・少額特例の管理の手間
- 消費税の申告やインボイス登録の要否
- 相談の頻度と、機材投資の計画・納税予測まで含めるか
依頼の時期は、申告期の直前よりも秋口までがスムーズで、機材の買い替え予定があるなら年内の投資判断に間に合いやすくなります。依頼時には、プラットフォームの収益明細(CSVなど)、機材の購入履歴、按分の考え方のメモの3点を用意すると、見積もりの精度が上がり、費用も抑えやすくなります。料金の考え方は料金・契約・業務フローで確認できます。
| 面談での質問 | 見るポイント |
|---|---|
| 1. 動画・配信系クリエイターの申告を担当したことはありますか | 職種の経験の有無 |
| 2. 機材の投資計画と納税予測をセットで出せますか | 少額特例・償却の設計力 |
| 3. プラットフォーム収益の計上はどう整理しますか | 確定月の計上と売掛金の管理を説明できるか |
| 4. ロケ経費の按分基準はどう作りますか | 記録の付け方まで助言できるか |
| 5. 海外経由の収益の消費税はどう扱いますか | 「収益源ごとに区分して個別に確認する」と答えられるか |
| 6. 連絡はチャットやオンラインで完結しますか | やり取りのスピード感 |
当事務所の顧問契約でできること
当事務所では、確定申告だけのスポットのご依頼はお受けしていません。月々の数字の確認から確定申告までを継続して支援する顧問契約で、税務にとどまらず、機材投資の計画づくりと納税予測まで実務で伴走します(オンラインで完結できます)。めざすのは、申告直前に領収書の山と格闘する状態から、月次で数字が見えて機材の買い時を計画できる状態です。
- 収益明細(CSVなど)の集計ルールづくりと、月次の確認
- 機材台帳の整備と、少額特例・一括償却・減価償却の選択
- 機材投資の計画と、その年の納税予測
- 消費税の納税義務とインボイス登録の判断
- 青色申告による確定申告(令和8年分は最大65万円、令和9年分からは要件を満たすと75万円の控除)
顧問契約の内容は会計・税務顧問のサービス案内をご覧ください。
よくある質問
撮影で着る服や美容代は経費になりますか?
出演用の衣装として明確に区分でき、私用と分けて管理しているものは経費にできる余地があります。普段着と兼用するものは難しいのが実情で、動画との対応を示せるかが判断の軸になります。
中古で買った機材にも少額特例は使えますか?
使えます。金額の基準は取得価額で判定します。特例の枠を超える中古機材は減価償却になりますが、中古は耐用年数が新品より短くなる場合があり、結果として早く経費化できることがあります。
機材を買い込んで赤字になった年は、申告しなくてよいですか?
申告する価値があります。青色申告なら、赤字(純損失)を翌年以後3年間繰り越して将来の黒字と相殺できますが、赤字の年に申告し、その後も毎年続けて申告しなければ繰り越せません。投資が先行する初期ほど、青色申告の価値が出やすくなります。
相談・依頼はどう進めればよいですか?
収益の内訳(広告・案件・その他)、年間の売上の目安、機材投資の予定をお問い合わせフォームからお知らせください。面談で状況を伺ったうえで、対応範囲と概算をご提示します。
まとめ
動画クリエイターの税理士選びは、機材・収益の計上・按分の3点を数字で設計できるかで決まります。機材は10万円・20万円・40万円のラインで経費化が分かれ、収益は入金月ではなく確定した月に計上し、ロケ費用は記録で守ります。顧問料は金額だけでなく、機材投資の計画と納税予測まで含むかで比べましょう。
札幌の公認会計士・税理士事務所
動画クリエイターの税務・経理のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 中小企業庁「中小企業税制(令和8年度版)」
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 インボイス制度の見直し(令和8年度税制改正)の特集ページ
- 国税庁 タックスアンサー(よくある税の質問)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)