
確定申告書等作成コーナーで青色申告決算書(不動産所得用)を作る手順を、令和7年分の実際の画面で説明します。部屋ごとの賃貸料・礼金・更新料、必要経費、借入金利子、建物の減価償却、貸借対照表まで、つまずきやすい点を見本の数字で解説します。
確定申告書等作成コーナーの使い方ガイド STEP 2/5
- 画面図 14点
- つまずきポイント 17
- 令和7年分の画面で解説
- 令和8年分の変更点つき
不動産所得用の決算書の全体像と準備するもの
このページでは、国税庁の確定申告書等作成コーナー(以下「作成コーナー」)で、青色申告決算書(不動産所得用)を作る手順を説明します。アパート・マンション・駐車場などを貸して賃貸料を受け取っている青色申告の人が作る決算書です。会社員が副業で部屋を貸している場合も、青色申告なら同じ手順で作ります。画面は令和7年分(令和8年2〜3月に申告した分)のものです。
見本は、見本 太郎さん(架空の例)です。木造アパート「見本ハイツ」(6室、すべて住宅用)を持ち、会計ソフトで複式簿記の帳簿をつけています。Webデザイン業の事業所得と非常勤講師の給与所得もあり、印刷して書面で提出する方法を選んでいます。事業所得の決算書(一般用)は先に作り終えています(青色申告決算書(一般用)の作り方)。
1作成の流れ
不動産所得用の決算書は、次の順に進みます。作り終えたら、その数字を引き継いで所得税の確定申告書を作ります。
- 「青色申告決算書の種類選択」画面で、「不動産所得がある方」のカードを選ぶ(作成を始める)
- 部屋ごとに、賃貸料・礼金・更新料などの収入の内訳を入力する(収入の内訳)
- 租税公課・損害保険料・修繕費などの必要経費を入力する(必要経費)
- 借入金利子と、建物の減価償却費を内訳から入力する(借入金利子、建物の減価償却)
- 青色申告特別控除前の所得金額を確かめる(損益計算書の完成)
- 青色申告特別控除の額を選び、貸借対照表を入力する(貸借対照表)
- 所得金額の確認画面で、控除が不動産所得から差し引かれたことを確かめる(控除と所得金額の確認)
- 住所等を入力して印刷し、データを保存して所得税の申告書へ進む(印刷・保存)
2始める前に手元にそろえるもの
部屋ごとの契約内容と、建物・借入金の数字が入力の中心です。次のものを先にそろえておきます。
3見本ケースの数字
このページの画面には、次の数字を入力しています。部屋はすべて月額58,000円で、1年間貸しています。
| 項目 | 金額 |
|---|---|
| 賃貸料(58,000円×6室×12か月) | 4,176,000円 |
| 礼金・権利金・更新料 | 165,000円 |
| 収入金額の合計 | 4,341,000円 |
| 必要経費の合計 | 2,778,000円 |
| 青色申告特別控除前の所得金額 | 1,563,000円 |
| 不動産所得から差し引く青色申告特別控除額 | 550,000円 |
| 不動産所得の金額 | 1,013,000円 |
4「事業的規模」かどうかで変わること
不動産の貸付けが「事業的規模」かどうかで、使える特典が変わります。事業的規模かどうかは実質で判断されますが、目安はアパートなら独立した部屋がおおむね10室以上、一戸建てならおおむね5棟以上です(いわゆる5棟10室)。
| 項目 | 事業的規模の場合 | 事業的規模でない場合 |
|---|---|---|
| 青色申告特別控除 | 要件を満たせば55万円(65万円) | 最高10万円(事業所得もある人は、要件を満たせば55万円・65万円) |
| 青色事業専従者給与(専ら事業に従事する家族への給与) | 使える | 使えない |
| 資産損失(建物の取壊しなどによる損失) | 全額を必要経費にできる | 損失を差し引く前の不動産所得の金額が限度 |
見本ハイツは6室なので、事業的規模ではありません。それでも見本 太郎さんは事業所得(Webデザイン業)があるので、55万円の青色申告特別控除を受けられます。この控除は不動産所得から先に差し引かれます(控除と所得金額の確認)。
不動産所得用を選んで作成を始める
作成コーナーのトップ画面から作成開始を押し、提出方法の質問に答えて、「決算書・収支内訳書(+所得税)」「青色申告決算書」の順に選びます。ここまでの画面は一般用と同じなので、一般用のページの「作成を始める」で確認してください。提出方法の答え方は提出方法の質問で説明しています。
1「不動産所得がある方」のカードを押す
「青色申告決算書の種類選択」画面には、所得の種類ごとにカードが並びます。見本は一般用を入力し終えて、この画面に戻ってきたところです。
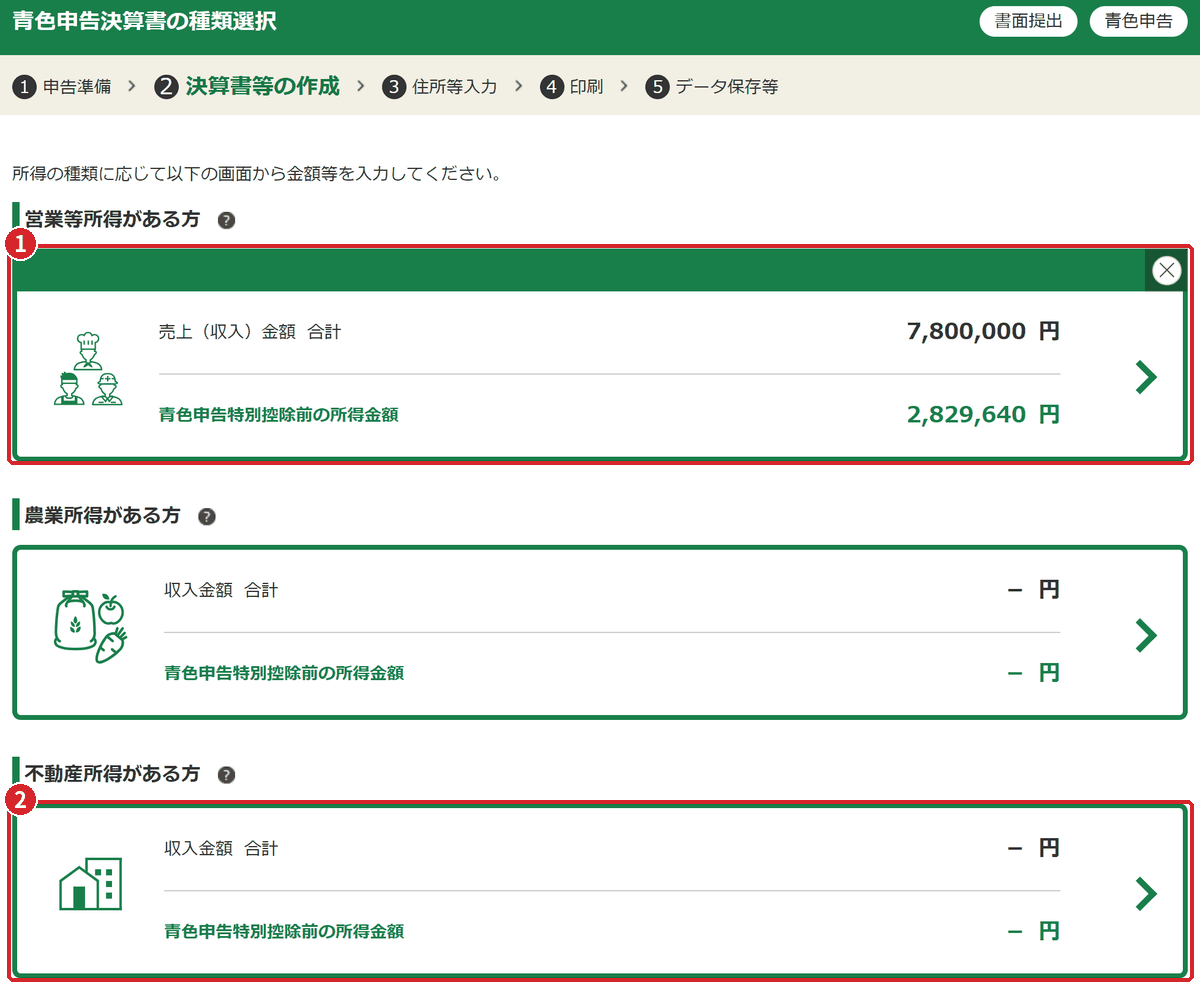
- 入力が済んだ「営業等所得がある方」のカードには、売上(収入)金額の合計7,800,000円と、青色申告特別控除前の所得金額2,829,640円が表示されています。
- 「不動産所得がある方」のカードを押すと、不動産所得用の損益計算書の入力画面に進みます。まだ入力していないので、金額は「-円」です。
画面の右上には、選んだ提出方法(見本は「書面提出」)と「青色申告」が表示されます。思っていた提出方法と違うときは、先に直しておきます(提出方法の変更)。
家賃収入を「営業等所得」や「雑所得(業務)」のカードに入れてしまう
アパートや貸家の家賃は、事業的規模かどうかにかかわらず不動産所得です。事業所得の決算書(一般用)の売上に混ぜると、不動産所得から先に差し引くはずの青色申告特別控除が事業所得から差し引かれるなど、申告の内容が変わってしまいます。雑所得(業務)は、青色申告特別控除を受けられない所得です。家賃は「不動産所得がある方」のカードから入力します。
2「決算書(不動産所得用)の入力」画面の見方
カードを押すと、「決算書(不動産所得用)の入力」画面になります。この画面が損益計算書で、収入から必要経費を差し引いて、不動産所得のもうけを計算します。
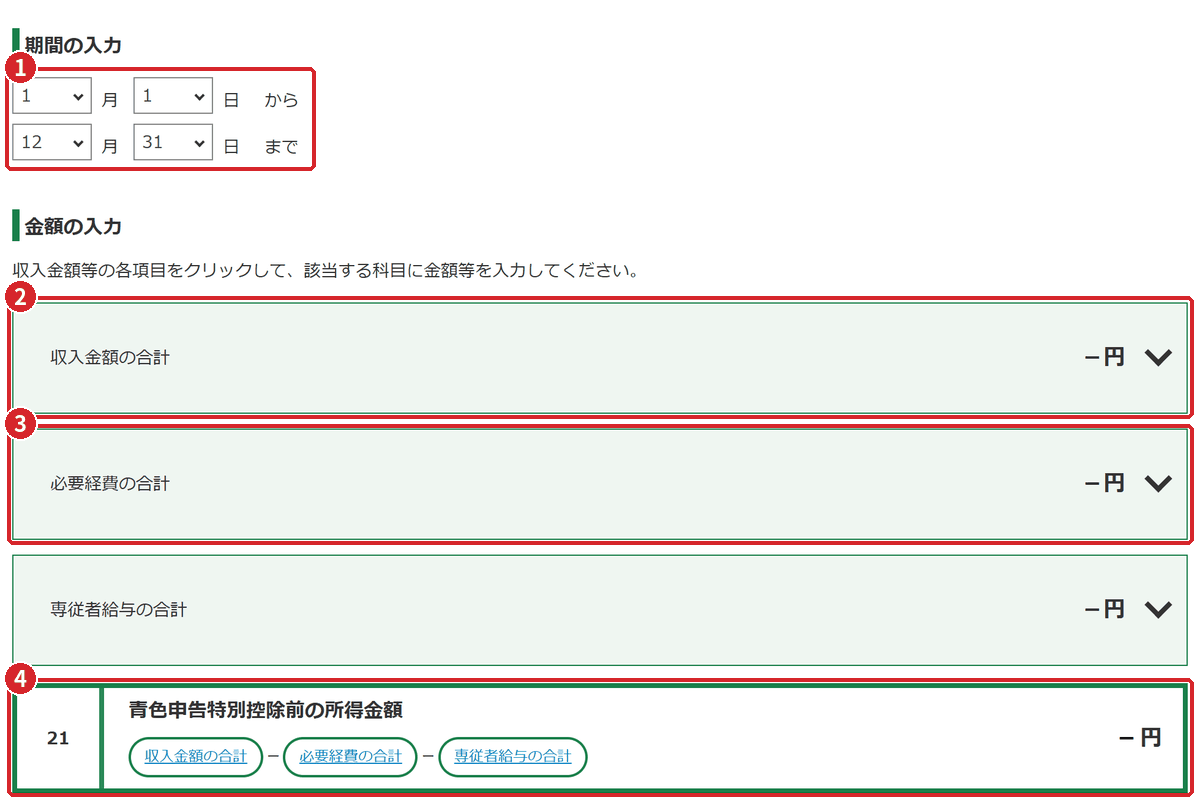
- 期間は、通常は1月1日から12月31日までのままです。年の途中で貸付けを始めた場合などは、実際の期間に合わせます。
- 「収入金額の合計」を押すと、賃貸料、礼金・権利金・更新料、名義書換料・その他の3項目が開きます(次の章)。
- 「必要経費の合計」を押すと、租税公課からその他の経費までの科目が開きます(必要経費の章)。
- 21番の「青色申告特別控除前の所得金額」は、収入金額の合計から必要経費の合計と専従者給与の合計を差し引いた金額が自動で入ります。
3つの帯のうち「専従者給与の合計」は、事業的規模の貸付けで青色事業専従者給与を払っている人だけが使う欄です。見本は空欄です。21番の下には、「土地等を取得するために要した負債の利子の額」と「本年中における特殊事情・保証金等の運用状況」の入力ボタンがあります。前者は所得が赤字の人だけが入れる欄です(借入金利子の章)。
収入の内訳(部屋ごとの賃貸料・礼金・更新料)
不動産所得の収入は、貸付けごと(見本では部屋ごと)に内訳を作ります。損益計算書の画面で「収入金額の合計」を開き、「賃貸料」の入力を押すと、「不動産所得の収入の内訳の入力」画面になります。最初は一覧が空なので、不動産所得の収入を入力するを押して、1件目の入力画面に進みます。一覧には最大300件まで登録できます。
11件目(101号室)の部屋の情報を入れる
画面の案内どおり、「貸付けごと」に1件ずつ入れます。見本は6室なので6件です。
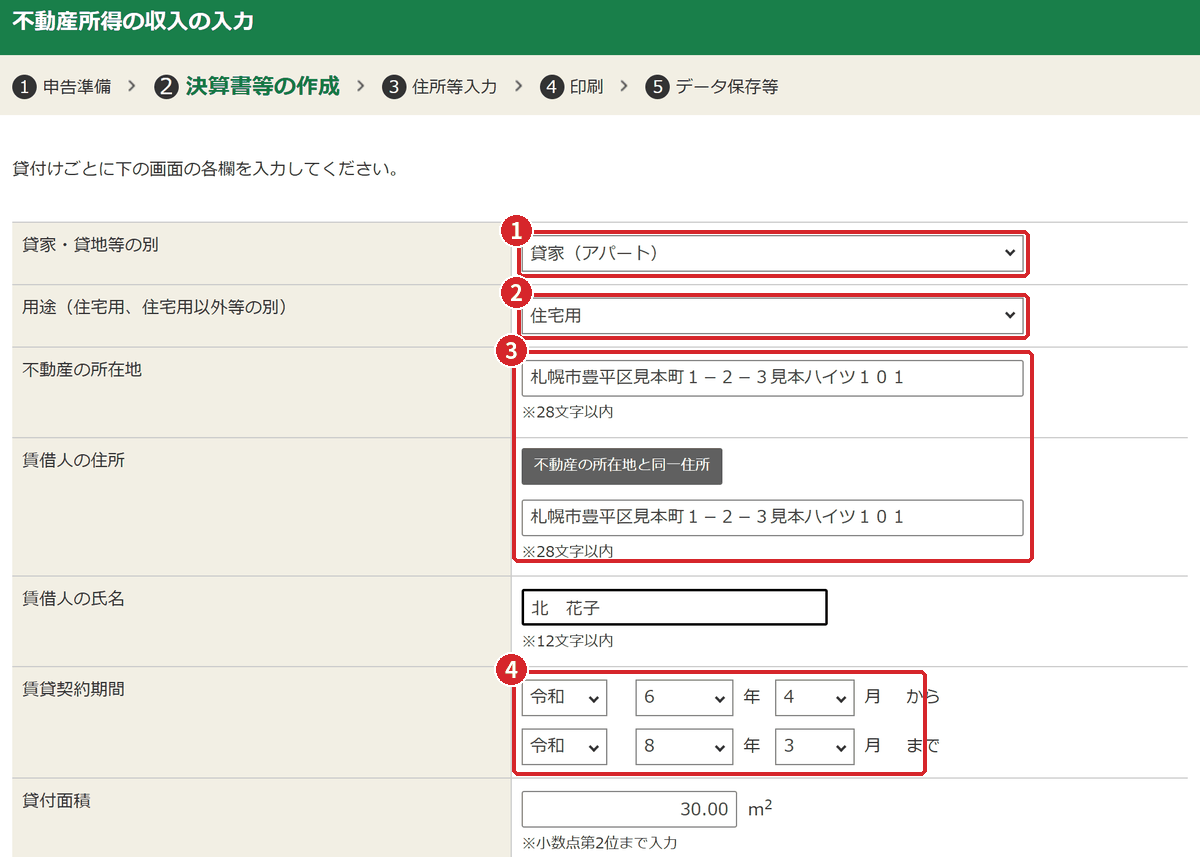
- 「貸家・貸地等の別」を一覧から選びます。貸家(アパート)、貸マンション(居住用)、貸地(駐車場)、貸店舗などがあり、見本は「貸家(アパート)」です。
- 「用途」を、住宅用・住宅用以外・店舗併用住宅・その他から選びます。見本の6室はすべて住宅用です。
- 不動産の所在地は、部屋番号まで入れます(28文字以内)。賃借人がその部屋に住んでいるなら、不動産の所在地と同一住所を押すと、賃借人の住所の欄に写せます。
- 賃貸契約期間は、契約書の期間を元号・年・月で入れます。101号室は令和6年4月から令和8年3月までです。
赤枠3と4の間の「賃借人の氏名」は12文字以内です(画面の氏名は架空)。
「用途」の選び方は消費税にも関係する
住宅として貸している部屋の家賃は、消費税が非課税です。事務所や店舗の家賃、区画された駐車場の使用料は課税です。消費税の課税事業者の人は、ここで選んだ用途と、消費税の申告書で家賃を非課税・課税に分ける入力を合わせます(消費税の不動産所得の入力)。見本はすべて住宅用なので、家賃も礼金・更新料も非課税です。
2賃貸料・礼金・敷金を入れる
同じ画面の下半分で金額を入れます。図は2件目の102号室です。見本の部屋は、どれも貸付面積30.00㎡(アパートは世帯ごとの専用部分の床面積)、月額58,000円です。
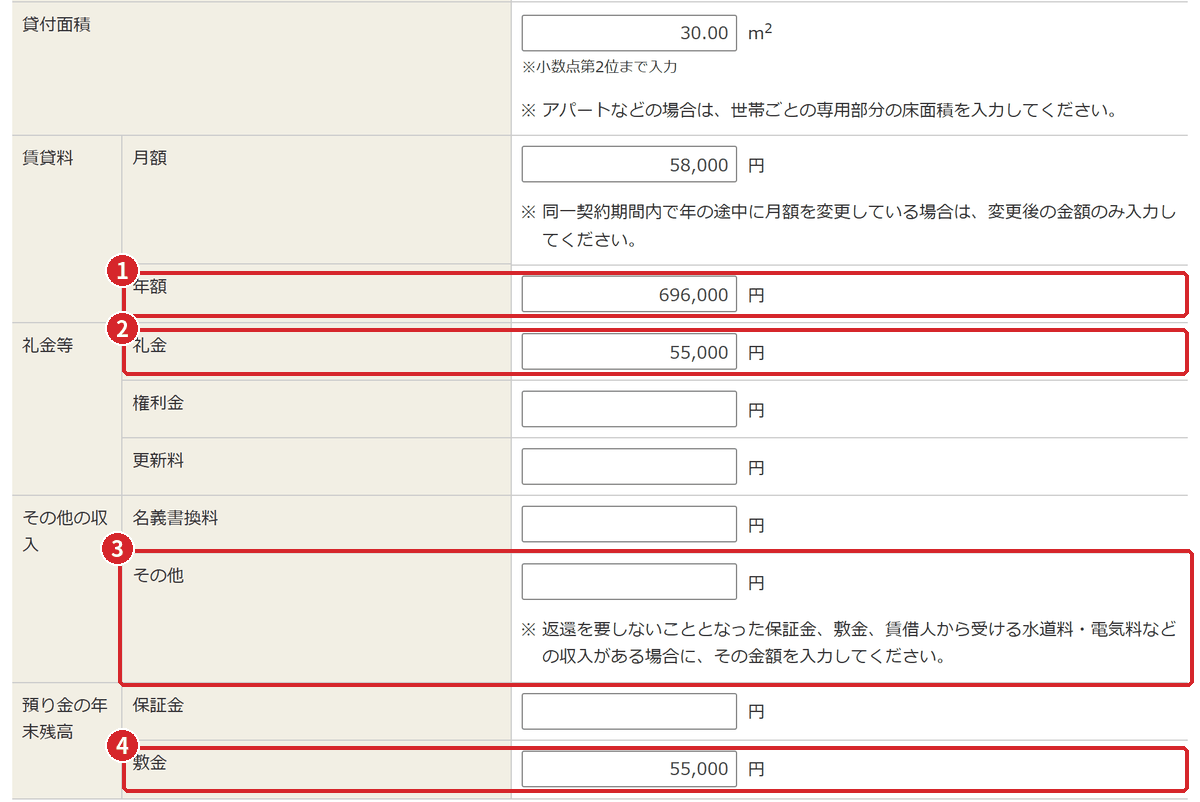
- 「年額」には、その年の収入になる賃貸料の合計を入れます。102号室は58,000円×12か月=696,000円です。
- 礼金は「礼金等」の「礼金」の欄に入れます。102号室は入居のときに受け取った礼金55,000円です。更新料を受け取った部屋は、2つ下の「更新料」の欄に入れます。
- 「その他」には、返還しないことになった保証金・敷金や、賃借人から受け取る水道料・電気料などの収入を入れます。
- 「預り金の年末残高」には、年末に預かっている敷金・保証金の額を入れます。102号室は敷金55,000円です。預かっているお金なので、収入には入りません。
月額は、同じ契約期間の中で年の途中に変えた場合は変更後の金額だけを入れます。一覧の合計に集計されるのは「年額」の欄です。
礼金・更新料を入れ忘れる、敷金を収入に入れてしまう
礼金・権利金・更新料は、不動産所得の収入です。一方、敷金や保証金は、預かっている間は収入ではありません。退去のときなどに返さないことが確定した部分だけが、その年の収入になります(「その他」の欄)。年末に預かっている敷金・保証金の合計は、貸借対照表の「保証金・敷金」にも入れます(貸借対照表)。
家賃を「入金した日」で数えてしまう
家賃は、契約で決まっている支払日の年の収入です。例えば、12月分の家賃の支払日が12月末と決まっているなら、入金が翌年1月にずれても今年の収入になります。年末に受け取っていない家賃は、年額に含めたうえで、貸借対照表の「未収賃貸料」に入れます(貸借対照表)。
32件目からは前の入力をコピーできる
1件目を入れ終えたら、画面下の続けてもう1件入力を押します。2件目の画面では、貸家・貸地等の別、用途、所在地などの欄の上に前件の入力内容をコピーのボタンが表示されます。同じ建物の部屋なら、コピーしてから部屋番号や金額を直すと早く入力できます。最後の部屋を入れたら入力内容の確認を押します。
見本の103号室は令和7年8月に契約を更新したので、契約期間に更新後の令和7年8月から令和9年7月まで、「更新料」に55,000円を入れています。202号室は、102号室と同じく礼金55,000円です。
年の途中で賃借人が入れ替わった部屋の書き方
入力は「貸付けごと」なので、年の途中で退去と入居があった部屋は、前の賃借人と新しい賃借人を別々の1件として入れます。それぞれに契約期間と、その年に収入になった賃貸料(年額)を入れます。空室だった月の家賃は、どちらの年額にも入りません。
46室の一覧と合計を確かめる
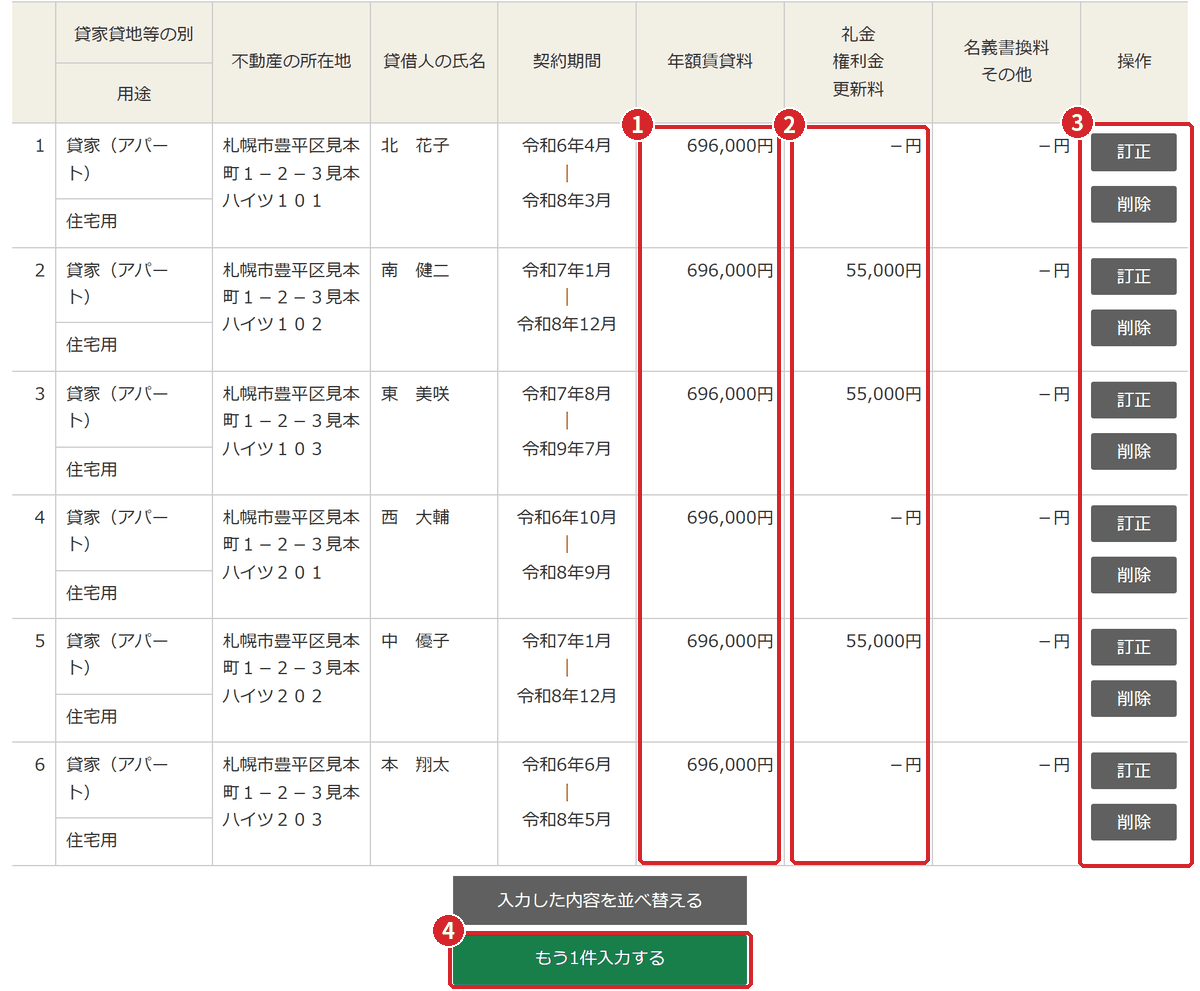
- 年額賃貸料の列です。6室とも696,000円で、合計すると4,176,000円です。
- 礼金・権利金・更新料の列です。102号室と202号室の礼金、103号室の更新料が各55,000円で、合計165,000円です。
- 入力した内容を直すときは訂正、消すときは削除を押します。
- 部屋や物件を追加するときはもう1件入力するを押します。
順番は入力した内容を並べ替えるで変えられます。一覧の下の「収入金額に算入される年額賃貸料等の合計」には、年額賃貸料の合計4,176,000円と、礼金・権利金・更新料の合計165,000円が表示されます。
帳簿の賃貸料収入と一致するかを確かめて、次へ進むを押します。損益計算書の画面に戻ると、賃貸料に4,176,000円、礼金・権利金・更新料に165,000円が入り、収入金額合計(1+2+3)が4,341,000円になります。
管理会社からの送金額をそのまま賃貸料にしてしまう
集金を管理会社に任せていると、通帳に入るのは管理委託費などを差し引いた後の金額です。賃貸料には入居者が払う家賃の総額を入れ、差し引かれた管理委託費は必要経費に入れます。見本も、賃貸料は総額の4,176,000円で、管理委託費198,000円は経費に入れています(必要経費)。
必要経費を入力する
損益計算書の画面で「必要経費の合計」を押すと、5番の租税公課から17番のその他の経費までが開きます。金額を直接入れる科目と、入力ボタンから内訳を作る科目があります。帳簿の残高試算表を横に置いて、上から順に転記します。
1見本の必要経費と入れ方
| 科目(画面の番号) | 金額 | 入れ方 |
|---|---|---|
| 租税公課(5) | 280,000円 | 直接入力 |
| 損害保険料(6) | 60,000円 | 直接入力 |
| 修繕費(7) | 350,000円 | 直接入力 |
| 減価償却費(8) | 1,380,000円 | 入力ボタンから内訳(建物の減価償却) |
| 借入金利子(9) | 480,000円 | 入力ボタンから内訳(借入金利子) |
| 地代家賃(10)・給料賃金(11) | なし | 入力ボタンから内訳 |
| 管理委託費(任意科目) | 198,000円 | 科目名と金額を入力 |
| その他の経費(17) | 30,000円 | 直接入力 |
| 経費合計(18) | 2,778,000円 | 自動計算 |
2画面にない科目は「任意科目」に入れる
管理会社に払う管理委託費は、画面に決まった科目がありません。「任意科目(12〜16)」の欄に科目名と金額を入れます。
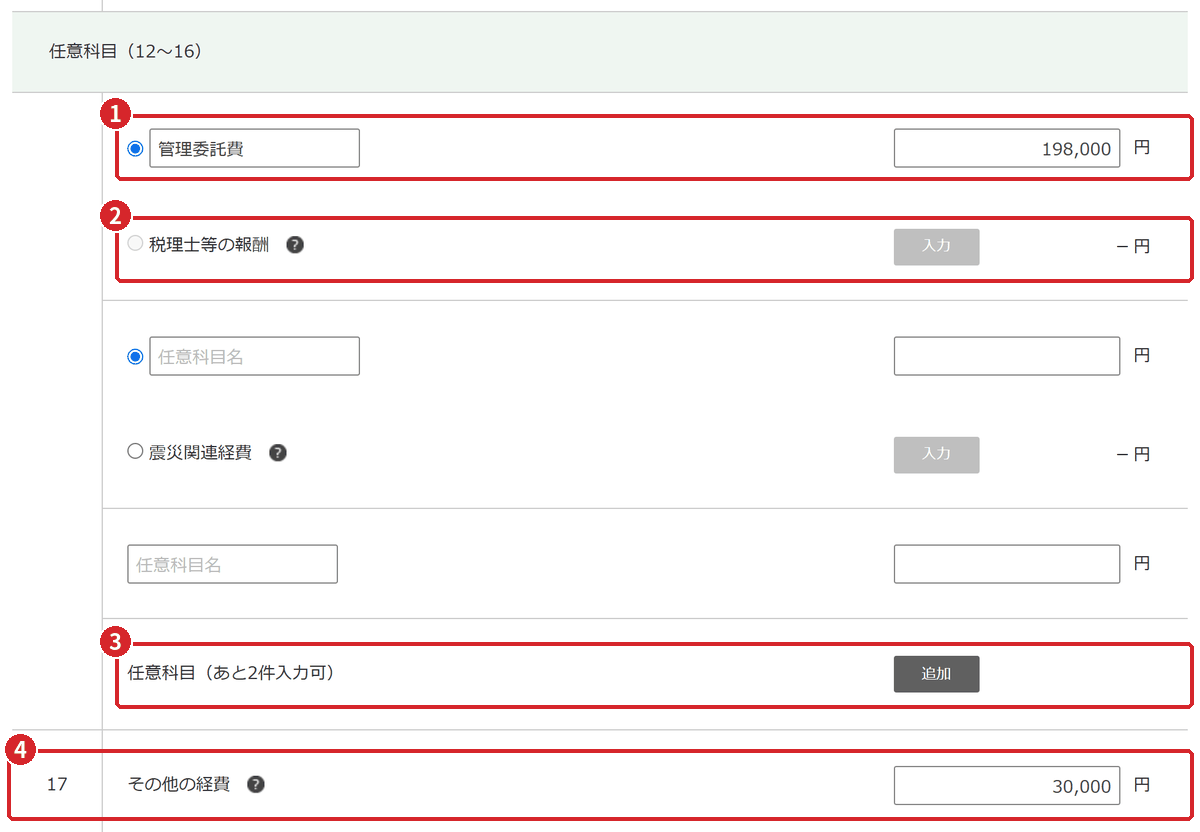
- 「任意科目名」の欄に「管理委託費」と入れ、右の欄に198,000円を入れます。
- 1つ目の欄は「税理士等の報酬」との選択式です。税理士などに報酬を払った人は、こちらを選んで入力から内訳を入れます。見本は上の任意科目名を選んでいます。
- 欄が足りないときは追加を押します。画面では「あと2件入力可」と表示されています。
- どの科目にも当てはまらない経費は「その他の経費」に入れます。見本は30,000円です。
2つ目の欄も、自分で決める科目名と「震災関連経費」との選択式です。減価償却費と借入金利子は、内訳を入れると損益計算書の画面のボタンが訂正に変わり、1,380,000円と480,000円が表示されます。
租税公課に所得税・住民税や自宅分の固定資産税を入れてしまう
租税公課に入れるのは、貸している土地・建物の固定資産税・都市計画税など、不動産所得の経費になる税金です。所得税や住民税は必要経費になりません。自宅の一部を貸している場合は、自宅部分の固定資産税も経費にならないので、床面積の割合など合理的な基準で貸付部分だけを入れます。
数年分の火災保険料をまとめて入れてしまう
損害保険料には、貸している建物の火災保険料などを入れます。保険期間が複数年の保険料を一括で払った場合、支払った年に全額を経費にしてよいとは限りません。今年分に当たる金額の考え方は、税務署や税理士に確認してください。
修繕費と資本的支出を区別しないで入れてしまう
建物の価値を高める工事などの費用(資本的支出)は、修繕費ではなく減価償却資産として登録し、何年かに分けて経費にします。次の順に判定します。
- 1つの修理・改良が20万円未満のもの、おおむね3年以内の周期で行うものは修繕費
- 避難階段の取付けのように建物に物理的に付け加える工事など、明らかに資本的支出に当たるものは資本的支出
- どちらかはっきりしないものは、60万円未満か、建物の前年末の取得価額のおおむね10%以下なら修繕費
借入金利子を入力する
アパートを建てたり買ったりするための借入金の利息は、「借入金利子」として必要経費になります。経費の9番「借入金利子」の入力を押すと、「借入金利子の入力」画面になります。画面の説明のとおり、入れるのは本年中に支払うことが確定した利子の額です。見本は、金融機関に払った利息480,000円を入れています。
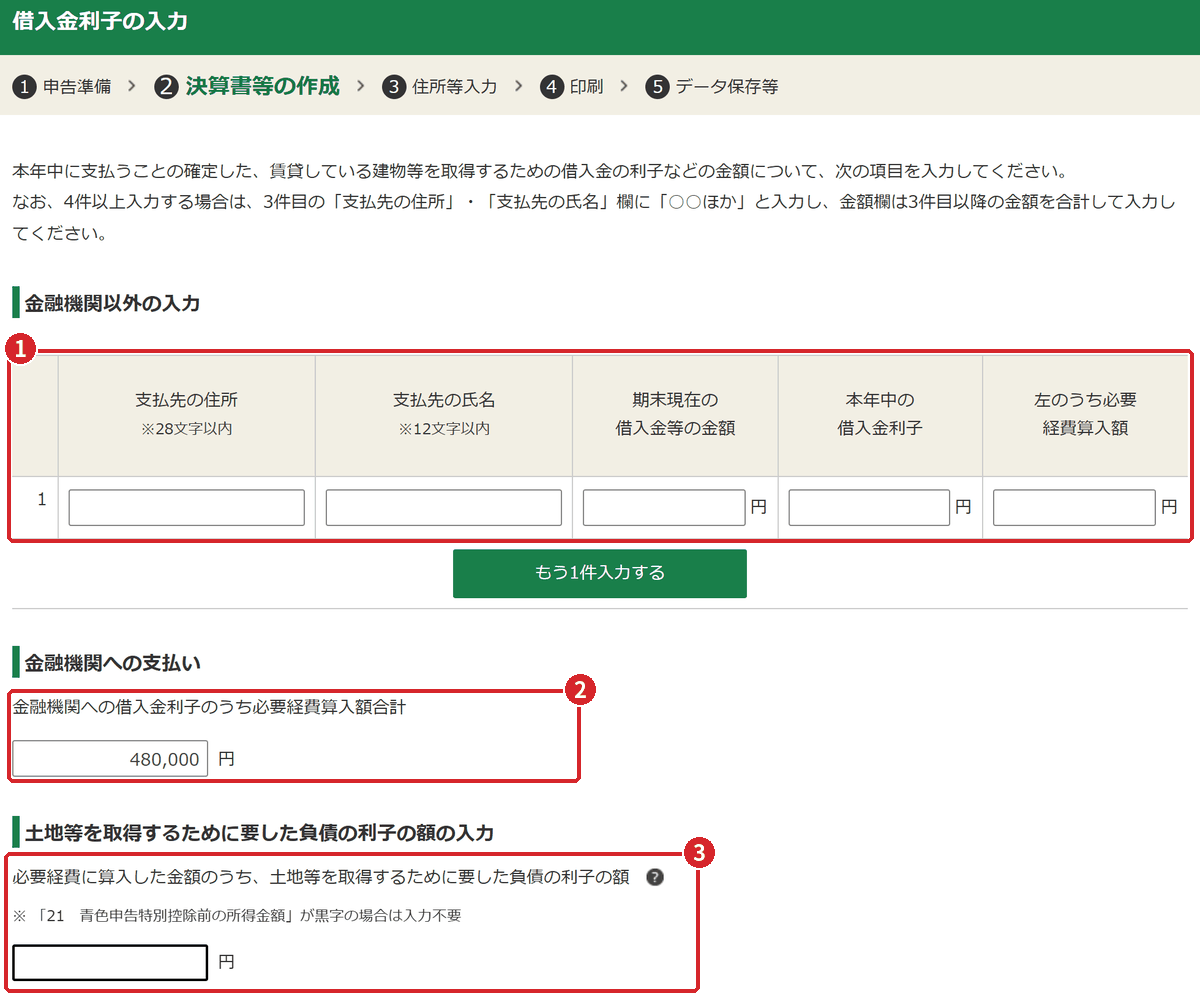
- 「金融機関以外の入力」は、親族や知人など金融機関以外から借りている場合の欄です。支払先の住所・氏名、期末現在の借入金等の金額、本年中の借入金利子と、そのうち必要経費に入れる額を入れます。4件以上あるときは、3件目の支払先の欄に「○○ほか」と入れ、3件目以降の金額を合計して入れます。見本は該当なしです。
- 「金融機関への支払い」には、銀行などに払った利息のうち必要経費に入れる額の合計を入れます。見本は480,000円です。
- 「土地等を取得するために要した負債の利子の額」は、21番の青色申告特別控除前の所得金額が赤字の人だけが入れます。黒字なら入力不要と画面に書かれていて、見本は空欄です。
入れ終えて次へ進むを押すと、損益計算書の画面の借入金利子に480,000円が入ります。
ローンの返済額をそのまま入れてしまう
毎月の返済額には、利息と元本の返済が含まれています。必要経費になるのは利息だけで、元本の返済は経費になりません。返済予定表の「利息」の欄を1月から12月まで合計して入れます。見本は1年間で元本を1,200,000円返済し、借入金の残高が25,000,000円から23,800,000円に減りました。この元本の返済分は、貸借対照表の借入金を減らすだけです(貸借対照表)。
赤字のときは「土地の分の利子」を分けて入れる
不動産所得が赤字になると、その赤字は給与所得などほかの所得と差し引き(損益通算)できます。ただし、赤字のうち、土地を取得するための借入金の利子に相当する部分は、損益通算できません。赤字の人は、必要経費に入れた利子のうち土地を取得するための分を、赤枠3の欄に入れます。損益計算書の画面の21番の下にも、同じ名前の欄と入力ボタンがあります。土地と建物を1本のローンで買った場合の分け方は、税務署や税理士に確認してください。
建物の減価償却費を入力する
アパートの建物は、取得価額を耐用年数に分けて少しずつ経費にします(減価償却)。経費の8番「減価償却費」の入力を押し、「減価償却費の計算はお済みですか?」に「いいえ」と答えて、資産ごとに入力します。操作の流れは一般用と同じです(一般用の減価償却費)。見本のアパートは、平成30年3月に取得した木造の建物(180㎡)です。
1アパートを登録する
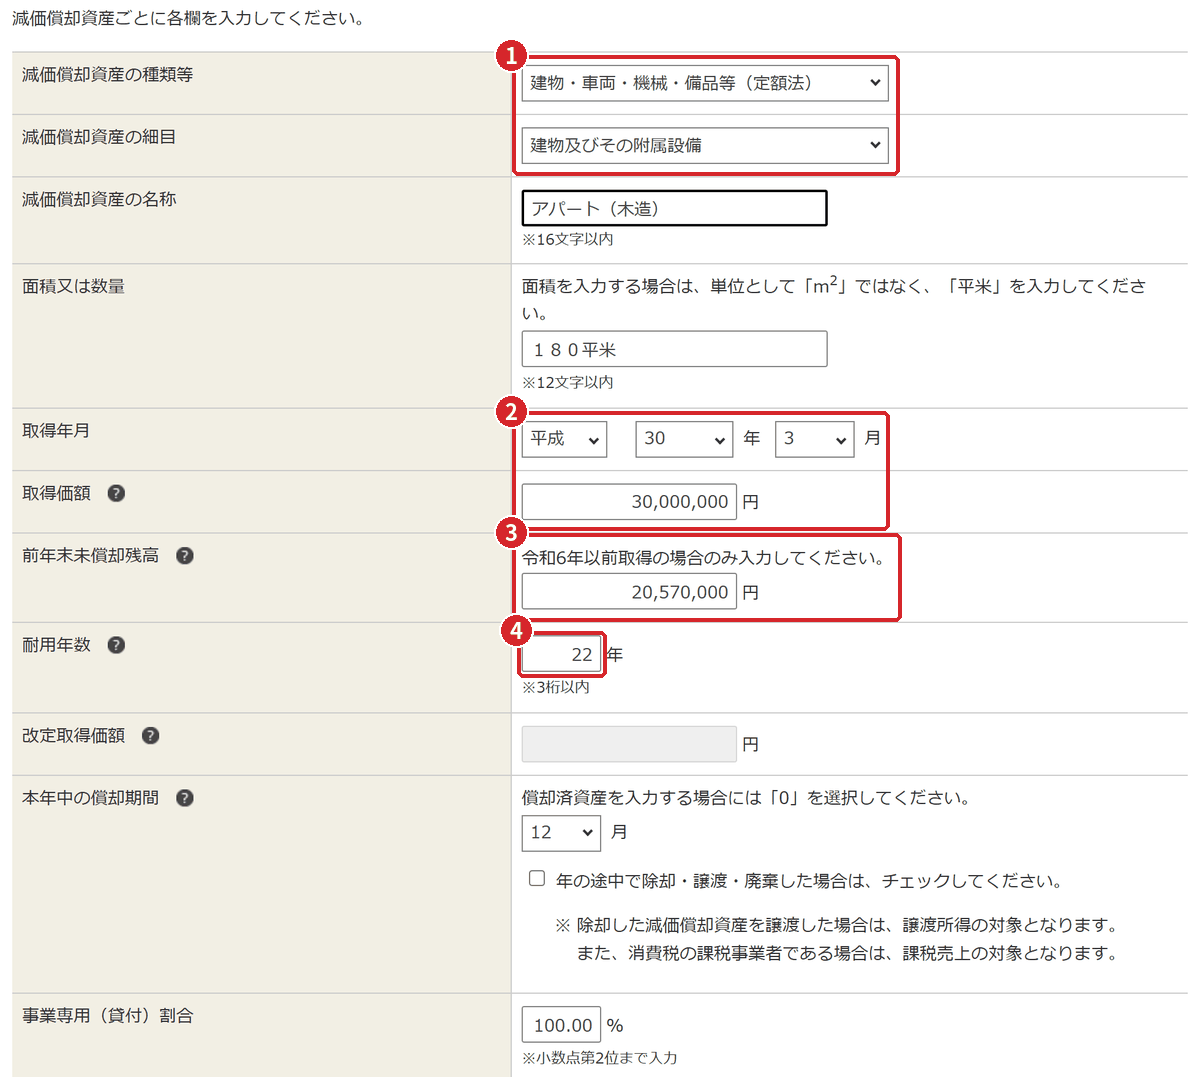
- 種類等は「建物・車両・機械・備品等(定額法)」、細目は「建物及びその附属設備」を選びます。名称は「アパート(木造)」としています。
- 取得年月(平成30年3月)と、建物だけの取得価額(30,000,000円)を入れます。
- 前年末未償却残高には、前年の決算書の未償却残高(20,570,000円)を入れます。令和6年以前に取得した資産だけに入れる欄です。
- 耐用年数は、木造の住宅用建物なら22年です。
面積又は数量の欄は、単位を「㎡」ではなく「平米」と入れるよう画面に書かれていて、見本は「180平米」です。本年中の償却期間は、1年を通じて貸していたので12月、事業専用(貸付)割合は100%です。入れ終えたら入力内容の確認を押します。
見本の未償却残高の計算
定額法・耐用年数22年の償却率は0.046です。1年分の償却費は30,000,000円×0.046=1,380,000円です。取得した平成30年は3月から12月までの10か月分(1,380,000円×10/12=1,150,000円)、令和元年から令和6年までの6年間は毎年1,380,000円を償却したので、令和6年末の残高は30,000,000円-1,150,000円-8,280,000円=20,570,000円でした。令和7年分を差し引いた19,190,000円が、来年の前年末未償却残高になります。
2一覧で本年分の償却費を確かめる
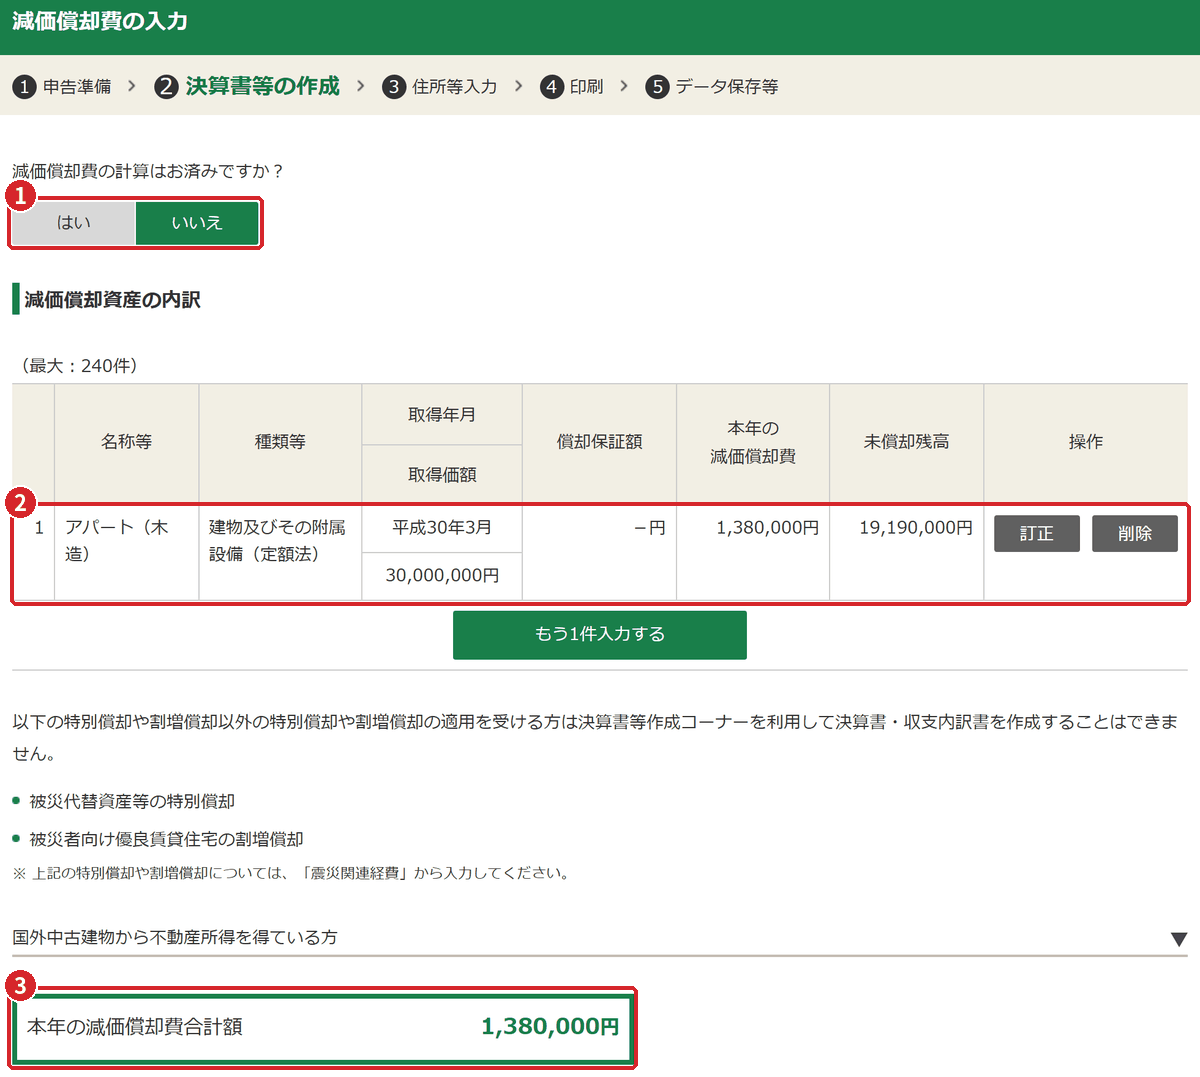
- 「減価償却費の計算はお済みですか?」は「いいえ」のままです。
- アパートの行に、本年の減価償却費1,380,000円と、未償却残高19,190,000円が表示されます。
- 本年の減価償却費合計額1,380,000円が、損益計算書の減価償却費に入ります。
一覧の下には、被災代替資産等の特別償却と被災者向け優良賃貸住宅の割増償却以外の特別償却・割増償却を受ける人は、作成コーナーで決算書を作れないと書かれています。
土地の代金まで減価償却してしまう
土地は減価償却しません。土地付きで建物を買った人は、購入代金を土地と建物に分けて、建物の分だけを登録します。見本は建物30,000,000円、土地15,000,000円で、土地は貸借対照表に載せるだけです。まず売買契約書で建物と土地の金額が分けて書かれているかを確かめ、分かれていないときの分け方は税務署や税理士に確認してください。
建物を定率法で計算してしまう
平成10年4月以後に取得した建物と、平成28年4月以後に取得した建物附属設備・構築物は、定額法(平成19年3月以前の取得分は旧定額法)しか使えません。種類等は「定額法」を選びます。
中古の建物、取得した年、附属設備
- 中古の建物は、耐用年数を簡便法で見積もれます。法定耐用年数を全部過ぎていれば法定耐用年数の20%、一部過ぎていれば「法定耐用年数-経過年数+経過年数×20%」です(1年未満の端数は切り捨て、2年未満なら2年)。木造住宅用(22年)で築10年なら、22-10+10×20%=14年です。
- 取得した年は、貸付けの業務に使い始めた月から12月までの月数で月割りします。
- 給湯器などの建物附属設備を建物と分けて登録するときは、細目は同じ「建物及びその附属設備」で、耐用年数は設備の種類ごとに確かめます。
- 令和4年4月1日以後に取得した資産を貸付けに使う場合、その貸付けが主要な業務として行うものでなければ、10万円未満の少額減価償却資産、一括償却資産、中小企業者等の少額減価償却資産の特例は使えません。当てはまるかどうかは税務署や税理士に確認してください。
損益計算書の完成
収入と必要経費を入れ終えると、損益計算書の画面の下の方で所得が確定します。見本は、収入金額合計4,341,000円から経費合計2,778,000円を差し引いて、青色申告特別控除前の所得金額が1,563,000円です。
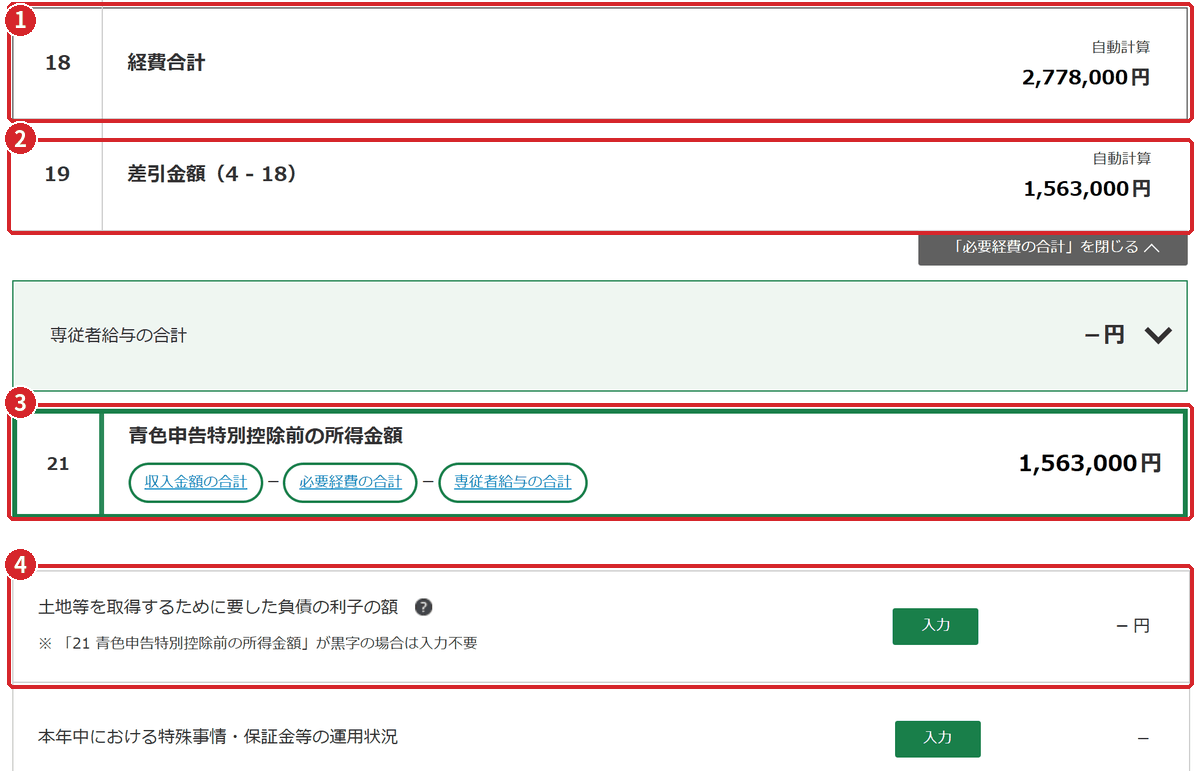
- 18番の経費合計は自動計算で、2,778,000円です。
- 19番の差引金額(4-18)は、収入金額合計から経費合計を引いた1,563,000円です。
- 21番の青色申告特別控除前の所得金額も1,563,000円です。見本は専従者給与がないので、19番と同じ金額になります。
- 所得が黒字なので、「土地等を取得するために要した負債の利子の額」は入力不要です。
その下の「本年中における特殊事情・保証金等の運用状況」は、書き添えたい事情がある人や、借地権の設定に係る保証金などの預り金があって、その運用状況を書く人が使う欄です。見本は空欄です。次へ進むを押すと、「青色申告決算書の種類選択」画面に戻り、不動産所得のカードにも収入金額の合計4,341,000円と所得1,563,000円が表示されます(種類選択の画面)。
1印刷される損益計算書(完成イメージ)
入力した内容は、決算書の1ページ目の損益計算書に次のように印字されます。
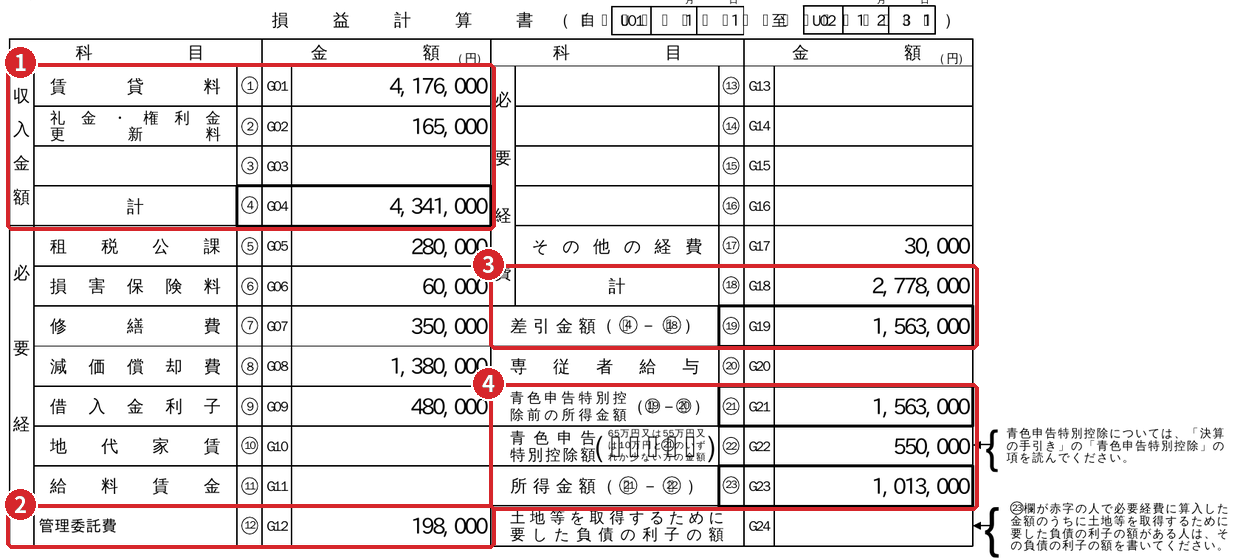
- 収入金額の欄です。賃貸料4,176,000円、礼金・権利金・更新料165,000円、計4,341,000円です。
- 任意科目に入れた管理委託費198,000円は、12番の欄に科目名つきで印字されます。
- 経費の計2,778,000円と、差引金額1,563,000円です。
- 青色申告特別控除前の所得金額1,563,000円から青色申告特別控除額550,000円を差し引いて、所得金額は1,013,000円です。
印刷した決算書では、青色申告特別控除額の欄に550,000円が入っています。一般用の決算書の同じ欄は0円でした。控除を不動産所得から先に差し引いたためです(控除と所得金額の確認)。
所得が帳簿と合わない
21番の金額が、会計ソフトの不動産所得の利益と合わないときは、収入の年額の合計、任意科目の入れ忘れ、減価償却費と借入金利子の内訳を順に確かめます。21番の式に並ぶ「収入金額の合計」「必要経費の合計」などを見比べ、ずれている項目を開いて見直します。
貸借対照表(不動産所得用)
青色申告特別控除の額を選んだあと(一般用のページ、不動産所得の注意点は後の章)、「貸借対照表の合算」画面で「合算して入力する」か「所得ごとに入力する」かを選びます。帳簿を所得ごとに分けてつけているなら「所得ごとに入力する」が転記しやすく、見本もこちらを選びました。一般用に続いて「貸借対照表(不動産所得用)の入力」画面になります。見本の数字は次のとおりです。
| 科目 | 期首(1月1日) | 期末(12月31日) |
|---|---|---|
| 普通預金 | 800,000円 | 1,100,000円 |
| 建物 | 20,570,000円 | 19,190,000円 |
| 土地 | 15,000,000円 | 15,000,000円 |
| 事業主貸 | なし | 1,443,000円 |
| 資産の合計 | 36,370,000円 | 36,733,000円 |
| 借入金 | 25,000,000円 | 23,800,000円 |
| 保証金・敷金 | 330,000円 | 330,000円 |
| 元入金 | 11,040,000円 | 11,040,000円 |
| 青色申告特別控除前の所得金額 | なし | 1,563,000円 |
| 負債・資本の合計 | 36,370,000円 | 36,733,000円 |
1資産の部を入力する
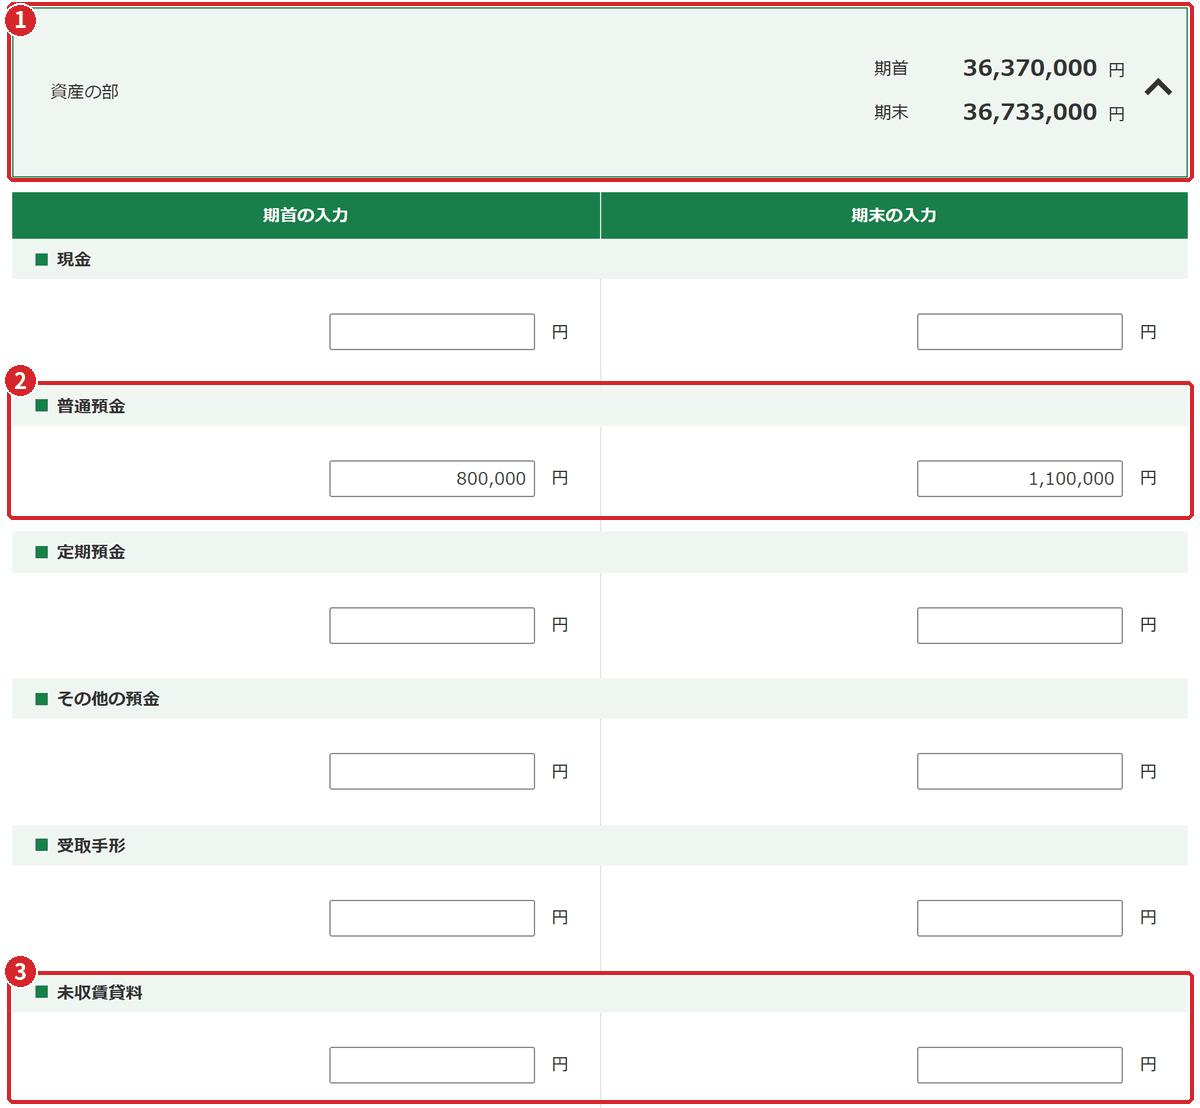
- 「資産の部」の帯には、入力した資産の合計が表示されます。見本は期首36,370,000円、期末36,733,000円です。
- 不動産所得用には「普通預金」の行があります。家賃が入る口座の残高を、左に期首、右に期末で入れます。
- 「未収賃貸料」は、支払日が来ているのに年末までに受け取っていない家賃を入れる行です。見本はありません。
下に進むと、建物・土地などの行があります。建物は、期首に前年末未償却残高と同じ20,570,000円、期末に減価償却の一覧の未償却残高と同じ19,190,000円を入れます。土地は減価償却しないので、期首・期末とも15,000,000円です。一番下の事業主貸(期末だけ)には、家賃の口座から生活費に回したお金や、所得税・住民税の支払いなど、事業以外に出したお金の1年間の合計を入れます。見本は1,443,000円です。
一般用と同じ感覚で「その他の預金」に入れてしまう
一般用の貸借対照表には普通預金の行がないため「その他の預金」に入れますが、不動産所得用には「普通預金」の行があります。見本も普通預金の行に入れています。行の並びは一般用と違うので、科目名を確かめて入れます。
2負債・資本の部を入力する
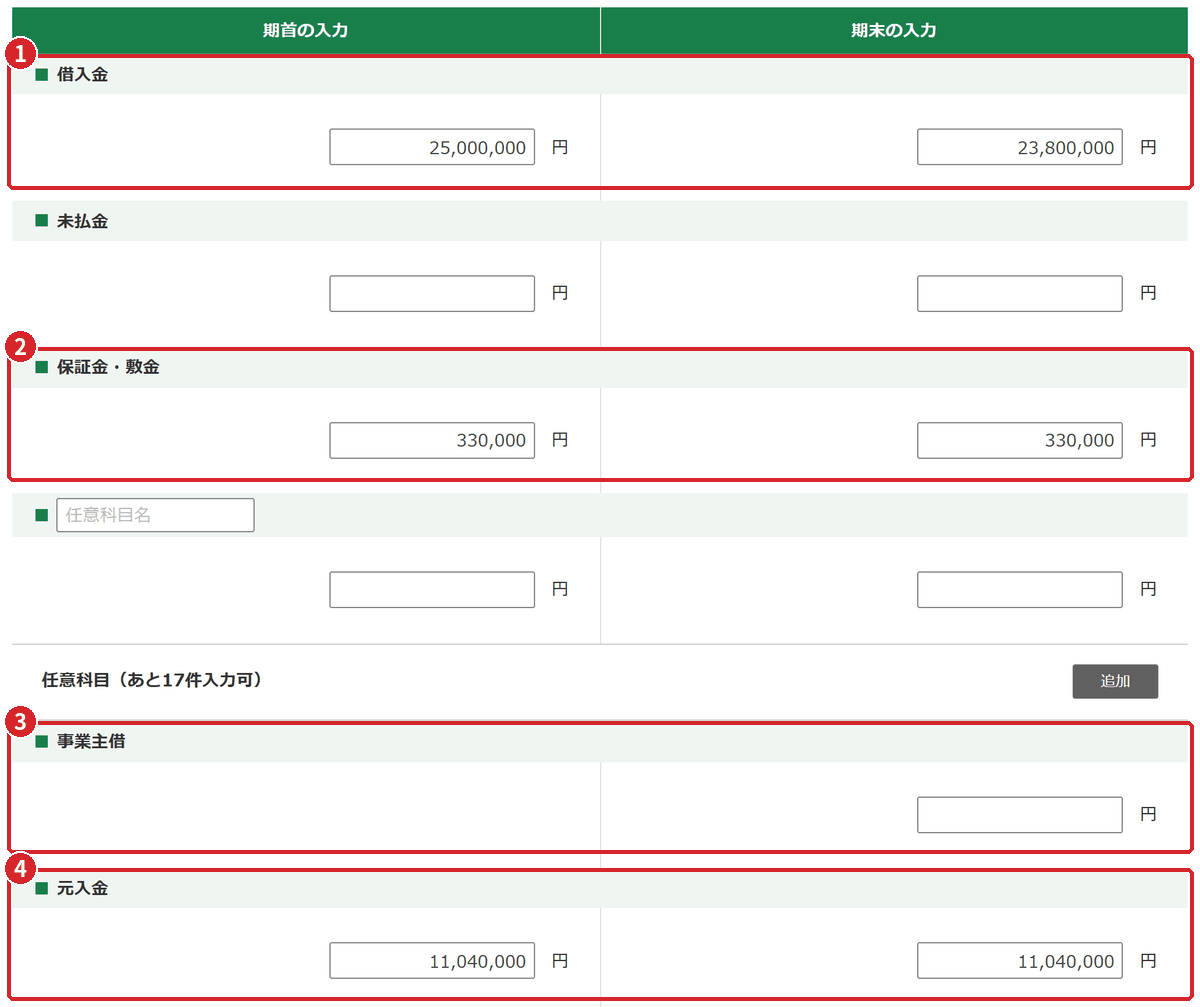
- 借入金には、年末の元本の残高を入れます。返済予定表の残高と合わせ、見本は期首25,000,000円、期末23,800,000円です。
- 預かっている敷金・保証金は「保証金・敷金」に入れます。見本は6室分の敷金330,000円です。
- 事業主借(期末だけ)は、個人のお金で経費を払った額や、家賃の口座についた預金利息などの合計です。見本はありません。
- 元入金は、期首と期末に同じ金額を入れます。期首の資産の合計から期首の負債の合計を引いた額で、見本は36,370,000円-25,330,000円=11,040,000円です。
元入金の下の「青色申告特別控除前の所得金額」には、損益計算書の1,563,000円が自動で入ります。画面の一番下の「各部の合計金額」で、期首・期末とも資産の部と負債・資本の部が一致し、結果が「一致」になれば完成です。
預かった敷金を資産や収入に入れてしまう
敷金・保証金は、いずれ返すお金なので負債です。資産の部に入れると合計が合わなくなり、収入に入れると所得が多すぎることになります。返さないことが確定した分だけを収入にして(収入の内訳)、この行の残高も減らします。
来年の期首の元入金
翌年の期首の元入金は、「期末の元入金+青色申告特別控除前の所得金額+事業主借-事業主貸」で計算します。見本では11,040,000円+1,563,000円+0円-1,443,000円=11,160,000円が、令和8年分の期首の元入金になります。
合計が一致しないとき
次の順に確かめます。期首の元入金が「期首の資産の合計-期首の負債の合計」になっているか。建物の期末が「期首-本年の償却費」(見本は20,570,000円-1,380,000円)になっているか。借入金の期末が元本の残高か。事業主貸・事業主借の入れ忘れはないか。
青色申告特別控除と所得金額の確認
青色申告特別控除の額は、損益計算書をすべて入れ終えたあとの「青色申告特別控除の入力」画面で選びます。質問への答え方と、65万円を選んだときのエラーの直し方は一般用のページで説明しています。不動産所得がある人は、次の3点に注意します。
- 期限内に書面で提出する見本は55万円です。65万円は、55万円の要件に加えて、e-Taxで期限内に提出するか、優良な電子帳簿の保存をしている(届出が必要)場合です。
- 不動産所得だけの人は、事業的規模でないと最高10万円です。見本は6室ですが、事業所得があるので55万円を受けられます。
- 控除は不動産所得から先に差し引き、引ききれない分を事業所得から差し引きます。所得の金額が限度です。
1「所得金額の確認」画面で控除の行き先を確かめる
貸借対照表まで入れ終えると、「所得金額の確認」画面が表示されます。所得の種類ごとに、青色申告特別控除をいくら差し引いたかがわかります。
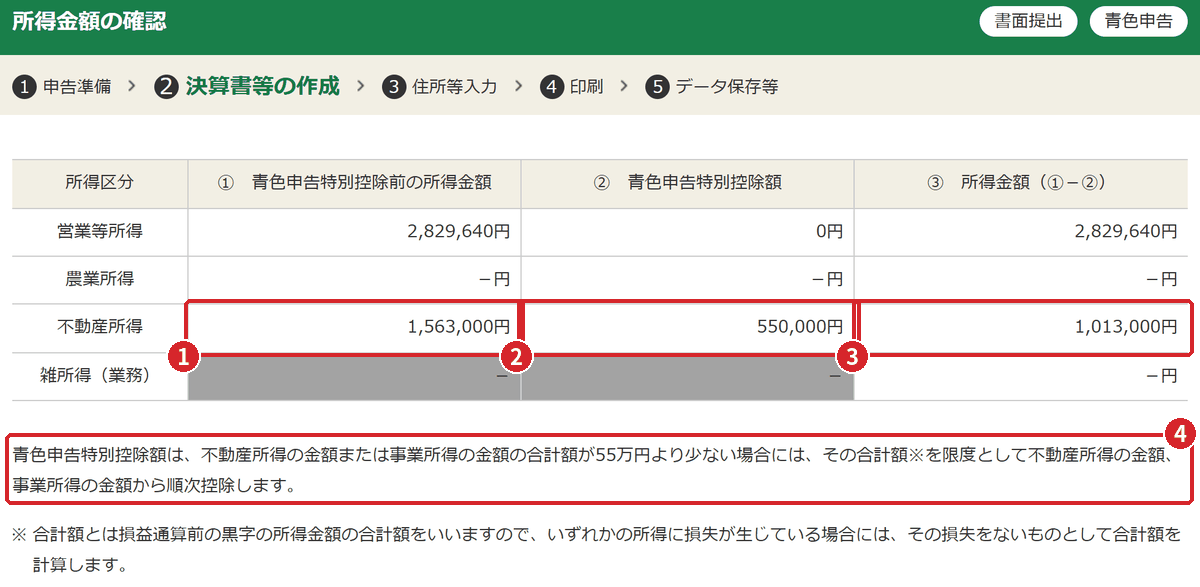
- 不動産所得の青色申告特別控除前の所得金額は1,563,000円です。
- 青色申告特別控除額550,000円は、全額が不動産所得から差し引かれています。営業等所得の控除額は0円です。
- 不動産所得の所得金額は、1,563,000円-550,000円=1,013,000円です。この金額が所得税の申告書に引き継がれます。
- 控除額は、不動産所得、事業所得の順に差し引き、合計額が55万円より少ないときはその合計額が限度と書かれています。
見本は不動産所得が55万円より多いので、全額が不動産所得から引かれました。仮に不動産所得が30万円なら、30万円を不動産所得から、残りの25万円を事業所得から差し引きます。画面の注意書きのとおり、どちらかの所得が赤字の場合は、その赤字をないものとして合計額を計算します。
令和8年分の変更点:令和8年分は現行どおり、令和9年分から控除額が変わる
令和8年分(令和9年に申告する分)の青色申告特別控除は、令和7年分と同じ65万円・55万円・10万円です。令和8年度の税制改正で、令和9年分以後は55万円の区分がなくなり、正規の簿記で記帳して期限内にe-Taxで提出すると65万円、さらに優良な電子帳簿の保存などの要件を満たすと75万円になります。書面で提出すると最高10万円です。簡易な簿記で記帳していて、前々年の不動産所得または事業所得の収入金額が1,000万円を超える人は、10万円の控除も受けられなくなります。ただし不動産所得でこの対象になるのは事業的規模の人だけで、事業的規模でない人は引き続き最高10万円を受けられます。見本のように書面で55万円を受けている人は、令和9年分からの提出方法を早めに考えておくと安心です。
印刷・保存、所得税の申告書へ
所得金額の確認のあとは、住所・氏名等の入力、決算書の印刷、入力データの保存と進みます。画面は一般用と共通なので、操作は一般用のページの「印刷と保存」を見てください。不動産所得用で気をつける点は次のとおりです。
- 印刷する決算書の選択では、一般用と不動産所得用の両方にチェックが付いていることを確かめます(印刷しないものはチェックを外す画面です)。不動産所得用は4ページで、2ページ目に部屋ごとの収入の内訳、3ページ目に減価償却費の計算、4ページ目に貸借対照表が印字されます。
- Adobe Acrobat Readerで開き、A4の普通紙に片面で印刷します(白黒・カラーどちらでも構いません)。控用は印刷されないので、手元に控えを残します。来年の期首の数字、建物の未償却残高、預かっている敷金を確かめるのに使います。
- 入力データを保存するで .data ファイルを保存してから、所得税の申告書に進みます。消費税の申告書を作る人も、このデータを読み込んで使います(決算書データの読み込み)。
1所得税の申告書で確かめること
決算書の内容は、所得税の確定申告書に引き継がれます。「不動産所得の入力」画面では、備え付けている帳簿の種類を選びます。見本は「2 会計ソフト等で作成した帳簿」です。「4 簡易な方法による記帳」や「5 いずれにも該当しない」を選ぶと、10万円を超える青色申告特別控除は受けられません(不動産所得の入力)。申告書第二表の事業税の欄には、不動産所得から差し引いた青色申告特別控除額(見本は550,000円)を入れます。会社員の人は、給与以外の所得にかかる住民税を給与から差し引くか、自分で納付するかも第二表で選びます(見本は自分で納付。住民税・事業税に関する事項)。
不動産貸付業の事業税(北海道)
北海道の個人事業税では、不動産貸付業は、住宅なら10室以上などの基準に当たると課税の対象になります。見本の6室は、この室数の基準には当たりません。納期は原則として8月と11月です。
e-Taxで提出する人は、決算書を印刷せず、所得税の申告書と一緒に送信します(e-Taxで送信する)。書面で提出する人は、印刷した決算書を所得税の確定申告書と一緒に提出します(書面で提出する)。令和7年分の申告・納付の期限は令和8年3月16日(月)でした。令和8年分(令和9年に申告する分)は令和9年3月15日(月)です。
よくある質問
会社員の副業で1室だけ貸しています。この決算書が必要ですか?
青色申告の人は、作る書類の選択で「青色申告決算書」を選び、このページの手順で不動産所得用を作ります。白色申告の人は「収支内訳書」を選びます。1室だけの貸付けは事業的規模ではないので、ほかに事業所得がなければ、青色申告特別控除は最高10万円です(事業的規模で変わること)。
礼金や更新料は、いつの収入になりますか?
礼金・権利金・更新料は不動産所得の収入です。原則として、部屋の引渡しが必要なもの(入居のときの礼金など)は引渡しの日、引渡しが要らないもの(更新料など)は契約の効力が生じた日の年の収入です。見本は、礼金2件と更新料1件の計165,000円を収入に入れています(収入の内訳)。
退去した人の敷金を返さなかった分は、どうしますか?
返さないことが確定した金額は、その年の収入です。収入の入力画面の「その他」の欄に入れ、貸借対照表の保証金・敷金の残高もその分減らします(貸借対照表)。
ローンの返済額は、全額を経費にできますか?
できません。経費になるのは利息だけで、元本の返済は経費になりません。返済予定表の利息を1年分合計して借入金利子に入れ、年末の元本の残高は貸借対照表の借入金に入れます(借入金利子)。
土地と建物の金額の分け方がわかりません。
土地は減価償却しないので、建物の分だけを減価償却資産に登録します。まず売買契約書で、土地と建物の金額が分けて書かれているかを確かめます。前年までに決算書を作っている人は、前年の決算書3ページの減価償却費の計算を引き継ぎます。分け方に迷うときは、税務署や税理士に確認してください(建物の減価償却)。
不動産所得が赤字になりました。気をつけることは?
赤字は給与所得などと損益通算できますが、赤字のうち土地を取得するための借入金の利子に相当する部分は通算できません。損益計算書の画面の「土地等を取得するために要した負債の利子の額」に、その利子の額を入れます。青色申告特別控除は所得の金額が限度なので、控除で赤字が増えることはありません(借入金利子)。
出典・このページについて
迷ったときは
作成コーナーは画面の案内に沿って進めれば申告書を作れますが、家事按分の割合、減価償却の方法、消費税の計算方法の選択など、判断が必要な場面もあります。判断に迷うときや、毎年の記帳・決算から継続して相談したいときは、顧問税理士への依頼も検討してください。当事務所の個人事業主・不動産オーナー向けの支援は業務内容・対応事例でご案内しています。
関連ページ
- 確定申告書等作成コーナーの使い方ガイドシリーズの入口
- 青色申告決算書(一般用)の作り方シリーズ 1/5
- 所得税の確定申告書の作り方シリーズ 3/5
- 個人事業者の消費税申告書の作り方シリーズ 4/5
- e-Tax送信・書面提出・納付・訂正の手順シリーズ 5/5
- freee実務ガイドfreee会計で記帳・決算をしている人向け
- マネーフォワード実務ガイドマネーフォワード クラウドを使っている人向け
- 弥生 実務ガイド弥生会計・やよいの青色申告を使っている人向け
- 中小企業の経理実務ハンドブック日々の記帳から決算までの基本
このページの出典(24件)
- 国税庁 タックスアンサー No.1370 不動産収入を受け取ったとき(不動産所得)
- 国税庁 タックスアンサー No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けとの区分
- 国税庁 タックスアンサー No.1376 不動産所得の収入計上時期
- 国税庁 タックスアンサー No.1379 修繕費とならないものの判定
- 国税庁 所得税基本通達 第36条関係(不動産所得の総収入金額の収入すべき時期 36-5〜36-7)
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 タックスアンサー No.2100 減価償却のあらまし
- 国税庁 タックスアンサー No.2106 定額法と定率法による減価償却
- 国税庁 タックスアンサー No.2210 やさしい必要経費の知識
- 国税庁 タックスアンサー No.2250 損益通算
- 国税庁 令和7年分 青色申告決算書(不動産所得用)の書き方
- 国税庁 令和7年分 確定申告の手引き(記帳・帳簿の保存の状況)
- 確定申告書等作成コーナー よくある質問(耐用年数表:建物)
- 確定申告書等作成コーナー よくある質問(保存データの利用)
- 確定申告書等作成コーナー よくある質問(申告書等の印刷)
- e-Gov法令検索 租税特別措置法(第41条の4 不動産所得に係る損益通算の特例)
- e-Gov法令検索 減価償却資産の耐用年数等に関する省令
- 財務省 令和8年度税制改正の大綱(個人所得課税)
- 国税庁 簡易簿記による10万円の青色申告特別控除を適用している皆様へ
- 国税庁 タックスアンサー No.6225(家賃・礼金・更新料などの取扱い)
- 国税庁 確定申告特集
- 国税庁 国税の納付期限
- 北海道 個人事業税
- 北海道 個人事業税に関するよくある質問
このページは、2026年9月27日時点で確認できた法令・国税庁の公表資料と、令和7年分の確定申告書等作成コーナーの画面をもとに、ジェイスタート会計事務所(公認会計士・税理士)が作成したものです。国税庁が作成・監修したものではありません。
画面の画像は、「確定申告書等作成コーナー」(国税庁)(https://www.keisan.nta.go.jp/)の画面を撮影し、切り抜き・縮小・赤枠と番号の追加などの加工をしたものです。帳票の画像は、同コーナーで作成・印刷した帳票を画像にして加工したものです(いずれも公共データ利用規約(第1.0版)にもとづく利用)。入力例の人物・会社・住所・口座番号などは、すべて架空です。
令和8年分(令和9年に申告する分)の作成コーナーは、画面や項目が変わることがあります。個別の事情によって取扱いが異なる場合があるため、最終的な判断は国税庁の案内で確認するか、税理士・税務署にご相談ください。