
インボイス登録をした個人事業者の消費税申告書を、確定申告書等作成コーナーの令和7年分の実際の画面で作る手順です。決算書データの読込、経費の課税区分の直し方、住宅家賃の非課税、2割特例の選び方、振替納税まで順に説明します。
確定申告書等作成コーナーの使い方ガイド STEP 4/5
- 画面図 26点
- つまずきポイント 17
- 令和7年分の画面で解説
- 令和8年分の変更点つき
個人事業者の消費税申告の全体像
このページでは、国税庁の確定申告書等作成コーナー(以下「作成コーナー」)で、個人事業者の消費税の確定申告書を作る手順を、令和7年分(令和8年2〜3月に申告した分)の実際の画面で説明します。見本は、Webデザイン業とアパート6室の賃貸をしている見本 太郎さん(架空の例)です。インボイス発行事業者の登録をしていて、2割特例(納付税額を売上の消費税の2割にする特例)を使って申告します。
先に、つまずきやすい点をまとめます。
- 決算書のデータを読み込んだ直後は、租税公課や住宅の家賃なども課税仕入れ(消費税がかかる仕入れ・経費)として扱われていることがあります。自分で直します。
- 住宅の家賃・礼金・更新料は非課税です。不動産所得の画面で「非課税取引」に振り替えます。
- 2割特例を使うか迷ったら、条件判定で「いいえ」を選んで進めると、最後に通常の計算結果と比べて選べます。
消費税の申告が必要な人
個人事業者が消費税を納めるかどうかは、原則として基準期間(その年の前々年)の課税売上高で決まり、1,000万円以下なら免税事業者です。令和7年分なら令和5年の課税売上高で判定します。
ただし、次のどちらかに当てはまると課税事業者になり、申告が必要です。
- 特定期間(前年の1月1日〜6月30日)の課税売上高が1,000万円を超えた。なお、課税売上高の代わりに給与等の支払額で判定することもでき、どちらで判定するかは選べます。
- インボイス発行事業者(適格請求書発行事業者)の登録を受けている。登録している間は、基準期間の課税売上高が1,000万円以下でも免税になりません。
見本 太郎さんは、令和5年10月1日にインボイス発行事業者の登録を受けた想定です。基準期間(令和5年)の課税売上高は6,200,000円で1,000万円以下ですが、登録を受けているので令和7年分の申告が必要です。
申告・納付の期限と振替日
個人事業者の消費税の期限は、2月末日ではなく3月31日まで延長されています。所得税(令和7年分は令和8年3月16日(月))より遅い期限です。
| 年分 | 申告・納付の期限 | 振替納税の振替日 |
|---|---|---|
| 令和7年分 | 令和8年3月31日(火) | 令和8年4月30日(木) |
| 令和8年分 | 令和9年3月31日(水) | 令和9年4月中旬〜下旬(日付が決まったら国税庁が掲載) |
4つの計算方法の違い
消費税の納付税額は、売上にかかる消費税(売上税額)から、仕入れや経費にかかった消費税を差し引いて計算します。差し引く額(控除税額)の出し方に、次の4つがあります。
| 計算方法 | 差し引く額 | 主な要件 | 届出 | 使える年・向いている人 |
|---|---|---|---|---|
| 一般課税 | 実際の課税仕入れにかかった税額。課税売上割合(売上に占める課税売上の割合)が95%未満などのときは、個別対応方式か一括比例配分方式で計算 | 特になし | 不要(一括比例配分方式を選ぶと2年間は継続) | 経費や設備投資の割合が大きい人 |
| 簡易課税 | 売上税額×みなし仕入率(第1種90%〜第6種40%) | 基準期間の課税売上高が5,000万円以下 | 原則として適用を受ける年の前年12月31日までに届出。2年間は継続 | 経費の割合が小さい業種の人 |
| 2割特例 | 売上税額の8割(納付税額は売上税額の2割) | インボイス登録で課税事業者になった人などで、基準期間の課税売上高が1,000万円以下 | 不要(申告書に付記するだけ) | 令和8年分まで |
| 3割特例 | 売上税額の7割(納付税額は売上税額の3割) | 個人事業者のインボイス発行事業者で、基準期間の課税売上高が1,000万円以下など | 不要(申告書に付記するだけ) | 令和9年分と令和10年分 |
簡易課税のみなし仕入率は業種で決まり、デザイン業などのサービス業は第5種の50%、不動産賃貸業は第6種の40%です。デザイン業の見本 太郎さんが仮に簡易課税を選んでいたとしても、差し引けるのは売上税額の50%です。売上税額の80%を差し引ける2割特例のほうが有利になります。
経費が多い年や大きな設備を買った年は、一般課税が有利になることもあります。作成コーナーでは、一般課税と2割特例の結果を並べて比べられます(控除方式の選択と2割特例)。
見本 太郎さんの計算結果
見本の消費税は次のとおりです(作成コーナーの計算結果)。
| 項目 | 金額 | 中身 |
|---|---|---|
| 課税標準額 | 7,090,000円 | 事業の売上7,800,000円(税込)を税抜きにし、千円未満を切り捨てた額 |
| 消費税額(売上税額) | 553,020円 | 課税標準額×7.8% |
| 控除税額(2割特例) | 442,416円 | 売上税額の8割 |
| 納付する消費税 | 110,600円 | 差引税額 |
| 納付する地方消費税 | 31,100円 | 譲渡割額 |
| 納付する合計 | 141,700円 | 中間納付はなし |
比較の画面では、一般課税の個別対応方式で控除税額201,118円(内訳の入力を一部省いた金額。控除方式の章を参照)、一括比例配分方式で145,771円、2割特例で442,416円と表示されました。控除税額が最も大きい2割特例を選んでいます。
始める前に準備するもの
次のものをそろえてから始めます。
決算書を先に作っておくと入力がほとんど済みます
決算書の作り方は 青色申告決算書(一般用) と 不動産所得用 のページ、データの保存と再開は 途中保存・作成再開 で説明しています。
令和8年分(令和9年に申告する分)の作成コーナーは、画面や項目が変わることがあります。制度の変更は 令和8年分・令和9年分の変更点 にまとめました。
消費税を選び、決算書データを読み込む
作成コーナーのトップ画面で「作成開始」を押し、提出方法(e-Taxか書面か)の質問に答えると、作成する申告書を選ぶ画面になります。始め方は 作成コーナーの始め方、提出方法の質問は 提出方法に関する質問に答える で説明しています。途中で中断した人は、トップ画面の「保存データを利用して作成」から再開できます。
1「消費税」を選ぶ
「作成する申告書等の選択」の画面で、「令和7年分の申告書等の作成」の中から「消費税」のカードを選びます。
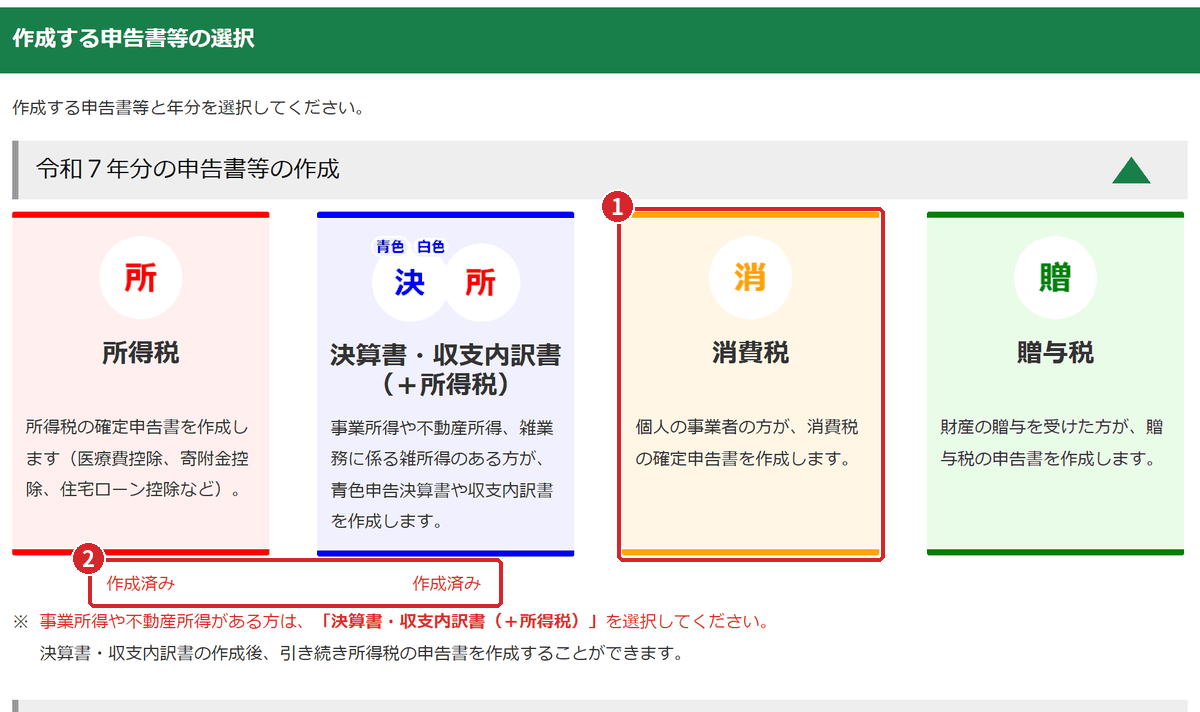
- 「消費税」のカードを選びます。説明文は「個人の事業者の方が、消費税の確定申告書を作成します。」です。
- 見本の画面では、所得税と決算書のカードの下に「作成済み」と表示されています。決算書と所得税の申告書を先に作ってから消費税に進んだ場合の表示です。
事業所得や不動産所得がある人は、消費税より先に「決算書・収支内訳書(+所得税)」で決算書を作っておくと、次の手順で金額を読み込めます。
2決算書の保存データを読み込む
「消費税」を選んで進むと、「過去の年分のデータ又は決算書等データの読込」の画面になります。見出しは「青色申告決算書・収支内訳書データを読み込みます」で、画面には「読み込み可能なデータは令和7年分のデータです」と表示されています。
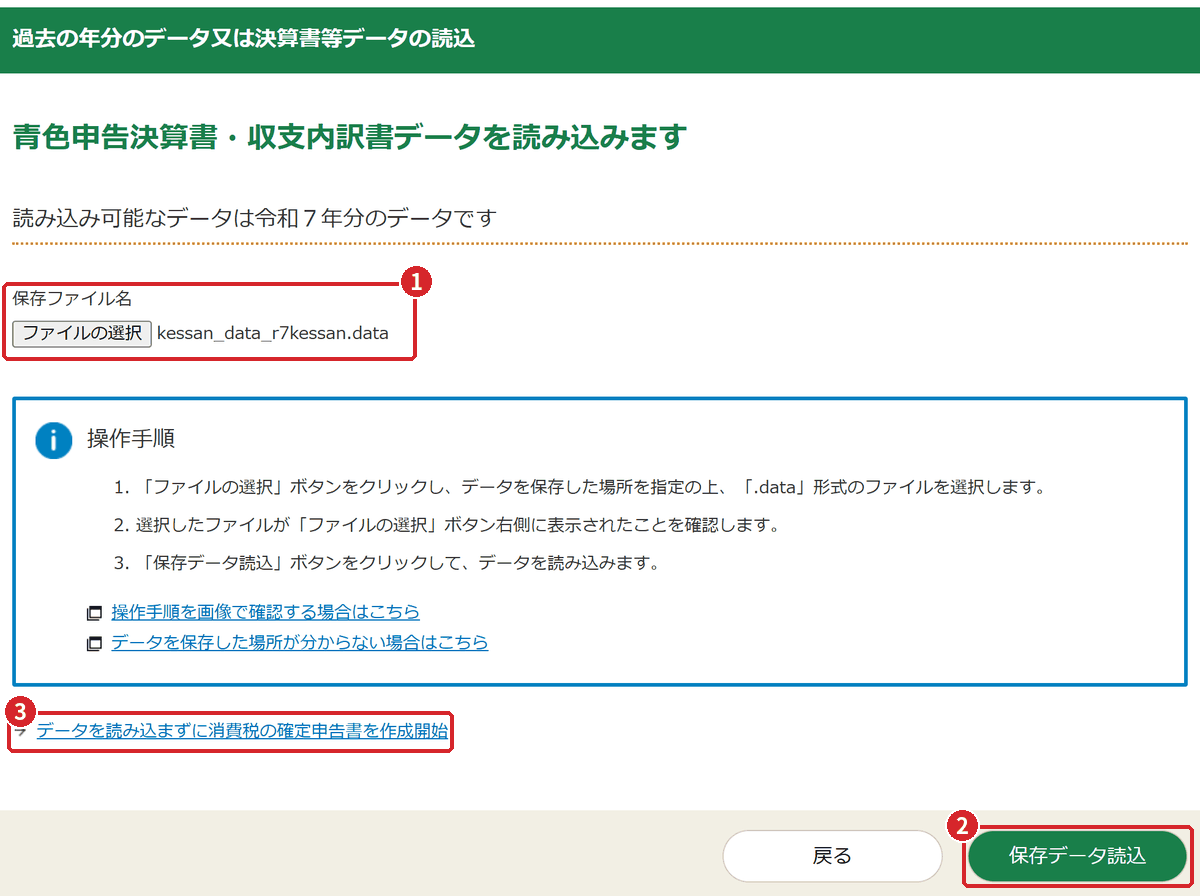
- 「ファイルの選択」を押し、決算書を作ったときに保存した「.data」形式のファイルを選びます。選んだファイル名がボタンの右に表示されたことを確かめます。
- 「保存データ読込」を押すと、決算書の金額が読み込まれます。
- 決算書を作成コーナーで作っていない人(会計ソフトで作った人など)は、「データを読み込まずに消費税の確定申告書を作成開始」から進み、金額を手で入力します。
読み込むファイルが見つからない、読み込めない
保存場所がわからないときは、画面の「データを保存した場所が分からない場合はこちら」を開きます。読み込めるのは令和7年分のデータだけです。
3引き継いだ金額を確認する
読み込みが終わると、「決算書・収支内訳書データ引継ぎ内容の確認」の画面になります。上には氏名(見本 太郎)と申告区分(青色申告)が表示され、その下に決算書ごとの金額が並びます。
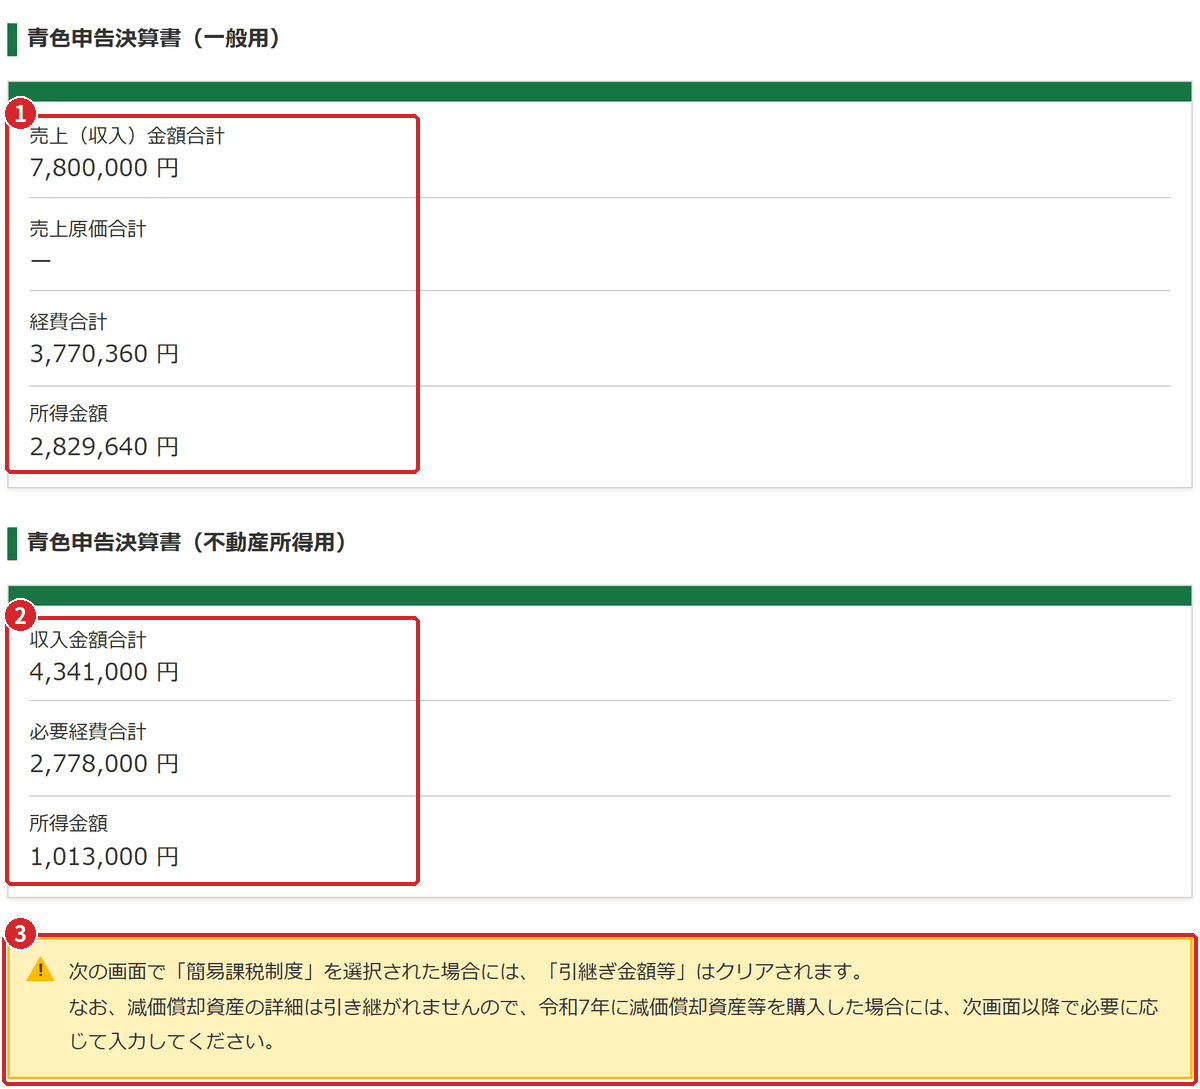
- 青色申告決算書(一般用)の金額です。売上(収入)金額合計7,800,000円、経費合計3,770,360円、所得金額2,829,640円で、決算書と同じか確かめます。
- 青色申告決算書(不動産所得用)の金額です。収入金額合計4,341,000円、必要経費合計2,778,000円、所得金額1,013,000円です。
- 注意書きです。次の画面で簡易課税制度を選ぶと、引き継いだ金額はクリアされます。また、減価償却資産の詳細は引き継がれません。
金額が決算書と合っていれば「次へ」を押します。合わないときは、決算書を直した後に保存し直したか、読み込んだファイルが最新かを確かめます。
令和7年に買った車やパソコンは、あとで自分で入力する
決算書では、車やパソコンは減価償却費として経費になっています。消費税では、減価償却費ではなく、買った年に取得価額で課税仕入れにします。注意書きのとおり、減価償却資産の詳細は引き継がれないので、令和7年に買った資産は 固定資産の購入・売却 の画面で入力します。
一般課税・簡易課税の条件判定
引継ぎ内容を確認して進むと、「一般課税・簡易課税の条件判定等」の画面になります。ここでの答えで、この後の画面の流れが決まります。
1基準期間の課税売上高とインボイス登録
最初に、基準期間の課税売上高を入力します。令和7年分の画面では「基準期間(令和5年1月1日から令和5年12月31日まで)の課税売上高を入力してください。」と表示されます。
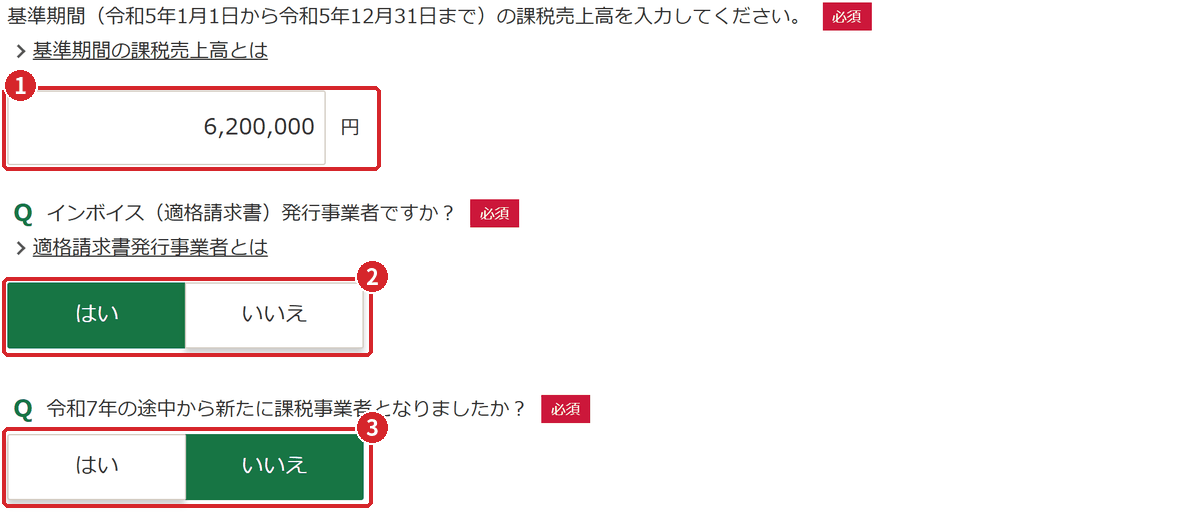
- 基準期間(令和5年)の課税売上高を入力します。見本は6,200,000円です。
- 「インボイス(適格請求書)発行事業者ですか?」に答えます。見本は登録しているので「はい」です。
- 「令和7年の途中から新たに課税事業者となりましたか?」に答えます。見本は令和5年10月1日に登録したので、令和7年は1年を通して課税事業者です。「いいえ」を選びます。
見本では、基準期間の課税売上高を入れて「インボイス(適格請求書)発行事業者ですか?」で「はい」を選ぶと、「令和7年の途中から新たに課税事業者となりましたか?」と「2割特例を適用しますか?」の2つの質問が表示されました。入力前の画面には、この2つの質問はありません。
基準期間の課税売上高を、令和7年の売上と取り違える
入力するのは申告する年(令和7年)の売上ではなく、前々年(令和5年)の課税売上高です。2割特例は基準期間の課税売上高が1,000万円以下の年だけ使えるので、この数字で使えるかどうかが決まります。課税売上高の数え方(税込みか税抜きか、免税事業者だった期間の扱いなど)には決まりがあります。画面の「基準期間の課税売上高とは」を開くか、国税庁の案内で確認してから入力してください。
年の途中でインボイス登録をした人
年の途中で登録を受けて課税事業者になった人は、「令和7年の途中から新たに課税事業者となりましたか?」で「はい」を選びます。免税事業者が年の途中で登録を受けた場合は、登録日以後に行った取引が申告の対象になります。
22割特例・簡易課税・経理方式を選ぶ
続いて、2割特例と簡易課税、経理方式の質問に答えます。
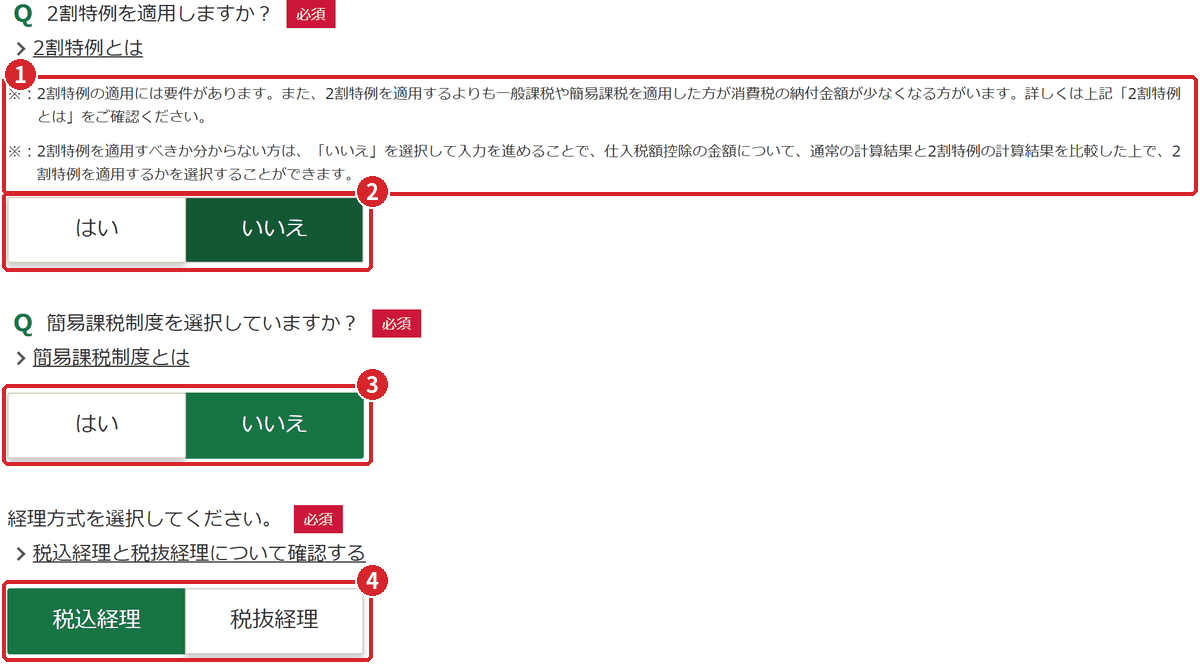
- 2割特例の注意書きです。2割特例を使うべきか分からない人は「いいえ」を選んで進めると、通常の計算結果と2割特例の計算結果を比べてから選べる、と書かれています。
- 「2割特例を適用しますか?」は、見本では比べてから決めるために「いいえ」を選びました。
- 「簡易課税制度を選択していますか?」は、簡易課税制度選択届出書を出していないので「いいえ」です。
- 経理方式は、決算書と同じ「税込経理」を選びます。見本は税込経理で記帳しています。
その下の「税額の計算方法として積上げ計算を選択する方」と「特別な売上基準(割賦基準、延払基準等、工事進行基準、現金主義会計)の適用をする方」は、当てはまる人だけ開きます。見本は開かずに「次へ」を押しました。この後の画面の右上には「一般課税」「税込」と表示されます。
よく考えずに「はい」を選び、一般課税と比べないまま進む
経費が多い年は一般課税のほうが有利なこともあります。迷ったら「いいえ」で進めます。比較の画面で2割特例を選べるので、2割特例を使えなくなることはありません。
2割特例を使える人・使えない人
2割特例は届出がいらず、申告書に付記するだけで使えます。国税庁の2割特例用の手引きでは、簡易課税を選んでいる人も届出なしに使えると説明しています。一方、比較の画面の注意書きのとおり、特定期間の課税売上高が1,000万円を超える人や、高額な資産を仕入れたことで課税事業者となっている人は選べません。迷うときは税務署や税理士に確認してください。
所得区分の選択と売上・仕入れの入力
条件判定の次は、所得区分を選び、区分ごとに金額を確かめます。決算書のデータを読み込んだ人は、ここからは「金額を入れる」より「区分を直す」作業が中心です。
1所得区分を選ぶ
「所得区分の選択」の画面で、当てはまる項目をすべて選びます。画面には「該当する所得区分に関する項目を全て選択してください。」と表示されます。
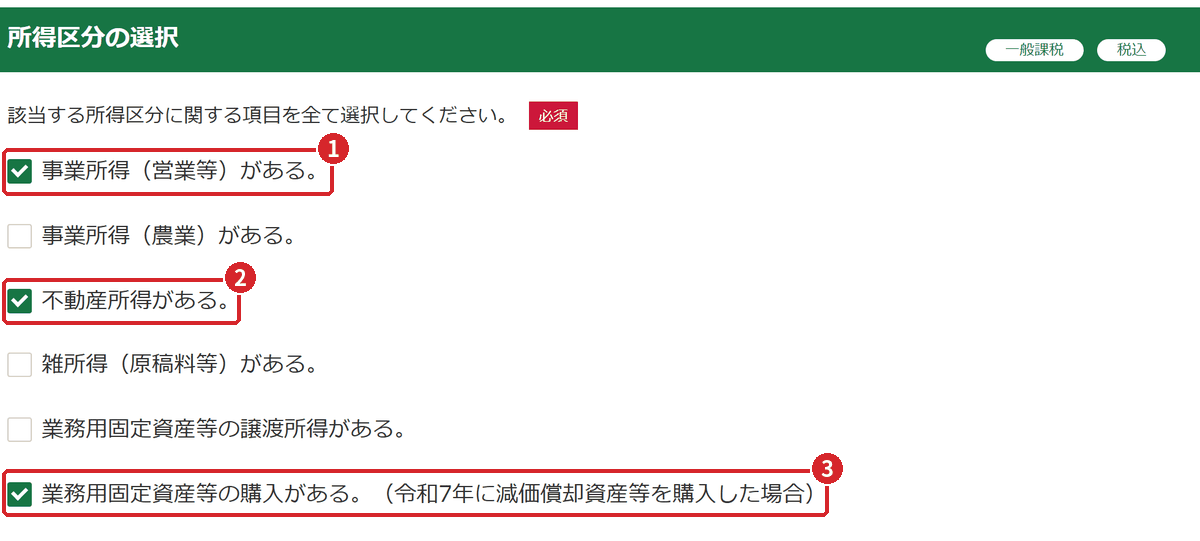
- 「事業所得(営業等)がある。」を選びます。見本のWebデザイン業の売上と経費です。
- 「不動産所得がある。」を選びます。見本のアパートの家賃は非課税ですが、選んでおきます。
- 「業務用固定資産等の購入がある。(令和7年に減価償却資産等を購入した場合)」を選びます。見本は令和7年5月にパソコンを買いました。
住宅の家賃しかないからと、不動産所得を選ばない
住宅の家賃は非課税なので、消費税はかかりません。それでも、非課税の売上は一般課税の課税売上割合の計算に使われます。見本の計算結果でも、資産の譲渡等の対価の額(11,431,909円)に家賃などが含まれています。不動産所得がある人は選んでおき、不動産所得の章の手順で非課税に振り替えます。
固定資産の購入を選び忘れる
決算書のデータから引き継がれるのは減価償却費で、車やパソコンを買った金額(取得価額)は引き継がれません。「業務用固定資産等の購入がある。」を選ばないと、取得価額を入力する画面が出てきません。事業に使う車などを売った人は「業務用固定資産等の譲渡所得がある。」も選びます。事業用の資産を売った代金は課税売上になります。
2所得区分ごとの入力画面を開く
「売上(収入)金額・仕入金額等の入力」の画面に、選んだ所得区分が並びます。上から順に開いて、金額と区分を確かめます。
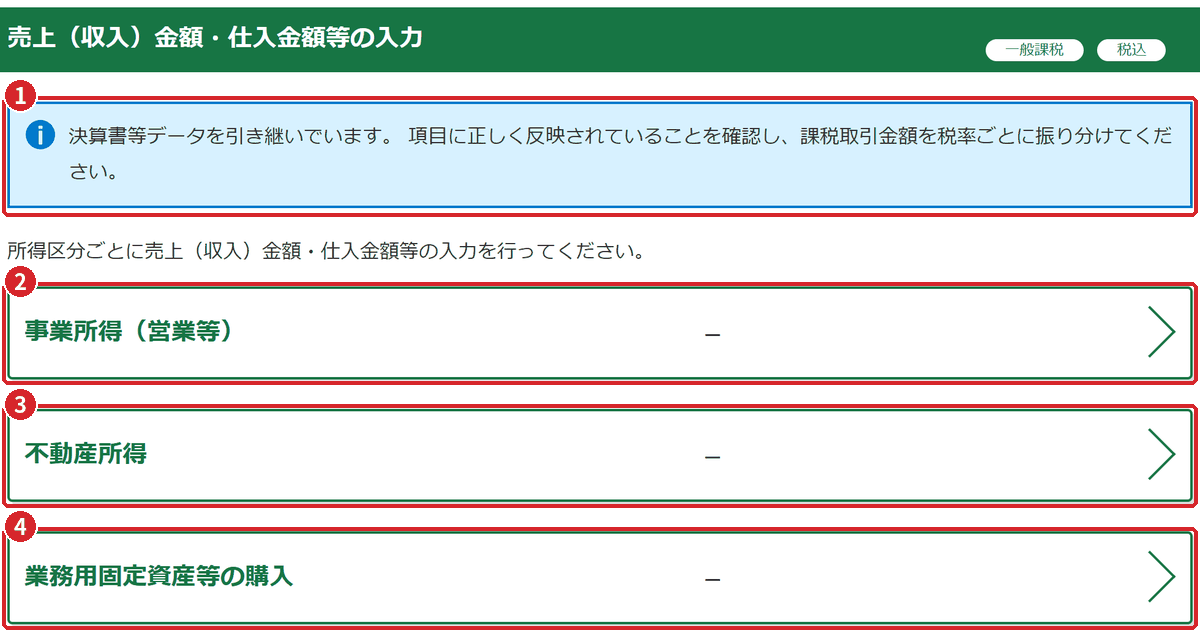
- 「決算書等データを引き継いでいます。」の案内です。反映されている項目を確認し、課税取引金額を税率ごとに振り分けるよう書かれています。
- 事業所得(営業等)の入力画面を開きます(次の章)。
- 不動産所得の入力画面を開きます(不動産所得の章)。
- 業務用固定資産等の購入の入力画面を開きます(固定資産の章)。
入力前は、各ボタンの中央に「-」が表示されています。入力を終えた区分は「入力あり」に変わります。3つとも「入力あり」になったら、画面下の「次へ」を押します(見本は控除方式の確認の画面に進みました)。
3事業所得の売上(収入)金額を確かめる
「事業所得(営業等)」を開くと、最初に「事業所得(営業等)の売上(収入)金額等の入力」の画面が出ます。決算書の売上が入っているので、中身を確認します。
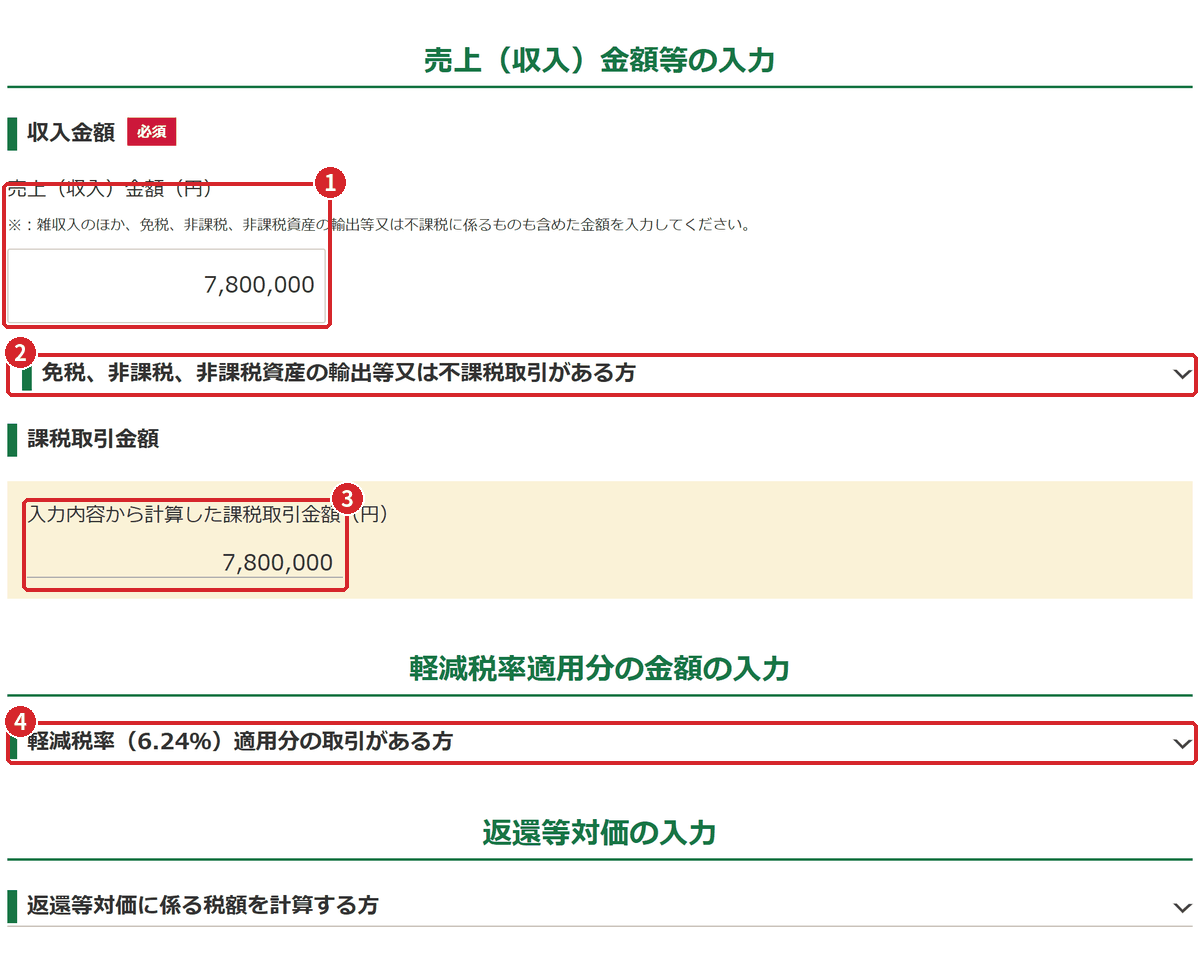
- 売上(収入)金額です。決算書から7,800,000円が引き継がれています。注意書きのとおり、雑収入や、免税・非課税・不課税の売上も含めた金額です。
- 売上の中に免税・非課税・不課税の取引がある人は、ここを開いてその金額を入力します。見本はデザイン料だけなので開きません。
- 入力内容から計算した課税取引金額です。見本は売上の全額7,800,000円が課税取引です。
- 軽減税率(6.24%)の対象になる売上がある人は、ここを開いて入力します。見本は開きません。
その下の「返還等対価に係る税額を計算する方」も、当てはまる人だけ開きます。見本は何も開かずに「次へ」を押し、経費の画面に進みました。
源泉徴収された報酬も、源泉徴収前の金額が売上
見本の売上には、株式会社見本商事のデザイン料880,000円(税込)が源泉徴収前の金額で入っています。源泉徴収税額の扱いは 所得税の申告書:事業所得 で説明しています。
事業所得の科目ごとの課税区分(ここで間違えやすい)
売上の画面で「次へ」を押すと、「事業所得(営業等)に係る決算額(税込)等の入力」の画面になります。決算書の経費を科目ごとに、課税仕入れになるかどうか振り分ける画面で、特に間違えやすいところです。
結論から言うと、初期表示のまま「次へ進む」を押してはいけません。決算書から引き継いだ直後は、税金や住宅の家賃なども課税仕入れとして扱われている科目があるからです。
1表の列の意味を知る
表は、左から決算額(A)、うち課税取引にならないもの(B)、課税取引金額(C=AからBを引いた額)、うち税率6.24%(軽減税率)適用分(D+E)、うち免税事業者等取引分(E)、うち税率7.8%適用分(F+G)、うち免税事業者等取引分(G)の順に並んでいます。
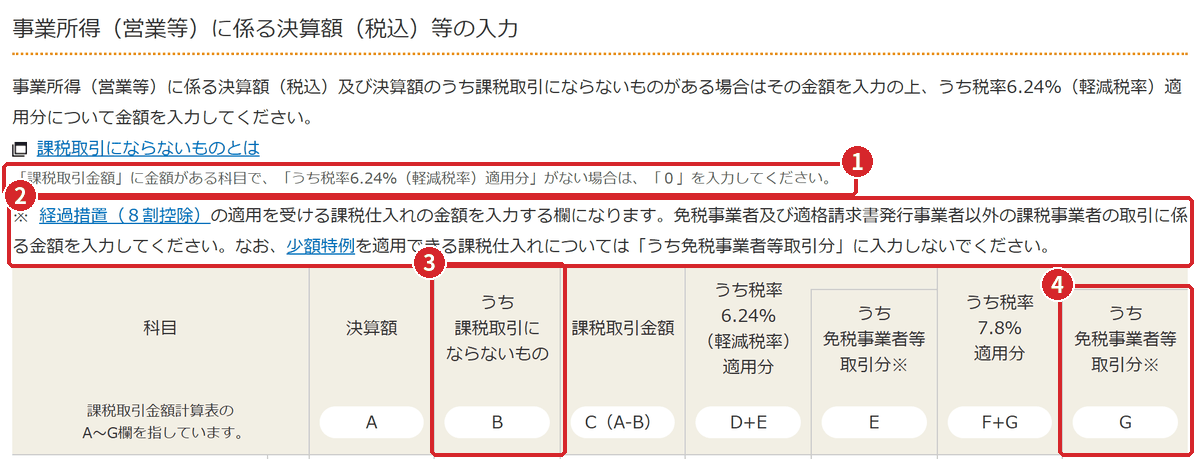
- 「課税取引金額」に金額がある科目で、軽減税率(6.24%)の分がない場合は「0」を入力する、という注意書きです。空欄のままにせず、「0」を入れます。
- 「うち免税事業者等取引分※」の列の説明です。経過措置(8割控除)を受ける仕入れ(免税事業者や、インボイス発行事業者以外の課税事業者との取引)の金額を入れる欄で、少額特例を使える仕入れは入れないよう書かれています。
- 「うち課税取引にならないもの」の列(B)です。税金、保険料、減価償却費、住宅の家賃など、消費税がかからない経費の金額をここに入れます。
- 税率7.8%の側の「うち免税事業者等取引分※」の列(G)です。6.24%の側にも同じ列(E)があります。
Bに金額を入れると、その分だけ課税取引金額(C)が減り、7.8%の欄(F+G)は自動で計算し直されます。
2初期表示の問題点を確認する
決算書のデータを読み込んだ直後の表です。見本では、次の4つの科目を直す必要がありました。
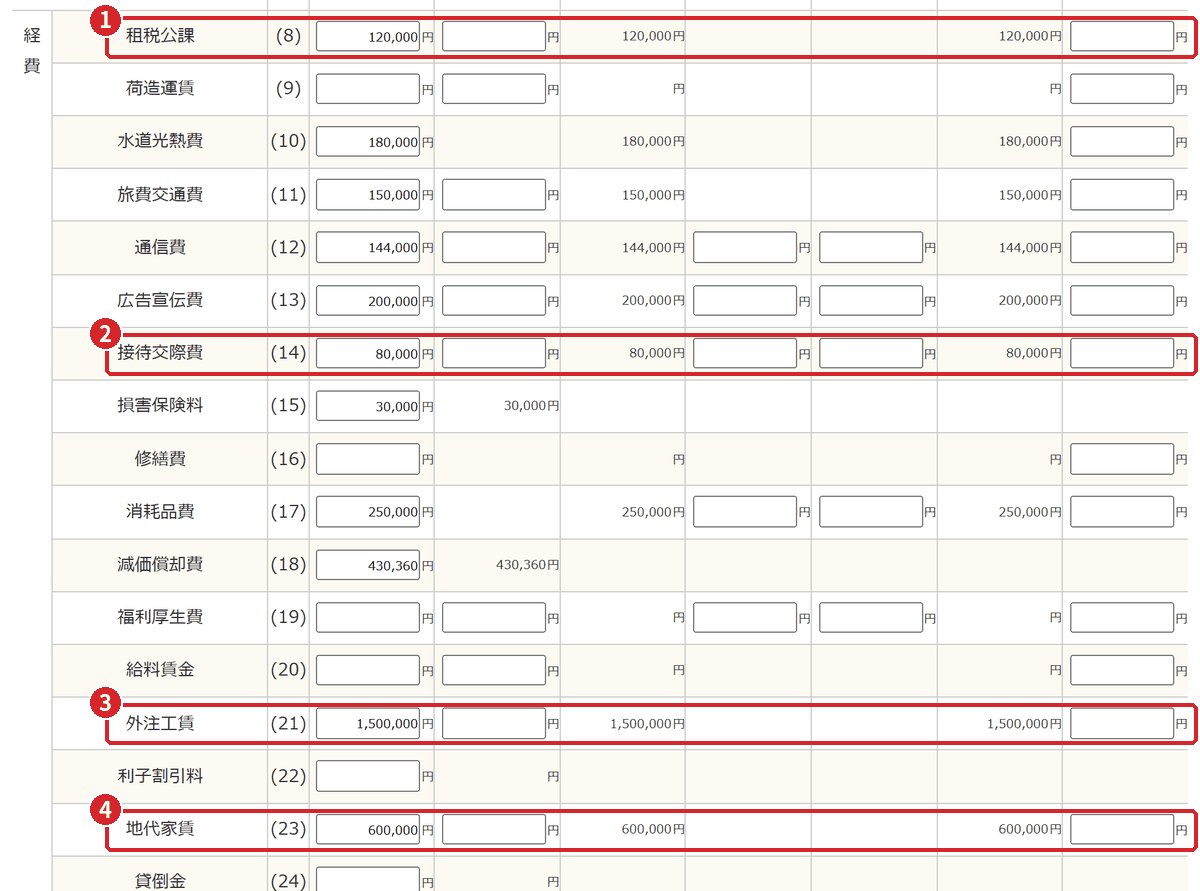
- 租税公課120,000円が、課税取引金額と7.8%の欄に入っています。税金は課税仕入れにならないので直します。
- 接待交際費80,000円が、全額7.8%になっています。軽減税率の対象が含まれているので分けます。
- 外注工賃1,500,000円のうち、インボイスのない相手への支払が経過措置の欄(G)に入っていません。
- 地代家賃600,000円が、課税取引金額と7.8%の欄に入っています。住宅として借りている部屋の家賃なので直します。
水道光熱費・旅費交通費・通信費・広告宣伝費・消耗品費・支払手数料・雑費は、見本では全額が7.8%の課税仕入れなのでそのままです。損害保険料30,000円と減価償却費430,360円は、最初から「うち課税取引にならないもの」に入っています。
3科目ごとに区分を直す
見本で直した後の表です。直した欄だけを赤枠で示しています。
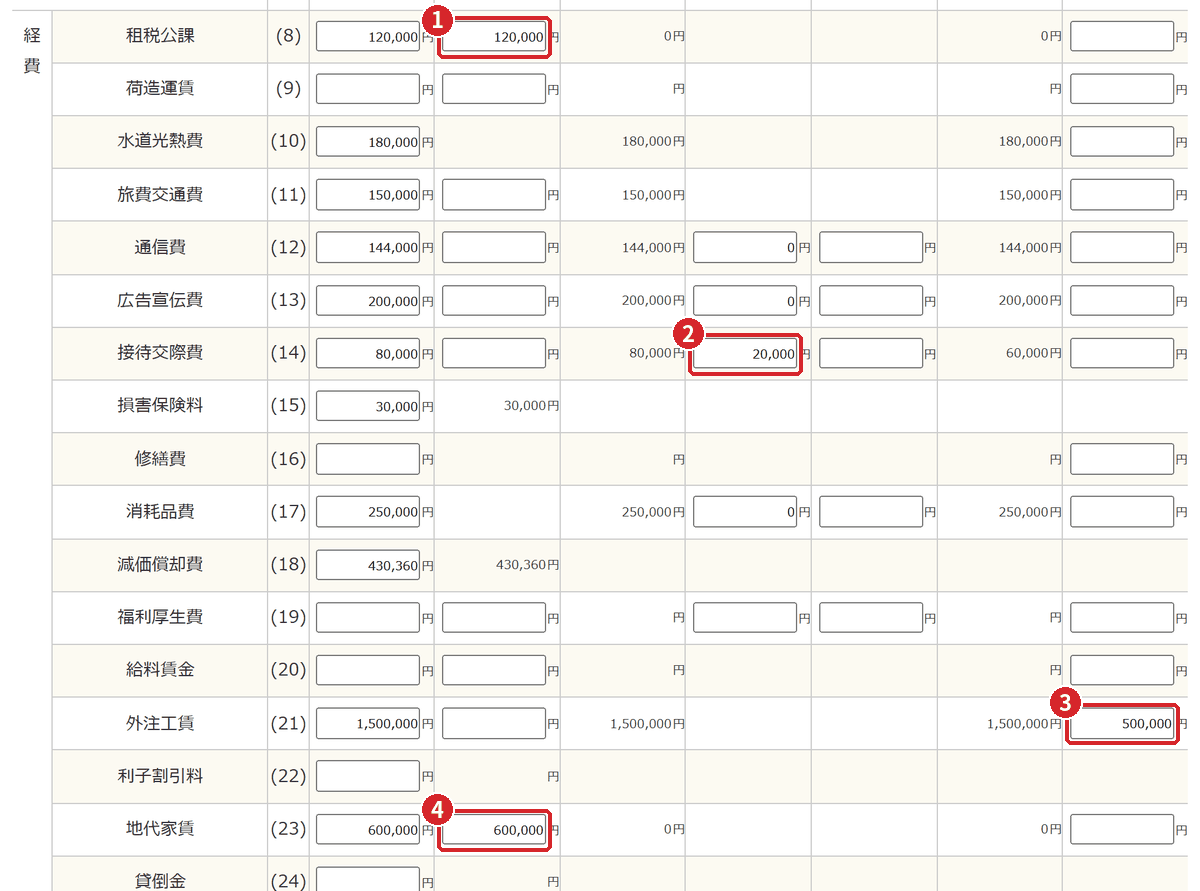
- 租税公課の「うち課税取引にならないもの」に120,000円を入れます。課税取引金額は0円になります。
- 接待交際費の「うち税率6.24%(軽減税率)適用分」に20,000円を入れます。7.8%の欄は60,000円に変わります。
- 外注工賃の7.8%側の「うち免税事業者等取引分」に500,000円を入れます。
- 地代家賃の「うち課税取引にならないもの」に600,000円を入れます。課税取引金額は0円になります。
あわせて、通信費・広告宣伝費・消耗品費・支払手数料・雑費の6.24%の欄に「0」を入れました(注意書きのとおり)。直した結果、表の「計」の行は次のとおりです。
| 列 | 金額 | 中身 |
|---|---|---|
| 決算額(A) | 3,770,360円 | 決算書の経費計と同じ |
| うち課税取引にならないもの(B) | 1,180,360円 | 租税公課・損害保険料・減価償却費・地代家賃 |
| 課税取引金額(C) | 2,590,000円 | AからBを引いた額 |
| うち6.24%(D+E) | 20,000円 | 接待交際費の一部 |
| うち7.8%(F+G) | 2,570,000円 | 残りの課税仕入れ |
| うち免税事業者等取引分(G) | 500,000円 | 外注工賃の一部 |
見本では、接待交際費80,000円のうち20,000円が軽減税率の対象、外注工賃1,500,000円のうち500,000円がインボイスを発行できない免税事業者への外注費という想定です。請求書やレシートの税率の表示と、相手先がインボイス発行事業者かどうかで分けます。
税金・保険料・給与・利子まで課税仕入れにしてしまう
租税公課(税金)、損害保険料、減価償却費、給料賃金、利子割引料などは課税仕入れにならず、「課税取引にならないもの」です。損害保険料・減価償却費・利子割引料などの行には課税取引金額の欄がありませんが、租税公課と給料賃金の行にはあり、見本の租税公課は初期表示で課税取引に入っていました。青色事業専従者給与も課税仕入れになりません(この表には出てきません)。
自宅兼事務所の家賃を課税仕入れにしてしまう
住宅の貸付けは非課税なので、住宅として借りている部屋の家賃には消費税がかかっていません。見本の600,000円は、住宅として借りている自宅兼事務所の家賃の事業分で、課税仕入れにならないものとして扱っています。一方、事務所や店舗として借りている部屋の家賃は課税仕入れです。契約上の用途で扱いが変わるので、判断に迷うときは契約書を確かめ、税務署や税理士に確認してください。決算書での家事按分は 地代家賃の内訳と家事按分 で説明しています。
免税事業者からの仕入れを全額7.8%のままにする
インボイスを発行できない免税事業者などからの仕入れは、全額は控除できず、経過措置で一部だけ控除できます。その金額を「うち免税事業者等取引分※」に入れます。画面の説明にある「経過措置(8割控除)」は令和7年分の表示で、令和7年分の仕入れは仕入税額相当額の80%を控除できます。この経過措置を受けるには、帳簿に経過措置の対象であること(たとえば「80%控除対象」)を書き、請求書などを保存します。
1万円未満の仕入れは「うち免税事業者等取引分」に入れない場合がある
基準期間の課税売上高が1億円以下などの事業者は、税込1万円未満の課税仕入れならインボイスがなくても帳簿だけで控除できます(少額特例。令和11年9月30日まで)。この仕入れは「うち免税事業者等取引分」に入れません。
令和8年分の変更点:経過措置は令和8年10月1日から70%
免税事業者等からの仕入れの経過措置は、令和8年9月30日までの仕入れが80%、令和8年10月1日〜令和10年9月30日の仕入れが70%です。仕入れの時期で判定し、サービス(役務)の提供を受けた場合はその全部が終わった日で判定します。令和8年分は、1〜9月の仕入れ(80%)と10〜12月の仕入れ(70%)を分けて集計します。令和8年分の作成コーナーの入力欄は、公開後に確認してください。
4画面下の質問に答えて進む
表の下には、令和7年中の貸倒金(発生・回収)、保税地域から引き取った課税貨物、課税仕入れに係る対価の返還等、棚卸高の調整(令和6年分は免税事業者だったか、令和8年分に免税事業者となるか)の質問が並びます。どれも答える必要があり、見本はすべて「いいえ」を選んで「次へ進む」を押しました。事業所得の入力が終わると、一覧の画面では「入力あり」と表示されます。
2割特例でも、区分は直してから進む
2割特例の納付税額は売上税額の2割なので、仕入れの区分は影響しません。それでも、直さないと比較の画面で一般課税の控除税額が正しく出ないので、区分を直してから進みます。
不動産所得:住宅の家賃は非課税
アパートやマンションなど、住宅として貸している部屋の家賃は非課税です。ところが決算書のデータを読み込んだ直後は、家賃や礼金も課税取引として表示されます。見本のアパート「見本ハイツ」(木造・住宅用・6室)で直し方を説明します。
1収入金額の初期表示を確かめる
一覧の画面で「不動産所得」を開くと、「不動産所得の収入金額等の入力」の画面になります。決算書から、賃貸料と礼金・権利金・更新料が引き継がれています。
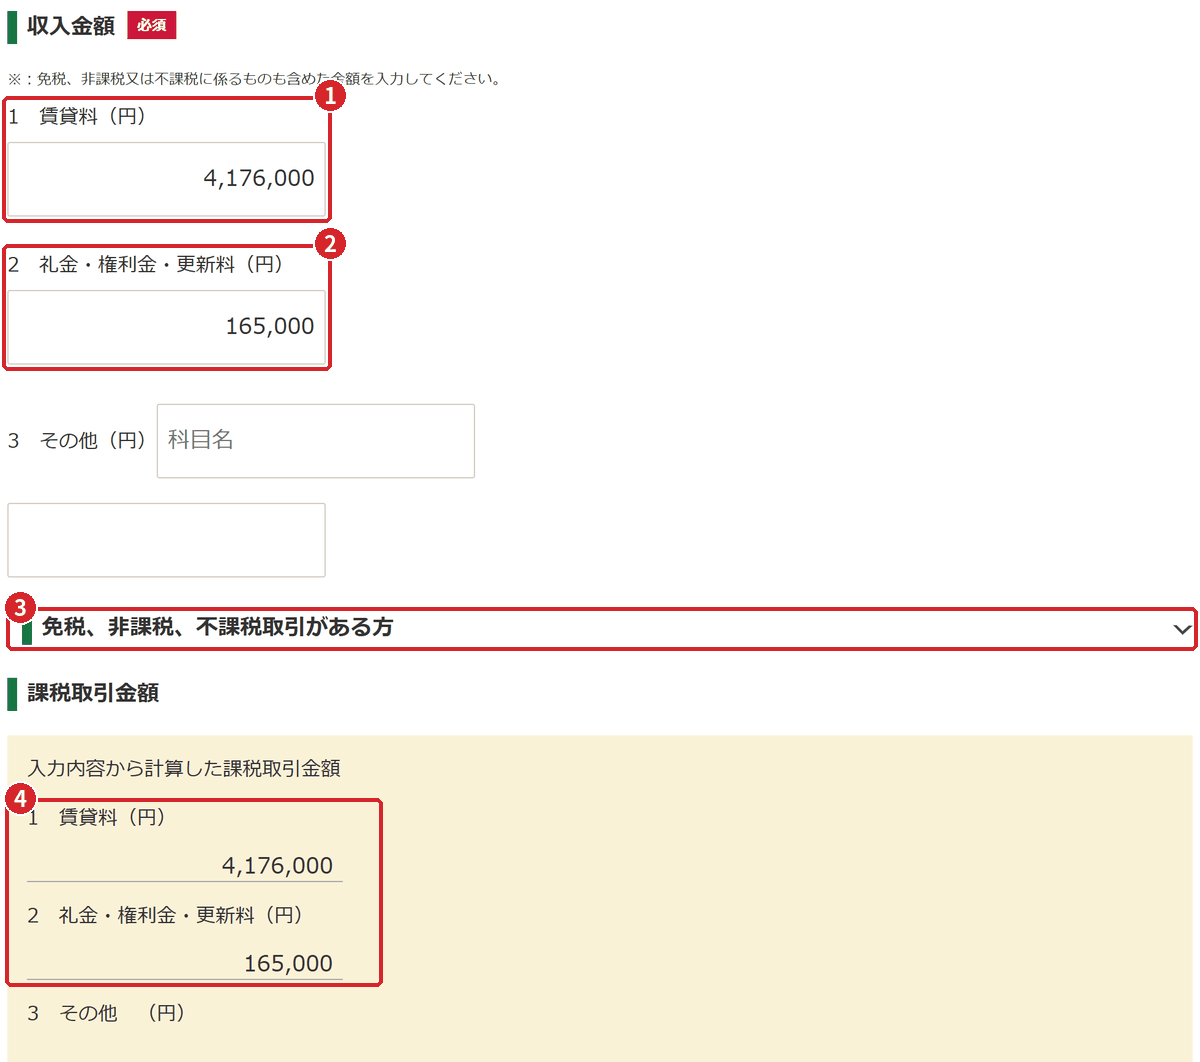
- 賃貸料4,176,000円です(月額58,000円×6室×12か月)。
- 礼金・権利金・更新料165,000円です(102号室の礼金、103号室の更新料など)。
- 「免税、非課税、不課税取引がある方」の開閉ボタンです。初期表示では閉じています。
- 入力内容から計算した課税取引金額です。賃貸料4,176,000円と礼金など165,000円が、そのまま課税取引になっています。
このまま進むと、住宅の家賃に消費税がかかる計算になります。
2「非課税取引」に家賃と礼金・更新料を入れる
図の3の「免税、非課税、不課税取引がある方」を開きます。中に「免税取引」「非課税取引」「不課税取引」の3つが並ぶので、「非課税取引」を開いて金額を入れます。
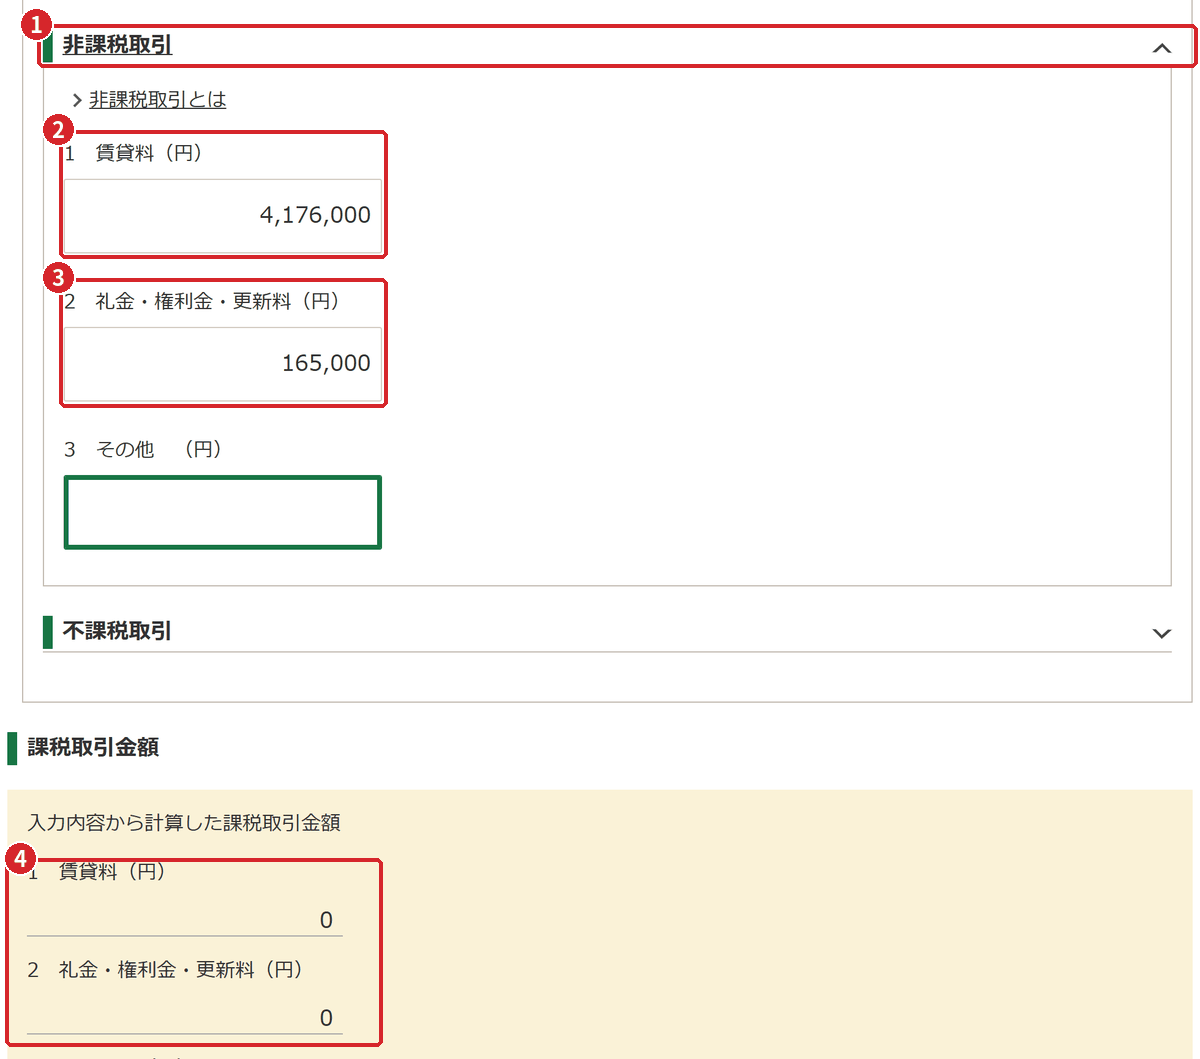
- 「非課税取引」を開きます。「非課税取引とは」のリンクで説明を確認できます。
- 賃貸料の欄に、住宅の家賃4,176,000円を入れます。
- 礼金・権利金・更新料の欄に、住宅の礼金・更新料165,000円を入れます。
- 課税取引金額が、賃貸料0円・礼金等0円に変わったことを確かめます。
見本は6室すべてが住宅なので、全額を非課税にしました。店舗や事務所として貸している部屋がある人は、その部屋の家賃を非課税に入れず、課税取引に残します。
住宅の家賃・礼金・更新料に消費税をかけてしまう
住宅の貸付け(貸付期間が1か月未満のものなどを除く)は非課税です。住宅の賃貸借契約で受け取る礼金・更新料のうち返還しないものも非課税です。一方、事務所や店舗の家賃、区画された駐車場の使用料は課税です。事業用の建物の礼金・更新料などのうち返還しないものも課税になります。
決算書の「用途」と消費税の区分が合っていない
不動産所得用の決算書で部屋ごとに入力した用途(住宅用かどうか)と、消費税の非課税・課税の振り分けを合わせます。決算書の入力は 収入の内訳(部屋ごとの賃貸料・礼金・更新料) で説明しています。
駐車場や店舗併設住宅の扱い
住宅に付いている駐車場は、1戸につき1台分以上が割り当てられ、家賃と別に使用料を取っていないなどの条件に当てはまれば、住宅の貸付けに含まれて非課税です。店舗付きの住宅をまとめて貸す場合は、住宅部分だけが非課税です。分け方に迷うときは税務署や税理士に確認してください。
3経費の区分を直す
収入の画面で「次へ」を押すと、「不動産所得に係る決算額(税込)等の入力」の画面になります。事業所得と同じ形の表です。初期表示では、租税公課280,000円が課税取引(7.8%)に入っていました。これを直した後の表です。
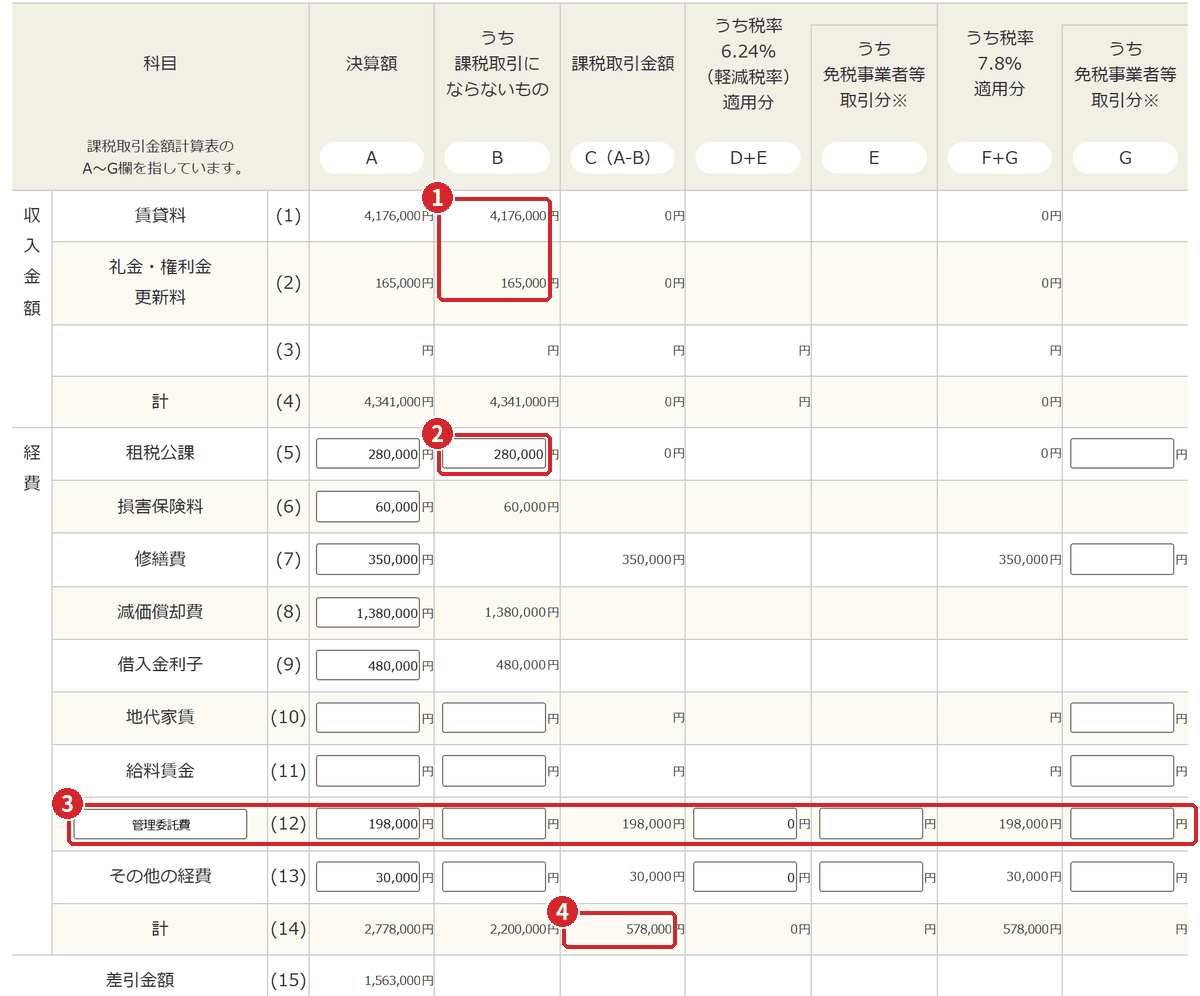
- 収入の賃貸料4,176,000円と礼金・権利金・更新料165,000円は、前の画面で非課税にしたので「うち課税取引にならないもの」に入っています。
- 租税公課280,000円を「うち課税取引にならないもの」に入れます。固定資産税などの税金は課税仕入れになりません。
- 管理委託費198,000円は課税仕入れです。6.24%の欄に「0」を入れます。その他の経費30,000円も同じです。
- 経費の課税取引金額の計が578,000円(修繕費350,000円・管理委託費198,000円・その他の経費30,000円)になったことを確かめます。
損害保険料60,000円、減価償却費1,380,000円、借入金利子480,000円は、最初から「うち課税取引にならないもの」に入っていて、この列の経費の計は直した後で2,200,000円です。表の下には貸倒金、保税地域からの引き取り、課税仕入れに係る対価の返還等の質問が並ぶので、見本はすべて「いいえ」を選んで「次へ進む」を押しました。
アパートの修繕費は課税仕入れ、でも控除の区分は別
修繕費や管理委託費は課税仕入れですが、個別対応方式では「非課税売上げにのみ要するもの」に分けます(控除方式の章)。
固定資産の購入・売却
車やパソコンなどの固定資産は、所得税では何年かに分けて減価償却費として経費にします。消費税では考え方が違い、買った年に、取得価額(税込)を課税仕入れにします。決算書の減価償却費は「課税取引にならないもの」に入っているので、買った資産は別の画面で入力します。
1令和7年に買った資産を入力する
一覧の画面で「業務用固定資産等の購入」を開くと、「業務用固定資産等の取得価額(税込)」の画面になります。1行に1つの資産を入力します。
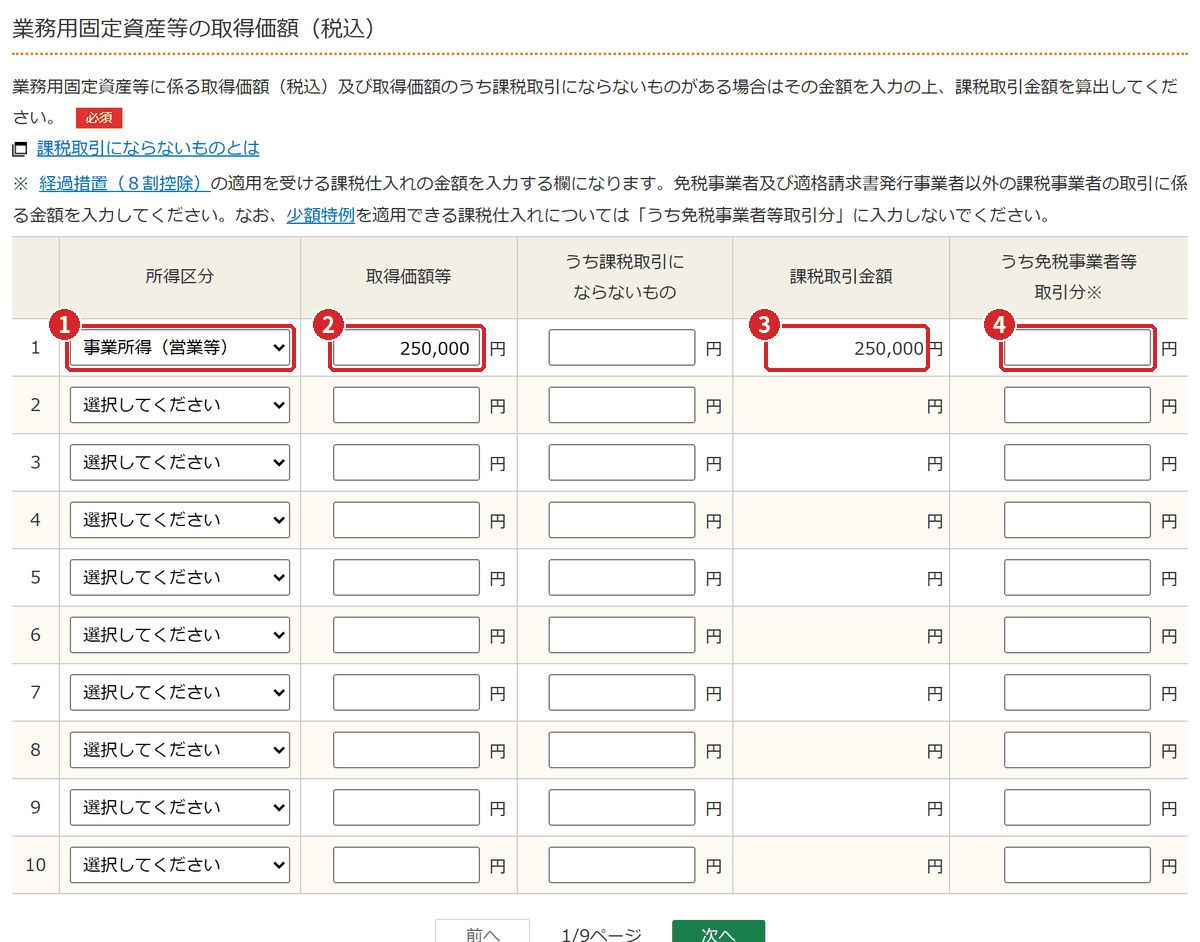
- 所得区分を選びます。見本のパソコンはWebデザインの仕事に使うので「事業所得(営業等)」です。
- 取得価額等に、税込みの購入代金を入れます。見本は250,000円です。
- 課税取引金額が自動で計算されます。見本は250,000円がそのまま課税取引です。
- 免税事業者などから買った資産は、「うち免税事業者等取引分※」にも金額を入れます。見本は空欄です。
見本のパソコンは、令和7年5月に250,000円で買いました。所得税では、中小企業者等の少額減価償却資産の特例(30万円未満)を使い、全額をその年の経費(減価償却費)にしています。消費税では、この画面で取得価額を課税仕入れにします。
普通自動車は令和6年4月に買ったものなので、令和7年の決算書に減価償却費が載っていても、この画面には入力しません。
表は1ページ10行で、資産が多い人は「次へ」でページを送ります。入力が終わったら、表の下の質問(保税地域、対価の返還等)に答えて「次へ進む」を押し、一覧の画面に戻って「次へ」を押します。
減価償却費を課税仕入れにしてしまう
決算書の減価償却費(見本は430,360円)を課税仕入れにすると、控除する額を間違えます。減価償却費は「課税取引にならないもの」のままにして、買った年の取得価額をこの画面で入力します。同じ資産を2回数えないように、決算書の減価償却費の明細と照らし合わせます。
「業務用固定資産等の購入」の区分が一覧に出てこない
所得区分の選択で「業務用固定資産等の購入がある。」を選んでいないと、この画面が出ません。所得区分の選択 の画面に戻って選び直します。
2事業用の資産を売ったとき
事業に使っていた車や機械などを売った代金は、消費税の課税売上になります。所得税では事業の売上ではなく譲渡所得として扱うものでも、消費税では申告の対象です。作成コーナーでは、所得区分の選択で「業務用固定資産等の譲渡所得がある。」を選んで入力します。
- 生活用の資産(自家用車など)を売った場合は、消費税の対象外(不課税)です。
- 事業と家事の両方に使っていた資産を売った場合は、事業に使っていた部分が課税の対象です。
- 簡易課税の人が事業用の固定資産を売った場合は、第4種事業(みなし仕入率60%)になります。
資産の売却は、2割特例の年でも売上税額が増える
2割特例でも、売った代金は課税売上に入り、売上税額が増えます。納付税額はその2割です。売った年の課税売上高は、2年後の年の基準期間の課税売上高にもなるので、1,000万円を超えないかにも気をつけます。
控除方式の選択と2割特例
売上と仕入れの入力が終わると、仕入れの消費税を差し引く方式を決める画面に進みます。見本は住宅の家賃(非課税売上)があるため、一般課税の個別対応方式か一括比例配分方式を選び、最後に2割特例と比べます。
なぜ方式の選択が必要になるのか
一般課税では、課税売上高が5億円以下で、課税売上割合が95%以上なら、課税仕入れの税額を全額差し引けます。それ以外のときは、個別対応方式か一括比例配分方式のどちらかで計算します。
課税売上割合は、売上全体(課税売上と非課税売上の合計)に占める課税売上の割合です。見本は、事業の課税売上7,090,909円(税抜)に対し、アパートの家賃などの非課税売上が4,341,000円あり、課税売上割合は約62%です。
- 個別対応方式:課税仕入れを「課税売上げにのみ要するもの」「非課税売上げにのみ要するもの」「課税売上げと非課税売上げに共通して要するもの」に分けて計算します。
- 一括比例配分方式:この3つに分けずに計算します。選ぶと2年間は続けて使う必要があります。
1一括比例配分方式を続けているか答える
「控除対象仕入税額の計算方式の確認」の画面です。
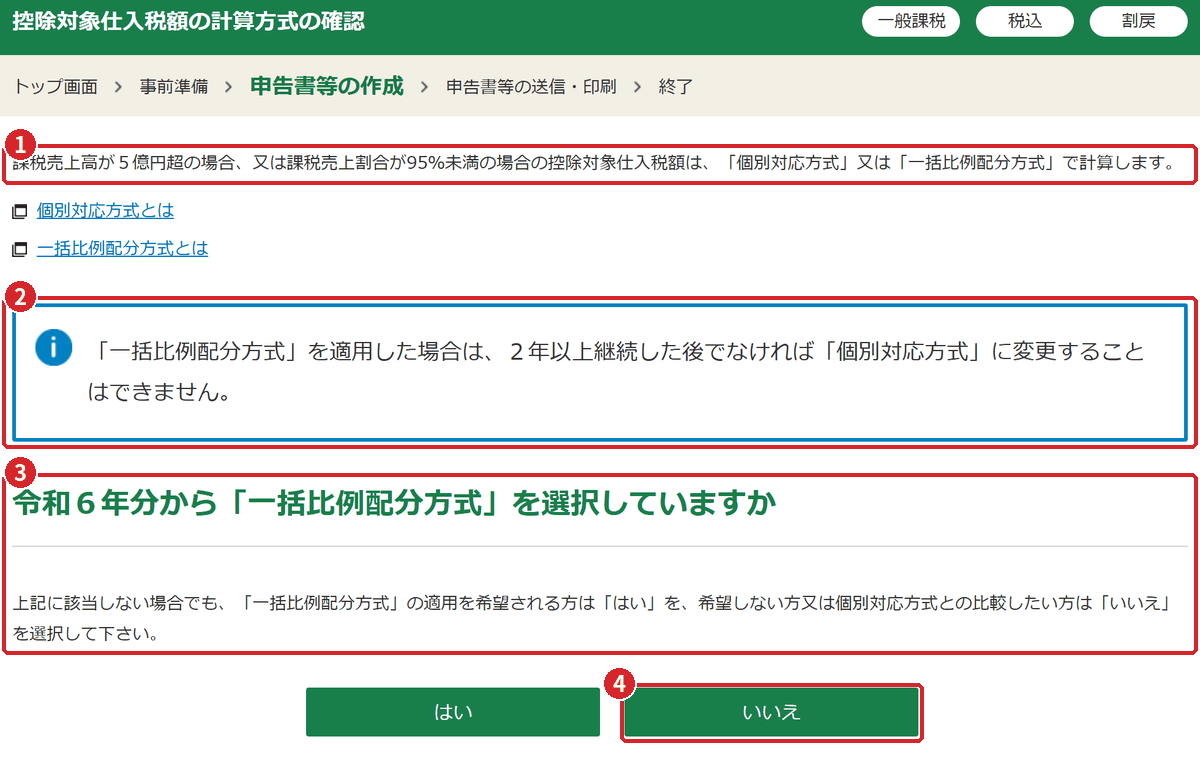
- 課税売上高が5億円超、または課税売上割合が95%未満の場合は、個別対応方式か一括比例配分方式で計算する、という説明です。
- 一括比例配分方式を使った場合は、2年以上続けた後でなければ個別対応方式に変えられない、という案内です。
- 「令和6年分から「一括比例配分方式」を選択していますか」の質問です。当てはまらない人でも、一括比例配分方式を希望する人は「はい」、希望しない人や個別対応方式と比べたい人は「いいえ」を選ぶよう書かれています。
- 見本は前の年に一括比例配分方式を使っておらず、比べてから決めたいので「いいえ」を押しました。
前の年の方式を確かめずに答える
令和6年分から一括比例配分方式を使い始めた人は、2年間は続けて使う決まりなので「はい」を選びます。前の年と前々年の申告書の控えで、どの方式で計算したかを確かめてから答えます。
2課税仕入れを3つの区分に分ける(事業所得)
「いいえ」を選ぶと「課税仕入金額の内訳の入力」の画面になり、所得区分ごとに「入力する」ボタンが並びます。事業所得では税率6.24%と7.8%の画面が順に出ます(見本の6.24%は接待交際費の20,000円だけ)。
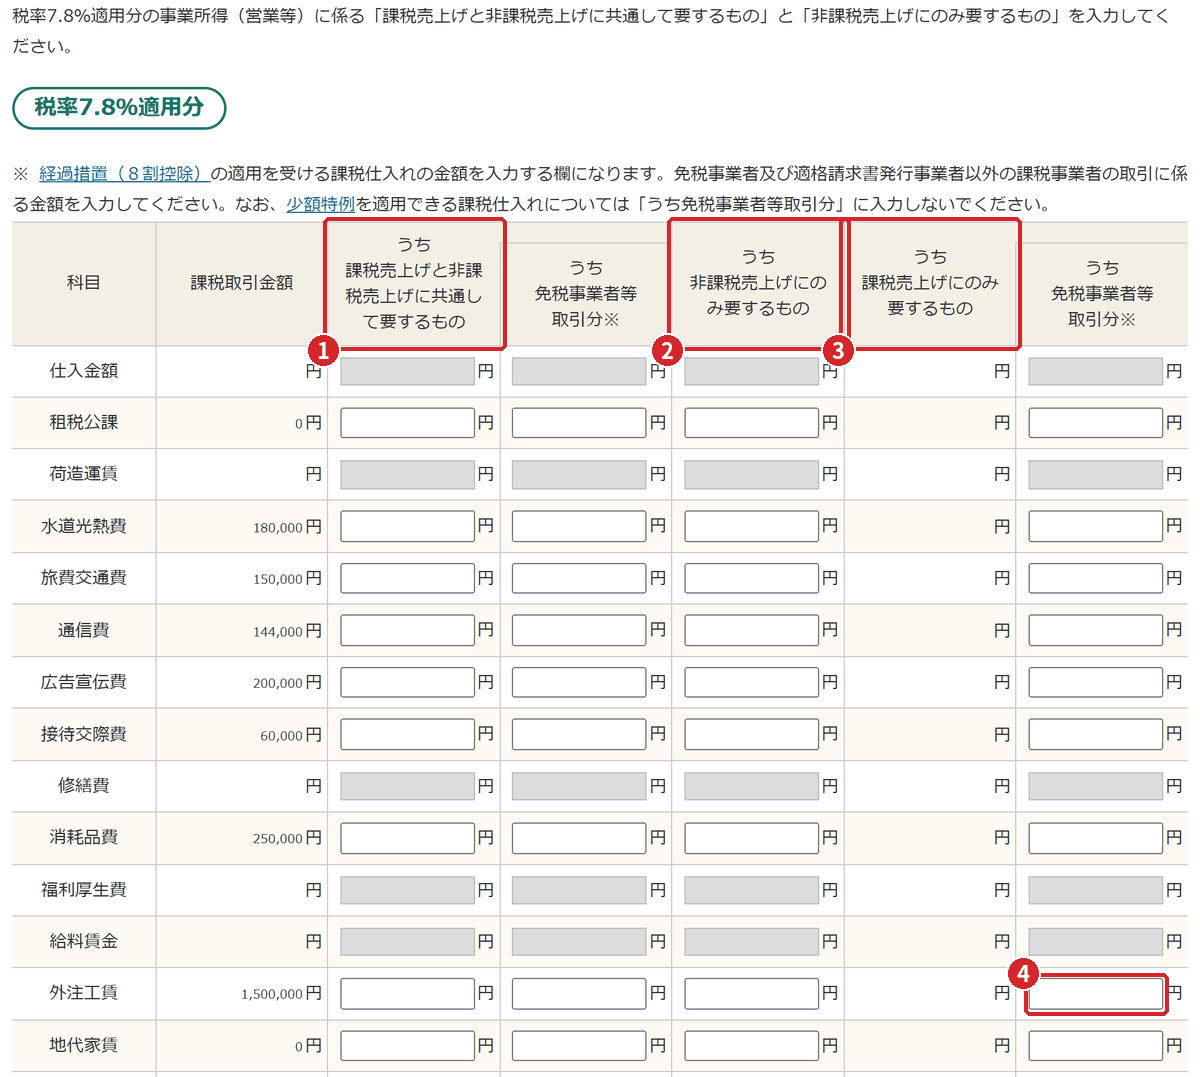
- 「課税売上げと非課税売上げに共通して要するもの」の列です。事業と賃貸の両方のためにかかった費用を入れます。
- 「非課税売上げにのみ要するもの」の列です。非課税の売上(住宅の家賃など)のためだけにかかった費用を入れます。
- 「課税売上げにのみ要するもの」の列です。課税取引金額から1と2を引いた残りが自動で入ります。
- 外注工賃の「うち免税事業者等取引分※」(課税売上げにのみ要するもの側)の入力欄です。見本は空欄のまま進みました(下のつまずきポイント)。
見本の事業所得の経費は、すべてWebデザインの仕事(課税売上)のための費用です。1と2の列を空欄のままにしたので、課税仕入れ2,570,000円の全額が「課税売上げにのみ要するもの」になりました。
経過措置の金額を、内訳の画面でも入力する
「決算額(税込)等の入力」の画面で「うち免税事業者等取引分」に入れた金額(見本は外注工賃の500,000円)は、この内訳の画面にも入力欄があります。課税売上げにのみ要するものなら右端の列、共通して要するものならその列の右隣の列です。見本はこの欄を空欄のまま進んだため、次の比較の画面の個別対応方式の金額(201,118円)は、外注工賃1,500,000円の全額を控除できるものとして計算された金額になっています。2割特例を選んだ見本の納付税額には影響しませんが、個別対応方式で申告する人は入力漏れに気をつけてください。
3アパートの経費は「非課税売上げにのみ要するもの」
次は不動産所得の内訳です。初期表示では、修繕費などの課税仕入れ578,000円がすべて「課税売上げにのみ要するもの」に入っていました。見本のアパートは住宅だけなので、その経費は非課税の家賃を得るための費用です。「非課税売上げにのみ要するもの」に入れ直します。
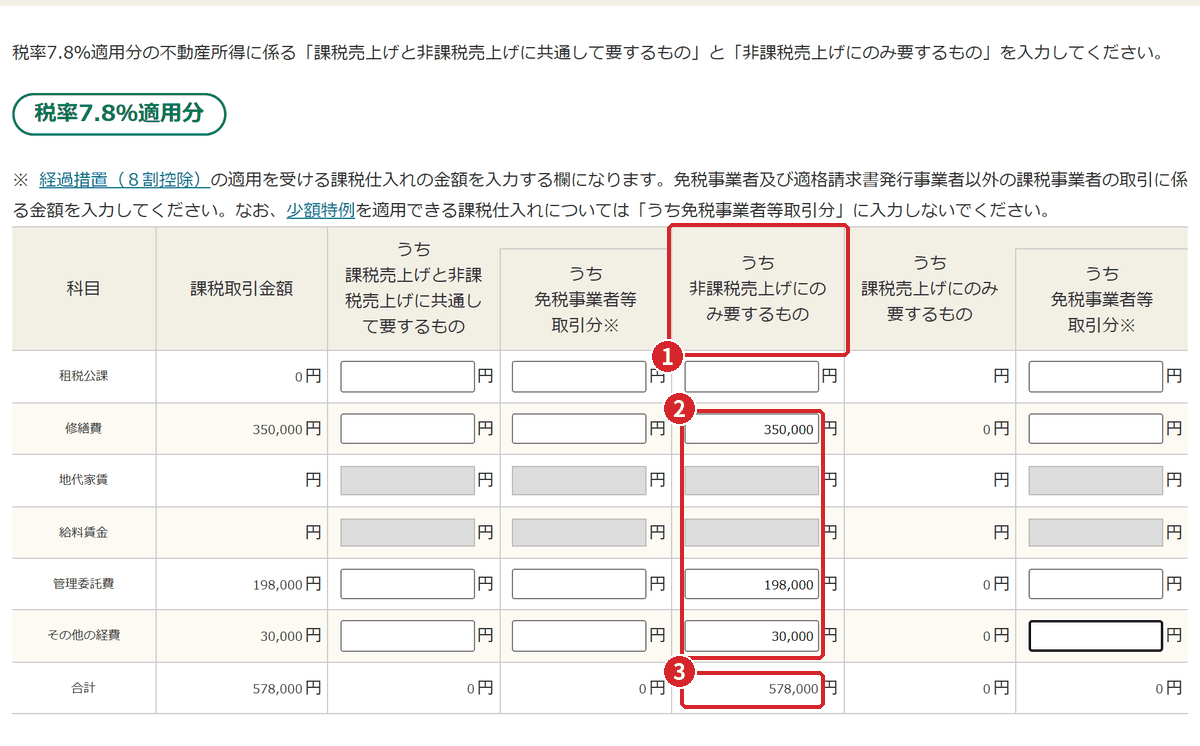
- 「非課税売上げにのみ要するもの」の列に入力します。
- 修繕費350,000円、管理委託費198,000円、その他の経費30,000円を入れます。「課税売上げにのみ要するもの」の列は0円に変わります。
- 合計が578,000円になったことを確かめます。
個別対応方式では、「非課税売上げにのみ要するもの」に入れた仕入れの消費税は差し引けません。住宅のアパートの修繕費などは、消費税を払っていても控除の対象にならないということです。
業務用固定資産等の購入の内訳は、パソコン250,000円が初期表示で「課税売上げにのみ要するもの」に入っていたので、そのまま進みました。3つの区分すべてにチェックが付いたら「次へ進む」を押します。
4比較の画面で2割特例を選ぶ
「仕入税額控除の控除方式の選択」の画面に、3つの方式で計算した控除税額が並びます。
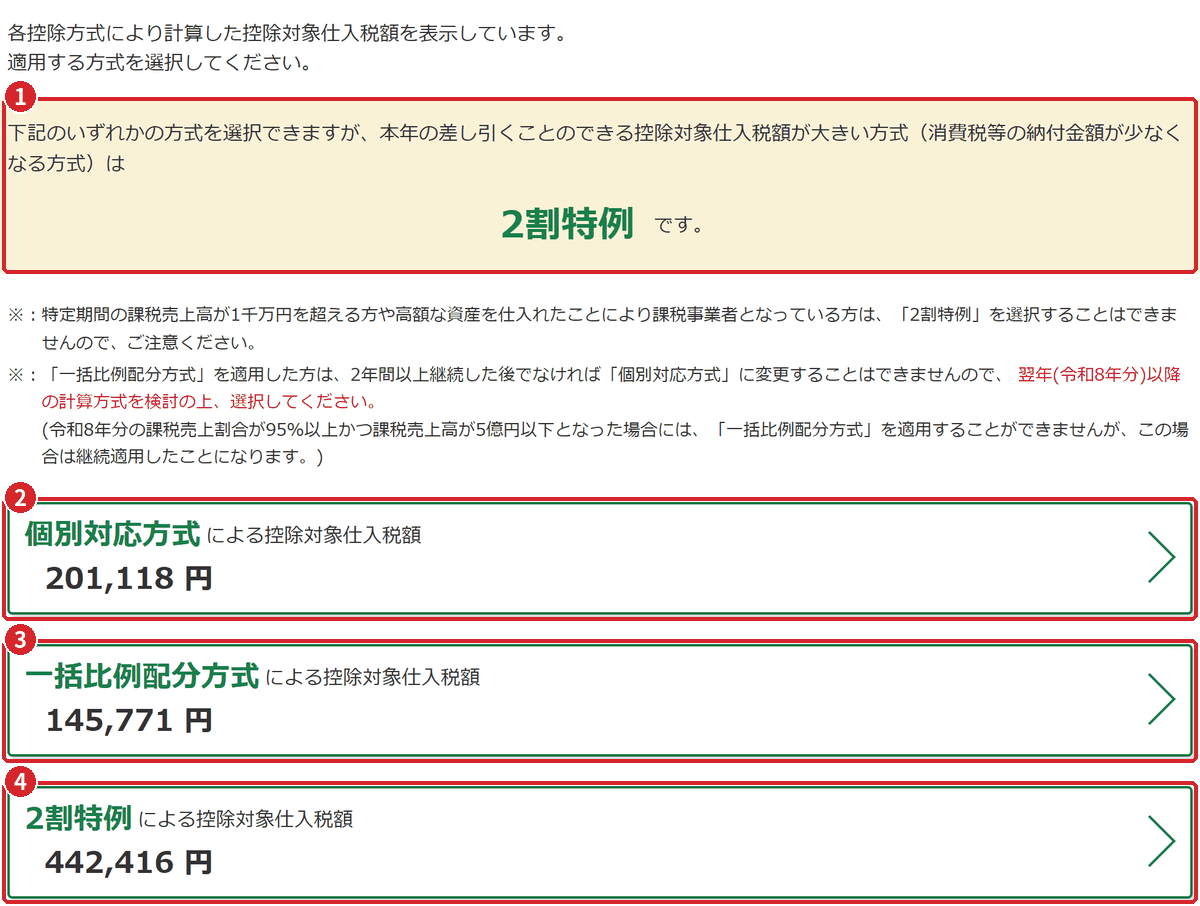
- 差し引ける控除税額が最も大きい方式(納付額が少なくなる方式)が表示されます。見本は「2割特例」です。
- 個別対応方式による控除対象仕入税額は201,118円です。
- 一括比例配分方式による控除対象仕入税額は145,771円です。
- 2割特例による控除対象仕入税額は442,416円です。売上税額553,020円の8割です。このボタンを押します。
ボタンの上には、一括比例配分方式を選ぶと2年間は個別対応方式に変えられないので、翌年(令和8年分)以降の方式も考えて選ぶよう注意書きがあります。
5確認の画面で「次へ」を押す
2割特例のボタンを押すと、確認の画面が開きます。
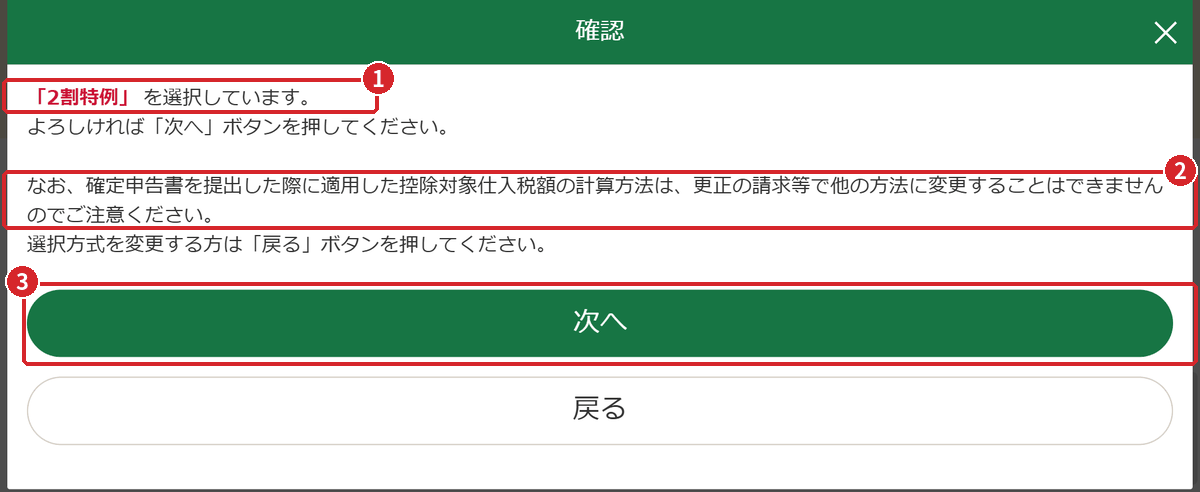
- 「「2割特例」を選択しています。」と表示されます。選んだ方式が合っているか確かめます。
- 確定申告書を提出したときに使った控除税額の計算方法は、更正の請求等で他の方法に変えられない、という注意です。
- よければ「次へ」を押します。方式を選び直すときは「戻る」を押します。
申告した後で、2割特例を付けたり外したりはできない
2割特例を使って(または使わずに)申告した後に、修正申告や更正の請求で2割特例をやめたり、後から使ったりすることはできません。比較の画面で結果を見比べてから選びます。申告後に間違いに気づいたときの手続は 訂正申告・修正申告・更正の請求 を見てください。
見本で2割特例が有利になった理由
アパートの経費は非課税売上のための費用なので、個別対応方式では差し引けず、一括比例配分方式でも課税売上割合(約62%)の分しか差し引けません。そのため、一般課税の控除税額(多いほうでも201,118円)より、売上税額の8割を差し引ける2割特例(442,416円)が大きくなりました。
中間納付と計算結果
1中間納付税額を入力する(ある人だけ)
確認の画面で「次へ」を押すと、「中間納付税額等の入力」の画面になります。画面には、前年分について消費税の確定申告をしていない人や中間申告をしていない人は入力の必要がない、と書かれています。中間申告で納めた税額がある人だけ、「中間納付税額等を入力する方」を開いて入力します。見本は中間申告をしていないので、何も入力せずに「次へ」を押しました。
中間申告が必要かどうかは、直前の年の確定消費税額(国税の分)で決まります。48万円を超えると年1回、400万円を超えると年3回、4,800万円を超えると年11回です。見本の令和7年分の消費税額(国税)は110,600円なので、令和8年分の中間申告は必要ありません。
2計算結果を確認する
「計算結果の確認」の画面に、納付する金額と計算の内訳が表示されます。
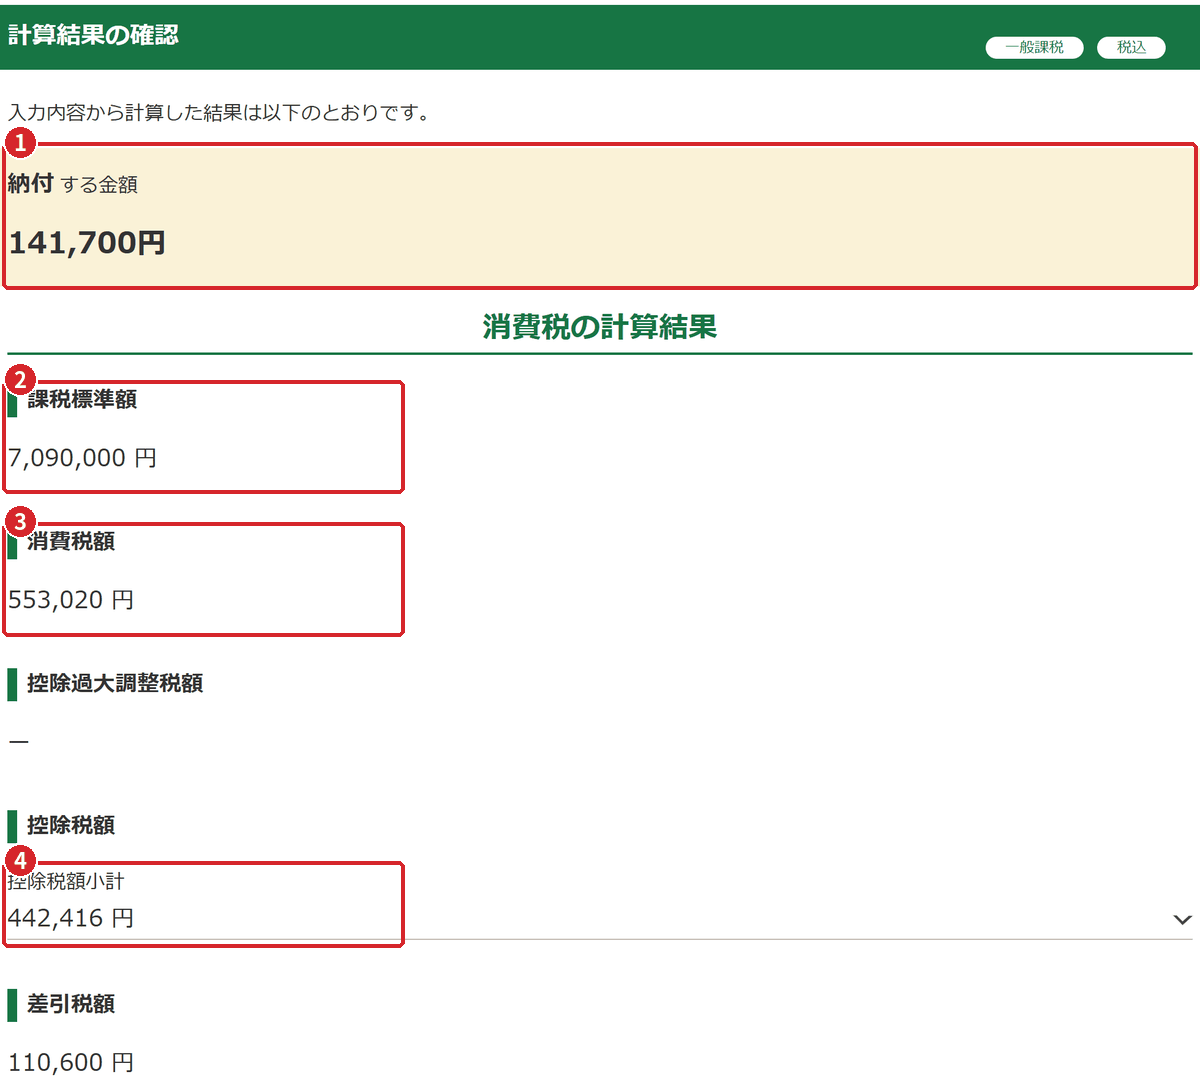
- 納付する金額141,700円です。消費税と地方消費税の合計です。
- 課税標準額7,090,000円です。事業の売上7,800,000円(税込)の税抜きの額7,090,909円から、千円未満を切り捨てています。
- 消費税額553,020円です。課税標準額の7.8%で、これが売上税額です。
- 控除税額小計442,416円です。2割特例で、売上税額の8割を差し引いています。
553,020円から442,416円を引いた差引税額は、110,600円と表示されます(端数処理のため110,604円ではありません)。画面をさらに下へ進むと、次の金額が並んでいます。
| 画面の項目 | 金額 |
|---|---|
| 納付税額(消費税) | 110,600円 |
| 課税売上割合:課税資産の譲渡等の対価の額 | 7,090,909円 |
| 課税売上割合:資産の譲渡等の対価の額 | 11,431,909円 |
| 地方消費税の課税標準となる消費税額(差引税額) | 110,600円 |
| 譲渡割額(納税額) | 31,100円 |
| 納付又は還付税額合計(納付税額) | 141,700円 |
地方消費税(譲渡割額)は作成コーナーが自動で計算します。金額がおかしいと感じたら、「戻る」で経費の区分や非課税の振り替えを見直します。
3申告書(第一表)の完成イメージ
印刷した申告書の第一表です。2割特例を選ぶと、右側の欄に「○」が印字されます。
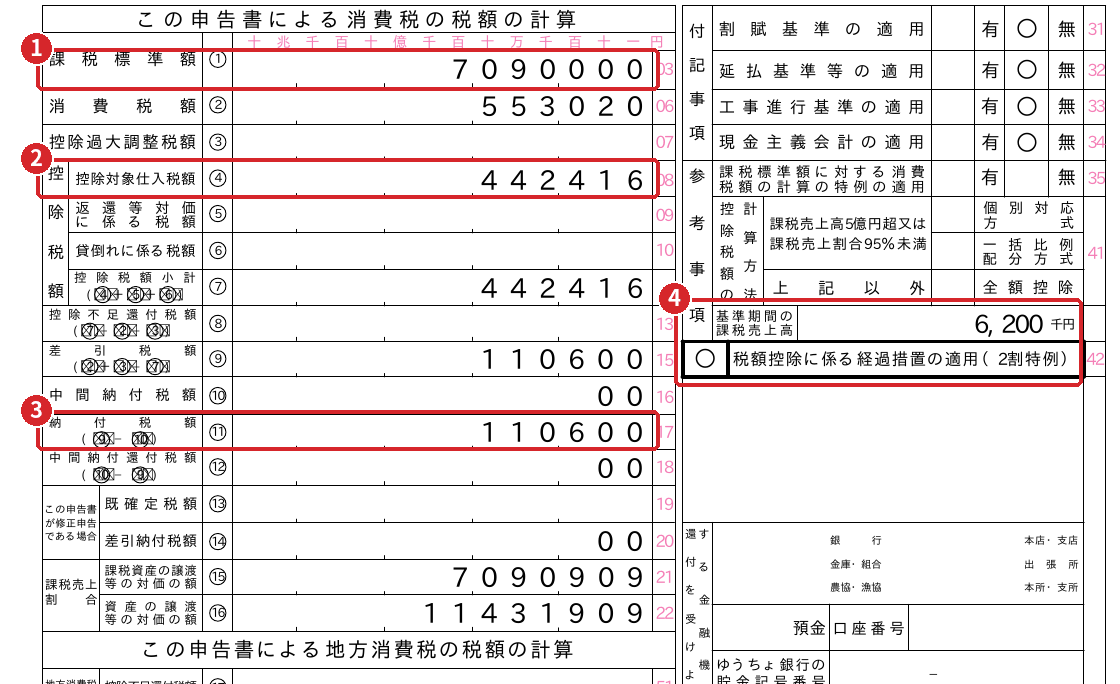
- ①課税標準額7,090,000円です。
- ④控除対象仕入税額442,416円です。2割特例で差し引く額がここに入ります。
- ⑪納付税額110,600円です(消費税の分)。
- 基準期間の課税売上高6,200千円と、「税額控除に係る経過措置の適用(2割特例)」の欄の「○」です。これが2割特例の付記になります。
第一表の下のほうには、地方消費税の納税額31,100円と、消費税と地方消費税の合計141,700円が入ります。見本で印刷されたのは、第一表・第二表(課税標準額等の内訳書)・付表6(2割特例を使う課税期間用の税率別消費税額計算表)・振替依頼書の提出用と控用、課税売上高計算表、「提出書類等のご案内(この紙は提出不要です)」です。ご案内には、提出するのは印刷した提出用の申告書や付表など、と書かれています。
納付方法・振替依頼書・印刷
計算結果の次は「納税地等入力」の画面です。上で納付方法を選び、下で納税地・提出先税務署・氏名などを入力します。
1納付方法を選ぶ
「納付方法」の一覧には、「振替納税(期限内申告の場合に利用可)」「電子納税(ダイレクト納付(e-Taxによる口座振替)又はインターネットバンキング)」「クレジットカード納付」「コンビニ納付」「金融機関等での窓口納付」が並びます。見本は振替納税を選びました。
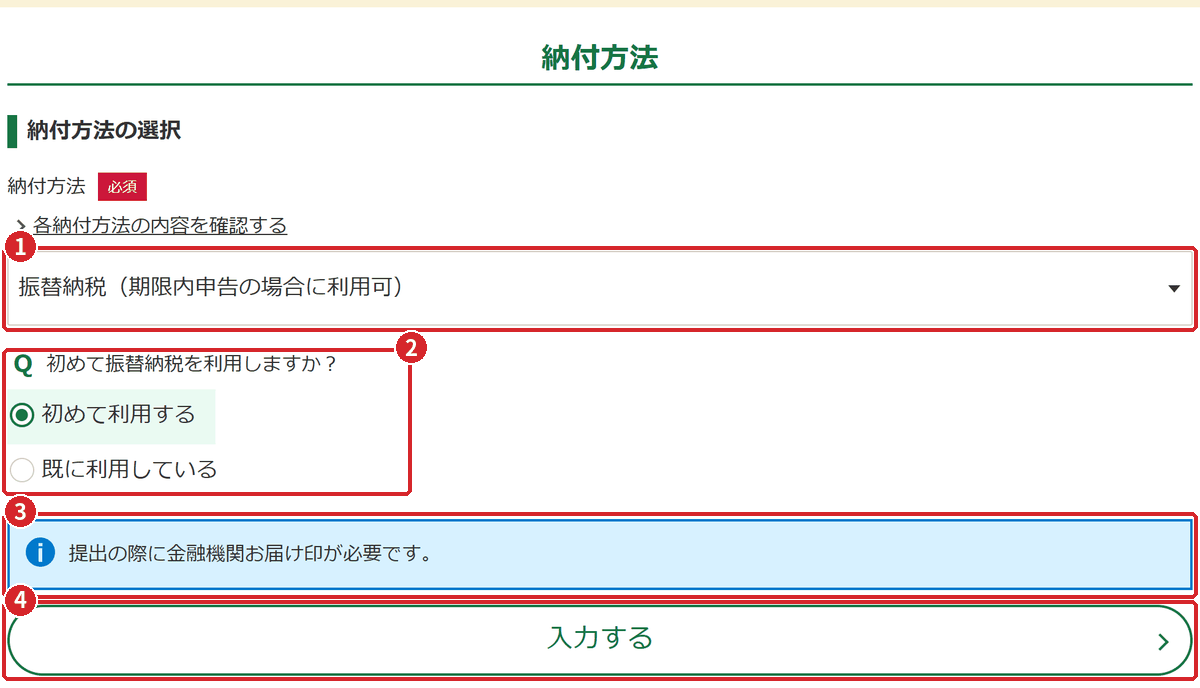
- 納付方法で「振替納税(期限内申告の場合に利用可)」を選びます。
- 「初めて振替納税を利用しますか?」に答えます。見本は初めてなので「初めて利用する」です。すでに利用している人は「既に利用している」を選びます。
- 「提出の際に金融機関お届け印が必要です。」と表示されます。振替依頼書には口座の届出印を押します。
- 「入力する」を押すと、振替依頼書を作る画面に進みます。
振替納税は、期限内に申告した場合だけ使えます。振替依頼書は、口座の変更などがなければ翌年以降も続きます。納付方法ごとの条件(金額の上限や手数料など)は 納付方法と振替納税 で比べています。
2振替依頼書を作る
「預貯金口座振替依頼書兼納付書送付依頼書の作成」の画面です。所得税と消費税の両方を1枚で依頼できます。
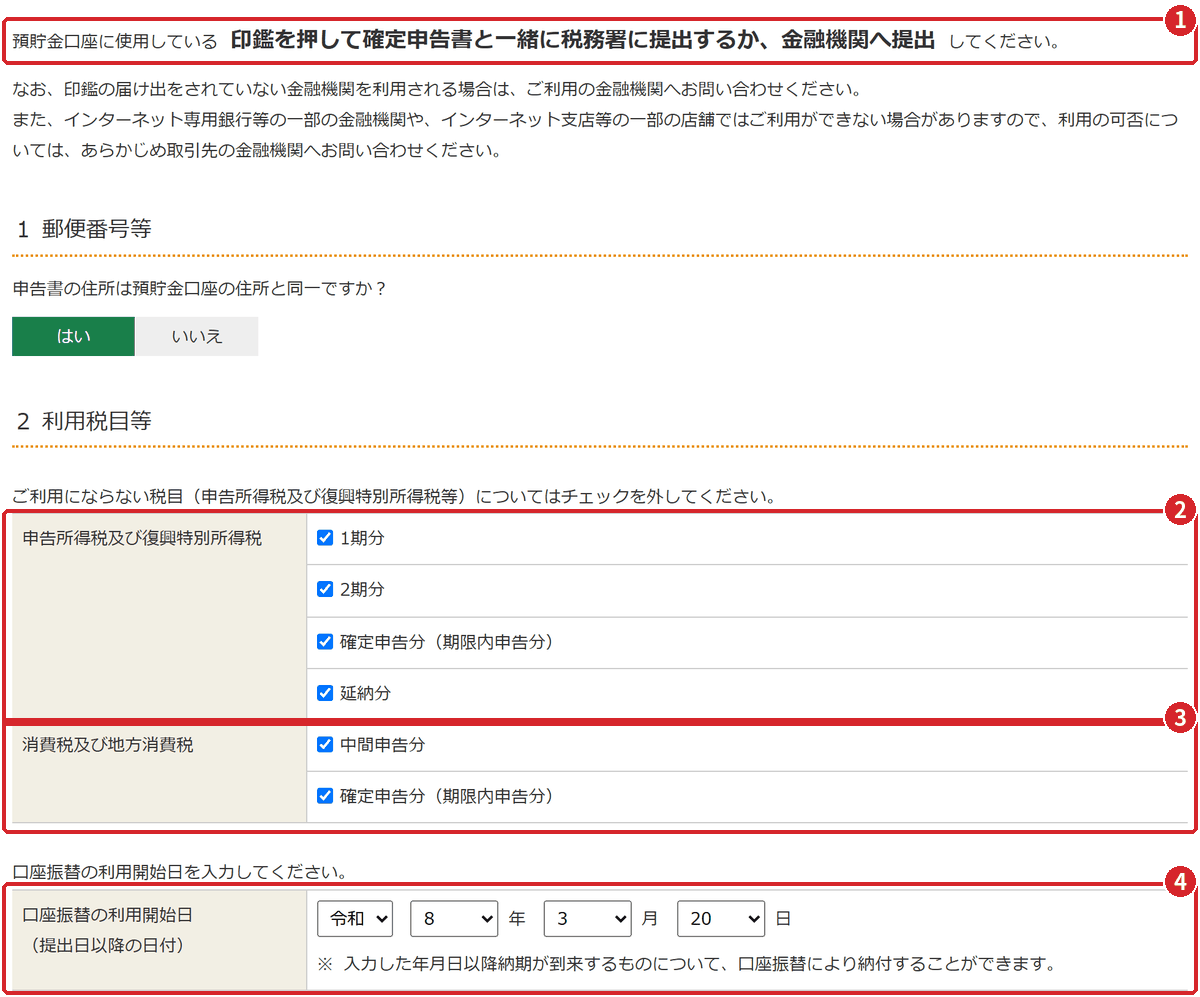
- 届出印を押して、確定申告書と一緒に税務署に出すか、金融機関に出すよう書かれています。
- 申告所得税及び復興特別所得税の1期分・2期分・確定申告分(期限内申告分)・延納分です。使わない税目はチェックを外します。
- 消費税及び地方消費税の中間申告分・確定申告分(期限内申告分)です。見本は両方の税目を依頼しました。
- 口座振替の利用開始日です。提出日以降の日付を入れます。見本は令和8年3月20日です。
その下で、振替に使う口座を入力します。見本は「ゆうちょ銀行以外の銀行等」を選び、見本銀行 札幌支店 普通預金 1234567(架空の口座)と入れました。口座番号の欄には、金融機関コードと支店コードを入れないよう注意書きがあります。
利用開始日と提出の時期で、振替の対象から外れる
画面の注意書きのとおり、入力した日以後に納期が来る税金が口座振替の対象です。また、振替依頼書は納期限までに出す必要があります。消費税の令和7年分は、依頼書の提出期限も納期限と同じ令和8年3月31日(火)です。所得税の確定申告分(納期限は令和8年3月16日(月))も振替にしたい人は、所得税の納期限までに依頼書を出せるよう、日付と提出の時期を確かめてください。見本の利用開始日(3月20日)では令和7年分の所得税の確定申告分は対象外ですが、見本は所得税が還付なので影響はありません。
3印刷する
納税地などを入力して先へ進んでいくと、「申告書等印刷」の画面になります。
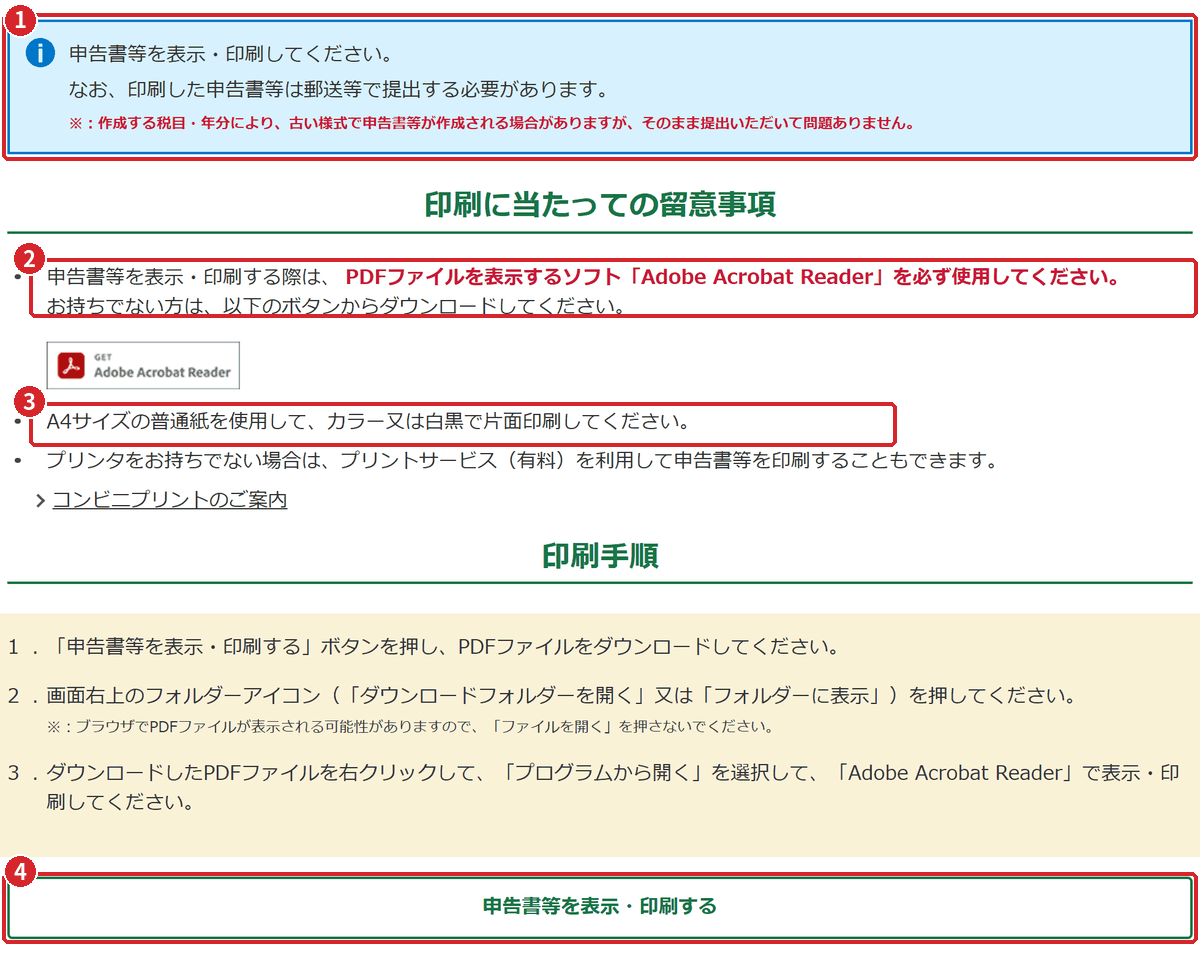
- 印刷した申告書は郵送などで提出する必要がある、という案内です。
- 表示・印刷には「Adobe Acrobat Reader」を使うよう書かれています。
- A4サイズの普通紙に、カラーか白黒で片面印刷します。
- 「申告書等を表示・印刷する」を押してPDFをダウンロードし、印刷します。
e-Taxで提出する人は、印刷ではなく送信します。手順は e-Taxで送信する を見てください。
4印刷後の作業を確認する
最後の「申告書を印刷した後の作業について」の画面で、データの保存と提出・納付の案内を確認します。まず「入力データのダウンロードページへ」から、入力内容を.dataファイルで保存します。翌年の申告書を作るときにも使えます。
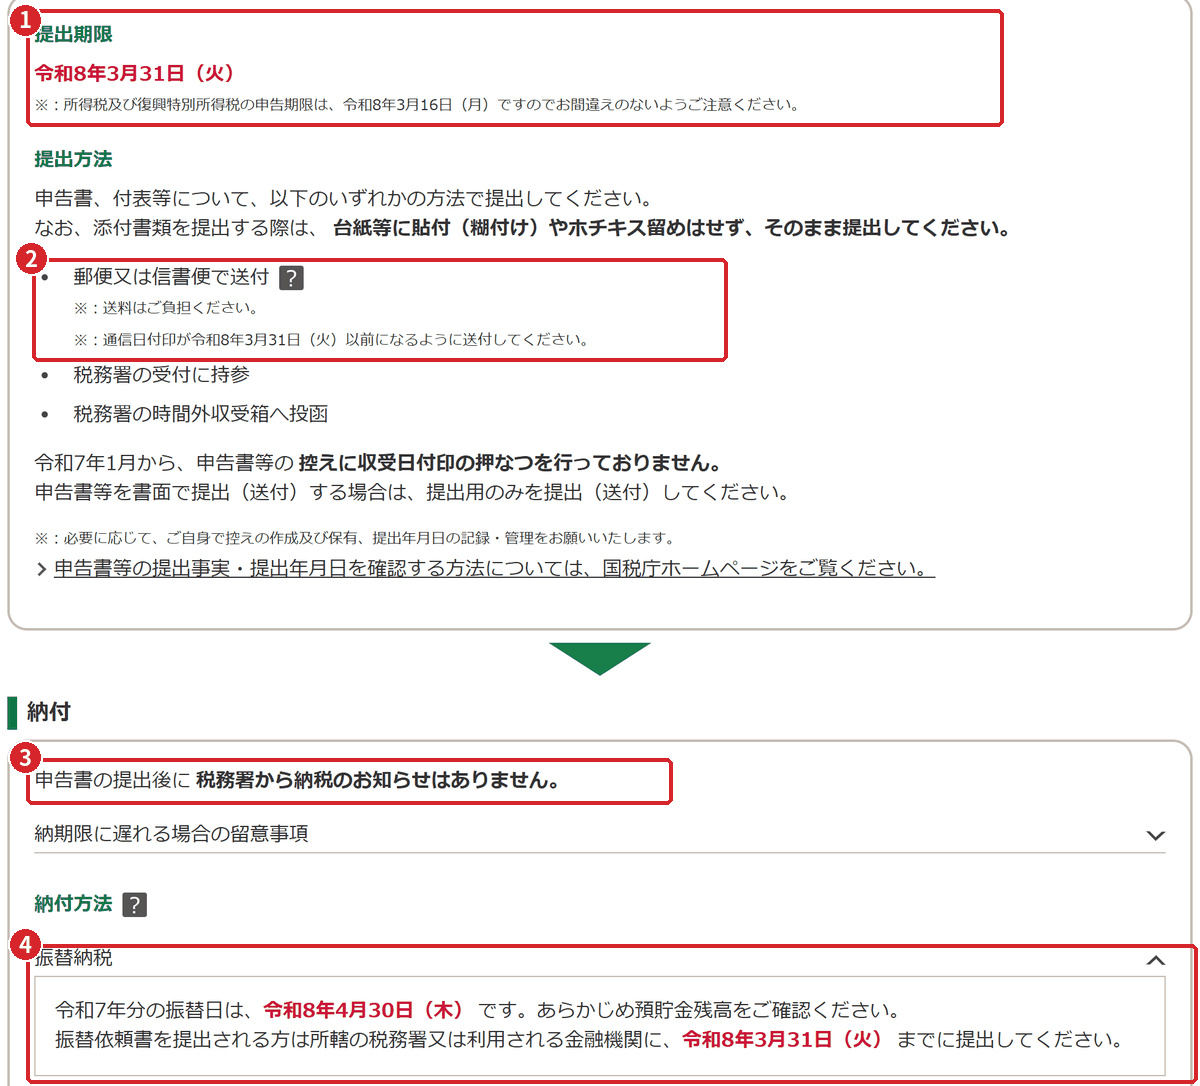
- 提出期限は令和8年3月31日(火)です。所得税の申告期限は令和8年3月16日(月)なので間違えないよう書かれています。
- 郵便または信書便で送る場合は、通信日付印(消印)が令和8年3月31日(火)以前になるように送ります。
- 申告書を提出した後に、税務署から納税のお知らせは届きません。
- 令和7年分の振替日は令和8年4月30日(木)です。振替依頼書は令和8年3月31日(火)までに、所轄の税務署か金融機関に出します。
提出は、郵送(信書便を含む)、税務署の受付への持参、時間外収受箱への投函のいずれかです。令和7年1月から、控えに収受日付印は押されません。詳しくは 印刷して書面で提出する を見てください。
札幌市内の5税務署あてに郵送する場合
札幌中・札幌北・札幌南・札幌西・札幌東の各税務署あての申告書を郵送する場合、令和8年7月10日以降の送付先は札幌国税局 札幌業務センターです。持参や時間外収受箱への投函は、これまでどおり所轄の税務署です。令和8年分を郵送するときは、宛先を確かめてください。
令和8年分・令和9年分の変更点
消費税は、令和8年分(令和9年に申告する分)から令和9年分にかけて、インボイス関係の制度が続けて変わります。令和8年度の税制改正は令和8年3月31日に成立しています。令和8年分の作成コーナーの画面は、公開された時点で変わっていることがあるので、国税庁の発表を確認してください。
| 項目 | 令和7年分 | 令和8年分 | 令和9年分以降 |
|---|---|---|---|
| 2割特例 | 使える | 使える(最後の年) | 使えない |
| 3割特例(個人事業者のみ) | なし | なし | 令和9年分と令和10年分に使える |
| 免税事業者等からの仕入れの経過措置 | 80% | 9月までの仕入れは80%、10月以降の仕入れは70% | 令和10年9月30日までの仕入れは70%、その後50%、30%と縮小 |
| 経過措置を使える同じ相手先からの仕入れの上限(年) | 10億円 | 10億円 | 1億円 |
令和8年分の変更点:2割特例は令和8年分が最後
2割特例は、法律上「令和5年10月1日から令和8年9月30日までの日を含む課税期間」に使える制度です。個人事業者の課税期間は1月1日〜12月31日なので、令和8年分の申告が最後になります。
令和8年分の変更点:令和9年分と令和10年分は3割特例
2割特例の後は、個人事業者だけが使える3割特例ができました。インボイス発行事業者で、基準期間の課税売上高が1,000万円以下などの条件を満たせば、令和9年分と令和10年分の納付税額を売上税額の3割にできます。2割特例と同じく事前の届出はいらず、申告書に付記します。
令和8年分の変更点:経過措置が80%から70%に
免税事業者などからの仕入れの経過措置は、令和8年10月1日から令和10年9月30日までの仕入れが70%になります。令和8年分は、9月30日までの仕入れ(80%)と10月1日以後の仕入れ(70%)を分けて集計します。仕入れの時期で判定し、サービスの提供を受けた場合はその全部が終わった日で判定します。同じ相手先からの仕入れの上限(年1億円)は、個人事業者は令和9年分からです。
令和8年分の変更点:2割特例の翌年は、申告期限までの届出で簡易課税に移れる
簡易課税を使うには、原則として使う年の前年12月31日までに届出が必要です。2割特例や3割特例を使った年の翌年は、その翌年分の確定申告期限までに簡易課税制度選択届出書を出せば、その年から簡易課税を使えます(令和8年10月1日以後に終わる課税期間から)。国税庁は、令和7年分まで2割特例で申告した個人事業者が、令和8年分の確定申告期限までに届出を出せば、令和8年分から簡易課税を使える例を示しています。
令和9年分からの選び方の目安
2割特例がなくなる令和9年分からは、3割特例(令和10年分まで)・簡易課税・一般課税のどれが有利かを比べる必要があります。3割特例は売上税額の7割を差し引けます。簡易課税のみなし仕入率が70%未満の業種(第4種〜第6種)では、3割特例のほうが差し引ける額が大きくなります。デザイン業(第5種・50%)の見本 太郎さんなら、条件を満たすかぎり簡易課税より3割特例のほうが有利です。
大きな設備投資をする年は一般課税が有利なこともあります。一般課税の控除には帳簿と請求書等の保存が必要なので、令和8年中から、経費の課税区分や免税事業者からの仕入れを分けて記帳しておくと比較が楽になります。
よくある質問
2割特例と簡易課税は、どちらが得ですか?
2割特例は売上税額の8割を差し引けます。簡易課税で差し引けるのは売上税額×みなし仕入率で、第1種90%、第2種80%、第3種70%、第4種60%、第5種50%、第6種40%です。第3種〜第6種の業種では、2割特例のほうが差し引ける額が大きくなります。経費が多い年は一般課税が有利なこともあるので、作成コーナーの比較の画面で確かめてから選んでください。
2割特例を使うのに届出は必要ですか?
必要ありません。申告書に2割特例を使う旨を付記するだけです。作成コーナーで2割特例を選ぶと、申告書第一表の「税額控除に係る経過措置の適用(2割特例)」の欄に「○」が印字されます。簡易課税の届出を出している人も、届出なしで2割特例を使えます。
アパートの家賃にも消費税がかかりますか?
住宅として貸している部屋の家賃は非課税です(貸付期間が1か月未満のものなどを除く)。返還しない礼金・更新料も非課税です。一方、事務所・店舗の家賃や、区画された駐車場の使用料は課税されます。作成コーナーでは、不動産所得の画面で住宅の家賃を「非課税取引」に振り替えます(不動産所得の章)。
事業に使っていた車を売ったら、消費税はどうなりますか?
事業用の資産を売った代金は課税売上になります。事業と家事の両方に使っていた車なら、事業に使っていた部分が対象です。生活用の資産を売った場合は対象外(不課税)です。作成コーナーでは、所得区分の選択で「業務用固定資産等の譲渡所得がある。」を選びます。簡易課税の人は第4種事業になります。
免税事業者からの仕入れは、どう入力しますか?
経費の画面の「うち免税事業者等取引分※」の列に、その金額を入れます。令和7年分の仕入れは経過措置で80%を控除できます。令和8年10月1日以後の仕入れは70%です。税込1万円未満で少額特例を使える仕入れは、この列に入れません。一般課税の個別対応方式で計算する人は、内訳の画面でも同じ金額を入力します(控除方式の章)。
中間納付が必要になるのは、どんなときですか?
直前の年の確定消費税額(国税の分)が48万円を超えると年1回、400万円を超えると年3回、4,800万円を超えると年11回の中間申告・納付が必要です。見本の令和7年分の消費税額(国税)は110,600円なので、令和8年分の中間申告はありません。
税込経理の場合、納めた消費税はいつの経費になりますか?
原則として、消費税の申告書を提出した年の必要経費(租税公課)です。令和7年分の申告書を令和8年に提出した場合は、令和8年分の経費になります。申告前の消費税の額を令和7年の年末に未払金として計上した場合は、令和7年分の経費にできます。
申告した後で、一般課税のほうが有利だったと気づいたら?
2割特例を使って(または使わずに)申告した後に、修正申告や更正の請求で2割特例をやめたり、新たに使ったりすることはできません。作成コーナーの確認の画面にも、提出したときの計算方法は更正の請求等で変えられないと表示されます。提出する前に、比較の画面で結果を見比べてください。
出典・このページについて
迷ったときは
作成コーナーは画面の案内に沿って進めれば申告書を作れますが、家事按分の割合、減価償却の方法、消費税の計算方法の選択など、判断が必要な場面もあります。判断に迷うときや、毎年の記帳・決算から継続して相談したいときは、顧問税理士への依頼も検討してください。当事務所の個人事業主・不動産オーナー向けの支援は業務内容・対応事例でご案内しています。
関連ページ
- 確定申告書等作成コーナーの使い方ガイドシリーズの入口
- 青色申告決算書(一般用)の作り方シリーズ 1/5
- 青色申告決算書(不動産所得用)の作り方シリーズ 2/5
- 所得税の確定申告書の作り方シリーズ 3/5
- e-Tax送信・書面提出・納付・訂正の手順シリーズ 5/5
- freee実務ガイドfreee会計で記帳・決算をしている人向け
- マネーフォワード実務ガイドマネーフォワード クラウドを使っている人向け
- 弥生 実務ガイド弥生会計・やよいの青色申告を使っている人向け
- 中小企業の経理実務ハンドブック日々の記帳から決算までの基本
このページの出典(26件)
- 国税庁 タックスアンサー No.6501(納税義務の判定・基準期間と特定期間)
- 国税庁 2割特例の特設ページ
- 国税庁 インボイス制度に関するQ&A 問115(2割特例の対象となる課税期間)
- 国税庁 インボイス制度に関するQ&A 問117(2割特例の翌課税期間の簡易課税の選択)
- 国税庁 インボイス制度に関するQ&A 問113ほか(免税事業者等からの仕入れの経過措置)
- 国税庁 インボイス制度に関するQ&A 問111(少額特例)
- 国税庁 消費税の確定申告の手引き 2割特例用(令和7年分用)
- 国税庁 インボイス制度の見直し(令和8年度税制改正:3割特例・経過措置等)
- 財務省 令和8年度税制改正の大綱(消費税)
- 国税庁 タックスアンサー No.6505(簡易課税制度)
- 国税庁 質疑応答事例(簡易課税の事業区分:サービス業等・不動産業)
- 国税庁 タックスアンサー No.6401(仕入税額控除:全額控除・個別対応方式・一括比例配分方式)
- 国税庁 タックスアンサー No.6225(家賃・礼金・更新料などの取扱い)
- 国税庁 タックスアンサー No.6226(住宅の貸付け)
- 国税庁 タックスアンサー No.6213(土地の貸付けと駐車場)
- 国税庁 消費税法基本通達 第6章第13節(住宅の貸付け)
- 国税庁 消費税法基本通達 第5章第1節(事業用資産・生活用資産の譲渡)
- 国税庁 質疑応答事例(事業と家事の両方に使っていた資産の譲渡)
- 国税庁 消費税法基本通達 第13章第2節(簡易課税の事業区分・固定資産の譲渡)
- 国税庁 タックスアンサー No.6609(中間申告)
- 国税庁 タックスアンサー No.6601(個人事業者の確定申告・納付の期限)
- 国税庁 タックスアンサー No.6901(税込経理の消費税の必要経費算入時期)
- 国税庁 納期限と振替日(令和7年分・令和8年分)
- 国税庁 振替納税の手続
- 国税庁 申告書等の控えへの収受日付印の押なつの見直し
- 札幌国税局(札幌市内5税務署あて郵送物の送付先)
このページは、2026年9月27日時点で確認できた法令・国税庁の公表資料と、令和7年分の確定申告書等作成コーナーの画面をもとに、ジェイスタート会計事務所(公認会計士・税理士)が作成したものです。国税庁が作成・監修したものではありません。
画面の画像は、「確定申告書等作成コーナー」(国税庁)(https://www.keisan.nta.go.jp/)の画面を撮影し、切り抜き・縮小・赤枠と番号の追加などの加工をしたものです。帳票の画像は、同コーナーで作成・印刷した帳票を画像にして加工したものです(いずれも公共データ利用規約(第1.0版)にもとづく利用)。入力例の人物・会社・住所・口座番号などは、すべて架空です。
令和8年分(令和9年に申告する分)の作成コーナーは、画面や項目が変わることがあります。個別の事情によって取扱いが異なる場合があるため、最終的な判断は国税庁の案内で確認するか、税理士・税務署にご相談ください。