
フリーランスエンジニアの開業で最優先は、開業届(開業から1か月以内)と青色申告承認申請書(原則2か月以内)の2枚です。そのうえで、取引先が事業者中心ならインボイス登録を検討し、源泉徴収の有無と家賃・通信費の按分を開業時に決めておくと、初年度の確定申告で慌てずに済みます。
この記事の結論
届出は開業届と青色申告承認申請書を同時に出すのが基本です。エンジニア特有の論点は、源泉徴収の引かれ方・経費の按分・消費税とインボイスの3つで、取引先の種類と契約の内容から先に決めておきます。
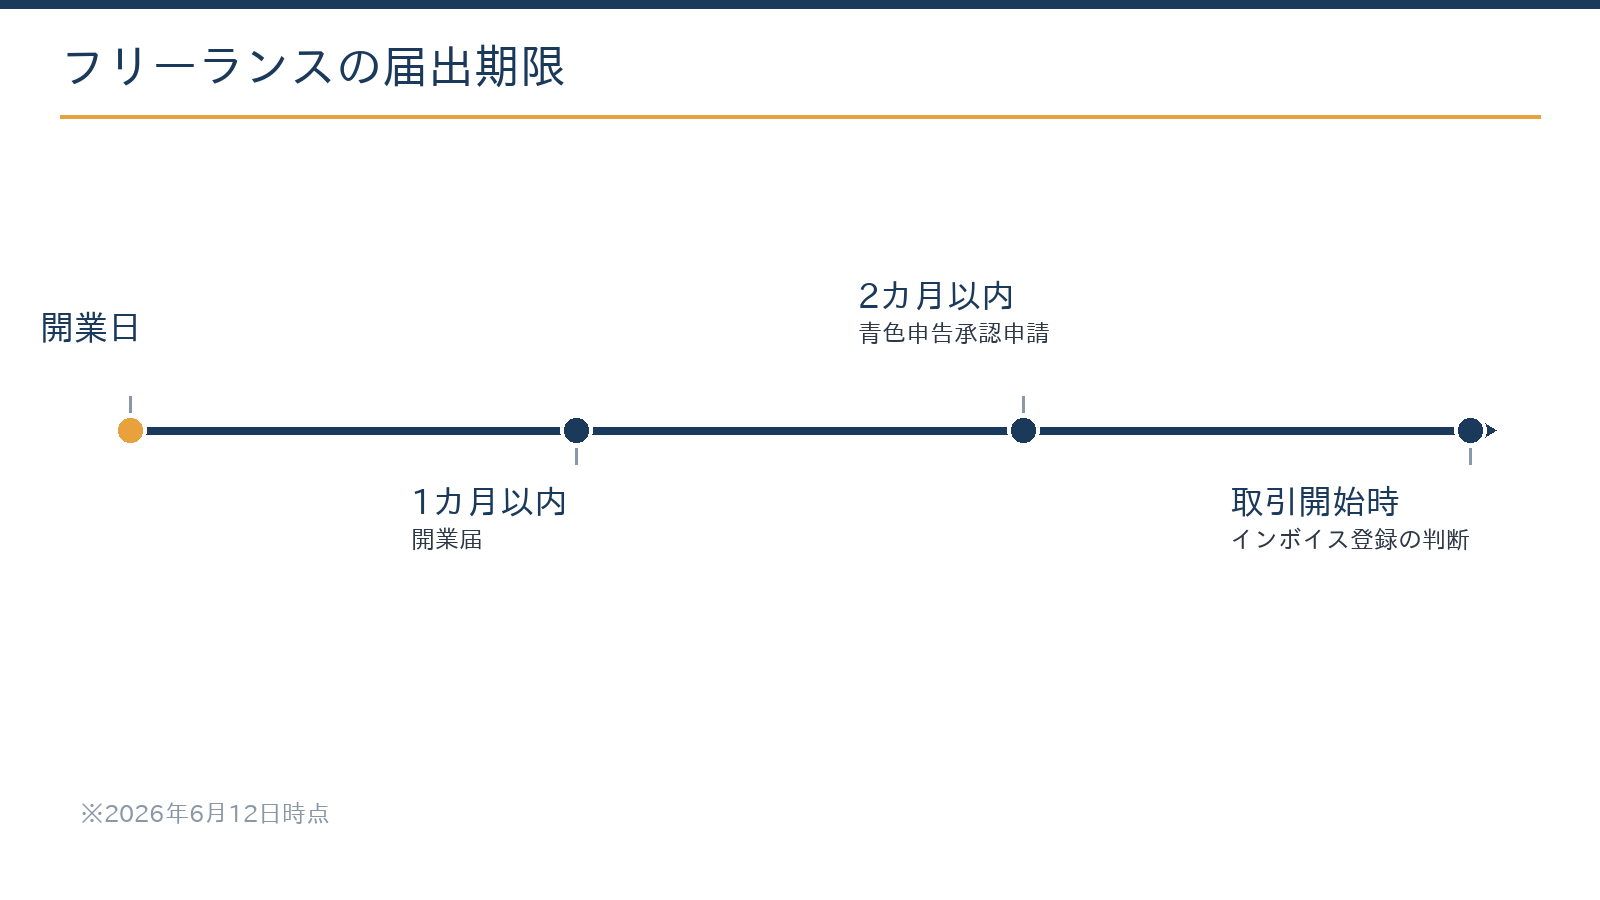
- 開業届は開業の日から1か月以内、青色申告承認申請書は開業の日から2か月以内(1月15日以前の開業はその年の3月15日まで)
- 青色申告特別控除は令和8年分まで最大65万円。令和9年分以後は、要件を満たすと75万円の区分が使える
- プログラム作成の報酬は原則として源泉徴収の対象外。原稿料・講演料・デザイン料は対象
- 取引先が事業者(SIer・事業会社・エージェント)中心ならインボイス登録を検討。2割特例は令和8年分まで、令和9・10年分は個人限定の3割特例
- 経費の按分は基準をメモに残し、領収書と電子データを保存する
開業時の届出一覧と期限は?
システム開発・プログラミング・インフラ構築などを請け負うエンジニアが個人事業として開業する場合、税務署に出す届出は次のとおりです。e-Taxを使えば、すべて自宅から提出できます。
| 届出・申請 | 提出先 | 期限 | ポイント |
|---|---|---|---|
| 個人事業の開業・廃業等届出書(開業届) | 所轄の税務署 | 開業の日から1か月以内 | 屋号付きの口座の開設や、各種の審査で控えを使うことがある |
| 所得税の青色申告承認申請書 | 所轄の税務署 | 開業の日から2か月以内(1月15日以前の開業はその年の3月15日まで) | 最大65万円の控除などの入口。最も重要 |
| 青色事業専従者給与に関する届出書 | 所轄の税務署 | 開業の日や専従者がいることになった日から2か月以内(それ以外は経費にする年の3月15日まで) | 家族に給与を払う場合 |
| 給与支払事務所等の開設届出書 | 所轄の税務署 | 開設の日から1か月以内 | 従業員などを雇う場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 所轄の税務署 | 随時(提出した月の翌月末日までに通知がなければ承認され、翌々月の納付分から適用) | 給与を払う人が常時10人未満の場合 |
| 適格請求書発行事業者の登録申請書(インボイス) | 所轄の税務署(e-Tax可) | 任意(取引先しだい) | 事業者向けのエンジニアは、事実上の検討が必要 |
| 個人事業税の事業開始等申告書 | 北海道の道税事務所など | 道の定める期限(窓口で確認) | 業務の内容や契約の形によって課税対象かが分かれる |
システム開発や保守の受託に、原則として許認可は必要ありません。ただし、自分が雇った人を取引先の指揮命令のもとで働かせる形は労働者派遣にあたり、労働者派遣事業の許可が必要になります。
所轄の税務署と書面の送付先
所轄の税務署は、原則として住所地で決まります。札幌市内の5つの税務署は、区ごとに管轄が分かれます。北区・東区は「北」、白石区・厚別区は「東」、豊平区・南区・清田区は「南」、西区・手稲区は「西」、中央区は東側が「中」・西側が「西」です(正式名称は札幌北税務署など)。
書面を郵送する場合は、2026年7月10日から札幌業務センター(中央区大通西10丁目)が送付先です。e-Taxで提出すれば、送付先を気にせず所轄の税務署に届きます。
青色申告は「期限が命」:65万円控除の価値は?
青色申告にすると、令和8年分までは最大65万円の青色申告特別控除を受けられます。要件は、正規の簿記(複式簿記)で記帳し、期限内にe-Taxで申告する(または電子帳簿保存を行う)ことです。赤字(純損失)を3年間繰り越せることや、少額の機材をまとめて経費にできる特例も使えます。
| 区分 | 令和8年分まで | 令和9年分以後 |
|---|---|---|
| 最大の控除 | 65万円(正規の簿記+期限内申告+e-Taxか電子帳簿保存) | 75万円(65万円の要件に加え、仕訳帳・総勘定元帳を電子帳簿保存法の要件で電子保存するなど) |
| 中間の控除 | 55万円(正規の簿記+貸借対照表・損益計算書の添付+期限内申告) | 65万円(旧55万円の区分の要件+期限内のe-Tax) |
| 簡易な記帳 | 10万円 | 10万円(簡易な簿記で、前々年の収入が1,000万円を超える人は除く) |
75万円の区分の要件は青色申告特別控除75万円の解説で整理しています。エンジニアは取引のほとんどが電子データで完結するため、クラウド会計との相性がよく、複式簿記のハードルは実質的にソフトの初期設定が中心になります。
少額減価償却資産の特例は、取得価額が40万円未満の資産を、年300万円まで取得した年に全額経費にできる制度です。2026年4月1日以後の取得が対象で(2026年3月31日までは30万円未満)、2029年3月31日までの取得に使えます。PCやモニター、検証用の端末を買う時期の目安になります(40万円未満への拡充の解説)。
計算例:65万円控除で税金はいくら変わる?
例えば、青色申告特別控除を差し引く前の課税所得が500万円程度で、所得税の税率が20%の区分にある人の場合です(復興特別所得税は含めない概算)。
- 所得税の減少:65万円×20%=13万円
- 住民税の減少:65万円×10%=6.5万円
- 合計:13万円+6.5万円=19.5万円
国民健康保険料も所得をもとに計算されるため、実際の負担の差はさらに大きくなります。
申請の期限を過ぎると初年度は白色申告になる
青色申告承認申請書の期限を逃すと、その年は白色申告になり、青色申告特別控除がなく、赤字の繰越しも原則としてできません。開業届と同時に青色申告の申請を出しておくのが基本です。
エンジニア特有の税務3論点は?源泉徴収・経費の按分・消費税
論点1:源泉徴収の引かれ方
報酬から源泉徴収されるかどうかは、業務の内容で決まります。プログラムの作成やシステム開発の報酬は、原則として源泉徴収の対象外です。一方、原稿料(技術記事の執筆など)、講演料(勉強会での登壇など)、デザイン料(Webサイトや画面のデザインなど)は源泉徴収の対象です。
対象となる報酬の源泉徴収税額は、1回の支払が100万円以下なら支払額の10.21%、100万円を超える部分は20.42%です。請求書で報酬と消費税額を分けて書けば、税抜の金額に対して計算してもらえます。2027年1月1日以後も、この税率は変わりません。
計算例:技術記事の原稿料が税抜10万円の場合
例えば、技術記事の原稿料として税抜10万円(消費税額は請求書で区分して記載)を受け取る場合、差し引かれる源泉徴収税額は次のとおりです。
- 10万円×10.21%=10,210円
引かれた源泉所得税は確定申告で精算され、納めすぎていれば還付されます。
デザインを含む制作のように、源泉徴収の対象になる業務とならない業務が混ざる場合は、契約書や請求書で業務ごとに金額を分けて書くと、取引先との認識のずれを防げます。エージェントや取引先によって扱いが異なることもあるため、支払明細で引かれた金額を確認します。
論点2:経費と按分
自宅で作業する場合は、家賃・電気代・通信費のうち事業に使った部分を経費にできます。按分は、作業スペースの面積の割合や業務で使う時間の割合など、説明できる基準で行い、その基準をメモに残します。
| 費目 | 経費にする考え方 |
|---|---|
| 家賃 | 作業部屋の面積が住まい全体に占める割合など |
| 電気代・通信費 | 業務で使う時間や回線の使用割合 |
| PC・モニター・検証用端末 | 取得価額に応じて、その年の経費か減価償却(40万円未満の特例あり) |
| クラウド・SaaS・ドメインの利用料 | 業務専用なら全額。私用と共用なら按分 |
| 技術書・勉強会・カンファレンス | 業務との関連が説明できれば経費 |
| コワーキングスペース | 業務で利用した分 |
機材の金額ごとの処理は、減価償却の基本の解説で確認できます。
クラウドソーシングや仲介サービスを使う場合
クラウドソーシングや仲介プラットフォームを経由する場合は、入金額ではなく、手数料を差し引く前の総額を売上として計上し、手数料は経費にします。取引先が複数にわたることが多いため、会計ソフトで入金と請求書を紐づける運用を開業当初から整えておくと、年末の確定申告の負担を抑えられます。
論点3:消費税
開業した年と翌年は、基準期間(前々年)の売上がないため、原則として消費税の納税義務はありません。ただし、前年の1月〜6月の売上(または給与の支払額)が1,000万円を超えると、2年目から課税事業者になります。3年目以後は、前々年の課税売上高が1,000万円を超えると課税事業者です。多くのエンジニアは、その前にインボイスの登録をするかどうかの判断を迫られます。
エンジニアは、仕入れや外注費の割合が業務によって大きく異なります。一人でこなす場合は経費が少なく、簡易課税(第5種・みなし仕入率50%)が有利になることがあります。一方、他のエンジニアへの再委託が多い場合は、実際の仕入れの消費税を差し引く本則課税が有利になる可能性もあります。売上の規模が変わったタイミングで試算し直します。
無料ツール消費税の課税事業者になるかを判定する基準期間や特定期間の売上から、消費税の納税義務があるかを確認できます。判定する
インボイス登録はどう判断する?
取引先が事業者(SIer・事業会社・エージェント)の場合、未登録だと取引先の仕入税額控除に影響するため、登録を求められることがあります。登録していないエンジニアに払う報酬について、取引先が控除できる消費税相当額の割合は期間ごとに決まっています。2026年10月1日から2028年9月30日までは70%、2028年10月1日から2030年9月30日までは50%です。一方、個人向けのレッスンなど消費者が相手の仕事が中心なら、登録の必要性は低くなります。
登録すると課税事業者として消費税の申告が必要になりますが、負担を軽くする特例があります。2割特例(売上の消費税額の2割を納める)は個人なら令和8年分まで、その後は個人事業者に限った3割特例が令和9年分と令和10年分に設けられています。3割特例は登録しなければ免税事業者になる人が対象で、届出は不要です(3割特例の解説)。
計算例:売上の消費税額が60万円の場合
例えば、税抜600万円の売上(消費税額60万円)があるエンジニアが登録した場合の、納める消費税の目安です(地方消費税を含む概算)。
- 2割特例(令和8年分まで):60万円×20%=12万円
- 3割特例(令和9・10年分):60万円×30%=18万円
- 簡易課税(第5種・みなし仕入率50%):60万円×50%=30万円
- 本則課税(仕入れの消費税額が10万円の場合):60万円−10万円=50万円
経費の少ないエンジニアは、簡易課税や本則課税より2割特例・3割特例のほうが有利になる場合が多く、登録して特例で申告する進め方が一つの目安になります。
開業した年に登録申請をすれば、さかのぼって登録を受けたものとみなされる扱いがあります。免税事業者が年の途中から登録する場合は、申請書を提出した日から15日以降の日を登録希望日として指定できます(2029年9月30日を含む課税期間まで)。契約単価を税込・税抜のどちらで合意しているかの確認も、開業時に済ませておきます。
無料ツール簡易課税・本則課税・2割特例を比べる売上と経費の消費税額から、どの方法で申告すると納める額が少なくなるかを比べられます。計算する
インボイスの登録時期と消費税の特例の選び方は、取引先の構成と外注の割合で変わります。初回無料で確認できます。
無料で相談する開業初年度の経理と、専門家に確認したい論点は?
届出の提出と日々の記帳は自分で回せます。銀行口座とクレジットカードを会計ソフトに連携し、事業用とプライベートの支払いを分けておけば、記帳の多くは自動化できます。取引先から電子データで受け取った請求書や領収書は、2024年1月1日以後は電子データのまま保存する必要があります。
- 確定申告:令和8年分は2027年2月16日〜3月15日(個人の消費税は3月31日まで)
- 予定納税:前年の所得税額などをもとにした予定納税基準額が15万円以上なら、7月と11月に前払いする
- 住民税・個人事業税:確定申告の内容をもとに、後から通知が届く
- 国民健康保険料:前年の所得をもとに計算される
- 源泉徴収された報酬:支払明細などで、引かれた税額を年末までに集計しておく
一方、判断が分かれる論点は、専門家に確認する価値があります。ご相談の際によく確認するのは、次のような点です。
- インボイスの登録の時期と、2割特例・3割特例・簡易課税のどれで申告するか
- 自宅家賃や通信費の按分の基準と、その根拠の残し方
- 源泉徴収の対象になる業務が混ざる契約の書き方
- 法人化を考える売上や所得の水準と、そのタイミング
取引条件は書面やメールで明確に
2024年11月に、フリーランス・事業者間取引適正化等法が施行されました。フリーランスに業務を委託する事業者には、業務の内容・報酬の額・支払期日などの取引条件を明示することなどが義務づけられています。取引条件が明確になっていると、源泉徴収の対象かどうかや、売上を計上する時期の判断もしやすくなります。
よくある質問
会社員のまま副業で始める場合も開業届は必要ですか?
事業として継続的に行うなら対象です。事業所得か雑所得かは、規模・継続性・記帳の状況などで判断されるため、青色申告を考えるなら早めの届出と帳簿の整備が安全です。
国民健康保険・国民年金の手続きも税務署ですか?
いいえ、お住まいの市区町村の窓口です(退職の翌日から14日以内が目安)。会社の健康保険を任意継続する場合は、資格を失った日から20日以内に申請します。税務署への届出とは別の手続きなので、退職時のチェックリストに分けて管理します。
経費はどこまで認められますか?
事業との関連性と根拠資料が基準です。技術書・検証用デバイス・コワーキングの利用料などは通常問題になりにくい一方、私用と混在するもの(家賃・通信・車)は、按分の基準を文書にしておくことが守りになります。
開業日はいつにすればよいですか?
実際に事業を始めた日(最初の契約の業務を始めた日など)を開業日とします。開業日は青色申告承認申請書の期限の起点にもなるため、退職日との関係も含めて決めておきます。開業前に買ったPCなどは、事業に使い始めた日から減価償却の対象になります。
相談はどう進めればよいですか?
開業(予定)日、想定している単価と契約の形態、取引先の種類(事業者か個人か)をお知らせいただくと、届出とインボイスの判断を具体的に確認できます。オンラインでのご相談にも対応しています。
まとめ
フリーランスエンジニアの開業は、開業届と青色申告承認申請書を同時に出すことから始まります。源泉徴収の対象になる業務の切り分け、経費の按分の基準、取引先の種類に合わせたインボイスの判断は、開業時に決めておきます。そうすれば記帳はクラウド会計でほぼ自動化でき、初年度から青色申告の控除と特例を使った消費税の申告に対応できます。
札幌の公認会計士・税理士事務所
フリーランスエンジニアの開業・確定申告のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁「令和8年度税制改正(インボイス関係)特集」
- 国税庁 タックスアンサー「個人事業者の方」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)