
フリーランスエンジニアの法人化のタイミングは、税率だけでなく、①課税所得(800万円前後が検討ライン)、②契約形態(エージェント経由か直請けか)、③社会保険を含む手取り総額の3つで判断します。2026年10月1日以後に設立する法人は消費税の2割特例・3割特例を使えないため、消費税も含めて年単位で設計するのが要点です。
この記事の結論
課税所得が800万円前後に達し、法人を条件とする直請け案件を狙うなら法人化を具体的に検討します。ただし社会保険料と消費税の特例を含めた手取り総額で比べ、「いまは見送る」も立派な結論です。
- 判断軸は課税所得800万円前後・契約形態・社会保険を含む手取り総額の3つ
- エージェント経由のままなら取引面のメリットは限定的。直請けを狙うときに効く
- 社会保険料は役員報酬に連動し、1人社長なら会社負担分も実質自己負担
- 個人は令和8年分に2割特例、令和9年分・令和10年分に3割特例を使える場合があるが、法人には3割特例がない
- 中小法人の税率15%は2027年3月31日までに開始する事業年度が対象
法人化で税負担はどう変わる?課税所得別のイメージ
フリーランスエンジニアは経費が薄く、所得の増加も速いため、「そろそろ法人化か」という疑問が早く訪れます。判断の軸は課税所得・契約形態・社会保険を含む手取り総額の3つで、税金だけで決めないことが大切です。IT業全般の考え方はIT企業の法人化のタイミングと判断基準もあわせてご覧ください。
個人の所得税は、所得が増えるほど税率が上がる累進課税です。課税所得695万円超900万円以下の部分は23%、900万円超1,800万円以下は33%、1,800万円超4,000万円以下は40%で、ほかに住民税10%と復興特別所得税がかかります。法人税は、中小法人なら年800万円以下の所得が15%、超える部分が23.2%です。
| 課税所得(概算) | 個人:所得税率(参考) | 法人税率(参考) | 法人化メリットのイメージ |
|---|---|---|---|
| 600万円 | 20%(+住民税10%) | 15%(800万円以下) | 差は小さく、社会保険料の増加分との比較が必要 |
| 900万円超 | 33%(+住民税10%) | 15〜23.2% | 税率差が広がり、検討の余地が生じやすい |
| 1,800万円超 | 40%(+住民税10%) | 15〜23.2% | 税率差が大きく、法人化の優位性が高まりやすい |
法人化の税メリットが生まれる仕組みの核心は、累進税率が高くなる所得水準で「法人と個人に所得を分散する」点にあります。役員報酬として受け取る金額を最適化することで、個人の所得税率を抑えつつ、法人内に利益を残す形が典型的な方法です。
ただし、法人化すると社会保険(健康保険・厚生年金)への加入が原則となり、会社負担分が新たに発生します。法人には法人税のほか地方法人税・法人住民税・法人事業税もかかり、設立費用や毎年の会計・税務のコストも加わります。課税所得がおおむね900万円を超えるあたりから法人化の検討が現実的になる場合が多いものの、家族構成や事業形態によって最適解は異なります。
法人税率15%には期限がある
中小法人の年800万円以下の所得に対する15%(本則19%)は、2027年3月31日までに開始する事業年度が対象です。延長されるかどうかは令和9年度の税制改正で決まるため、設立の時期や決算月によっては本則の19%も想定して試算しておきます。
軸1:課税所得800万円前後が検討ライン
月単価70万円で稼働が安定すれば年商840万円です。エンジニアは経費が少ないため課税所得は600万円台に届き、月80万円なら検討ラインが見えてきます。個人事業のままと法人化した場合の違いは、次のとおりです。
| 比較軸 | 個人事業のまま | 法人化した場合 |
|---|---|---|
| 税率の構造 | 累進課税。課税所得900万円なら所得税約143万円(復興特別所得税を除く)+住民税約10%+個人事業税(対象業種に当たる場合) | 中小法人は所得800万円以下15%(2027年3月31日までに開始する事業年度)。役員報酬には給与所得控除が効く |
| 社会保険 | 国民健康保険+国民年金 | 健康保険+厚生年金(会社負担分も実質自己負担) |
| 消費税 | 令和8年分は2割特例、令和9年分・令和10年分は3割特例を使える場合がある | 2026年10月1日以後に設立した法人は、2割特例も3割特例も使えない |
| 取引上の信用 | エージェント経由の案件なら個人でも契約しやすい | 法人を条件とする直請け案件の窓口が広がる |
| 家族への給与・退職金 | 家族への給与は青色事業専従者給与(事前の届出が必要)。本人への退職金は経費にならない | 勤務実態に見合った給与を支給できる。役員退職金も設計できる |
| 事務負担 | 確定申告のみ | 決算・法人税申告・給与計算・社会保険手続き。赤字でも均等割(札幌市内なら最低年7万円)がかかる |
税金の比較だけでは答えが出ません。法人化で所得税が減っても社会保険料の負担構造が変わり、「税は減ったが社会保険料で相殺」という水準帯があります。個人のままでも、青色申告特別控除(令和8年分までは最大65万円、令和9年分からは要件を満たすと最大75万円)などで課税所得を圧縮できます。判断は、税+社会保険料+手取りの総額試算で行ってください。
計算例:課税所得900万円の所得税と、役員報酬の給与所得控除
例えば、個人で課税所得が900万円の場合と、法人化して役員報酬を年600万円にした場合を比べると、所得の計算の出発点が次のように変わります。
- 個人の所得税(速算表):900万円×23%−636,000円=1,434,000円(ほかに復興特別所得税・住民税)
- 役員報酬が年600万円の場合の給与所得控除(令和8年分・令和9年分):600万円×20%+44万円=164万円
役員報酬からは給与所得控除が差し引かれるため、同じ金額を事業所得として受け取るより、所得税・住民税の計算の元になる所得が小さくなります。一方で法人側には法人税等と社会保険料がかかるため、両方を合わせて比べます。
ツール法人成りした場合の手取りを試算する個人事業のままと法人化した場合の税負担の違いを、所得の金額から比べられます。計算する
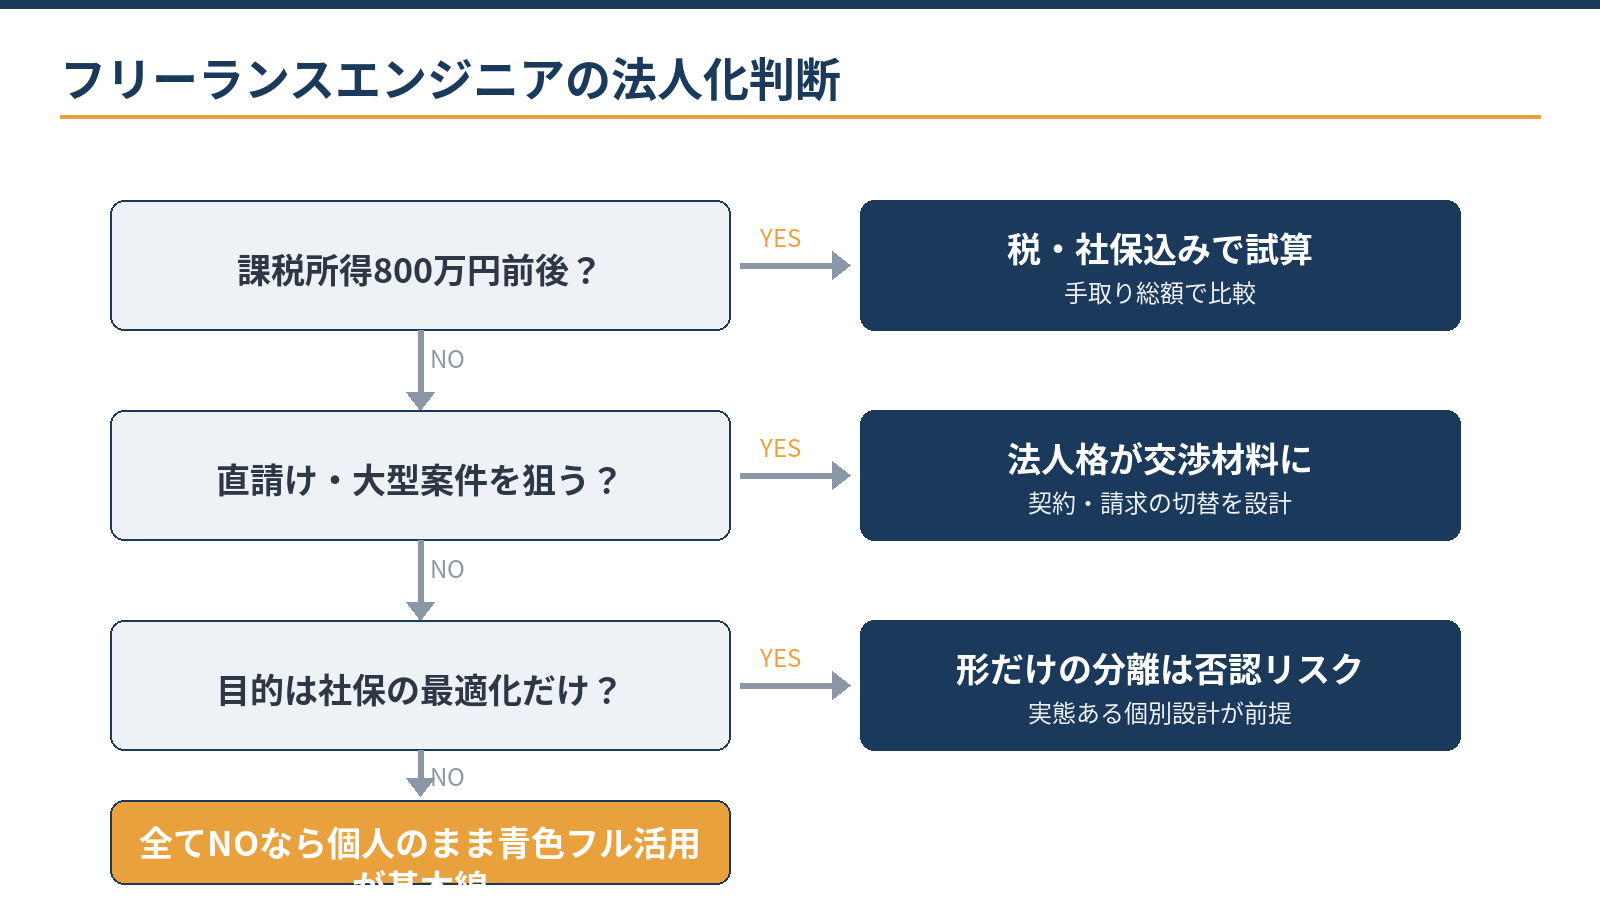
判断の流れを整理すると、課税所得が800万円前後に達しているか、直請けや大型案件を狙うか、目的が社会保険料の最適化だけになっていないか、の順に確認します。
軸2:エージェント契約と法人化の関係
エージェント経由の案件は個人のまま契約できるものが多く、法人化しても単価が自動的に上がるわけではありません。法人化が取引面で効くのは、エンタープライズ案件の直請けを狙うときです。与信や機密保持の観点から法人を条件とする発注者は多く、法人格は直接契約と単価交渉の材料になり得ます。
法人化すると、契約名義・請求書・入金口座・インボイスの登録番号などの切替えが発生します。案件の途中で切り替えると契約の巻き直しが必要になるため、案件の切れ目での移行が実務的です。
- エージェント・発注者との契約の名義(個人から法人へ)
- 請求書の発行者名と振込先の口座
- インボイスの登録(法人として新たに登録が必要で、個人の登録番号は引き継げない)
- 原稿料・講演料など、個人あてでは源泉徴収されていた報酬の入金額の変化
- クラウドサービス・開発ツール・事業用カードの契約名義
個人で開業したときの届出の流れはフリーランスエンジニアの開業時の税務手続きと届出一覧にまとめています。法人化の際は、個人事業をやめる側の届出もあわせて必要になります。
軸3:社会保険と「手取り総額」の設計
法人の事業所は、役員1人だけでも健康保険・厚生年金保険の強制適用事業所です。法人化後の社会保険料は役員報酬に連動するため、報酬を抑えて法人に利益を残す設計は可能です。ただし役員報酬は、原則として期首から3か月以内に決めて期中は毎月同額で支給します(業績が著しく悪化した場合などの例外を除く)。稼働の変動が大きい働き方では、保守的な設定が安全です。
北海道の場合:協会けんぽ北海道支部の保険料率
北海道で協会けんぽに加入する場合、健康保険の保険料率は10.28%(令和8年3月分から)、40歳以上65歳未満は介護保険料1.62%が加わります。令和8年4月分からは子ども・子育て支援金0.23%も上乗せされます。厚生年金保険料は18.3%です。
いずれも会社と本人で折半しますが、1人社長の法人では、会社負担分も本人負担分も実質的に自分の事業から出ていくお金です。
計算例:役員報酬が月50万円の場合の社会保険料
例えば、40歳未満で役員報酬が月50万円(標準報酬月額50万円)の場合、1か月の保険料(会社負担と本人負担の合計)は次のとおりです。
- 健康保険:50万円×10.28%=51,400円
- 厚生年金:50万円×18.3%=91,500円
- 子ども・子育て支援金:50万円×0.23%=1,150円
- 合計:51,400円+91,500円+1,150円=144,050円
- 年間:144,050円×12か月=1,728,600円
本人負担分は給与から差し引かれ、会社負担分は法人の経費になります。手取りの試算では、この両方を個人事業の国民健康保険料・国民年金保険料と比べます。
「マイクロ法人+個人事業」の二刀流は社会保険料の最適化策として知られますが、事業の実態区分や報酬設定など論点が多く、形だけの分離には否認リスクがあります。検討する場合は個別の実態に基づく設計が前提です。厚生年金など保障が厚くなる面もあり、負担と保障の両面で比べるのが公平です。
稼働が読めるなら事前確定届出給与も選択肢
あらかじめ税務署に届け出た時期・金額で支給する役員賞与(事前確定届出給与)を組み合わせると、毎月の報酬を抑えつつ、年単位で受け取る額を調整できます。届出の期限は、株主総会等の決議の日から1か月を経過する日と、事業年度開始の日から4か月を経過する日のいずれか早い日(新設法人は設立の日以後2か月を経過する日)です。
ツール役員報酬の水準を試算する役員報酬の金額を変えたときの、法人と個人を合わせた負担の変化を確認できます。計算する
役員報酬の水準は、社会保険料・所得税・法人税のバランスと稼働の見通しで決まります。手取り総額の比較は初回無料でご相談いただけます。
無料で相談する消費税・インボイスはタイミングの論点
BtoBのエンジニアはインボイス登録が事実上の前提のため、「法人化で免税期間をもう一度」という定石は使いにくくなっています。資本金1,000万円未満の新設法人は1期目・2期目が原則として免税ですが(例外あり)、登録すれば申告が必要になるためです。
2割特例(売上税額の2割を納付)は、2026年9月30日を含む課税期間(個人は令和8年分)までです。その後の3割特例は個人事業者に限った制度で、令和9年分・令和10年分が対象のため、法人には引き継がれません。2026年10月1日以後に設立する法人は、登録すると本則課税か簡易課税で計算することになります。3割特例の対象者と使えない場合は3割特例の解説記事で確認できます。
システム開発などのIT業務は、簡易課税では一般に第5種(サービス業等・みなし仕入率50%)に当たります。新設法人が設立1期目から簡易課税を選ぶ場合は、その課税期間中に届出をすれば1期目から適用できます。
計算例:税抜の年間売上が960万円のエンジニアの消費税
例えば、月80万円(税抜)の業務委託で年間の売上が960万円の場合、売上の消費税は960万円×10%=96万円です(地方消費税を含めた概算)。計算方法ごとの納付税額は次のとおりです。
- 個人・2割特例(令和8年分まで):96万円×20%=19.2万円
- 個人・3割特例(令和9年分・令和10年分):96万円×30%=28.8万円
- 2026年10月1日以後に設立した法人・簡易課税(第5種):96万円×50%=48万円
同じ売上でも、法人化の時期によって消費税の負担が大きく変わります。3割特例は基準期間の課税売上高が1,000万円以下であることなどが条件です。
特例を個人で使い切ってから法人化する選択肢も含め、消費税は年単位で設計してください。
進め方とコスト:見送る判断も含めて
法人化を決めた後は、設立形態と費用、決算期、資本金、役員報酬の設計へ進みます。設立費用の目安は、株式会社が電子定款で約20万円、合同会社が約6〜10万円です(内訳は会社設立にかかる費用の記事)。このうち登録免許税は資本金の0.7%で、最低額は株式会社15万円・合同会社6万円です。
- 試算で方針を決める直近2年の確定申告書と契約単価をもとに、税・社会保険込みの手取りを個人と法人で比べます。
- 設立の基本事項を決める商号・本店所在地・事業目的・資本金・決算月・役員構成を決めます(下のチェックリスト参照)。
- 定款を作り、設立登記をする株式会社は定款の認証を受けてから登記を申請します。登記を申請した日が会社の設立日になります。
- 税務署・自治体・年金事務所に届け出る法人設立届出書(設立の日以後2か月以内)、青色申告の承認申請書(設立の日以後3か月を経過した日と最初の事業年度終了の日のいずれか早い日の前日まで)、給与支払事務所等の開設届出書(開設の日から1か月以内)、社会保険の新規適用の届出などを出します。
- 役員報酬を決める設立から3か月以内に、初年度の受注見込みとセットで金額を決めます。
- 個人事業を整理する個人事業の廃業の届出を出し、契約・口座・インボイスの登録を法人に切り替えます。
- 商号(会社名)・本店所在地・事業目的
- 資本金の額と出資者の構成
- 決算月(繁忙期を避けると申告が楽)
- 役員構成と任期
- 設立日
札幌市内で設立する場合に確認したい制度とコスト
- 特定創業支援等事業:札幌中小企業支援センターや札幌商工会議所で1か月以上・4回以上、経営・財務・人材育成・販路開拓の支援を受けて証明書を取得すると、登録免許税が0.7%から0.35%に軽減されます(株式会社15万円→7.5万円、合同会社6万円→3万円。札幌市内での設立に限る。証明書の有効期限は2027年3月31日)。
- さっぽろ新規創業促進補助金:募集期間は2026年4月1日〜2027年3月31日で、株式会社75,000円・合同会社30,000円。設立から90日以内か2027年3月31日の早い日までに申請します(要件は札幌市の案内で確認)。
- 均等割:資本金等1,000万円以下・従業者50人以下の法人は、北海道2万円+札幌市5万円=7万円が毎年かかり、赤字でも納めます。
設立後のコストとしては、毎年の決算・法人税申告に加え、2026年4月1日以後に開始する事業年度からは防衛特別法人税の申告も必要です(税額がゼロでも申告が必要)。経理はほぼ電子データで完結するため、クラウド会計を使えば月々の作業時間を抑えられる場合があります。
税・社会保険込みの試算のたたき台は自分でも作れますが、役員報酬・社会保険・消費税を通した最終設計と実行は専門家の領域です。当事務所は税務顧問にとどまらず、法人化の試算から設立後の経理体制づくりまで伴走しています。
法人化を見送る判断が合理的になるケース
試算の結果「いまは見送る」も立派な結論です。次のような場合は、個人のまま続けたほうが手取りが多くなることがあります。
- 課税所得が600万円前後で、社会保険料の増加が税の減少を上回る
- エージェント経由の案件が中心で、法人化しても単価や取引先が変わらない
- 令和9年分・令和10年分の3割特例を個人で使える
- 稼働の見通しが不安定で、役員報酬を固定しにくい
具体例:エージェント経由で複数案件を持つ、課税所得800万円台のエンジニアの場合
例えば、エージェント経由で複数の案件を受け、課税所得が800万円台のエンジニアが税・社会保険込みの手取りを比べると、法人化による税の減少と社会保険料の増加が近い水準になることがあります。
この場合、当面は個人のまま消費税の特例を使い切り、法人を条件とする直請け案件が決まった時点で法人化する、という順番も合理的な選択肢です。数字をもとに見送りを決めておけば、次に検討する目安もはっきりします。
見送る場合も、次に見直す目安(課税所得の水準や直請け案件の有無)を決めておくと、法人化のタイミングを逃しません。
よくある質問
売上がいくらになったら法人化すべきですか?
売上ではなく課税所得で判断します。目安は800万円前後ですが、社会保険や家族構成で最適点が動くため、税と社会保険料を合わせた総額試算が前提です。
稼働が不安定でも役員報酬は固定ですか?
原則として期中に変更できないため、毎月同額です。低めに設定して利益は法人に残し、翌期の改定で調整するのが基本形です。
自宅の家賃は法人の経費にできますか?
役員社宅として正しく設計すれば、一部を法人の負担にできる場合があります。賃貸か持ち家かで扱いが変わるため個別の設計が必要で、「何でも経費」にはなりません。
法人化した年は、個人と法人の両方で申告が必要ですか?
必要です。個人は1月1日から事業をやめた日までの事業所得と、法人から受け取った役員報酬などをあわせて確定申告します。法人は事業年度ごとに決算をして申告します。
相談はどう進めればよいですか?
直近2年の確定申告書と、契約形態・単価が分かる資料をご用意のうえ、ページ下部の無料相談フォームから「法人化の相談」とご連絡ください。状況を伺ったうえで、対応範囲と進め方をご案内します。
まとめ
フリーランスエンジニアの法人化は、課税所得800万円前後・契約形態・社会保険を含む手取り総額の3つで判断します。エージェント経由のままなら取引面のメリットは限られ、直請けを狙うときに効きます。社会保険料は役員報酬に連動し、2026年10月1日以後に設立する法人は消費税の特例を使えないため、年単位で設計しましょう。試算の結果「いまは見送る」も立派な結論です。
札幌の公認会計士・税理士事務所
フリーランスエンジニアの法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)