
原稿料は、請求した額の約9割しか振り込まれないのがライターの日常です。ライターの税理士選びは、源泉徴収税の精算、インボイス登録と2割・3割特例の選択、取材費の線引きや事業所得・雑所得の区分を扱えるかで決まります。源泉の取り戻し方から顧問料の決まり方まで順に確認します。
この記事の結論
ライターの税理士は、「源泉の精算」「インボイスの特例選択」「経費と所得区分の整理」を扱えるかで選びます。源泉と消費税の設計で手取りが変わる職種なので、顧問料は還付や納税予測、作業時間の削減まで含めて判断します。
- 原稿料の源泉は10.21%(同じ相手からの1回の支払いが100万円を超える部分は20.42%)。所得税の前払いとして確定申告で精算する
- 支払調書に頼らず、請求書と入金の差額で源泉税を帳簿で管理する
- 2割特例は個人は令和8年分まで。令和9・10年分は3割特例と簡易課税(第5種)を毎年比べる
- 取材費は記事との対応の記録が守り。副業は事業所得か雑所得かの整理から始める
- 当事務所は継続的な顧問契約で支援しており、確定申告だけのスポット依頼は受けていない
ライターの税金は何が特殊か
ライターの税務には、源泉徴収・インボイス・経費の線引き・所得区分・収入の波という5つの論点があります。何が起きるかと、打ち手の例を整理すると次のとおりです。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 源泉徴収 | 原稿料は10.21%(100万円超の部分は20.42%)引かれて入金される | 総額での売上計上、帳簿での源泉の管理 |
| インボイス | 発注元の出版社・編集プロダクションから登録を求められる | 特例の選択、登録の損得の試算 |
| 経費の線引き | 取材費・書籍・資料費が私的な支出と混ざる | 記事との対応の記録、按分の基準の文書化 |
| 所得区分 | 副業ライターは事業所得か雑所得かで扱いが変わる | 帳簿の整備、継続性の整理 |
| 収入の波 | 連載の終了や単発の仕事で、月の収入が大きく変動する | 納税予測、予定納税の管理、平均課税の検討 |
このうち毎月の手取りに直結するのが源泉徴収、年単位の負担を左右するのがインボイスです。源泉徴収は所得税の前払い、インボイスは消費税の仕組みで、まったくの別物です。混同すると請求書も帳簿も崩れやすくなるため、分けて整理するところから始めます。
原稿料の源泉徴収:計算と取り戻し方
原稿料の源泉徴収は、支払いごとに原則10.21%です。原稿料5万円なら源泉税5,105円が引かれ、入金は44,895円になります。同じ相手からの1回の支払いが100万円を超えると、超える部分は20.42%です。消費税を上乗せして請求し、原稿料と消費税を区分して記載していれば、源泉税は税抜の原稿料で計算できます。
計算例:書籍1冊分の報酬120万円が一括で支払われる場合
例えば、消費税を上乗せしない報酬120万円が一度に支払われる場合の源泉徴収税額です。
- 100万円までの部分:100万円×10.21%=102,100円
- 100万円を超える部分:20万円×20.42%=40,840円
- 源泉徴収税額の合計:102,100円+40,840円=142,940円
- 入金額:1,200,000円−142,940円=1,057,060円
ここで大事なのは、源泉税は「取られて終わり」の税金ではなく、所得税の前払いだということです。帳簿には原稿料の総額を売上として計上し、年間に引かれた源泉税の合計と、確定申告で計算した年税額との差額を精算します。
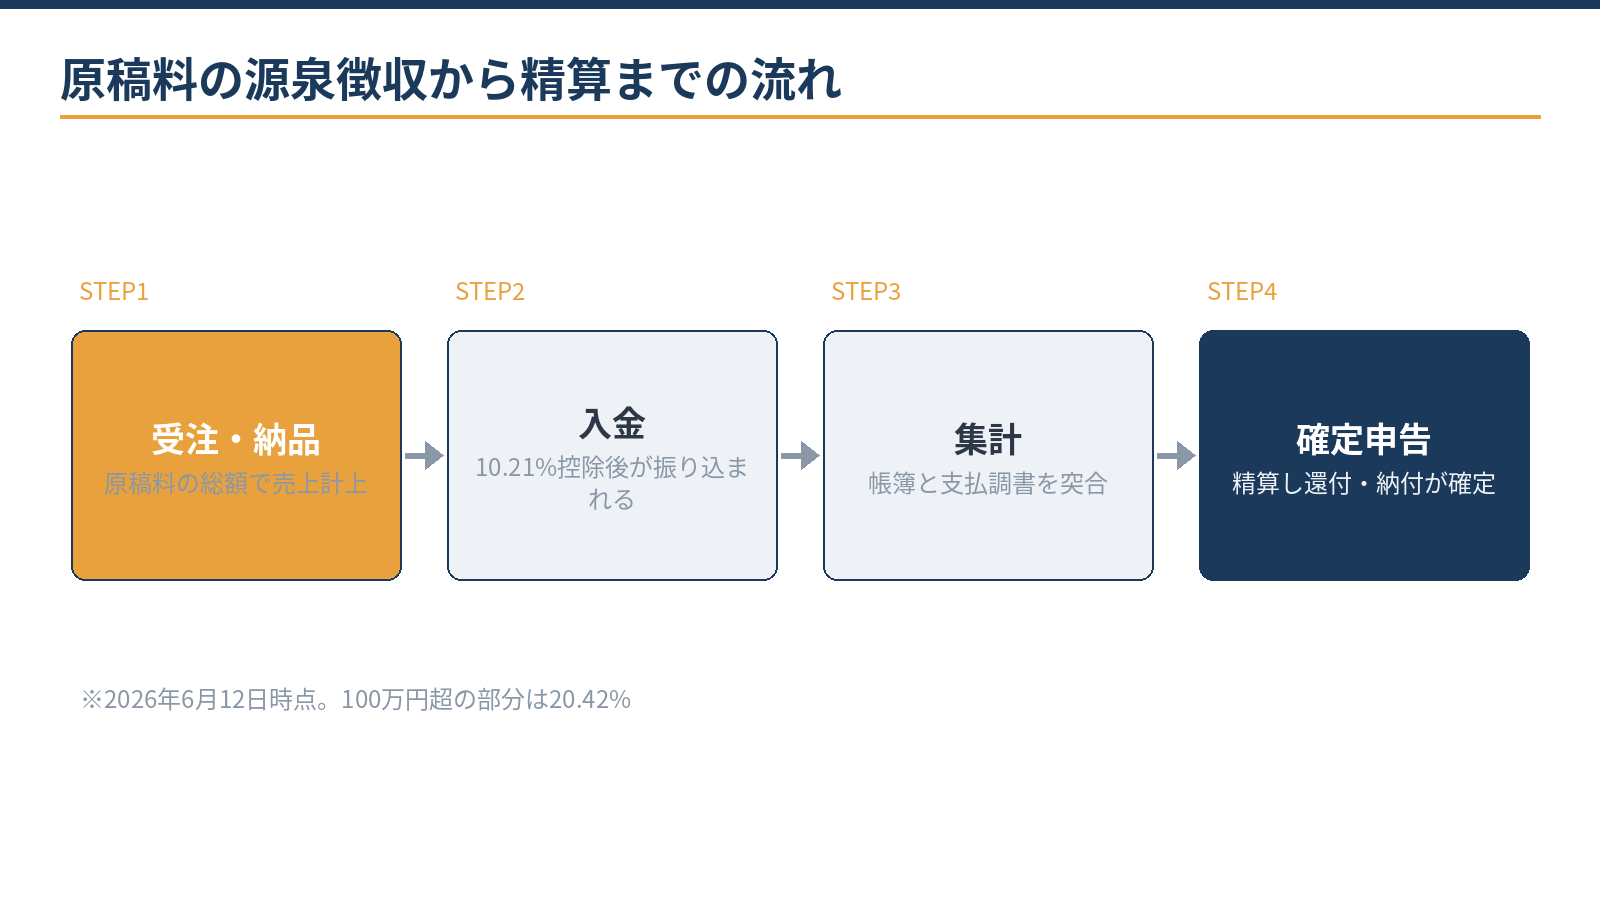
経費や控除を正しく積み上げた結果、源泉のほうが多ければ差額は還付されます。支払調書は税務署への提出書類で、受け取る側への交付は義務ではないため、手元に届くとは限りません。請求書と入金額の差から源泉額を自分の帳簿で把握しておくことが、精算の土台になります。
複数の取引先から毎月支払いを受ける方は、請求書に源泉徴収税額の欄を設けておくと、入金のチェックと年間の集計が一度に済みやすくなります。報酬の種類ごとの扱いは次のとおりです。
| 報酬の種類 | 源泉徴収 | 売上に計上する時期の考え方 |
|---|---|---|
| 原稿料(雑誌・書籍・ウェブ記事) | 法人などからの支払いは対象 | 原稿を納品した時 |
| 印税(著作権の使用料) | 法人などからの支払いは対象 | 契約にもとづく計算期間の販売実績で、金額が確定した時 |
| 翻訳料・写真の撮影料 | 法人などからの支払いは対象 | 成果物を納品した時 |
| 講演料・講師料 | 法人などからの支払いは対象 | 講演を行った時 |
| 給与を支払っていない個人などからの報酬 | 対象外 | 原稿を納品した時 |
インボイス:出版社対応と3割特例の数字
法人の発注元と取引するライターには、インボイス登録の確認が来るのが実情です。登録すると消費税の申告が必要になりますが、負担を軽くする特例があります。
| 計算方法 | 対象・期間 | 納付税額の目安 |
|---|---|---|
| 2割特例 | 登録により課税事業者になった事業者。個人は令和8年分まで | 売上の消費税額×20% |
| 3割特例 | 個人事業者のみ。令和9年分・令和10年分(登録しなければ免税事業者になる人。届出は不要) | 売上の消費税額×30% |
| 簡易課税(第5種・サービス業) | 基準期間の課税売上高5,000万円以下で、届出をした事業者 | 売上の消費税額×(1−みなし仕入率50%) |
| 本則課税 | 上記以外 | 売上の消費税額−経費などにかかった消費税額 |
計算例:税抜売上600万円のライターの納付税額
例えば、税抜売上が600万円の場合、売上にかかる消費税は600万円×10%=60万円です(地方消費税を含めた概算)。
- 2割特例(令和8年分まで):60万円×20%=12万円
- 3割特例(令和9・10年分):60万円×30%=18万円
- 簡易課税(第5種):60万円×50%=30万円
経費の少ないライターは、特例が有利になりやすい構造です。
2割特例の終了後の選び方は、インボイス2割特例終了後の3割特例の解説で詳しく整理しています。基準期間(前々年)の課税売上高が1,000万円を超えた年は、2割特例も3割特例も使えません。
無料ツール簡易課税・本則課税・2割特例を比べる売上と仕入れの金額から、計算方法ごとの消費税の納税額を比較できます。計算する
登録せず免税のままでいる選択肢もありますが、発注元が免税事業者への支払いから控除できる割合は段階的に縮小します。2026年9月30日までは80%でしたが、2026年10月1日〜2028年9月30日は70%、2028年10月1日〜2030年9月30日は50%、2030年10月1日〜2031年9月30日は30%となり、その後は控除できなくなります。条件交渉の前提が変わっていく点に注意が必要です。
無料ツール発注元が控除できる経過措置の額を計算する免税事業者への支払額から、期間ごとの控除割合で控除できる消費税額を確認できます。計算する
特例の選択と登録の損益分岐を毎年比較してくれる税理士かどうかが、ここでの見極めです。登録した場合の請求書の書式変更(登録番号の記載など)も、最初の1枚を整えれば以後は流用できます。
登録するか、3割特例と簡易課税のどちらを使うかは、取引先の構成と売上で変わります。初回無料で試算できます。
無料で相談する経費と所得区分:取材費はどこまで認められるか
経費の判断軸は「記事との対応が示せるか」です。取材のための交通費・宿泊費、レビュー記事の対象書籍、資料として購入した雑誌・データベース利用料は、成果物との対応が記録できていれば経費の余地があります。私的な読書や旅行と混ざるものは按分し、基準をメモに残します。
| 費目 | 経費にできる条件 | 記録のコツ |
|---|---|---|
| 取材の交通費・宿泊費 | 取材・打ち合わせのための移動と説明できる | 記事名・取材先・日付をメモする |
| 書籍・雑誌・データベース | 執筆や調査に使う | 書評・引用・テーマなど、対応する記事を記録する |
| サブスクリプション | 事業専用なら全額、私用と兼用なら按分 | 按分の基準を書き残す |
| 自宅の家賃・通信費 | 仕事に使っている部分 | 面積や使用時間などの按分基準を決める |
| パソコン・カメラ | 取得価額に応じて一括で経費にするか減価償却 | 青色申告なら、2026年4月1日以後に取得した40万円未満のものを年300万円まで一括で経費にできる(2029年3月31日までの取得) |
| 打ち合わせの飲食 | 編集者や取材先との打ち合わせ | 相手と目的を記録する |
もう一つの論点が所得区分です。副業ライターの収入は、帳簿の整備状況や継続性などから、事業所得か雑所得かが判断されます。記帳して帳簿を保存していれば原則として事業所得と扱われる一方、収入がわずかで本業と比べて小さい場合などは雑所得とされることがあります。
事業所得の場合
- 青色申告特別控除が使える(令和8年分は最大65万円、令和9年分以後は要件を満たすと75万円)
- 赤字を給与などのほかの所得と損益通算できる
- 青色申告なら、少額の資産を一括で経費にする特例も使える
雑所得の場合
- 青色申告特別控除は使えない
- 赤字をほかの所得と損益通算できない
- 必要経費は差し引ける
事業所得なら青色申告特別控除や損益通算の道が開けるため、帳簿づけを先に整えることが節税の入口になり得ます。控除額の改正は青色申告特別控除が75万円になる改正で解説しています。
収入の波にどう備える?予定納税と平均課税
連載の終了や書籍の刊行で、収入が年ごとに大きく変わるのもライターの特徴です。前年の所得が多いと、所得税の予定納税(前年の基準額が15万円以上の場合。令和8年分は第1期が2026年7月31日、第2期が11月30日)が求められ、収入が減った年に納税が重なることがあります。
原稿料や印税(著作権の使用料)は、所得税法上の「変動所得」に当たります。一定の要件を満たす年は、確定申告で「平均課税」を選ぶと、累進税率による負担の急増を抑えられる場合があります。書籍の刊行などで収入が大きく増えた年は、申告の前に適用できるかを確認しましょう。
- 7月と11月:予定納税の通知が来ている場合は、納付の資金を準備する
- 秋まで:取引先別の源泉の一覧と、経費の整理を済ませる
- 年末:特例と簡易課税の比較をして、翌年の計算方法を決める
- 2月16日〜3月15日:所得税の確定申告(令和8年分は2027年2月16日〜3月15日)
- 3月31日:インボイス登録をしている個人の消費税の申告・納付の期限
年間の納税の流れは、個人事業主の年間スケジュールでも確認できます。
税理士の見極め方と顧問料の決まり方
顧問料は、原稿の本数が多い人は記帳量で、インボイス登録者は消費税の申告の有無で変わります。金額だけでなく、何が含まれるかをそろえて比べることが大切です。
| 顧問料を左右する要素 | 見積りで確認すること |
|---|---|
| 記帳量 | 原稿の本数、取引先の数、経費の件数 |
| 記帳の分担 | 自分でクラウド会計に入力するか、記帳を任せるか |
| 消費税 | インボイス登録の有無と、計算方法の比較を含むか |
| 所得区分・収入の種類 | 給与との合算、印税・講演料など収入の種類の多さ |
| 相談の頻度 | 年数回のチェックか、毎月の確認か |
見極めには、次の質問が有効です。
| 質問 | 見るポイント |
|---|---|
| 1. ライター・出版関係の顧客はいますか | 職種の経験の有無 |
| 2. 源泉税の把握はどうやりますか | 「帳簿で管理し、支払調書は補助」と語れるか |
| 3. 2割特例から3割特例への切り替えはどう設計しますか | 令和9年分以降を見据えているか |
| 4. 取材費の線引きはどう考えますか | 成果物との対応の記録まで指導できるか |
| 5. 収入が増減する年の納税予測はできますか | 予定納税・平均課税・資金繰りへの配慮 |
| 6. 連絡はチャットで完結しますか | オンライン対応のスピード感 |
役割分担としては、執筆・納品・請求と日々の記帳は自分で回せます。源泉の精算、特例の選択、所得区分の判断、納税予測は、専門家に確認する価値のある領域です。
例えば年商600万円・取引先8社・インボイス登録済みのライターなら、年数回の記帳のチェックと特例の比較から確定申告までを、継続して見てもらう形が出発点になります。連載が増えて記帳量が膨らんだり、書籍や講演など収入の種類が広がったりした段階で、毎月の関与に切り替えるのが自然な流れです。
当事務所のご支援の形
当事務所は、源泉の精算からインボイスの特例選択、確定申告までを継続して支援する顧問契約でお手伝いしています(オンライン完結も可能です)。確定申告だけのスポットのご依頼はお受けしていません。料金は料金・契約の流れで公開しています。
源泉とインボイスの整理はどう進める?ご相談からの流れ
源泉とインボイスの整理から任せたい場合は、次の順番で進めます。申告の時期に慌てないよう、秋までに着手するのが理想です。
- 状況を伺う主な取引先の種類、年商の目安、インボイス登録の有無、現在の記帳の方法をお知らせいただき、面談のうえ対応範囲と料金をご提示します。
- 取引先別の源泉の一覧を作る請求書と入金の記録から、取引先ごとの源泉徴収税額を集計します。
- 経費を整理する取材費・資料費・按分する費用の基準を決め、記事との対応を確認します。
- 消費税の計算方法を比べる2割特例・3割特例・簡易課税・本則課税の納税額を比べ、届出が必要なものは期限を確認します。
- 納税を見通して申告する還付か追加納付かと、翌年の予定納税を見通したうえで確定申告を行います。
よくある質問
源泉徴収されない原稿料があります。大丈夫でしょうか?
源泉徴収の義務は支払う側にあり、給与を支払っていない個人などは源泉徴収をしません。受け手は総額で記帳して正しく申告すれば、自分の側の処理は適正にできます。手取りと精算額が変わるため、請求時に源泉の有無を確認しておくと管理が楽になります。
印税と原稿料で、税務上の違いはありますか?
どちらも源泉徴収の対象になる報酬ですが、原稿料は納品ベース、印税は販売実績に連動するため、計上時期と収入の波の管理が変わります。両方ある方は、収入の種類ごとに分けて記帳してください。
経費が少なくても、税理士に頼む意味はありますか?
源泉の精算(還付)、特例の選択、納税予測という三つの価値があります。経費の多い少ないより、源泉と消費税の設計で手取りが変わる職種なので、費用は還付額と作業時間の削減で判断するのが実際的です。
会社員の副業ライターでも、確定申告は必要ですか?
給与所得者で副業の所得が一定額以下なら、所得税の確定申告が不要な場合があります。ただし、原稿料から源泉徴収された税金を取り戻すには申告が必要で、所得税の申告をしない場合も住民税の申告は別に必要です。
まとめ
ライターの税務は、原稿料の源泉を帳簿で管理して確定申告で精算すること、2割特例の終了後に3割特例と簡易課税を毎年比べること、取材費の記録と所得区分の整理が柱です。収入の波には予定納税と平均課税で備え、これらを継続して相談できる税理士を、業務範囲とセットの顧問料で選びましょう。
札幌の公認会計士・税理士事務所
ライターの源泉・インボイスのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁「タックスアンサー(よくある税の質問)」
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 タックスアンサー No.6505 簡易課税制度
- 国税庁「インボイス制度(令和8年度改正)特集」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)