
カメラマンの税理士選びは、撮影報酬の源泉徴収の精算、機材の減価償却と売却の処理、ロケ経費の線引きを実務で扱えるかが目安です。機材は1点ごとの金額で10万円・20万円・40万円のラインがあり、機材台帳が申告と買い替え判断の土台になります。顧問料は取引の構成や記帳の範囲で決まります。
この記事の結論
カメラマンの税理士選びは「撮影報酬の源泉・機材の減価償却・ロケ経費」の3点を実務で扱えるかで判断し、機材投資の計画まで相談できる継続的な顧問契約で設計するのが基本です。
- 雑誌・広告などに掲載する写真の報酬は原則10.21%の源泉徴収。総額で記帳し、確定申告で精算・還付を受ける
- 機材は1点ごとに判定し、10万円未満は経費、20万円未満は一括償却も選択可、青色申告なら40万円未満(2026年4月1日以後の取得)は少額特例で一括経費
- 機材を売却・下取りしたときの損益は、原則として事業所得ではなく譲渡所得になる
- ロケ経費は「この移動からこの写真が生まれた」と示せる記録で守る
- 広告や式場経由の仕事が中心ならインボイスの登録が前提、個人客が中心なら登録しない選択肢もある
カメラマンの税金は何が特殊か?押さえたい5つの論点
レンズ1本で数十万円になることもあり、カメラマンはクリエイター業の中でも特に機材投資が重い仕事です。しかも撮影報酬は源泉徴収の対象になることが多く、ロケや出張の経費整理にも独特の癖があります。
| 論点 | 何が起きるか | 打ち手の例 |
|---|---|---|
| 撮影報酬の源泉 | 雑誌・広告などの写真の報酬は源泉徴収の対象。入金は約9割になる | 総額での売上計上、取引先別の源泉管理 |
| 機材投資 | ボディ・レンズ・照明で累計数百万円規模になる | 機材台帳の整備、特例と償却の使い分け |
| ロケ経費 | 交通・宿泊・ロケハン費の業務性が問われる | 行程と納品物の対応記録 |
| 計上時期 | 撮影日・納品日・検収日のどれで売上か曖昧 | 契約に沿ったルールの固定 |
| 機材の入替え | 下取り・売却時の帳簿処理が漏れる | 台帳での簿価管理、譲渡所得の計算 |
同じクリエイターでも、エンジニアとは源泉の扱いが、動画クリエイターとは収益構造が違います。カメラマンは「源泉される側」かつ「機材が資産になる」職種で、この2つを軸に経理を組み立てます。
撮影報酬の源泉徴収:入金9割を前提に組む
法人や給与を支払っている事業者が、雑誌のグラビアや広告写真など印刷物に掲載する写真の報酬を支払うときは、原則10.21%を差し引いて納付します。撮影料15万円なら源泉徴収税額15,315円が引かれ、入金は134,685円です。Web掲載用の撮影など、源泉徴収の要否を取引先と確認しておきたい取引もあるため、請求の前にすり合わせておくと入金額のずれを防げます。
同じ相手からの1回の支払が100万円を超えると、超える部分は20.42%です。撮影パッケージや年間契約の一括精算では起こり得る水準です。帳簿には総額15万円を売上計上し、引かれた税は所得税の前払いとして管理します。
計算例:1回の支払が100万円を超える場合
例えば、年間契約の撮影料1,200,000円(請求書で消費税を区分した税抜の金額)を一括で受け取る場合です。
- 100万円までの部分:1,000,000円×10.21%=102,100円
- 100万円を超える部分:1,200,000円-1,000,000円=200,000円、200,000円×20.42%=40,840円
- 源泉徴収税額の合計:102,100円+40,840円=142,940円
消費税額を区分して請求していれば、源泉徴収は税抜の金額を基準に計算できます。
年間の源泉徴収税額の合計が年税額を上回れば、確定申告で還付されます。一方、個人客のブライダルや家族写真は源泉徴収されず、全額が入金されるため、取引先によって入金率が変わります。
支払調書を待たずに、請求書ごとに記録する
支払調書は、受け取る側への交付が義務ではないため、届かないこともあります。請求書ごとに源泉の有無と金額を記録して月次で集計しておけば、調書を待たずに申告の準備を進められます。収入の種類(広告・出版・個人客)ごとに台帳を分けておくと、源泉の集計と消費税の判定が同時に片付きます。
機材の経費化:台帳が節税の土台になる
機材の経費化は、1点ごとの取得価額でルートが分かれます。ボディとレンズのように、通常それぞれ単独で取引されるものは、1点ごとに金額を判定するのが原則です。80万円のボディとレンズを同時に買っても、それぞれの価格で処理を決めます。
| 取得価額(1点ごと) | 処理 | ポイント |
|---|---|---|
| 10万円未満 | 消耗品費として購入年に全額経費 | 白色申告でも使える |
| 20万円未満 | 一括償却資産として3年で均等に経費化も選べる | 償却資産税の申告対象外 |
| 40万円未満 | 青色申告なら少額減価償却資産の特例で全額経費(年300万円まで) | 2026年4月1日以後の取得が対象。2026年3月31日までの取得は30万円未満。償却資産税の申告対象 |
| 上記以外 | 耐用年数に応じて減価償却 | カメラの耐用年数は5年 |
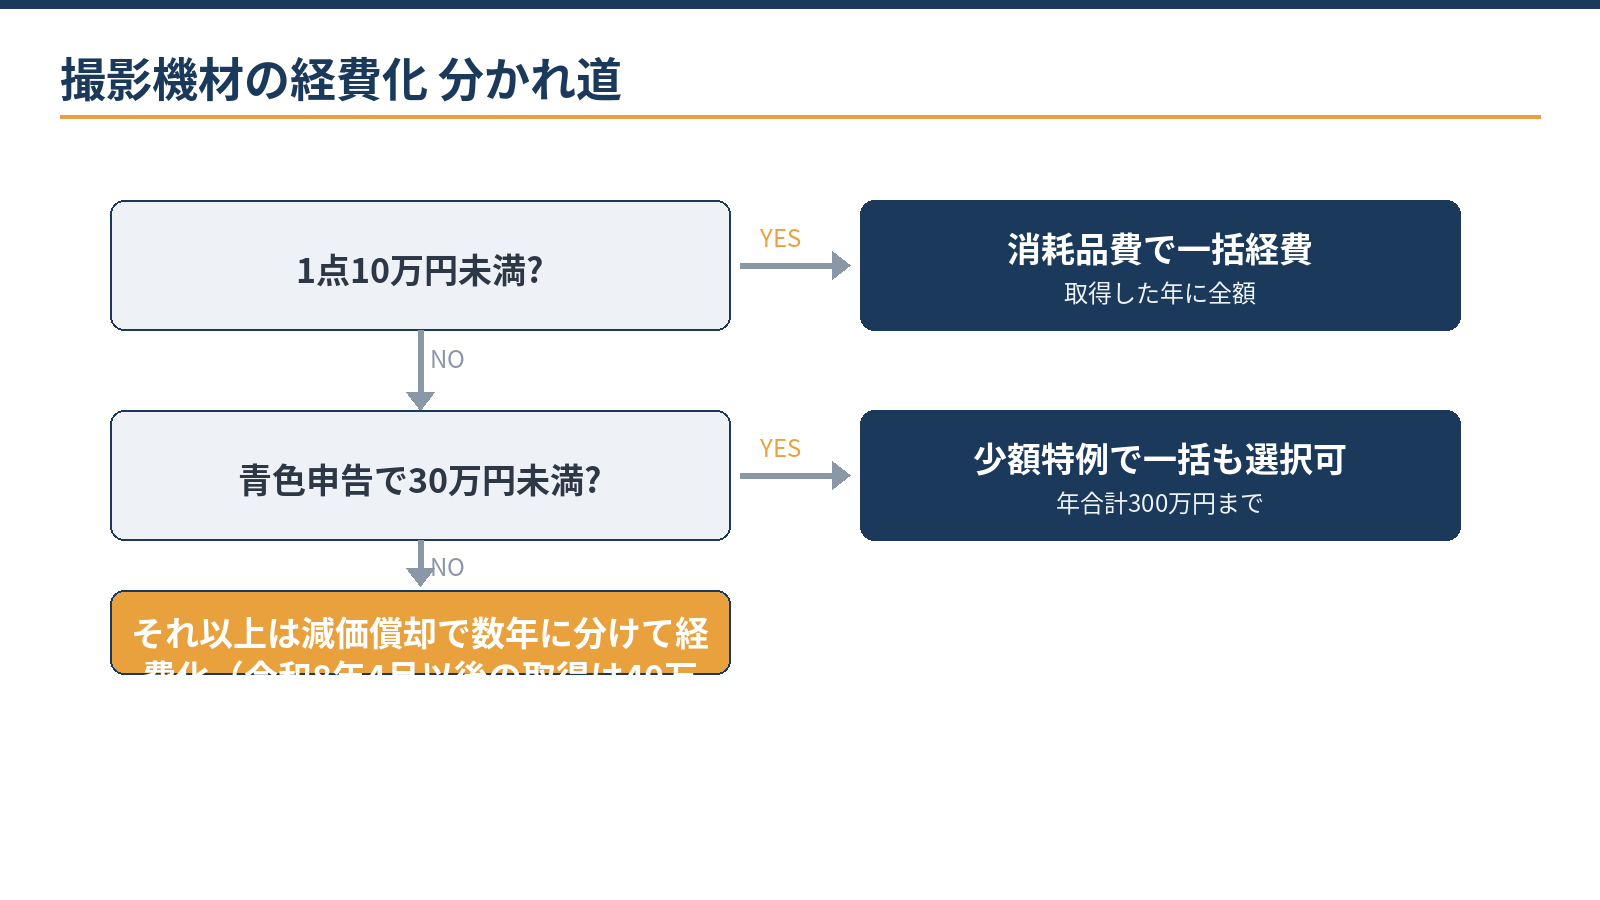
図の「30万円未満」は2026年3月31日までに取得した機材の基準で、2026年4月1日以後の取得は40万円未満まで少額特例の対象です。28万円のレンズのように30万円未満のものは、取得の時期を問わず一括で経費にする選択ができます。改正の詳しい内容は「少額減価償却資産の特例が40万円未満に広がった点と使い方」で確認できます。
具体例:機材ごとの処理(青色申告の場合)
例えば、2026年4月1日以後に次の機材を購入した場合です(いずれも1点の価格)。
- ストロボ 80,000円:10万円未満なので、消耗品費として購入年に経費
- 照明機材 180,000円:少額特例で全額を経費にするか、一括償却資産として3年で均等(180,000円÷3=60,000円ずつ)に経費にするかを選べる
- レンズ 380,000円:40万円未満なので、少額特例で全額を購入年の経費にできる
- ボディ 500,000円:減価償却(耐用年数5年・定額法の償却率0.200)。7月に使い始めた場合、500,000円×0.200=100,000円を月割りにして、初年分は100,000円×6/12=50,000円
ツール機材の処理方法を3択で比較する即時の経費化・一括償却・少額減価償却資産の特例のうち、どれが有利かを金額から比較できます。計算する
中古機材は、残りの使用可能期間に応じて耐用年数を短く見積もれる場合があり、早めの経費化につながることもあります。減価償却の基本は「減価償却の基本と実務で計算の流れを確認する」にまとめています。
売却・下取りは「譲渡所得」になる点に注意
見落とされがちなのが、機材の売却・下取りです。個人事業者が事業用の機材を売ったときの損益は、原則として事業所得ではなく譲渡所得として扱われます(取得価額が少額のものなどは事業所得になる場合もあります)。帳簿では売った機材を台帳から外し、売却代金と帳簿価額との差額は事業主勘定で処理して、譲渡所得として申告します。台帳がないと、この帳簿価額が計算できません。
消費税の課税事業者なら、機材の売却代金や下取り価格は課税売上になり、簡易課税では第4種に区分されます。新しい機材の購入代金と下取り価格は相殺せず、両方を記録します。
取得日・金額・償却状況を1枚にまとめた機材台帳は、申告・買い替え判断・保険手配まで使い回せる、カメラマンの基本装備です。機材保険や賠償責任保険の保険料も、事業用なら経費にできます。台帳と保険対象のリストをそろえておけば、事故のときの手続きも速くなります。
札幌市内で活動する場合は、機材の償却資産申告も
事業用の撮影機材は、固定資産税(償却資産)の申告対象です。札幌市では毎年1月31日(休日の場合は翌開庁日)までに、1月1日時点で持っている機材を申告します。10万円未満で経費にしたものや一括償却資産は対象外ですが、少額減価償却資産の特例で経費にした機材は申告の対象です。
課税標準額の合計が免税点未満なら固定資産税はかかりません。免税点は令和8年度分が150万円で、令和9年度分(2027年1月1日時点の資産)から180万円に引き上げられます。免税点未満の場合の申告の要否も含め、札幌市の案内で確認しておきます。
ロケ経費:「行った記録」より「撮った記録」
ロケ・出張の経費で問われるのは業務性です。守りになるのは、行程表、撮影データのタイムスタンプ、納品物との対応、つまり「この移動と宿泊からこの写真が生まれた」と示せる記録です。ロケハン(下見)の費用も、案件との結びつきが記録されていれば経費として説明できます。天候不良で撮影が成立しなかった場合も、業務目的が明確なら同様です。
| 経費 | 説明しやすいケース | 注意が要るケース |
|---|---|---|
| 交通費・宿泊費 | 撮影日程と納品物が対応している | 観光を兼ねた日程(業務部分を按分する) |
| ロケハン(下見) | 案件名・撮影予定地との結びつきが記録されている | 案件が決まる前の私的な旅行 |
| 撮影用の小道具・衣装 | 撮影でしか使わないもの | 普段着としても使える衣類 |
| 冬の屋外撮影の防寒用品 | 撮影現場でしか使わない装備 | 日常でも着る防寒着 |
私的旅行と兼ねたケースは、業務部分を実態に即して切り分ける按分の考え方になります。機材運搬に車を使う場合は、ガソリン代・駐車場代・保険料・車両の減価償却費も業務割合での按分の対象です。走行記録(日付・現場・距離)を残しておくと、按分割合の説明ができます。
アシスタントへの謝礼と源泉徴収
アシスタントへの謝礼は、雇用(給与)か外注(報酬)かで扱いが変わります。雇って給与を支払う場合は源泉徴収が必要になり、給与支払事務所等の開設届出書を開設の日から1か月以内に提出します。給与を支払うようになると、外注のカメラマンやデザイナーに支払う写真・デザインの報酬からも源泉徴収が必要になります。人に手伝ってもらう体制になったら、一度整理しておくと安全です。
インボイス:広告・式場経由の仕事と個人客で判断が分かれる
インボイスの登録をすべきかは、取引先が事業者か個人客かで分かれます。同じブライダル撮影でも、式場や制作会社から受ける仕事と、新郎新婦から直接受ける仕事では事情が違います。
| 主な仕事 | 発注者 | 登録の考え方 |
|---|---|---|
| 広告・雑誌・EC商品の撮影 | 企業・広告代理店・出版社 | 相手は控除のためにインボイスを求める。登録が前提 |
| 結婚式の撮影(式場・制作会社からの依頼) | 式場・制作会社 | 式場などが控除を受けるためにインボイスを求める |
| 結婚式・家族写真の撮影(本人から直接の依頼) | 個人客 | 個人客は控除をしないため、インボイスは求められない |
| 上記の組合せ | 事業者と個人客 | 事業者向けの売上の割合と、登録後の納税額を試算して判断する |
撮影の仕事は、簡易課税ではサービス業として第5種(みなし仕入率50%)です。登録した個人は、令和8年分までは2割特例、令和9・10年分は3割特例を使えます。ただし、機材の購入が多い年は原則課税の方が有利になることがあります。簡易課税を選ぶと2年間は原則課税に戻れないため、大きな投資の予定がある年は計算方法の選択とあわせて検討します。
計算例:機材を大きく更新した年の比較
例えば、課税売上高(税抜)800万円の個人のカメラマンが、令和9年分に機材の購入を含めて課税仕入れ(税抜)600万円があった場合です。売上の消費税額は8,000,000円×10%=800,000円、仕入れの消費税額は6,000,000円×10%=600,000円です。
- 3割特例:800,000円×30%=240,000円
- 簡易課税(第5種):800,000円×50%=400,000円
- 原則課税:800,000円-600,000円=200,000円
この例では、投資の多い年は原則課税が最も少なくなります。2割特例や3割特例は申告のときに選ぶ制度のため、年ごとに比べて選べます。
ツール簡易課税・原則課税・2割特例を比較する売上と仕入れの金額から、計算方法ごとの消費税の納付額の違いを試算できます。計算する
機材の購入時期や登録の判断で、所得税と消費税の負担は変わります。更新前の試算を初回無料でお手伝いします。
無料で相談する税理士に頼む形と顧問料が決まる要素、見極めの質問
個人のカメラマンは、確定申告を軸に年数回のチェックを組み合わせる形が基本で、機材投資の多い年は購入前の試算を相談に組み込むと効果的です。顧問料は、主に次の要素で決まります。金額は事務所や依頼の範囲で異なるため、見積りでは「何が含まれるか」を確認しましょう。
- 年間の請求件数と、源泉徴収のある取引先の数
- 機材の点数と購入・売却の頻度(機材台帳の管理を含むか)
- 記帳を自分で行うか、記帳まで任せるか
- 消費税の申告の有無と計算方法
- アシスタントの雇用や外注の有無
具体例:翌年にボディ更新を控えるカメラマン
例えば、広告と個人向け撮影が半々で年商800万円、翌年にボディの更新を控えるカメラマンなら、確定申告と年数回のチェックに、更新前の試算を組み込む形が出発点になります。
更新前に特例と償却の使い分け、下取りの処理、所得税と消費税への影響を試算しておくと、買ってから選択肢が消えていたという事態を避けやすくなります。
当事務所は、継続的な顧問契約の中で機材投資前の試算から確定申告まで一貫して支援する形をとっており、確定申告や相談だけのスポットでのご依頼はお受けしていません。面談では、次の質問への答え方で、カメラマンの実務への理解を確かめられます。
| 質問 | 見るポイント |
|---|---|
| カメラマン・制作業の顧客はいますか | 職種特有の論点への理解 |
| 機材台帳と償却の設計はどうやりますか | 特例・償却・売却(譲渡所得)の処理まで一続きで語れるか |
| 源泉された税金の精算はどう管理しますか | 取引先別の源泉管理を仕組みで語れるか |
| ロケ経費の線引きはどう考えますか | 記録の付け方まで指導できるか |
| インボイスはどう判断すべきですか | 取引先の構成(事業者か個人客か)から答えるか |
| 連絡はチャットで完結しますか | オンライン対応のスピード感 |
役割分担としては、撮影・納品・機材選びと日々の記帳はご自身の仕事です。償却方法の選択、売却損益の処理、源泉の精算、インボイスの判断は、専門家に確認する価値のある領域です。
当事務所の進め方
当事務所では、機材台帳の整理や償却スケジュールの下準備にAI(Claude)を活用し、少額特例の適用、売却・下取りの処理、インボイスの判断は公認会計士・税理士が行います。投資する年の納税額を事前にお伝えし、ボディの買い替え時期を税負担込みで計画できるようにすることを重視しています。
源泉徴収の精算も帳簿をもとに管理し、やり取りはオンラインで完結できます。状況を伺ったうえで対応範囲と概算をご提示します。サービスの全体像は「会計・税務顧問のサービス内容を見る」でご確認いただけます。
よくある質問
機材を私的な撮影にも使います。全額経費にできますか?
業務と私用の両方で使う機材は、業務での使用割合に応じた按分が原則です。仕事の比重や使用実態のメモを残し、毎年同じ基準で続けることが説明の土台になります。仕事の構成が変わった年は、記録を添えて按分割合を見直してください。
年末に機材を買えば、その年の節税になりますか?
減価償却資産は、購入した日ではなく事業に使い始めた日を基準に経費にします。年末に購入しても使い始めが翌年なら、その年の経費にはなりません。10万円以上の機材を年の途中で使い始めた場合、減価償却費は月割りで計算します(少額特例などで全額を経費にする場合を除く)。
ブライダル撮影の予約金を先に受け取りました。いつの売上になりますか?
撮影前に受け取る予約金や内金は、受け取った時点では前受金として処理し、撮影や納品が済んだ時点で売上に振り替えます。年をまたぐ予約は、契約ごとに受取日と撮影日を一覧にしておくと、計上時期の誤りを防げます。
相談・依頼はどう進めればよいですか?
仕事の内訳(広告・ブライダルなど)、年商の目安、機材投資の予定、現在の記帳方法をお問い合わせフォームからお知らせください。面談のうえ、対応範囲と概算をご提示します。料金の考え方は「料金・契約の流れ」のページで事前にご確認いただけます。
まとめ
カメラマンの税理士選びは、撮影報酬の源泉徴収の精算、機材の減価償却と売却(譲渡所得)の処理、ロケ経費の線引きを実務で扱えるかが判断の軸です。機材は1点ごとに10万円・20万円・40万円のラインで処理を選び、台帳で簿価を管理します。インボイスは取引先の構成で判断し、機材投資の多い年は購入前に所得税と消費税の両面から試算しておきましょう。
札幌の公認会計士・税理士事務所
カメラマンの確定申告・機材の税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー(よくある税の質問)
- 国税庁 タックスアンサー No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
- 中小企業庁「中小企業税制(令和8年度版)」
- 札幌市「償却資産(固定資産税)」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)