
医療法人化の費用は、認可申請から設立登記までの専門家報酬が中心で、総額は依頼する工程の範囲によって大きく変わります。ただし見積額より先に確認したいのは、持分なし医療法人という後戻りしにくい制度を理解したうえで、社会保険や役員報酬、設立後の運営費まで含めて法人化が得かどうかです。
この記事の結論
医療法人化の費用は、認可申請・定款・設立登記などの専門家報酬が中心で、総額は「どの工程まで依頼するか」で決まります。見積りでは範囲と追加費用の条件を確かめ、法人化後に増える社会保険料や運営費まで含めて費用対効果を判断します。
- 新設できるのは持分なし医療法人。剰余金の配当はできず、解散時の残余財産は国・地方公共団体などに帰属する
- 費用は「設立手続きの報酬」「実費」「移行事務」「法人化後の運営費」に分けて確認する
- 法人税は中小法人の所得800万円以下の部分が15%(2027年3月31日までに開始する事業年度)。税率の差だけでなく手取りで比べる
- 認可制で申請から設立まで半年〜1年程度かかることがあり、分院・承継・引退までの長期計画で判断する
前提:いま設立できるのは「持分なし医療法人」
現在新たに設立できるのは、持分の定めのない医療法人です。出資持分という財産権が存在せず、解散時の残余財産は国や地方公共団体など、定款で定めた帰属先に渡ります。
かつての持分あり法人のイメージ、つまり「法人に貯めた純資産がいずれ自分の財産になる」という前提は通用しません。また、医療法人は剰余金の配当が禁止されています。利益は法人内に蓄積するか、役員報酬や退職金として計画的に受け取る設計になります。
この前提を理解しているかどうかで、費用対効果の見方が変わります。例えば「年100万円の節税につながる」という試算も、お金の出口まで設計して初めて意味を持ちます。
持分あり医療法人(既存のみ)
- 過去に設立された法人が経過措置で存続
- 出資者に出資持分という財産権がある
- 持分に相続税がかかる問題がある
- これから新たに選べる形ではない
持分なし医療法人(新設はこちら)
- 出資持分という財産権がない
- 解散時の残余財産は国・地方公共団体などへ
- 持分の相続税の問題が生じない
- お金は役員報酬と退職金で受け取る設計
費用の内訳:中心は専門家報酬
医療法人化の費用は、次の4つに分けると見積りを比べやすくなります。株式会社の設立と違い、費用の中心は法定費用ではなく専門家報酬です。
| 項目 | 内容 | 費用が変わる要素 |
|---|---|---|
| 専門家報酬(設立手続き) | 認可申請書類・定款・議事録の作成、行政対応、設立登記まで一式 | 依頼する工程の範囲、事業計画や財産目録の作成の要否、行政とのやり取りの回数 |
| 実費 | 証明書類の取得、登記関連の実費など | 取得する書類の種類と数 |
| 移行に伴う費用 | 契約の巻き直し、各種名義変更、リース切替えの事務 | 契約・リース・借入の数、診療所の開設許可や保険医療機関の指定などの手続きを含むか |
| 法人化後の運営費 | 法人の経理・税務申告、都道府県への事業報告など | 記帳の体制、決算・申告の範囲、役員改選などの事務を誰が担うか |
報酬が高めになりやすいのは、都道府県の認可制で申請から設立まで半年〜1年程度かかることがあり、書類の分量と行政とのやり取りが会社設立とは大きく異なるためです。全体のスケジュールは医療法人化の流れと所要日数で整理しています。
見積もりでは、認可申請・登記・移行事務・設立後の届出のどこまでが含まれるかを確認してください。範囲の確認を省くと、後から追加費用が発生する場合があります。当事務所の料金の考え方は料金・契約の流れでご案内しています。
- 認可申請・定款・設立登記のどこまでが報酬に含まれるか
- 診療所の開設許可や保険医療機関の指定など、移行の手続きが含まれるか
- 書類の作り直しや申請時期の変更など、報酬の追加が生じる条件
- 設立後の経理・税務申告と、毎年の事業報告を誰が担い、いくらかかるか
- 複数の専門家に分けて頼む場合、すべての報酬を合わせた総額
見積もりに出ない費用:移行で変わるお金
手続き報酬のほかに、法人化で構造的に変わるお金があります。見積書には載らないため、試算の段階で一覧にしておきます。
| 変わるお金 | 個人のクリニック | 医療法人化後 |
|---|---|---|
| 社会保険 | 常時使用する従業員の人数などで適用が決まる | 院長1人でも健康保険・厚生年金の強制適用。スタッフ分も含めて人件費の構造が変わる |
| 院長の報酬 | 残ったお金が生活費 | 事前に決めた役員報酬以外は自由に引き出しにくい。改定は原則として期首から3か月以内 |
| 経理・報告 | 確定申告が中心 | 法人の会計帳簿、法人税の申告、毎年の事業報告書等の届出、役員の改選 |
| 法人住民税の均等割 | かからない | 赤字でもかかる(札幌市内で資本金等1,000万円以下・従業者50人以下なら年7万円) |
個人時代は「残ったお金が生活費」でしたが、法人後は事前に決めた報酬以外を自由には引き出しにくくなります。期中の変更にも制約があるため、生活設計と法人の資金繰りを同時に決める必要があります。法人化後は作業量が増えるため、顧問料が個人時代より上がることもあります。
計算例:院長の役員報酬が月100万円の場合の厚生年金保険料
例えば、院長の役員報酬を月100万円にした場合です。厚生年金の標準報酬月額は上限の65万円になります(2027年9月から68万円、2028年9月から71万円、2029年9月から75万円へ段階的に引上げ)。
- 保険料(月額):65万円×18.3%=118,950円(法人と院長で半分ずつ負担)
- 保険料(年額):118,950円×12か月=1,427,400円
このほか、賞与や健康保険にも保険料がかかります。上限の引上げで負担が増えていく点も、長期の試算に入れておきます。
医師国保に加入している場合
医師国民健康保険組合に加入している院長やスタッフは、法人化で健康保険の適用事業所になった後も、適用除外の承認を受けて医師国保を続けられる場合があります(厚生年金には加入します)。承認の申請には期限があるため、設立のスケジュールとあわせて確認しておきます。
反対に、軽くなる可能性のある負担もあります。例えば退職金の準備を法人として設計し直す余地や、所得の分散による世帯全体の税負担の平準化です。上がるもの・下がるものを同じ表に載せて初めて、手続き報酬が見合うかどうかを判断しやすくなります。
無料ツール役員報酬の金額を試算する役員報酬の額を変えたときの、税金と手取りのバランスを比べられます。計算する
メリットとデメリット:天秤のかけ方
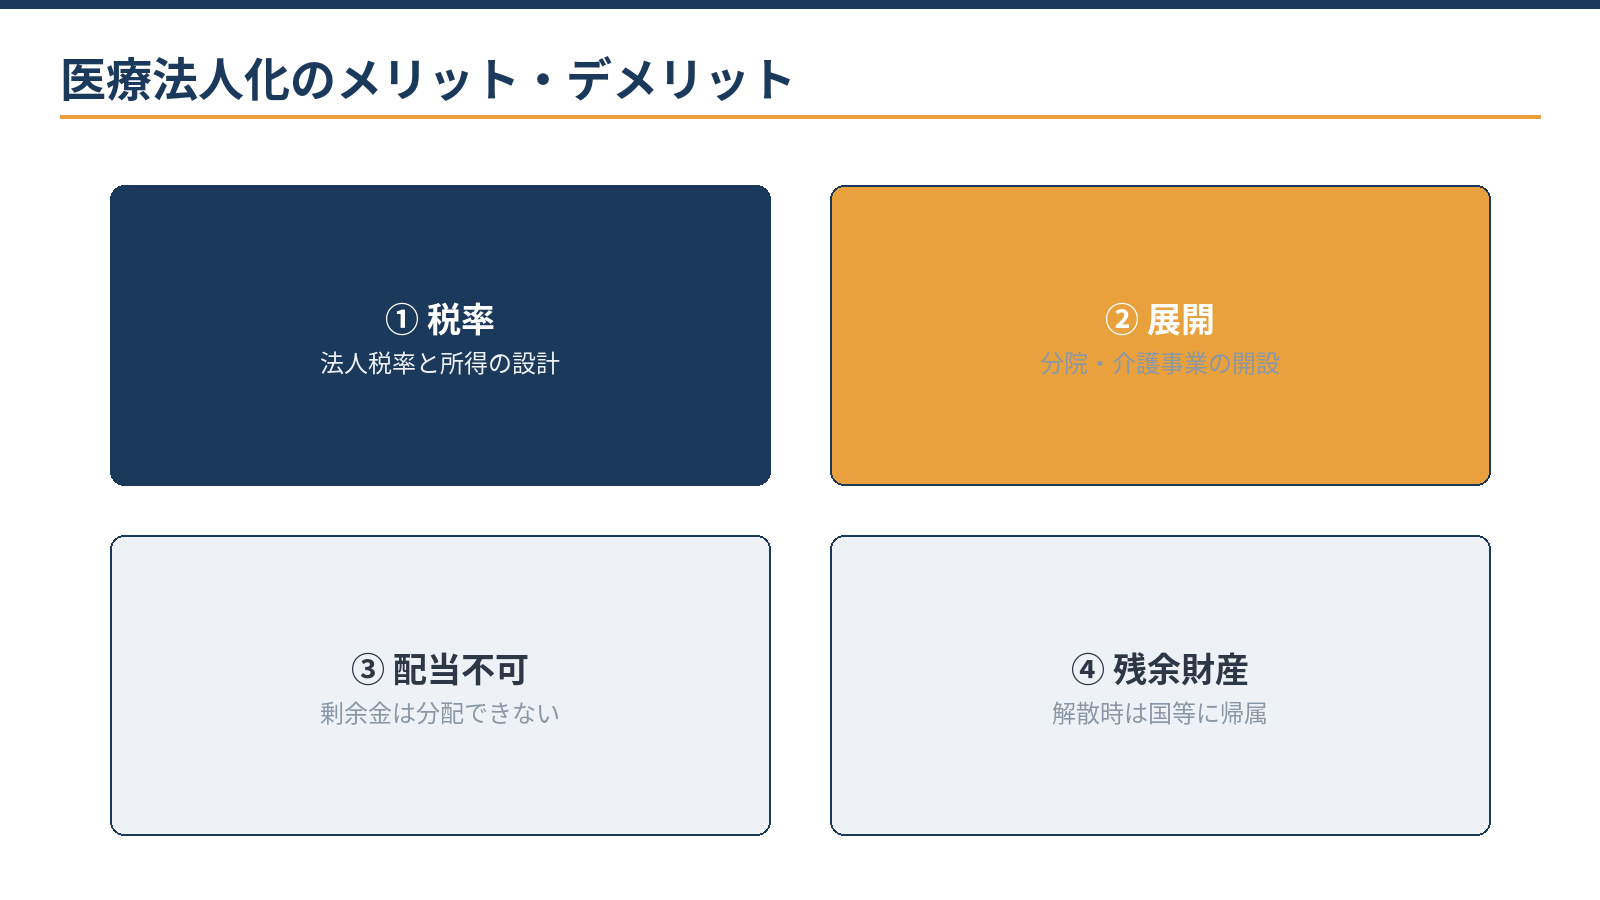
メリットの第一は税率です。個人の所得税は超過累進で、課税所得900万円なら所得税は速算で約143万円、これに住民税の所得割10%が載ります。法人なら、中小法人の軽減税率で所得800万円以下の部分は15%(令和9年3月31日までに開始する事業年度)、超える部分も本則23.2%です。
計算例:課税所得900万円の所得税(速算表)
例えば、個人の課税所得が900万円の場合です。
- 所得税:900万円×23%−636,000円=1,434,000円(別に復興特別所得税等が所得税額の2.1%)
- 住民税の所得割(課税所得が同じ額と仮定):900万円×10%=90万円
個人では所得が増えるほど上乗せ部分の税率が上がるのに対し、中小法人の所得800万円以下の部分は法人税15%です。ただし、中小法人の15%の期限を延長するかは令和9年度税制改正で決まるため、未定です。
所得の高い水準が続く場合は、役員報酬への分散と組み合わせて世帯の手取りが変わる可能性があります。家族が法人の業務を担う場合の報酬設計も選択肢になります(職務の実態と妥当な水準が前提です)。なお、税率の比較は入口にすぎず、役員報酬の設定額によって有利不利が変わることもあります。
メリットの第二は展開と承継です。個人の医師は原則として自ら開設した診療所を自ら管理するため、分院を展開するなら医療法人の形が向いています。「いつか分院を」という構想があるなら、法人格はその準備でもあります。持分がないため、出資持分の相続税問題も生じません。
一方、デメリットは配当ができないこと、解散時の残余財産が手元に戻らないことです。さらに毎年の事業報告や役員改選など運営の義務が続き、これらの事務を院内で抱え込むと本業を圧迫しかねません。個人に戻る選択も実質的に取りにくくなります。
メリット
- 中小法人の軽減税率と、役員報酬への所得の分散
- 分院など複数施設の展開に向く
- 持分がないため、出資持分の相続税問題が生じない
- 役員退職金で引退時の出口を設計できる
デメリット
- 剰余金の配当ができない
- 解散時の残余財産が手元に戻らない
- 事業報告・役員改選など運営の義務が続く
- 個人に戻る選択を取りにくい
医療法人化は後戻りしにくい面のある選択であり、1期分の節税額ではなく、分院・承継・引退までの長期計画で判断することが望まれます。「節税になるから」という一点だけで進めた法人化は、数年後に運営の重さへの不満につながることがあります。
無料ツール法人化した場合の税金と手取りを試算する個人のままと法人化した場合で、税金と手取りがどう変わるかの目安を比べられます。計算する
医療法人化が得かどうかは、所得水準だけでなく分院・承継・引退の構想で答えが変わります。手取りベースの試算は、初回無料でご相談いただけます。
無料で相談する依頼先の選び方:認可後の税務まで一気通貫か
設立手続きには行政書士や司法書士の領域が絡み、税負担のシミュレーションと法人化後の経理・申告は税理士の領域です。分業でも進みますが、窓口が分かれると報酬の総額が見えにくくなる場合があります。確認すべきは次の3点です。
- 総額と範囲(どの工程までいくらか)
- 医療法人の手続きの経験(認可スケジュールや行政対応に慣れているか)
- 設立後の顧問体制(会計・税務顧問まで同じ窓口で見られるか)
見積もりの場で聞いておきたいこと
- 認可までに想定される行政とのやり取りの回数
- 移行事務(契約の巻き直し・名義変更・開設の手続き)はどこまで含むか
- 設立後の決算・申告と事業報告の対応方法
答えの具体性に、医療法人の手続きへの慣れが表れやすくなります。
診療と院内運営、法人化後の構想を描くことは先生にしかできません。損益分岐の試算、認可スケジュールに沿った書類対応、移行後の経理設計は専門家の領域です。当事務所は税務顧問にとどまらず、医療法人化の判断材料づくりから設立後の経理・税務まで、顧問として継続して支援します。具体的な内容は業務内容のご案内をご覧ください。院内事務の効率化はクリニックのAI活用の記事も参考になります。
北海道で医療法人を設立する場合
設立の認可申請は受付の時期や事前の相談の方法が決まっていることがあるため、所管の窓口で早めに確認します。社会保険は協会けんぽ北海道の場合、健康保険10.28%、介護保険1.62%(2026年3月分から)、子ども・子育て支援金0.23%(2026年4月分から)の料率で、これに厚生年金18.3%が加わります。
判断の進め方:急がない結論もあり得る
医療法人化の検討は、「するか、しないか」だけでなく「いつするか」を決める作業です。所得水準と役員報酬のパターン別に手取りを試算し、社会保険・退職金・運営費を加え、分院・承継・引退の時期と照らし合わせて結論を出します。
具体例:所得は目安を超えているが、承継の方向性が決まっていない場合
例えば、個人開業のクリニックで所得は法人化の目安を超えているものの、親族に継ぐか、第三者に引き継ぐか、分院を出すかがまだ決まっていない場合です。
- 手取りの試算では法人化が有利でも、差が小さければ運営の義務とのバランスを見る
- 持分なし医療法人は個人に戻りにくいため、承継の形が固まってからの方が設計しやすい
- 当面は個人のまま、退職金の準備や記帳体制を整えておく選択肢もある
この場合は「いまは個人のまま、承継の方向性が固まった段階で法人化を判断する」という結論もあり得ます。試算表は、収入が変わるたびに更新して使える形にしておくと、判断の時期を逃しにくくなります。
当事務所では、パターン別の試算表の下準備に生成AIを使って時間を短縮し、前提条件の設定・税負担の検証・法人化の是非の助言は公認会計士・税理士が行っています。無理に法人化をすすめず、法人化しない判断も含めて検討します。
医療法人の設立前に決めておくことは、次のとおりです。
- 法人の名称・主たる事務所の所在地
- 開設する診療所と、分院など将来の計画
- 法人に拠出する財産(医療機器・内装など)と、基金として拠出するか
- 決算月(繁忙期を避けると申告が楽)
- 理事・監事の人選と任期
- 認可のスケジュールに合わせた設立登記と移行の時期
よくある質問
所得がいくらなら法人化を検討すべきですか?
一般論として、課税所得800万円前後が法人税率との比較の出発点です。ただし医療の場合は分院計画・承継・退職金の設計で結論が変わるため、目安だけで決めず試算してから判断してください。社会保険まで含めると、目安より高い所得水準で初めて有利になる例もあります。
持分がないと、引退時に何も受け取れないのですか?
出資の払戻しはありませんが、役員退職金の支給は可能です。受け取る側では退職所得控除が使え、勤続20年以下なら40万円×年数(最低80万円)、20年超なら800万円+70万円×(勤続年数−20年)です。在任期間と報酬に応じた退職金を計画的に準備することが、持分なし時代の出口設計の中心になります。
設立にかかった費用は法人の経費になりますか?
設立準備のための支出は、法人成立後に創立費等として処理を検討できます。個人と法人のどちらの負担とするかの整理も含め、支出の記録を残し、処理は事前に設計しておくと滑らかです。
相談・依頼の進め方は?
直近の確定申告書、診療収入の概況、今後の構想(分院・承継の希望)をお知らせください。お問い合わせフォームから「医療法人化の相談」とご連絡いただければ、状況を伺ったうえで、対応範囲と概算をご提示します。
まとめ
新設できるのは持分なし医療法人で、配当はできず残余財産は国等に帰属します。費用の中心は専門家報酬で、金額より先に依頼する範囲と追加費用の条件を確認し、社会保険や役員報酬、運営費まで含めた手取りで判断します。メリットは税率・複数施設の展開・持分の相続問題が生じない承継ですが、後戻りしにくいため、分院・承継・引退まで含めた長期計画で決めましょう。
札幌の公認会計士・税理士事務所
医療法人化の費用と損得のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)