
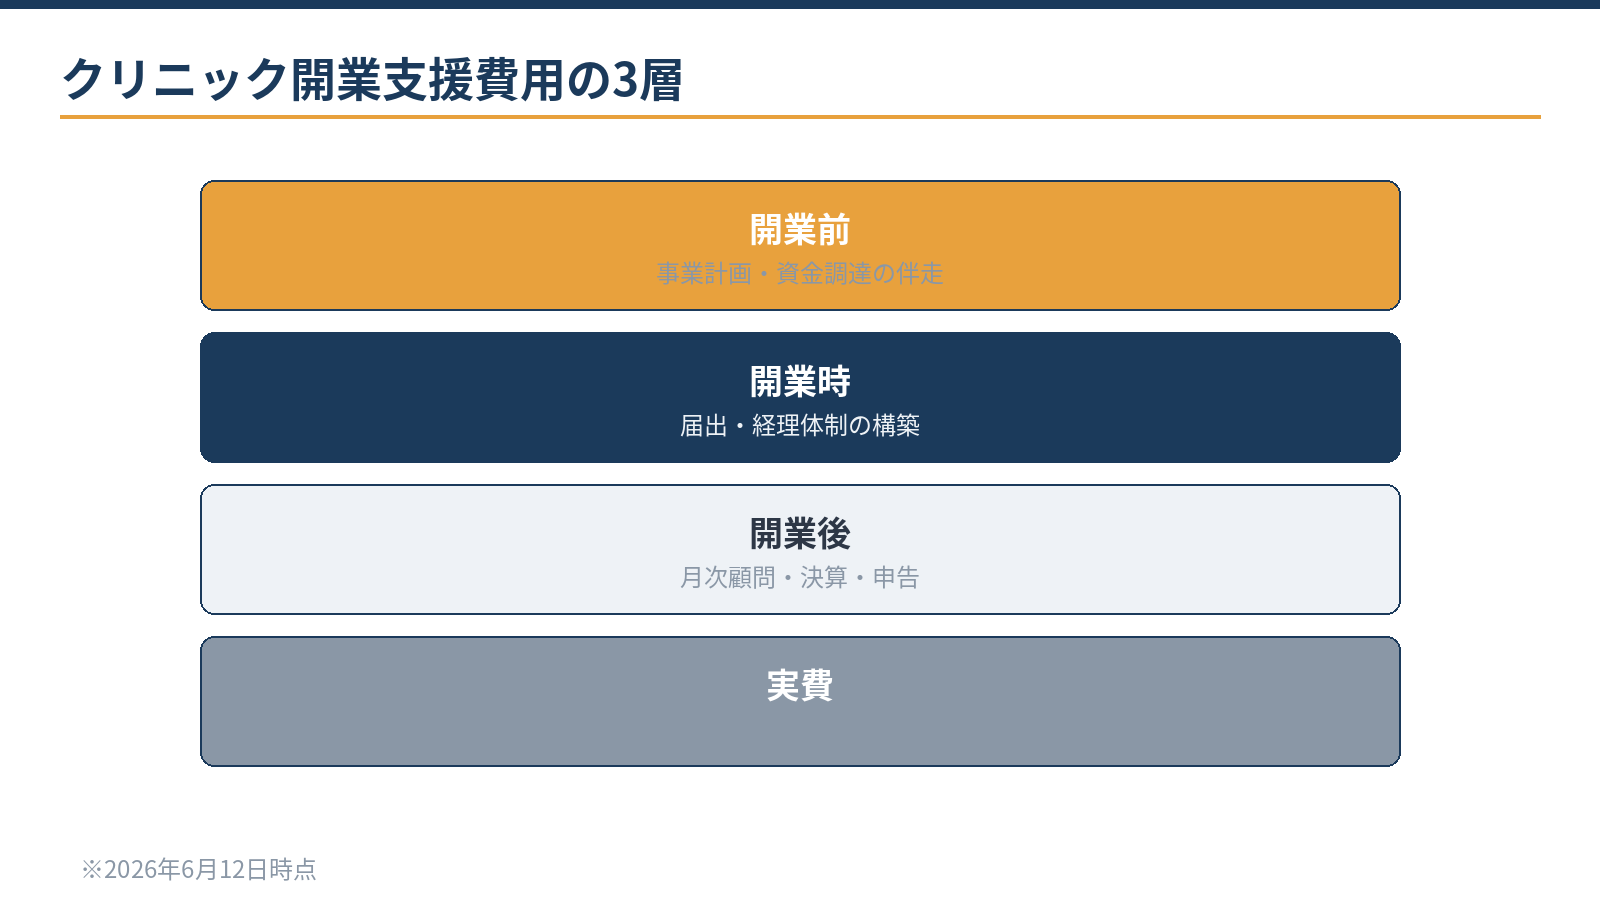
クリニック開業の税務サポートの費用は、開業前の事業計画・資金調達、開業時の届出と経理の体制づくり、開業後の顧問という3つの層で構成されます。見積もりはどの層までを含むかをそろえて比べ、保険診療の消費税が非課税という医療特有の構造に慣れた支援かどうかも確かめます。
この記事の結論
費用は「開業前の準備支援」「開業時の体制構築」「開業後の顧問」の3層に、登記などの実費が別枠で加わる構造です。比較は3層のどこまでが含まれるかをそろえ、顧問料×契約期間まで含めた総額で行います。
- 費用は開業前・開業時・開業後の3層。含む範囲をそろえて比較する
- 総額の判断は、顧問料×契約期間まで含めて行う
- 保険診療は消費税が非課税。設備投資の消費税は戻りにくい前提で資金計画を立てる
- 収入構成(保険診療・自由診療・物販)の見通しを最初に整理する
- 医療法人化まで見据えた経理の設計が、数年後の判断を速くする
クリニック開業の税務サポートでは何をしてもらえる?4つの領域
| 領域 | 内容 |
|---|---|
| 資金調達 | 事業計画・収支予測の作成支援、公庫・銀行への対応 |
| 届出 | 税務関係の届出一式、保健所・厚生局の手続きとの日程調整 |
| 経理構築 | 会計ソフトの導入、窓口現金・カード決済・保険収入の管理の設計 |
| 開業後 | 月次の顧問・決算・確定申告、資金繰りと税務の助言 |
開業資金は内装・機器・運転資金を合わせると大きな金額になり、その大半を融資で賄うのが通常です。計画書の数字の説得力が調達の成否を左右するため、資金調達の支援が開業サポートの中核になります。
日本政策金融公庫の新規開業・スタートアップ支援資金は、開業前からおおむね7年以内の方が対象で、融資の限度額は7,200万円、返済期間は設備資金20年以内・運転資金10年以内(据置期間5年以内)です。自己資金は審査の重要な要素とされています。公庫融資の基本は日本政策金融公庫の創業融資の使い方で解説しています。
| 税務の届出 | 期限 | ポイント |
|---|---|---|
| 個人事業の開業届出書 | 開業の日から1か月以内 | 診療所の開設の時期と合わせて準備する |
| 所得税の青色申告承認申請書 | 開業の日から2か月以内(1月16日以後に開業した場合) | 最大65万円の青色申告特別控除の前提になる |
| 給与支払事務所等の開設届出書 | 開設の日から1か月以内 | スタッフを雇う場合に必要 |
| 源泉所得税の納期の特例の承認に関する申請書 | 提出した月の翌月末日までに通知がなければ、翌々月の納付分から適用 | 常時10人未満なら、源泉所得税の納付を年2回にまとめられる |
届出は税務署関係だけでなく、保健所・厚生局の手続きと時期が連動します。日程の整合を取る調整役がいるかどうかで、開業直前の慌ただしさは変わります。
札幌で開業する場合の資金調達
公庫のほか、札幌市の創業・雇用創出支援資金(限度5,000万円以内。2026年4月1日時点の表記で利率1.70%以内、10月1日以降の実行分は0.3%上乗せ)や、北海道の創業貸付も選択肢です。
札幌中小企業支援センターなどで特定創業支援等事業の支援(1か月以上・4回以上)を受けると、公庫の利率の引下げなどの優遇を受けられる場合があります。支援の受講を開業の準備期間に組み込めるか、早めに確認します。
費用の3層構造は?どこまで含むかで比べる
| 層 | 内容 | 費用の考え方 |
|---|---|---|
| ①開業前の準備支援 | 事業計画・収支予測・融資対応の伴走 | 単独の報酬とする形と、開業支援の一式に含める形がある |
| ②開業時の体制構築 | 各種の届出、経理体制の設計、立ち上げの支援 | 開業支援の報酬として一式とする場合が多い |
| ③開業後の顧問 | 月次・決算・申告、税務と資金繰りの相談 | 月額の顧問料と決算料 |
| 別枠の実費 | 登記や証明書の取得など | 支援の報酬とは別にかかる |
「この金額に含まれない作業は何ですか」という逆からの質問も有効で、範囲外の作業が後から積み上がる事態を防げます。「開業支援は実質負担なし」をうたい、開業後の顧問料で回収する設計の事務所もあります。それ自体が問題とは限りませんが、比較は顧問料×契約期間まで含めた総額で行うことをおすすめします。
| 費用を左右する要素 | 見積もりへの影響 |
|---|---|
| 開業の形態 | 新規開業か承継開業か、個人か医療法人か |
| 診療科と規模 | 医療機器の量、スタッフの人数、複数の診療形態の有無 |
| 記帳の担当 | 院内で入力するか、記帳まで任せるか |
| 収入の構成 | 自由診療・物販の有無と割合(消費税の申告の要否に影響) |
| 融資の規模 | 金融機関の数、計画書の作り込みの程度 |
| 準備期間 | 開業までの期間が短いほど作業が集中する |
開業準備中に支払う支援費用も、記録を残しておけば開業費として整理し、開業後の任意の時期に経費にできる場合があります。領収書の保管方法だけは先に決めておいてください。
開業資金の全体像のなかで、税務サポートの費用をどう考える?
開業資金は、物件の取得・内装・医療機器・什器備品・広告・採用、そして運転資金で構成され、診療科と規模で大きく変わります。構成として大きいのは内装と医療機器で、見落とされやすいのが運転資金です。保険診療の入金は診療の数か月後に始まるため、家賃・人件費・返済を賄う当面の資金を、設備とは別に確保しておく必要があります。
この全体像の中で、税務サポートの費用は総投資のごく一部です。だからこそ「単価が高いか」ではなく、「調達の成否」「届出の正確さ」「開業後の数字の見えやすさ」というリスクの低減にどれだけ効くかで評価するのが合理的です。計画書の説得力が増して調達が滑らかに決まること、届出の遅れによる保険診療の開始のずれを防ぐことは、どちらも金額に直すと大きな差になり得ます。
逆に言えば、ここに効かない支援であれば、価格の手頃さだけでは判断できません。資金計画は「開業までに必要な額」と「開業後に耐える額」の二段で考えると、過不足が見えやすくなります。
開業時の医療機器・備品はどう経費になる?
| 取得価額 | 処理 | ポイント |
|---|---|---|
| 10万円未満 | 消耗品費などとして全額をその年の経費にする | 使用可能期間が1年未満のものも同様 |
| 20万円未満 | 一括償却資産として3年で均等に経費にすることも選べる | 償却資産の申告の対象外 |
| 40万円未満 | 少額減価償却資産の特例で全額をその年の経費にできる(年300万円まで) | 青色申告の中小事業者が対象。2026年4月1日以後の取得から(それ以前は30万円未満)、2029年3月31日まで |
| 上記以外 | 耐用年数に応じて減価償却する | 医療機器・建物附属設備など資産の種類で耐用年数が異なる |
開業前に買った医療機器は、事業に使い始めた時点から減価償却の対象になります。リースか購入かでも経費の出方と資金繰りが変わるため、内装や機器の契約の前に比べておきます。
無料ツール少額資産の処理方法を3択で比較する全額をその年の経費にする方法・一括償却・少額減価償却資産の特例のどれが有利か、金額を入れて比べられます。計算する
医療特有の論点は?消費税と所得計算の特例
社会保険診療の収入は消費税が非課税です。このため多くのクリニックでは消費税の納税義務が生じにくい一方、内装工事や医療機器の購入時に支払った消費税は、控除や還付の対象になりにくい構造です。
つまり、支払う消費税は実質的にコストとして残るため、開業資金の計画は税込みの金額で立てる必要があります。数千万円規模の設備投資なら、消費税分だけで資金計画が大きくずれ得ます。
課税事業者になるかの判定
基準期間(個人は前々年)の課税売上高が1,000万円以下なら、原則として消費税の納税義務はありません。非課税の保険診療の収入は、この課税売上高に含めません。自由診療・物販・診断書などの文書料は課税売上になります。
自由診療や物販の割合が大きくなる見込みなら課税関係が変わるため、収入構成の見通しを最初に整理します。インボイス対応も、患者向けの診療が中心なら急がない判断があり得るなど、一般の事業とは勘所が異なります。開業後に自由診療の拡大や物販の本格化で収入構成が変わった場合も、課税関係を確かめ直します。
無料ツール消費税の課税事業者になるかを判定する基準期間や特定期間の課税売上高を入れると、納税義務があるかを確認できます。判定する
個人開業なら概算経費の特例と事業税の扱いも確認する
社会保険診療報酬が一定額以下などの要件を満たす個人の医師・歯科医師は、社会保険診療に対応する経費を、実際の金額の代わりに法律で定められた割合で計算できる特例(社会保険診療報酬の所得計算の特例)を選べます。開業当初は減価償却費などで実際の経費が大きくなりやすいため、毎年どちらが有利かを比べます。自由診療の部分は実際の経費で計算します。
また、社会保険診療に係る所得は個人事業税の対象から除かれます。この構造を踏まえた資金計画になっているかが、医療に慣れた事務所かどうかの分かりやすい試金石です。これらの論点は開業時だけでなく、増築や機器の更新など将来の設備投資のたびに繰り返し登場します。
消費税の判定や概算経費の特例が有利かは、収入構成と設備投資の計画で変わります。開業準備の段階から、初回無料で確認できます。
無料で相談する依頼先選びで確認したいことは?将来の法人化も見据える
- 医療の実務の経験:保険収入の入金サイクル、窓口現金の管理、レセプトと会計の突合など、クリニック特有の実務を知っているか
- 費用の範囲の明示:3層のどこまでが含まれ、何が別料金か
- 提案の中立性:医療機器や内装業者の紹介で成り立つ仕組みが絡む場合、その関係が開示されているか
開業には開業コンサルタント・医薬品の卸・機器メーカーなど多くの支援者が関わります。それぞれの得意分野を活かしつつ、お金の計画の一貫性を誰が守るのかを決めておくと、助言の食い違いに振り回されにくくなります。
開業時は個人開業が通常の入り口ですが、経営が軌道に乗った後の医療法人化まで視野に入れると、開業時から「法人化の判断材料が貯まる経理」にしておく価値があります。法人化の判断には数年分の実績のデータが必要で、月次の数字をそろえること自体が将来の選択肢への投資になります。医療法人化の費用は医療法人化サポートの費用の内訳で解説しています。
開業時から会計ソフトで正規の簿記と電子帳簿の保存を整えておくと、青色申告特別控除の要件にもつながります。控除は令和8年分まで最大65万円で、令和9年分からは仕訳帳・総勘定元帳を電子帳簿保存法の要件で保存するなどの要件を満たすと75万円になります。
診療方針・物件・採用の決定は先生にしかできません。数字の計画化、届出の設計、経理の仕組みづくりは専門家の領域です。開業後の院内事務の効率化はクリニックでのAI活用の記事も参考にしてください。
当事務所の開業支援の進め方
当事務所は税務顧問にとどまらず、開業前の資金調達から開業後の経理の定着まで、実務で伴走しています。患者数の前提を変えた収支予測の複数パターンづくりはAI(Claude)による下準備で速め、計画の妥当性の検証・金融機関への対応・届出の設計は有資格者が担います。
- 構想段階の相談診療科・開業時期・場所の候補と自己資金の概況を伺い、資金計画の骨格と準備の順番を整理します。
- 事業計画と資金調達収支予測をつくり、公庫・銀行への申込みと面談の準備を支援します。
- 届出と経理の体制づくり税務の届出を出し、窓口現金・カード決済・保険収入を分けて管理する仕組みを整えます。
- 開業後の顧問月次の数字で資金繰りと税務を確認し、決算・確定申告まで対応します。
費用は、開業前から開業時までの支援を一式で、開業後は顧問契約として設計し、ご相談の際に対応範囲と概算をご提示します。
よくある質問
開業のどれくらい前から頼むべきですか?
物件と資金調達が動き出す前、目安として開業の1年〜半年前が適期です。内装の契約の後では選べない選択肢(リースか購入かなど)もあるためです。全体の時間軸はクリニック開業の税務サポートの流れと所要日数で解説しています。
融資の支援だけを頼めますか?
融資の支援だけを受け付ける事務所もありますが、収支予測は開業後の経理・税務とつながっているため、一気通貫で見る体制のほうが前提のずれや手戻りが起きにくくなります。開業後の顧問を前提とする場合は、融資支援の費用の設計が変わることもあります。
勤務医のうちに相談してもよいですか?
構想段階からの相談も可能です。開業時期の設定、自己資金の準備、物件の判断軸など、準備期間が長いほど選択肢は増える傾向にあります。開業地が未定の段階でも、資金の貯め方と時期の目安はお伝えできます。
相談・依頼はどう進めればよいですか?
開業の構想(診療科・時期・場所の候補)と自己資金の概況をお知らせください。お問い合わせの際に「クリニック開業の相談」とお書き添えいただくとスムーズです。
まとめ
クリニック開業の税務サポートの費用は、開業前・開業時・開業後の3層と実費で構成され、どこまでを含むかをそろえ、顧問料×契約期間まで含めた総額で比べます。保険診療が非課税という消費税の構造や概算経費の特例など、医療特有の論点を踏まえた資金計画になっているかが、支援の質を見極める目安です。医療法人化まで見据えた経理を、開業時から整えましょう。
札幌の公認会計士・税理士事務所
クリニック開業の税務・資金調達のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 札幌市「中小企業向け融資制度」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)