
財務デューデリジェンス(財務DD)とは、M&Aの対象会社の決算書を「実態」に引き直し、正常収益力・運転資本・純有利子負債・簿外債務の4点を確かめる調査です。買い手には価格とリスクを判断する材料、売り手には指摘される前に自社を把握する備えになり、期間は数週間〜2カ月程度が目安です。
この記事の結論
財務DDは、税務申告用に作られた決算書を「実態の収益力と純資産」に測り直す調査です。発見事項は、価格・契約条件・買収後の計画に置き換えて使います。
- 監査は決算書の適正性に意見を述べる制度、DDは意思決定のための調査で、合否ではなく発見事項と影響額を報告する
- 調査の柱は正常収益力・運転資本・純有利子負債・簿外債務の4つ
- 進め方は範囲の設計→資料依頼とQ&A→分析とインタビュー→報告書→価格・契約への反映の5段階
- 期間は数週間〜2カ月程度が目安で、資料の整い方で大きく変わる
- 売り手は1年前から磨き上げると、交渉終盤の減額を防ぎやすい
財務DDとは:決算書を「実態」に引き直す調査
「M&Aの話が進み、財務デューデリジェンスを行うと言われた。何を調べられ、何を準備すればいいのか」。買い手にも売り手にも切実な疑問です。答えは、決算書の数字を「会社の実力」に置き直す作業だと考えると見通しが立ちます。
中小企業の決算書の多くは税務申告を目的に作られており、買い手が知りたい実力とはずれがあります。例えば、市場水準より高め(または低め)の役員報酬、節税目的の保険料、含み損益のある不動産、計上されていない引当金などです。財務DDは、こうした項目を調整して実態の収益力と純資産を測り直します。
| 項目 | 会計監査 | 財務DD |
|---|---|---|
| 目的 | 決算書が適正に作られているかについて意見を述べる | 買い手(または売り手)の意思決定に必要な実態を明らかにする |
| 結論の形 | 監査意見(適正・限定付適正など) | 発見事項と、価格・契約への影響額 |
| 調べる範囲 | 対象期間の決算書全体 | 価格とリスクに効く論点に絞り、依頼者と設計する |
| 根拠 | 会社法・金融商品取引法などの制度 | 当事者の契約に基づく任意の調査 |
中小企業のM&Aでも、株式の取得は数千万円から億単位の意思決定です。調査の費用は、見落としたときの損失の大きさと比べて判断します。どこまで調べるかで費用と期間が変わるため、範囲の決め方はフルDDとライトDD(簡易DD)の使い分けも参考になります。決算書の基本的な読み方は決算書・申告書の種類一覧で整理しています。
買い手の目的・売り手の目的
| 立場 | 目的 | 結果の使い方 |
|---|---|---|
| 買い手 | 価格の妥当性の検証、リスクの発見 | 価格交渉、契約条項(表明保証など)、買収後の計画 |
| 売り手 | 指摘される前に自社の論点を把握する | 事前の磨き上げ、交渉での説明力、価格の防衛 |
買い手にとっては「買った後に簿外債務が出てくる」事態を防ぐ保険であり、売り手にとっては「交渉の終盤で減額される」事態を防ぐ備えです。事業承継でM&Aを選択肢にする場合も、売り手側の事前把握が交渉力を左右します。承継全体の進め方は事業承継を成功させる方法で解説しています。
調べる重点は、取引の形(スキーム)によっても変わります。株式譲渡は会社をまるごと引き継ぐため、帳簿にない債務もそのまま買い手側に残ります。事業譲渡は引き継ぐ資産・負債・契約を選べる代わりに、契約や許認可を個別に移す手続きが必要です。
| スキーム | 引き継ぐもの | DDで特に見る点 |
|---|---|---|
| 株式譲渡 | 会社そのもの(帳簿にない債務も含む) | 簿外債務、過去の税務リスク、訴訟などの偶発債務 |
| 事業譲渡 | 契約で選んだ資産・負債・契約 | 引き継ぐ資産の実在と評価、契約・許認可を移せるか |
調査範囲の4本柱:収益力・運転資本・純有利子負債・簿外債務
| 調査の柱 | 何を測るか | 典型的な調整・発見事項 |
|---|---|---|
| 正常収益力 | 一過性の損益を除いた「実力の利益」 | 役員報酬の水準調整、保険料、補助金、一時的な特需 |
| 運転資本 | 事業の維持に必要な売掛・在庫・買掛の水準 | 不良在庫、回収遅延債権、季節変動の幅 |
| 純有利子負債 | 借入から現預金を引いた実質的な負債 | 未払賞与・退職給付・滞納公租公課など負債性項目の加算 |
| 簿外債務 | 帳簿に載っていない義務・リスク | 保証債務、訴訟、未払残業代、リース・解約違約金 |
この4本柱は価格の議論と直結します。実務でよく使われる「利益の何倍」という発想の利益は調整後の正常収益力で、そこから純有利子負債を差し引く形で株式の価値が議論されるためです。つまり、DDの発見事項は一つひとつが価格の増減要因になります。
運転資本(売掛金と在庫から買掛金を引いた、商売を回すのに寝ているお金)の分析には、買収後すぐに必要となる運転資金を見積もる意味もあります。買った直後に資金繰りで慌てないための調査でもあるのです。
何を・どの資料で・どう判断するか
| 調査の柱 | 主に使う資料 | 判断のポイント |
|---|---|---|
| 正常収益力 | 月次推移表、総勘定元帳、役員報酬・保険の明細 | 一過性の損益と経営者固有の費用を除き、買収後も続く利益を出す |
| 運転資本 | 売掛金・在庫・買掛金の残高明細と月次残高 | 回収の遅れや動かない在庫を除き、季節の振れ幅を月次で見る |
| 純有利子負債 | 借入金・リースの一覧、未払金の明細、退職金規程 | 借入から現預金を引き、未払賞与や退職金など負債と同じ性質の項目を足す |
| 簿外債務 | 契約書、議事録、保証の一覧、勤怠記録、申告書 | 帳簿にない保証・訴訟・未払残業代・申告の誤りを洗い出す |
計算例:調整が株式の価値に効く流れ
例えば、決算書の営業利益が1,000万円の会社で、役員報酬が市場水準より400万円高く、節税目的の保険料が200万円、一時的な特需による利益が100万円あった場合の仮の計算です。
- 正常収益力:1,000万円+400万円+200万円−100万円=1,500万円
- 純有利子負債:借入金6,000万円−現預金3,000万円+未払賞与200万円+退職金の未計上分300万円=3,500万円
- 株式の価値:仮に事業全体の価値を9,000万円と見積もった場合、9,000万円−3,500万円=5,500万円
退職金の未計上分300万円をDDで見つけなければ、株式の価値を300万円高く見積もっていたことになります。
税務の誤りも簿外債務になる
過去の申告に誤りがあると、法定申告期限から原則5年(偽りその他不正の行為があれば7年)さかのぼって追徴される可能性があります。過少申告加算税(原則10%)や、仮装・隠ぺいがあれば重加算税(35%)も加わります。株式譲渡では、これらを負担するのは買収後の会社です。
進め方と期間:5ステップ
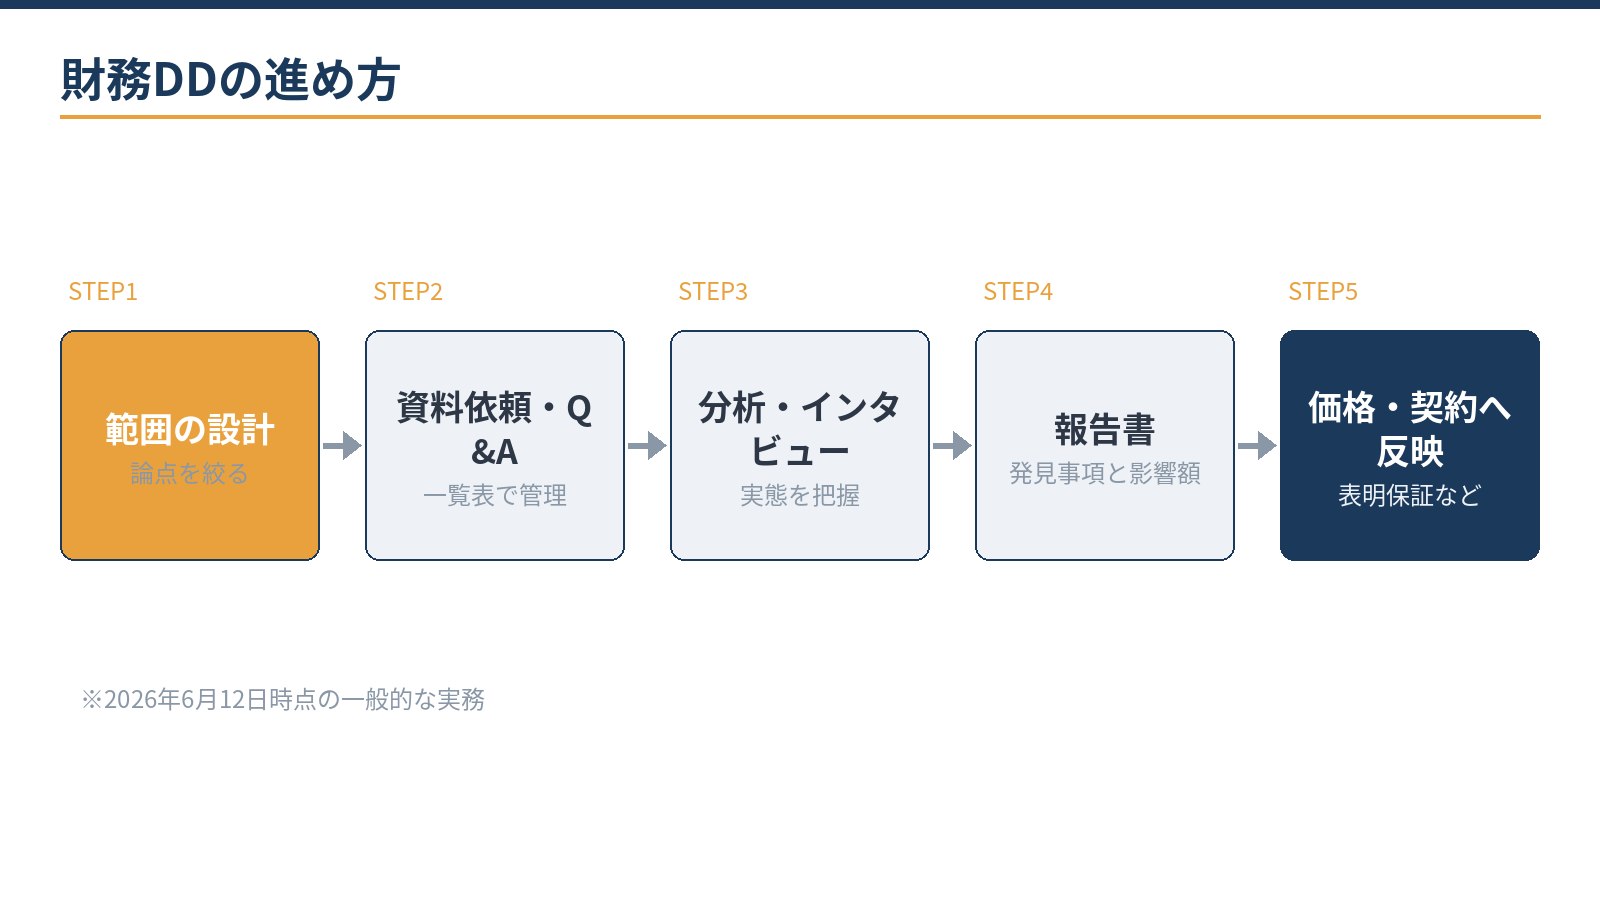
流れは、①対象範囲と論点の設計、②資料依頼とQ&A、③分析と経営者・経理担当者へのインタビュー、④報告書の提出、⑤価格・契約条件への反映、の5段階です。
- 対象範囲と論点の設計買い手が「何を確かめたいか」を最初に言葉にし、重点を置く科目と対象期間、財務・税務・法務の分担を決めます。秘密保持契約の範囲もこの段階で確認します。
- 資料依頼とQ&A資料依頼リストを渡し、質問と回答は一覧表で管理します。口頭でのやり取りも記録に残すのが鉄則です。
- 分析と経営者インタビュー月次推移と内訳明細を突き合わせ、気になる取引は証憑までさかのぼります。経営者と経理担当者に、数字の背景にある取引条件や慣行を聞き取ります。
- 報告書の提出発見事項ごとに、価格への影響額と、契約で手当てすべき事項、確認できなかった事項を整理して報告します。
- 価格・契約への反映報告をもとに、価格の調整、表明保証や補償の条項、クロージング(株式や代金の受け渡し)までに直すことを決めます。
期間は中小企業のM&Aでおおむね数週間から2カ月程度が目安で、規模と資料の整い方で変わります。買い手側は調査の専門家に任せきりにせず、「何を確かめたいか」を最初に共有すると、限られた期間の調査が論点に集中します。
売り手側が早めにそろえておきたい定番の資料は次のとおりです。資料が速く正確に出てくる会社はDDが早く終わり、買い手の心証も整います。
- 決算書と法人税等の申告書(3〜5期分)
- 勘定科目の内訳明細書
- 借入金・リースの一覧と返済予定表
- 主要な契約書(取引先・賃貸借・業務委託など)
- 株主総会・取締役会の議事録と株主名簿
- 給与台帳・勤怠の記録・就業規則と退職金規程
結果はどう使われるか:価格・契約・統合準備
発見事項の使い道は3つあります。第一に価格への反映です。例えば退職金規程があるのに引当が計上されていなければ、その負担分は純有利子負債に加算され、価格の調整要因になります。
第二に契約への反映です。金額が確定しない訴訟リスクなどは、売り手が一定の事実が正しいと保証する表明保証条項や、問題が起きたときの補償条項で手当てします。第三に買収後の計画です。経理体制の弱点や属人化した業務は、統合後の改善リストとしてそのまま使えます。
| 発見事項の性質 | 主な手当て | 例 |
|---|---|---|
| 金額を見積もれる | 価格に反映(純有利子負債への加算、正常収益力の修正) | 退職金の引当不足、未払残業代 |
| 金額が確定しない | 表明保証・補償条項 | 係争中の訴訟、過去の申告の誤りの可能性 |
| 取引の前提に関わる | クロージングの前提条件、それまでの是正 | 許認可の引継ぎ、主要取引先の同意 |
| 体制の弱点 | 買収後の改善計画 | 属人化した経理、月次決算の遅れ |
DDは「買うかどうか」だけでなく、「いくらで・どんな条件で・買った後どうするか」を決める材料です。報告書を受け取ったら、発見事項をこの4つに振り分けるところから交渉の準備が始まります。
誰に頼むか:公認会計士の役割と線引き
財務・会計の実態調査は公認会計士の中核領域です。税務リスクを扱う税務DDは税理士が担う領域のため、両方の登録がある事務所なら財務と税務を一体で調査でき、論点の取りこぼしと費用の重複を抑えられます。契約・労務・許認可を見る法務DDは弁護士などと分担します。
自社で進められること
- 秘密保持契約の管理
- 資料の収集と整理、データの提供
- 社内ヒアリングの日程調整
- Q&Aへの一次回答の準備
専門家に任せたいこと
- 実態純資産・正常収益力の調整判断
- 純有利子負債と簿外債務の評価
- 発見事項の価格・契約への翻訳
- 税務リスクの洗い出しと影響額の見積り
デューデリジェンスには財務のほかにも種類があり、案件によって組み合わせ方が変わります。全体像はデューデリジェンスの3種類で整理しています。
どこまで調べるか(範囲の設計)で、費用・期間と見える論点が変わります。案件の段階に合わせた範囲を、初回無料でご相談いただけます。
無料で相談する当事務所の進め方:AIの下準備と公認会計士の判断
当事務所は公認会計士・税理士の事務所として、財務DDの実施と売り手側の事前整理を、税務顧問とあわせて支援しています。限られた期間で判断の質を上げるため、作業を「下準備」と「判断」に分けて進めます。
勘定明細や契約書類など大量の資料の読み込み、論点の下書き、Q&A一覧の管理は、AI(Claude)が下準備を担います。正常収益力の調整判断、純有利子負債の評価、報告書の結論は公認会計士が行います。資料整理の時間を減らした分、専門家の時間を価格に効く論点の検討に充てる考え方です。
AIを使うときの情報管理
DDの資料は秘密保持契約の対象です。AIで資料を扱う場合は、秘密保持契約で外部サービスの利用が認められているか、入力するデータの範囲、入力内容が学習に使われない設定かを事前に確認します。AIの下書きには誤りが含まれることがあるため、原資料と突き合わせてから結論に使います。
買収・売却のどちらの立場でも、検討の初期段階からご相談いただけます。状況を伺ったうえで、対応範囲と概算をご提示します。業務の全体像は業務内容・対応事例でもご覧いただけます。
売り手の事前準備:1年前から磨き上げる5項目
売却や承継を視野に入れたら、DDを受ける前提で次の5項目を整えます。
| 項目 | やること |
|---|---|
| 決算書と実態の差の整理 | 役員報酬・保険・私的な経費など、調整される項目を自分で一覧化する |
| 債権・在庫の整理 | 回収できない債権・動かない在庫を処理し、台帳と現物を一致させる |
| 契約・議事録の整備 | 主要契約書・株主総会議事録・規程類をそろえて保管する |
| 属人情報の文書化 | 経営者しか知らない取引条件・価格の根拠を書き出す |
| 株式・許認可の確認 | 株主名簿の整備と、事業に必要な許認可の承継可否の確認 |
この磨き上げは価格に直結します。同じ事実でも、指摘されてから説明するのと、先に開示して説明するのとでは、買い手の信頼がまったく違うからです。信頼が崩れると、価格の引き下げだけでなく交渉自体が壊れることもあります。
1年あれば大半は整えられ、整える過程で自社の値打ちも正確に把握できます。決算の作り方や日々の経理の弱点は、経理・決算セルフチェックで先に洗い出しておくと効率的です。
北海道の中小企業で準備しておきたい点
建設業や観光関連など、冬と夏で売上が大きく変わる業種は、年間の決算書だけでは運転資本の振れ幅が見えません。月次の売上・売掛金・在庫の推移を3期分そろえ、季節の山と谷を自分で説明できるようにしておくと、運転資本の議論がスムーズになります。
除雪費や暖房費のように冬に集中する費用も、毎年発生する費用か一時的な費用かを区分して示すと、正常収益力の調整で誤解を招きにくくなります。
よくある質問
小規模な会社の買収でも財務DDは必要ですか?
規模に応じて範囲を絞る設計ができます。在庫・債権・簿外債務など重要な論点に限った調査でも、省略した場合と比べてリスクの見え方がまったく違います。「DDなしで買って、後から想定外が出る」のが最も高くつくパターンです。
法務DD・税務DDとの関係はどうなりますか?
財務・税務・法務は並行して進めるのが一般的です。財務と税務は論点が重なるため一体で進め、法務(契約・労務・許認可)は弁護士等と分担し、発見事項を突き合わせて契約に反映します。
DDで問題が見つかったら、取引は中止になりますか?
多くの発見事項は、価格の調整や表明保証・補償の条項、クロージングまでの是正で手当てできます。取引の前提が崩れるほどの問題や、影響額を見積もれない問題が重なる場合は、見送りも選択肢になります。
DDの費用に補助金は使えますか?
事業承継・M&A補助金の専門家活用枠では、M&Aで専門家に支払う費用が補助の対象になる場合があります(16次の受付は2026年10月2日〜11月6日の予定、2026年10月時点)。DDの費用が対象経費になるかや申請の時期は、公募要領で確認してください。
相談・依頼はどう進めればよいですか?
案件の段階(検討初期・基本合意後など)と、対象会社の規模感をお知らせください。お問い合わせフォームから「財務DDの相談」とご連絡いただければ、状況を伺ったうえで対応範囲と概算をご提示します。
まとめ
財務DDは、決算書を正常収益力・運転資本・純有利子負債・簿外債務の4本柱で「実態」に引き直す調査で、監査とは目的が違います。発見事項は価格・表明保証・買収後の計画に置き換えて使い、期間は数週間〜2カ月程度が目安です。売り手は1年前から磨き上げ、買い手は「何を確かめたいか」を最初に決めることが、調査を価値のあるものにします。
札幌の公認会計士・税理士事務所
財務デューデリジェンスのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂