
クリニック開業の税務サポートは開業の約1年前から始まり、「構想・計画→資金調達→内装・機器→各種届出→開業後の経理」の順に進みます。保険診療をいつ始められるかは届出の段取りで決まり、保険収入の入金は診療月の翌々月からのため、届出カレンダーと運転資金を先に設計することが要点です。
この記事の結論
「1年前に構想、半年前に資金、3か月前から届出」という骨格で開業日から逆算し、開業後は最初の確定申告までを一つのプロジェクトとして進めます。
- 12〜8か月前に事業計画・収支予測、8〜6か月前に融資と物件契約、6〜3か月前に内装・機器・採用を進める
- 届出は保健所・厚生局・税務署の3系統。保険医療機関の指定は月単位で動き、書類の1日の遅れが1か月のずれになることがある
- 保険収入の入金は診療月の翌々月からのため、家賃・人件費・返済の数か月分を設備資金と別に確保する
- 開業届は開業の日から1か月以内、青色申告承認申請は原則その年の3月15日まで(1月16日以後の開業は2か月以内)
- 保険診療は消費税が非課税のため、設備投資の消費税は戻りにくく、資金計画は税込みで立てる
開業1年前からのタイムライン
クリニック開業は、物件契約・融資・内装・機器・採用・届出が同時並行で進む一大プロジェクトです。届出には期限と処理スケジュールの制約があり、特に保険診療をいつ始められるかは、手続きの段取りそのもので決まります。
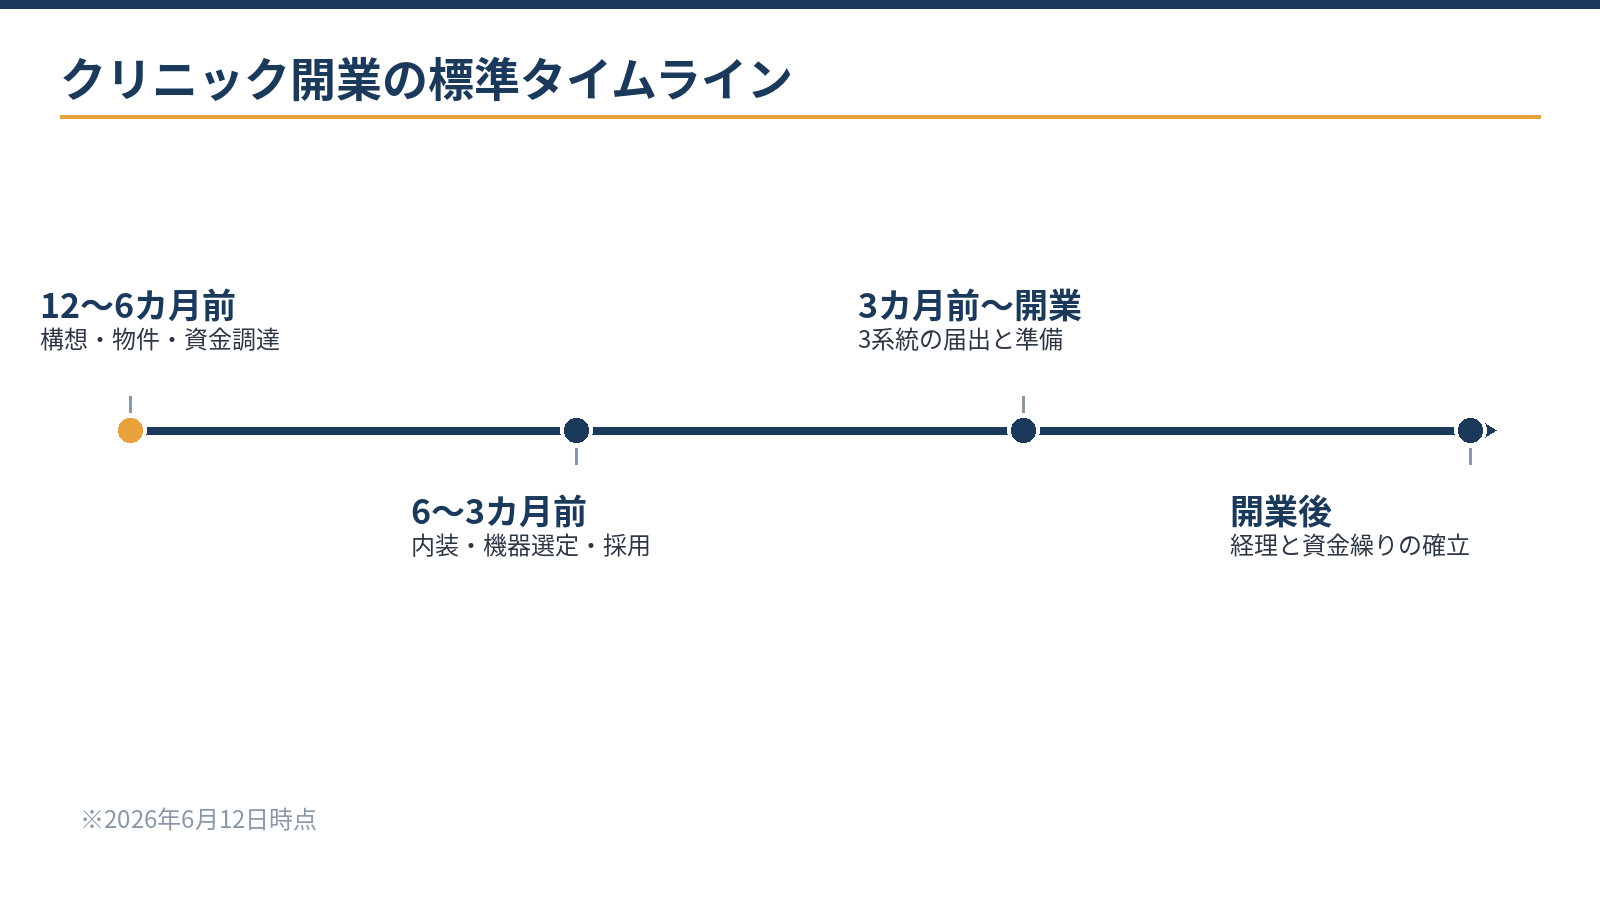
| 時期 | 主な動き | 税務サポートの関与 |
|---|---|---|
| 12〜8か月前 | 開業構想、診療圏の検討、物件選定 | 事業計画・収支予測の作成 |
| 8〜6か月前 | 資金調達(公庫・銀行)、物件契約 | 計画書の仕上げ、面談の準備 |
| 6〜3か月前 | 内装工事、医療機器の選定、採用 | 支出の管理、リースか購入かの検討 |
| 3か月前〜開業 | 各種届出、内覧会、スタッフ研修 | 届出一式、経理体制の構築 |
| 開業後 | 診療開始、最初の月次 | 月次の顧問、資金繰りの確認、最初の確定申告 |
物件が居抜きか新築か、承継開業かで期間は前後しますが、「1年前に構想、半年前に資金、3か月前から届出」という骨格は共通です。このタイムラインは、そのまま建築・機器・採用・会計など関係者との共有資料になります。
依頼から完了までの流れ:税務サポートの5段階
税務サポートの中身を段階ごとに分けると次のとおりです。先生に用意していただくものも、段階ごとに変わります。
- 構想・計画(開業12〜8か月前)診療圏と物件を検討し、事業計画と収支予測を作ります。用意するもの:希望するエリア、勤務先での診療の実績の目安、自己資金の額と貯めてきた経緯がわかる通帳。
- 資金調達(8〜6か月前)公庫や銀行に申し込み、面談に備えます。用意するもの:事業計画書、内装と医療機器の見積書、物件の資料。
- 内装・機器・採用(6〜3か月前)支出を管理し、医療機器をリースにするか購入するかを比べ、スタッフの給与水準を決めます。用意するもの:工事・機器の契約書と請求書、リースの見積り。
- 届出と経理の準備(3か月前〜開業)保健所・厚生局・税務署・労務の届出を進め、会計ソフトと窓口の締め方を決めます。用意するもの:開設に必要な書類、届出カレンダー、開業準備中の領収書。
- 開業後〜最初の確定申告月次の記帳と資金繰りを確認し、開業した年の確定申告で区切りをつけます。用意するもの:窓口収入の日計表、レセプトの請求額、通帳とカードの明細。
資金調達の山場:計画の数字が審査を決める
開業資金は内装・機器・運転資金の合計で大きな金額になり、日本政策金融公庫の創業融資と民間銀行の併用が典型です。公庫の新規開業・スタートアップ支援資金は、開業前からおおむね7年以内の方が対象で、限度額は7,200万円です。返済期間は設備資金20年以内・運転資金10年以内で、据置期間は5年以内です。税務申告を2期終えていない方は、原則として無担保・無保証人で利用できます。
審査では収支予測の説得力が重視されます。1日あたりの患者数と診療単価の前提を、保守的な場合と標準的な場合の複数パターンで示せると説明力が上がります。面談では、診療圏の人口、競合の状況、勤務先での実績など、患者数の前提の根拠を自分の言葉で説明できることが大切です。
自己資金は審査の重要な要素で、金額だけでなく、毎月の積み立てとして貯めてきた経緯そのものが計画性の判断材料として見られる場合があります。計画書づくりの過程は、面談で説明する練習にもなります。
見落としがちな運転資金
保険診療の収入は、診療した月の翌月に請求し、翌々月に入金されます。開業直後は窓口収入しか入らない期間があり、家賃・人件費・返済などの支出が先行するため、数か月分の運転資金を設備資金とは別に確保する設計が欠かせません。
計算例:保険収入の入金が始まるまでの支出
例えば、家賃・人件費・リース料・借入の返済で毎月300万円の支出があるクリニックの場合です。保険請求分の入金は開業月の翌々月からのため、開業月と翌月の2か月間は、窓口収入だけで支払を続けることになります。
- 入金が始まるまでの支出:300万円×2か月=600万円
- このうち窓口収入で賄えない分と、患者数が伸びるまでの数か月分の不足を運転資金として見込む
保険診療は消費税が非課税のため、内装や医療機器にかかった消費税は戻りにくい構造です。資金計画は税込みの金額で立てておきます。開業にかかる費用の内訳はクリニック開業の税務サポートの費用と内訳で整理しています。
届出ラッシュ:保健所・厚生局・税務署の3系統
| 系統 | 主な手続き | 注意点 |
|---|---|---|
| 保健所 | 診療所の開設の手続き | 医師個人が開設する診療所は開設後に届け出る(期限が短い)。医療法人などが開設する場合は事前の許可。構造設備は図面の段階で事前相談すると手戻りを防げる |
| 厚生局 | 保険医療機関の指定申請 | 指定は月単位で動く。申請の締切に遅れると、保険診療の開始が翌月以降にずれる |
| 税務署 | 開業届(開業の日から1か月以内)、青色申告承認申請(原則その年の3月15日まで、1月16日以後の開業は2か月以内)、給与支払事務所等の開設届(1か月以内) | 青色事業専従者給与の届出と源泉所得税の納期の特例(常時10人未満)も同時に設計する |
| 北海道(道税事務所) | 個人事業税の事業開始の申告 | 社会保険診療の所得は個人事業税の対象外。自由診療の所得などが対象になる |
| 労務関係 | 労働保険・社会保険の手続き | スタッフの雇用に伴い必要。常時5人以上を雇う個人の診療所は、健康保険・厚生年金保険の適用事業所になる |
要となるのは順序で、開設の手続きを終えてから保険医療機関の指定申請へ進みます。指定は月単位で処理が動くため、書類が1日遅れただけで保険診療の開始が1か月ずれることもあります。開業日(保険診療の開始日)から逆算した届出カレンダーを作り、内装工事の完了時期や内覧会と整合させることが、この時期の実務の中心です。
税務の届出は地味に見えますが、青色申告承認申請のように期限を過ぎると初年度に適用できないものがあります。各手続きの所管・期限・必要書類・担当者を1枚にまとめ、内装工事や採用の進捗と並べて定期的に確認すると安心です。提出書類の控えは開業後も使う場面が多いため、時系列で一冊にまとめておきます。
札幌市内で開業する場合
診療所の開設の手続きは札幌市保健所、保険医療機関の指定は北海道厚生局が窓口です。提出方法や締切日は、それぞれの窓口で事前に確認してください。税務署は区ごとに5署に分かれ、書面で郵送する場合は2026年7月10日から札幌業務センターが送付先です(e-Taxや窓口への持参は所轄署)。
スタッフの時給は、2026年10月1日から1,131円になった北海道の最低賃金を下回らないように設定します。札幌市の融資制度(マル札資金など)を併用する場合は、2026年10月1日以降の実行分から利率が0.3%上乗せされている点も資金計画に入れておきます。
届出の順番と締切は、開業予定日と物件の状況で組み方が変わります。開業予定時期がわかれば、初回無料で届出カレンダーのたたき台を一緒に確認できます。
無料で相談する開業初年度の税務イベント:申告までが開業
個人で開業した場合、初年度の所得税の確定申告は開業した年の翌年2月16日〜3月15日です(令和8年分は2027年2月16日〜3月15日)。開業準備中の支出の整理、内装・機器の減価償却の開始、家族が手伝う場合の専従者給与、スタッフの源泉所得税の納付と、初年度は税務のイベントが続きます。
開業準備中の広告や打合せの費用などは「開業費」として資産に計上し、開業後に任意の時期に経費にできます。医療機器や備品は、取得価額によって処理が分かれます。
| 取得価額 | 処理 | ポイント |
|---|---|---|
| 10万円未満 | その年の経費 | 消耗品費などとして処理する |
| 20万円未満 | 一括償却資産として3年で均等に経費にすることも選べる | 償却資産の申告の対象外 |
| 40万円未満 | 少額減価償却資産の特例で全額を経費(年300万円まで) | 青色申告の中小事業者が対象。2026年4月1日以後の取得から(2029年3月31日まで) |
| 上記以外 | 耐用年数に応じて減価償却 | 個人は届出をしなければ定額法 |
ツール少額資産の処理方法を3択で比べる取得価額を入れると、即時の経費化・一括償却・少額減価償却資産の特例のどれが有利かを比べられます。計算する
初年度は減価償却と開業費の処理で利益が小さく出ることが多い一方、患者数が伸びた2年目以降は、納税と予定納税が重なって資金繰りの負担が増える時期が来ます。前年の所得税額をもとにした予定納税基準額が15万円以上になると、原則として7月と11月に、その3分の1ずつを前払いします。
「利益が出始めた年の翌年」が資金繰りに注意が必要な時期だと先に知っておくと、備えやすくなります。月次の数字を見ながら、納税額の見込みを四半期ごとに更新しておくと見通しが立ちます。
- 青色申告特別控除は令和8年分まで最大65万円、令和9年分以後は電子帳簿保存などの要件を満たすと75万円
- 保険診療は消費税が非課税。自費診療や診断書の作成料などの課税売上が基準期間に1,000万円を超えると、消費税の納税義務が生じる
- 内装や医療機器の減価償却は、事業に使い始めた日から始まる
ツール医療機器の減価償却費を定額法で計算する取得価額と耐用年数、使い始めた月を入れると、年ごとの償却額を確認できます。計算する
開業後すぐ:経理と資金繰りの立ち上げ、つまずき3つ
収入は窓口収入と保険収入の2本立てで、保険分の入金は診療月の翌々月から始まります。開業前に、窓口現金の締め方、カード・コード決済の入金管理、会計ソフトへの取り込みまで設計しておくと、初月から数字が見えやすくなります。
最初の月次で「窓口収入と保険請求の合計が診療実績と合っているか」を確認する習慣を作ると、レセプトと会計のずれに早く気づけます。返戻や査定で減った分は、通知を受けた月に処理しておくと、入金と帳簿の差を説明できる状態を保てます。
| つまずき | 起きる原因 | 防ぎ方 |
|---|---|---|
| 届出の期限・指定スケジュールの見落とし | 並行するタスクが多く、届出が後回しになる | 届出カレンダーを1枚にまとめ、関係者と共有する |
| 運転資金の見積もり不足 | 保険収入の入金の遅れを計画に入れていない | 設備資金とは別に、数か月分の運転資金を確保する |
| 開業準備中の支出の記録漏れ | 領収書が散逸し、開業費として整理できない | 準備中の支出は、すべて専用のフォルダに集める |
診療方針・物件・採用・内覧会は先生にしかできません。計画の数値化、届出カレンダーの設計、経理の仕組み化は専門家の領域です。当事務所は開業準備の資金調達から開業後の経理の定着まで、継続的な会計・税務顧問で支援しています。開業後の文書事務の効率化は、クリニックでのAI活用の記事も参考になります。
居抜き・承継開業の場合に変わること
居抜きや承継開業では、内装・機器の工程が短くなる一方で、引き継ぐ資産や契約を確認する別のタスクが加わります。形態に応じてタイムラインを組み替えるのが実務です。
- 買い取る医療機器・内装の価格の内訳(資産ごとの取得価額が減価償却の出発点になる)
- 中古の資産は、残りの使用期間を見積もるなどの方法で、新品より短い耐用年数を使える場合がある
- 営業権(のれん)として支払う部分があるか、その金額の根拠
- リース契約・賃貸借契約・保守契約を引き継ぐか、新たに結び直すか
- スタッフを引き継ぐ場合の雇用条件と、前の開設者のもとでの勤続期間の扱い
承継では、前の開設者の廃止と新しい開設者の開設の手続きが重なるため、保険診療に空白期間ができないよう、厚生局への申請時期を前の開設者とすり合わせておきます。
よくある質問
勤務しながら開業準備はできますか?
できます。書類づくりや段取りの管理は専門家側で巻き取れます。先生の時間が必要なのは、構想・物件・面談・採用面接といった意思決定の場面に絞られます。開業半年前を切ると同時並行のタスクが増えるため、その場合は優先順位の整理から始めます。
開業日はどう決めればよいですか?
保険医療機関の指定スケジュール、内装の完了、採用の足並みから逆算します。希望日ありきではなく、手続きが無理なく間に合う日を開業日にすると、開業後の立ち上がりが安定しやすくなります。内覧会の日程は、開業日が固まってから組むほうが告知のやり直しを避けられます。
届出を忘れていたことに気づいたら?
すぐにご相談ください。青色申告承認申請のように期限後では初年度に適用できないものがあり、影響の把握と次善策の検討を急ぐ必要があります。放置すると選択肢が狭まるため、届出の一覧は専門家と共有しておくと安心です。
開業前に買った医療機器は、いつから経費になりますか?
医療機器は買った日ではなく、診療に使い始めた日から減価償却が始まります。開業前の広告や研修、打合せの費用などは開業費として資産に計上し、開業後に任意の時期に経費にできます。どちらも領収書と支払記録を残しておくことが前提です。
まとめ
クリニック開業の税務サポートは、開業1年前の構想から始まり、資金調達、内装・機器、届出、開業後の経理の順に進みます。保険医療機関の指定は月単位で動くため届出カレンダーで逆算し、保険収入の入金の遅れを見込んだ運転資金を税込みの資金計画に組み込むことが大切です。開業は診療開始日で終わりではなく、最初の確定申告までを一つの区切りとして準備しましょう。
札幌の公認会計士・税理士事務所
クリニック開業の税務・資金計画のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 日本政策金融公庫「新規開業・スタートアップ支援資金」
- 札幌国税局「管内の税務署」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)