
銀行へのリスケジュール(返済猶予)は、元金の返済を一定期間待ってもらう「条件変更」です。進め方の基本は、月次の資金繰り表と数字の入った経営改善計画を用意し、メインバンクから相談することです。条件変更中は新規融資が難しくなるため、申し込む前に借換えなど他の手段も確かめます。
この記事の結論
リスケは借金の減額ではなく、返済の繰り延べです。資金繰り表と経営改善計画をそろえ、メインバンクを先頭に全行へ同じ条件で相談するのが基本です。
- 元金据置や返済期間の延長などの「条件変更」で、利息の支払いは続く
- 条件変更中は新規融資が難しくなるため、借換えや追加融資の可能性を先に確かめる
- 交渉の中心は月次の資金繰り表と、改善策・担当・時期・数字の入った経営改善計画
- 複数の金融機関から借りている場合は、残高に応じた同じ条件で全行に提案する
- 猶予期間中は計画の実行と定期報告を続け、通常返済への復帰(正常化)を目指す
リスケジュール(返済猶予)とは?元金据置の仕組みと種類
リスケジュール(リスケ)は、借入金の返済条件を変更することの総称です。最も多いのは「元金据置」で、一定期間は利息だけを支払い、元金の返済を待ってもらいます。このほか、返済期間を延ばして毎月の返済額を下げる方法などがあります。
| 条件変更の種類 | 内容 | 資金繰りへの効果と注意点 |
|---|---|---|
| 元金据置 | 一定期間、利息だけを支払い、元金の返済を止める | 毎月の負担が最も軽くなる。据置期間が終わると返済額が増えやすい |
| 返済期間の延長 | 残りの返済期間を延ばし、毎月の返済額を下げる | 毎月の負担は下がるが、完済までに払う利息の総額は増える |
| 返済額の減額 | 毎月の元金返済を一部だけ減らす | 返済を続けながら資金繰りに余裕を作れる。金融機関の理解を得やすい形の一つ |
リスケは「借金の棒引き」ではなく、あくまで返済の猶予・繰り延べです。猶予期間が終われば通常の返済に戻るため、その間に元の返済に耐えられる収益構造を作ることが、本当の目標になります。
税務上は「借金が減った」扱いにならない
リスケは返済の時期を変えるだけなので、借入金の残高は減らず、税務上の債務免除益(借金の免除を受けた分の利益)も生じません。支払う利息は、これまでどおり経費(損金)になります。
一方、金融機関に借入の一部を免除してもらう債権放棄では、免除された額が利益として課税の対象になり得ます。事業再生の局面では、リスケとは別に税務の検討が必要です。
リスケを申し込む前に確認することは?
最初に、現状の資金繰りを正確に把握します。「当面は何とかなるが先行きが心配」な状態と、「3か月後に払えないことがはっきりしている」状態では、打つ手の緊急度が違います。
月次の資金繰り表を6〜12か月先まで作り、どの月にいくら不足するかを数字でつかんでから動くのが先決です。そのうえで、リスケ以外に資金繰りを改善できる手段がないかを確かめます。
- 売掛金の回収サイト(請求から入金までの期間)を短くできないか
- 在庫を減らす、仕入の時期をずらす余地はないか
- 使っていない土地・設備・車両を売却できないか
- 保険の解約返戻金や契約者貸付を資金に充てられないか
- 借換えや追加融資で、返済額を平準化できないか
- 前期に法人税を納めている場合、欠損金の繰戻し還付(今期の赤字で前期の法人税の還付を受ける制度)の要件に当たらないか
- 税金や社会保険料の納付が難しい場合、税務署や年金事務所に猶予・分割を相談できないか
リスケを選ぶと、条件変更中は新規融資が難しくなります。このため「新規融資や借換えを先に試すか、リスケに進むか」の順番は慎重に判断します。売上面の立て直しは「売上を安定させる仕組みづくり」も参考にしてください。
リスケ中は新規融資が難しくなる?金融機関の評価への影響
条件変更を行うと、金融機関の内部で取引先の評価(債務者区分、いわゆる格付け)が見直されます。返済条件を緩和した取引先は、一般に「要注意先」や、その中でも注意度の高い「要管理先」に区分され、新規融資の判断は厳しくなります。
ただし、実現の見込みが高い経営改善計画があるかどうかで、金融機関の受け止め方は変わります。計画の作り込みは、条件変更が認められるかだけでなく、その後の取引関係にも影響すると考えてください。
新規融資とリスケのどちらを先に試すかは、延滞の有無、既存の借入残高、返済能力の見通しによって変わります。追加融資の余地が残っているうちに相談を始めることが、選択肢を広く保つことにつながります。
「リスケしてから運転資金を借りる」は通りにくい
先にリスケを申し込み、後から新しい運転資金を頼む順番は、実務上かなり難しくなります。借換えや運転資金の枠の確保を検討するなら、条件変更の相談より前に金融機関へ打診しておきます。
相談のタイミングはいつ?資金繰り悪化のサイン
リスケの相談は「払えなくなってから」ではなく、「怪しいと感じた時点」で始めるのが原則です。次のサインが一つでも当てはまれば、資金繰り表を作り直す時期です。
- 月末の入金前に、口座残高がゼロに近づく月が増えた
- 手形の決済が苦しい、または買掛金の支払期日を取引先に頼んで遅らせている
- 定期積金や保険を解約して、支払いの資金を作っている
- 税金や社会保険料の納付を後回しにしている
- 試算表の作成が遅れ、毎月の損益をつかめていない
すでに延滞が起きている場合は、交渉の前提が変わります。延滞が続くと金融機関内の評価がさらに下がり、条件変更の選択肢も狭まります。延滞が起きる前の段階での相談が、最も多くの選択肢を残します。
北海道の企業は「冬の谷」を資金繰り表に入れる
建設業や観光関連など、冬に売上が落ちる業種では、年間で利益が出ていても冬場に資金が不足しやすくなります。資金繰り表は12か月分を作り、季節の谷を金融機関と共有しておくと、据置期間や返済額の相談が具体的になります。
なお、札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%上がっています。借換えと比べるときは、実行時点の利率で試算してください。
交渉の準備:金融機関が求める書類と進め方
金融機関が知りたいのは「いつ、いくら足りないのか」と「立て直す道筋があるのか」の二つです。準備物は次のとおりで、なかでも資金繰り表と経営改善計画が交渉の中心になります。
| 準備物 | 内容・ポイント |
|---|---|
| 直近の試算表・決算書3期分 | 収益・資産・負債の現状を正確に伝えるための基礎資料 |
| 資金繰り表(月次・6〜12か月先) | いつ、どれだけ資金が不足するかを示す。最重要の資料 |
| 経営改善計画書 | 現状分析→問題の原因→具体的な改善策→改善後の損益予測の流れでまとめる |
| 返済可能額の試算 | 「毎月この金額なら返せる」という根拠を数字で示す |
| 借入一覧(全金融機関) | 借入先・残高・毎月の返済額・金利・保証の有無を一覧にする |
| 税金・社会保険料の納付状況 | 滞納の有無と、猶予・分割の相談状況を説明できるようにしておく |
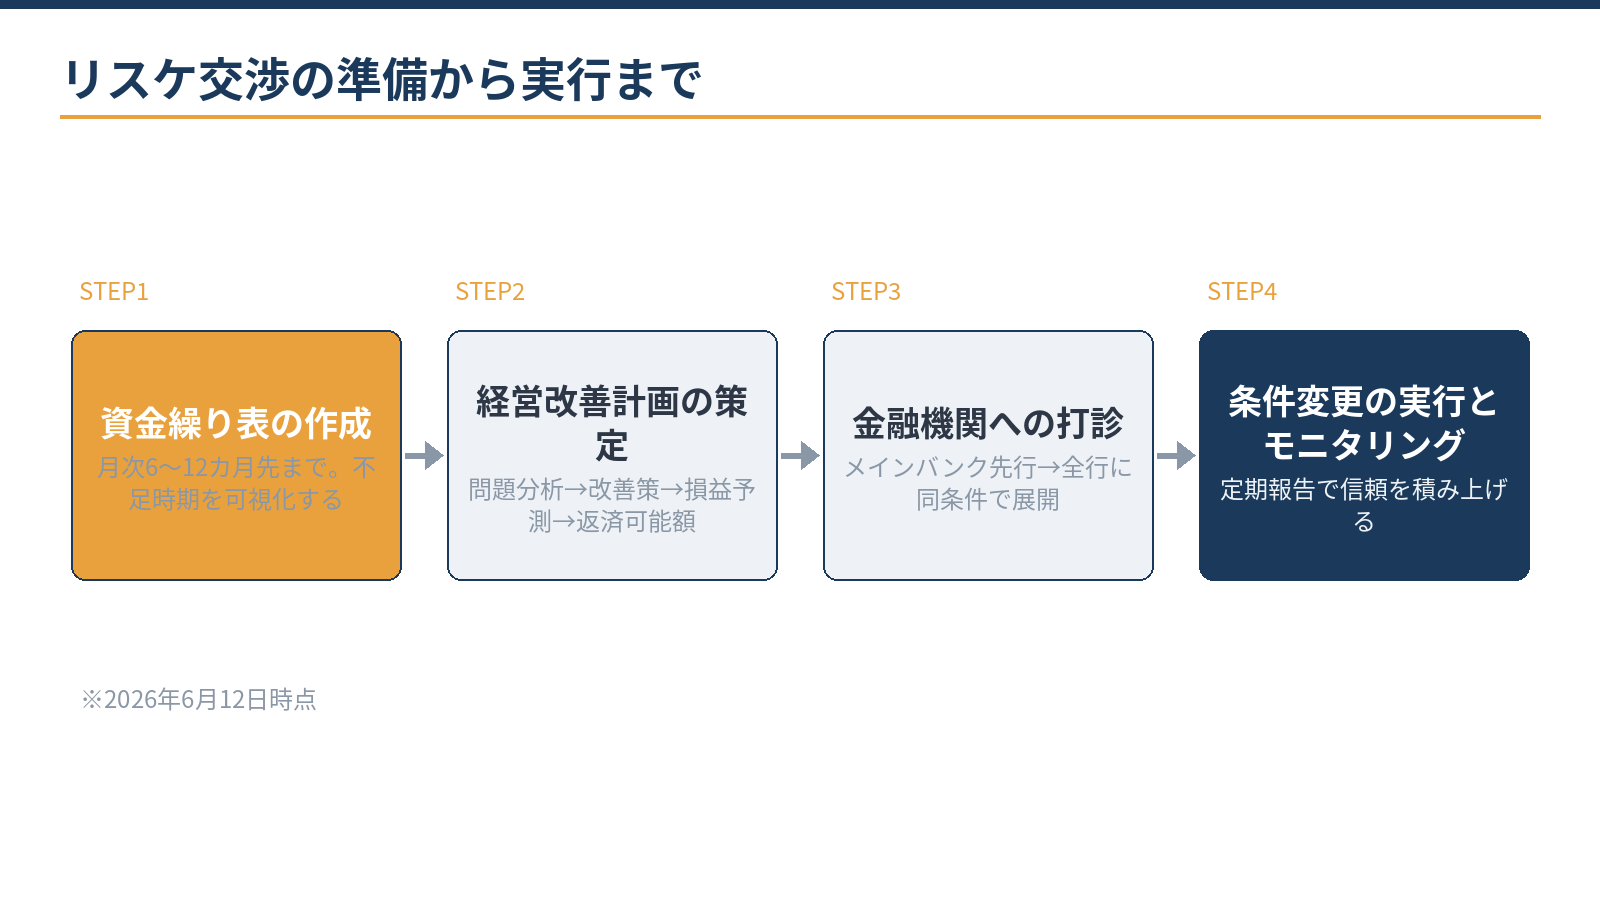
交渉は6つのステップで進める
- 現状を数字でまとめる資金繰り表と借入一覧を作り、資金が不足する月と金額をはっきりさせます。
- メインバンクに打診する借入残高が最も大きい金融機関に、早めに状況を伝えて相談します。
- 計画を示して条件を詰める経営改善計画をもとに、据置期間や返済額を話し合います。信用保証協会の保証付き融資は、保証協会の承諾も必要になります。
- 他の金融機関に同じ条件で展開するメインバンクとの合意内容をもとに、全行へ公平な条件で提案します。
- 条件変更の契約を結ぶ変更後の返済予定表を受け取り、資金繰り表に反映します。
- 実行後は定期的に報告する試算表と改善策の進み具合を、約束した時期に報告します。
日本政策金融公庫からの借入も、公庫の窓口で同じように条件変更を相談できます。複数の金融機関から借りている場合は、借入残高に応じて返済額を配分する方法(残高プロラタ)で、各行に同じ割合の負担をお願いするのが一般的です。
計画づくりには公的な支援もある
各都道府県には、中小企業の収益力の改善や事業再生を支援する公的機関として「中小企業活性化協議会」が設置されています。また、国の「経営改善計画策定支援事業」では、認定経営革新等支援機関(国の認定を受けた専門家)の支援を受けて計画を作る場合に、費用の一部が補助されます。対象や手続きは、協議会や中小企業庁の案内で確認してください。
経営改善計画には何を書く?評価される4つの要素
リスケ交渉で金融機関が見ているのは、「この会社は立て直せるか、返済する意思と力があるか」という点です。経営改善計画はその意思と根拠を示す道具で、精神論ではなく、数字と時期の入った具体策が評価されます。
| 要素 | 書くこと | 金融機関が見るポイント |
|---|---|---|
| ①現状分析 | 売上が落ちた理由、コストが重くなった原因を事実で整理する | 外部環境のせいだけにせず、人件費比率や固定費の重さなど自社固有の課題を書いているか |
| ②改善策・担当・期限 | 何を、誰が、いつまでに行うか | 「売上を上げる」ではなく、施策と時期が特定されているか |
| ③損益予測の根拠 | 改善後の売上・費用・利益を月次か四半期ごとに示す | 過去の実績と比べて楽観的すぎないか |
| ④返済可能額 | キャッシュフローから毎月の返済額を逆算する | 計画の利益から無理のない金額になっているか |
改善策は「新しい集客の経路を〇月から立ち上げ、〇期に粗利率を〇ポイント改善する」といった粒度で書くと、金融機関が進み具合を確かめやすくなります。根拠のない楽観的な数字は、かえって計画全体の信頼を下げます。
計算例:返済可能額を逆算し、各行に配分する
例えば、計画上の税引後利益が年180万円、減価償却費が年180万円で、借入残高がA銀行6,000万円・B銀行3,000万円・日本政策金融公庫1,000万円の会社の場合(いずれも仮の数字)。
- 借入残高の合計:6,000万円+3,000万円+1,000万円=1億円
- 返済に回せるお金の目安(年):180万円+180万円=360万円
- 月あたりの目安:360万円÷12か月=30万円
- A銀行の残高の割合:6,000万円÷1億円=60%
- A銀行への毎月の返済額:30万円×60%=18万円
- B銀行への毎月の返済額:30万円×30%=9万円
- 公庫への毎月の返済額:30万円×10%=3万円
実際には、手元に残す資金や設備の更新費用を差し引いてから返済額を決めます。返済に回せる額をすべて返済に充てる計画は、少しのずれで再び資金不足になるため注意が必要です。
資金繰り表の作成や現状の問題点の整理は、経営者ご自身でも取り組めます。一方、計画の数値の根拠づくり、損益予測の妥当性の検証、金融機関への説明の段取りは、専門家と一緒に進めると精度が上がります。毎月の数字を追う仕組みは「月次の管理会計の整え方」で整理しています。
据置期間や返済額の設定は、資金繰りと計画の数字で変わります。資金繰り表と借入一覧の整理から、初回無料でご相談いただけます。
無料で相談するリスケ中にやってはいけないことは?
条件変更が認められた後も、行動が計画とずれると信頼が損なわれ、条件変更の継続が難しくなる場合があります。特に次の行動は避けてください。
| 避けたい行動 | 問題になる理由 | どうするか |
|---|---|---|
| 計画と違う行動を説明なく行う | 人件費の削減を計画に書いたのに採用を増やすなど、計画と実態が食い違う | 計画を変える必要があれば、事前に金融機関へ説明する |
| 役員報酬を大きく増やす | 会社の資金を役員個人に移していると受け取られる | 報酬の変更は、計画書との整合を確かめてから行う |
| 役員借入金の返済や経営者への貸付 | 返済を待ってもらいながら、資金を会社の外に出すことになる | 必要なら計画に織り込み、金融機関の了解を得る |
| 他の金融機関から黙って借りる | 全行で状況を共有する前提が崩れる | 新たな借入は事前に相談する |
| 特定の金融機関にだけ多く返す | 金融機関どうしの公平が崩れ、調整が成り立たなくなる | 残高に応じた同じ条件を守る |
| 税金・社会保険料の滞納を放置する | 預金の差押えなどで、資金繰りが一気に悪化するおそれがある | 早めに税務署・年金事務所に相談する |
逆に言えば、計画どおりに改善策を実行し、定期的な報告を続けている限り、金融機関との関係は少しずつ改善します。「計画を守り、報告する」という誠実な姿勢が、正常化への近道です。
役員報酬を期中に減らすときの税務
法人の役員報酬は、原則として事業年度の開始から3か月以内に改定しないと、定期同額給与として損金に算入できない部分が生じます。ただし、経営状況の著しい悪化などでやむを得ず減額する場合(業績悪化改定事由)は、期中の減額も認められます。
国税庁の「役員給与に関するQ&A」では、取引銀行とのリスケジュールの協議で役員給与を減額せざるを得ない場合が、その例として挙げられています。減額の経緯は、株主総会や取締役会の議事録、金融機関との協議の記録で残しておきます。
猶予期間中と終了後:正常化までの道筋
リスケの目的は、返済を待ってもらうことではなく、猶予期間中に経営を立て直して通常返済に戻ること(正常化)です。条件変更は6か月〜1年程度ごとに更新されることが多く、更新のたびに計画と実績の比較が求められます。
| 段階 | やること |
|---|---|
| 猶予期間中 | 改善策を実行し、試算表・資金繰りの実績・施策の進み具合を定期的に報告する |
| 条件変更の更新時 | 前回の計画に対する実績を説明し、次の期間の計画を示す。ずれが大きい場合は原因と対策を添える |
| 返済額を戻す段階 | 改善の成果に合わせて、元金の返済額を段階的に増やす交渉をする |
| 正常化 | 安定した収益が確保され、元金の分割返済を再開しても資金繰りが回る状態にする |
計画と実績のずれが大きいのに説明がない場合、条件変更の継続が難しくなることがあります。ずれが見えた時点で、早めに金融機関へ状況を伝えるのが信頼を保つ基本です。
税務の面では、赤字の期間に生じた欠損金を10年間繰り越し、黒字になった年の所得と相殺できます(青色申告が前提。中小法人等は所得の全額まで控除できます)。正常化の初期は税負担が軽くなりやすく、その分を返済の原資に充てやすくなります。
正常化までの道筋は、経営改善計画に最初から盛り込み、金融機関と共有しておきます。計画の立て方は「経営計画の立て方と金融機関への示し方」、正常化後の資金調達は「融資・資金調達ガイド」も参考にしてください。
よくある質問
リスケを申し込むと信用情報に傷がつきますか?
個人の信用情報(クレジットやローンの記録)と、金融機関の内部での法人の評価(債務者区分)は別の仕組みです。法人のリスケは、主に金融機関の内部の評価に影響します。個人事業主の借入や、経営者個人の借入・保証への影響は状況によって異なるため、早めに金融機関や専門家に確認してください。
一部の金融機関だけにリスケをお願いできますか?
返済負担の大きい借入だけを相談すること自体はできますが、他の金融機関にも状況はいずれ伝わります。特定の金融機関だけが不利になる提案は受け入れられにくいため、複数行から借りている場合は、残高に応じた同じ条件で全行に提案するのが基本です。
リスケ中も利息は払うのですか?
元金据置の場合でも、利息は通常どおり支払います。条件変更の内容によっては、金利の見直しを求められたり、信用保証協会の保証付き融資で追加の保証料がかかったりすることがあります。資金繰り表には、変更後の利息と保証料も入れておきます。
個人事業主でもリスケはできますか?
できます。進め方は法人と同じで、資金繰り表と改善計画が中心になります。個人事業主は事業と家計のお金が混ざりやすいため、生活費を含めた資金繰り表を作り、事業から生活費にいくら回すかも示すと説明しやすくなります。
相談・依頼はどのように進みますか?
借入の状況(金融機関名・残高・毎月の返済額)と直近の試算表を用意して、お問い合わせフォームからご連絡ください。当事務所は、資金繰り表や経営改善計画の作成支援を会計・税務顧問の中で継続的に行っています。決算・申告だけのスポット依頼はお受けしていません。
まとめ
リスケは返済の繰り延べであり、猶予期間中に収益構造を立て直すための時間です。資金繰り表で不足の時期と金額をつかみ、借換えなど他の手段との順番を比べたうえで、数字と時期の入った経営改善計画を持ってメインバンクから相談します。条件変更の後は計画の実行と定期報告を続け、正常化までの道筋を金融機関と共有することが大切です。
札幌の公認会計士・税理士事務所
資金繰り・リスケのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂