
連結パッケージとは、親会社が連結決算を作るために子会社へ配る報告様式一式です。親会社から求められたら、まず様式・期限・会計方針を確認し、単体決算を前倒しして内部取引と債権債務を相手側と照合してから記入するのが基本です。この順番を守れば、初年度でも大きな手戻りを防げます。
この記事の結論
連結パッケージ対応の要点は、記入の技術より段取りです。親会社のルールへの組み替えが本質で、単体決算の前倒しと内部取引の照合を先に済ませてから様式を埋めます。
- 連結パッケージは親会社の連結決算の「部品」。会計方針・科目・単位を親会社のルールに組み替える
- 最初に様式・期限・会計方針の3点を確認する
- 期限は動かせない。単体決算の前倒しと月次決算の精度が土台になる
- 内部取引・債権債務は月次で照合し、期末の差異調査をなくす
- 科目対応表・依頼テンプレート・提出前チェックリストの型を初年度に作る
連結パッケージとは?親会社の連結決算の「部品」
連結パッケージとは、親会社がグループ全体の連結財務諸表を作るために、子会社へ配布する報告様式一式のことです。自社の決算書をそのまま送るのではなく、親会社のルール(会計方針・科目体系・単位)に合わせて作り直して報告するのが本質です。
連結財務諸表は、親会社と子会社を一つの企業集団とみなし、グループ内の取引や債権債務を消去して、外部との取引だけを残して作ります。親会社は各社の数値を同じ基準でそろえ、グループ内の取引を相手別に把握する必要があり、その材料を集める道具が連結パッケージです。
M&Aで上場企業グループに入った会社や、監査を受ける親会社の子会社で発生する実務です。提出は連結決算のたびに発生するため、年1回の自社決算とは違う「締切が動かない実務」と捉えて準備するのが正しい構えです。
| 主な構成 | 内容 | つまずきやすい点 |
|---|---|---|
| 財務諸表本体 | 親会社の科目体系に組み替えた貸借対照表・損益計算書 | 自社科目との対応漏れ |
| 内部取引・残高明細 | グループ会社との取引高・債権債務の内訳 | 相手側と金額が合わない |
| 増減明細 | 固定資産・引当金・純資産などの期中増減 | 期首残高が前期の報告とずれる |
| 注記情報 | リース・担保・保証・偶発債務など | 経理の外にある情報の収集漏れ |
| 税金関係 | 税率や繰延税金資産など税効果の基礎情報 | 税効果の前提の理解不足 |
子会社だけでなく関連会社にも届くことがある
持分法が適用される関連会社でも、親会社が投資の損益を計算するために、簡易な様式の提出を求められることがあります。届いた様式の名前が違っても、考え方は同じです。
最初に何を確認する?様式・期限・会計方針の3点
着手前に確認すべきは3点です。第一に様式と記入要領(マニュアル)、第二に提出期限、第三に会計方針の統一です。期限は親会社の決算発表・監査の日程から逆算して決まっており、子会社側の事情では動かせません。
| 確認項目 | 確認すること | 見落としやすい点 |
|---|---|---|
| 様式・記入要領 | 科目の定義、単位(千円・百万円)、端数処理、税抜・税込の指定、提出方法 | 前回の様式から改訂された箇所 |
| 提出期限 | 本体数値・内部取引・注記それぞれの期限、四半期と年度末の違い | 段階的な提出が認められるか |
| 会計方針 | 減価償却の方法、引当金の計上基準、収益の計上時期 | 自社が使ってきた税務基準との差 |
親会社の方針に合わせて、減価償却の方法や引当金の計上基準の変更を求められることがあります。典型的なのは、税務基準で賞与引当金を計上してこなかった会社が、月割りの引当計上を求められるケースです。
減価償却を定率法から、親会社に合わせて定額法へそろえるよう求められる例もあります。利益への影響が出る項目は、初年度のうちに試算して親会社とすり合わせておくと、毎期の苦労がなくなります。
無料ツール定額法の減価償却費を計算する取得価額と耐用年数を入れるだけで、定額法の償却額を試算できます。定率法との差の確認に使えます。計算する
スケジュールはどう組む?単体決算の前倒しが土台
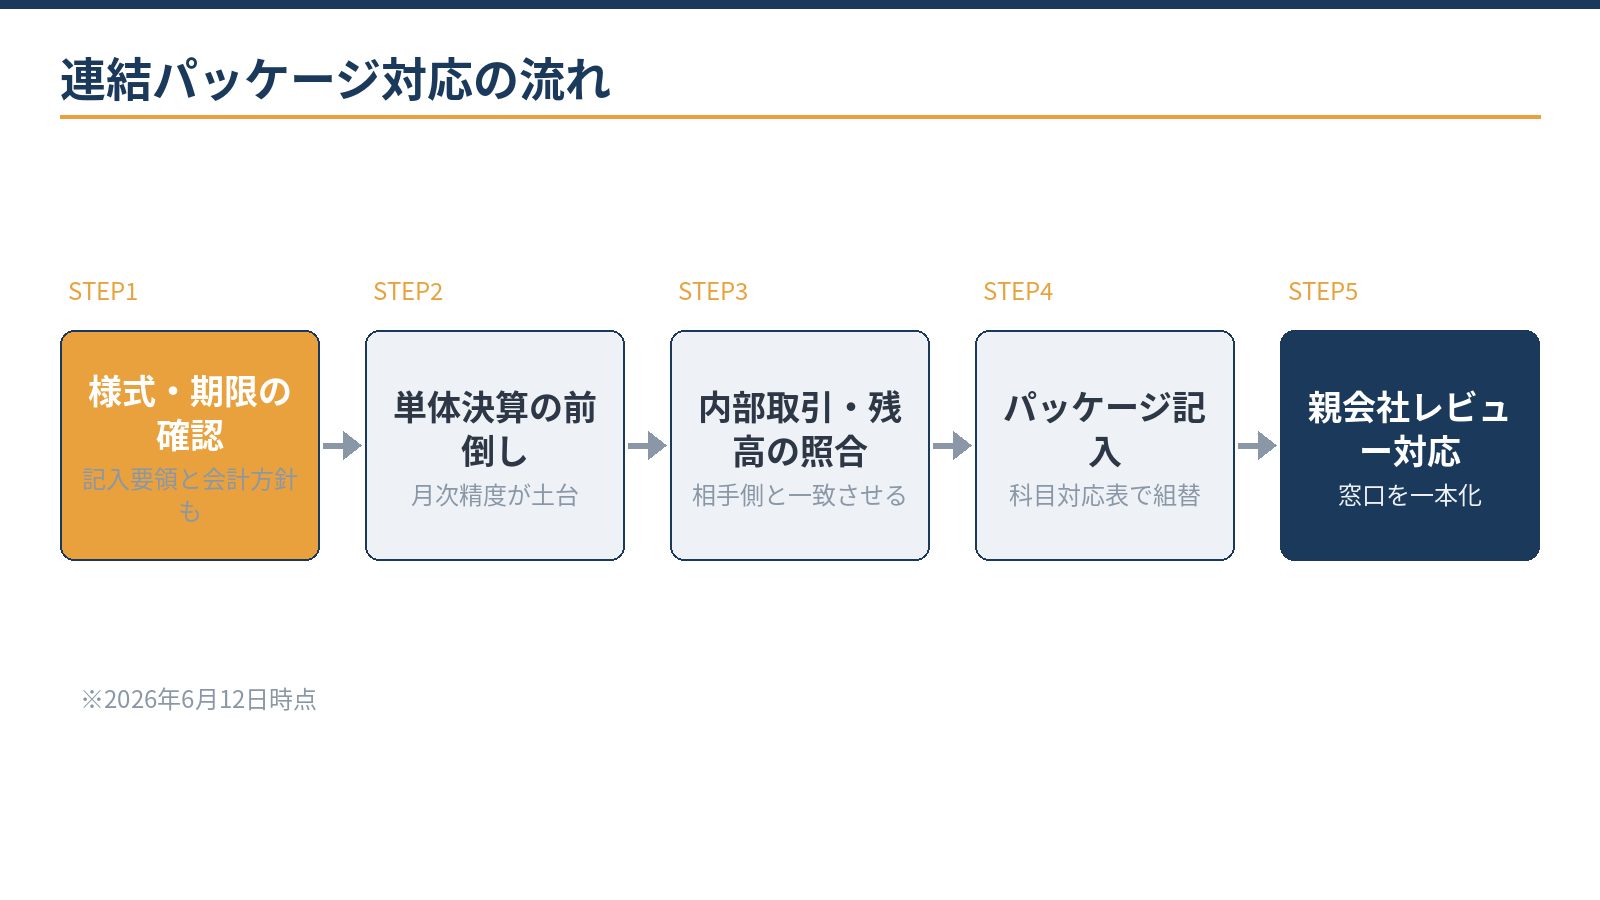
提出期限は、決算日後の数営業日から2週間程度に設定されることが多く、「決算は2か月かけて固める」という従来のペースでは間に合いません。期末日から逆算して、単体の仮締め・照合・記入の日程を先に決めておきます。
| 時点 | やること |
|---|---|
| 期末日まで | グループ会社との残高を月次で照合し、概算で計上する費用のルールを決めておく |
| 期末日から5営業日 | 単体決算の仮締め |
| 期末日から7営業日 | 内部取引・債権債務の照合を完了 |
| 期末日から10営業日 | パッケージを記入して提出 |
| 提出後 | 親会社のレビュー・質問に回答し、修正があれば再提出 |
これを可能にするのは期末の頑張りではなく、月次決算の精度です。上場グループでは、年度末だけでなく四半期ごとにパッケージの提出を求められるのが一般的で、初年度に作った型を年4回使うことになります。最初の設計が1年分の負担を決めます。
- 請求書の到着を待たずに計上する費用(概算計上)の基準を文書にした
- 銀行・カードの明細を会計ソフトに連携し、こまめに取り込んでいる
- 締めの作業を「誰が・何営業日目に」行うか一覧にした
- グループ会社との取引は、相手と同じ計上基準・同じ締め日で処理している
月次の数字を経営にも使う体制(管理会計で月次の数字を経営に使う方法)や、クラウド会計による締めの早期化(クラウド会計の導入支援の流れ)は、連結対応の土台にそのまま転用できます。
内部取引・債権債務が合わないときは?不一致の原因と対処
連結では、グループ内の取引と債権債務は相殺消去されます。自社の計上額と相手側の計上額が一致していることが大前提であり、照合は連結パッケージ実務の山場です。
| 不一致の原因 | 典型例 | 対処 |
|---|---|---|
| 計上タイミングのずれ | 期末に出荷した商品が相手に届いていない(未達取引) | 未達分を調整欄で報告するルールを確認する |
| 総額・純額の処理差 | 手数料を相殺して純額で計上している | 記入要領の指定に統一する |
| 消費税の扱い | 税込・税抜が相手とそろっていない | パッケージの指定(通常は税抜)に合わせる |
| 単位・端数 | 千円・百万円の指定違い、端数処理の差 | 記入前に単位と端数のルールを確認する |
- 照合の対象を一覧にするグループ会社ごとに、売上・仕入・手数料・貸付金・未収金・未払金など照合する勘定を決めます。
- 同じ基準日で残高を交換する相手先のグループ会社と、同じ基準日の残高と取引高を突き合わせます。
- 差異の原因を切り分ける未達取引、総額・純額、税抜・税込、単位のどれに当たるかを特定します。
- 修正と説明を残す誤りは帳簿を直し、時期のずれは調整欄で報告して、差異の説明を記録に残します。
期末に一気に照合しようとすると、差異調査で時間切れになります。グループ会社との残高は月次で照合する習慣を作るのが、結局いちばんの時短です。
初年度に多いミスは?5つの失敗と対策
初年度につまずきやすいのは次の5つです。どれも仕組みで防げるミスであり、初年度に型を作れるかどうかが分かれ目になります。
| ミス | 起こる原因 | 防ぎ方 |
|---|---|---|
| ①科目組替の漏れ | 自社科目と親会社科目の対応が担当者の頭の中にしかない | 科目対応表を作って固定し、毎期使い回す |
| ②単位の誤り | 千円単位の様式に円単位で入力する | 記入前に単位を確認し、入力後に合計額で検算する |
| ③期首残高の不整合 | 前期の報告後に修正した数値が反映されていない | 前期の報告値と当期の期首値を一致させる |
| ④注記情報の収集漏れ | リース契約・担保・保証の情報が総務や営業に散らばっている | 部署別の依頼テンプレートを作る |
| ⑤提出後の修正の連発 | 提出前の確認の手順がない | 提出前チェックリスト(貸借一致・科目対応・照合済みか)を様式にする |
単位と期首残高の誤りは笑い話ではない
千円単位の様式に円単位で入れる事故は、初年度に起こりがちなミスです。また、前期の報告値と当期の期首値の一致は大原則で、前期の決算確定後に修正があった場合は、修正の内容を親会社に伝え、どちらの数値を期首にするかを確認します。
誰が書き、誰が判断する?体制と監査対応
担当者を決め、親会社の連結担当への質問窓口を一本化します。上場グループの場合、連結子会社として親会社の監査人から質問や往査を受けることもあります。監査対応の基本は、監査初年度の準備と1年の流れの整理がそのまま使えます。
重要な子会社は、親会社が行う財務報告に係る内部統制の評価の範囲に含まれ、決算の手順の文書化を求められることがあります。また、資本金5億円以上または負債200億円以上の大会社になると、自社が会社法監査の対象になります。早めの体制整備は二重に効きます。
型ができれば自社で回せる範囲
- 様式への記入
- 科目対応表の維持
- スケジュール管理
- 内部取引の月次照合
- 注記情報の収集
専門家と進めたい範囲
- 会計方針の差異調整
- 引当金や税効果の計算
- 初年度の体制設計
- 監査人の質問への回答方針
当事務所は公認会計士・税理士の事務所として、継続的な顧問契約の中で、連結パッケージへの対応や親会社の決算に合わせた経理体制づくりを支援しています。
税務申告や税効果はどうなる?方針の違いをつなぐ
会計方針を親会社に合わせても、法人税の申告は税法のルールで行います。会計と税務の差は、帳簿を二重に持つのではなく、申告書の上で調整(申告調整)するのが標準です。
| 項目 | 会計(親会社の方針) | 税務の扱い |
|---|---|---|
| 賞与引当金 | 月割りで引当金を計上する | 引当金の繰入額は損金にならないため申告書で加算し、実際に支給した期に減算する |
| 減価償却 | 定率法から定額法に変更する | 税務の償却方法も変える場合は、変更しようとする事業年度開始の日の前日までに承認申請が必要。損金にできるのは帳簿に計上した償却費の範囲まで |
| 税効果 | 繰延税金資産・負債を計上する | 法人税の計算には影響しない。親会社から一時差異と税率の情報を求められる |
税効果の基礎情報として、法定実効税率の前提となる税率を求められることがあります。2026年4月1日以後に開始する事業年度からは、防衛特別法人税(基準法人税額から500万円を差し引いた額の4%)が加わるため、税率の前提を親会社と確認しておきます。税額が生じない場合でも申告は必要です。
札幌市内の子会社の税率は、親会社と同じとは限らない
法人住民税の法人税割は、資本金1億円以下かつ法人税額1,000万円以下の法人なら道民税1.0%・市民税6.0%、それ以外は1.8%・8.2%です(2019年10月1日以後に開始する事業年度)。
法人事業税(外形標準課税の対象外の法人)は、所得400万円以下の部分3.5%、800万円以下の部分5.3%、800万円超の部分7.0%で、北海道に超過課税はありません(一定の法人は軽減税率を使えません)。親会社の様式にあらかじめ入っている税率が、子会社の所在地の税率と一致しているか確認してください。
記入要領の要約や科目対応表のたたき台は、生成AIで下準備することもできます。ただし、上場している親会社の決算発表前の数値は、インサイダー取引規制の観点からも厳格な管理が求められます。入力してよい情報は親会社の情報管理ルールで確かめ(顧客データを生成AIに入れる前の注意点)、数値の判断と最終確認は人が行います。
会計方針の差異調整や税効果の情報は、会社ごとに論点が変わります。親会社から届いた様式をもとに、初回無料で確認できます。
無料で相談する提出前に何を確かめる?差し戻しを防ぐチェックリスト
親会社の連結担当が初年度の子会社に差し戻す理由は、高度な会計論点よりも形式面が中心です。提出前に次の6点を確かめるだけで、往復の回数は目に見えて減ります。
| 確認項目 | 見るポイント |
|---|---|
| 貸借の一致 | 組み替え後の貸借対照表が左右一致しているか |
| 前期数値との連続性 | 期首残高が前回報告の期末残高と一致しているか |
| 照合済みの確認 | 内部取引・残高が相手側と一致し、差異には説明が付いているか |
| 単位・端数 | 指定単位(千円・百万円)と端数処理に従っているか |
| 科目対応表との整合 | 新しく出てきた科目が対応表に追加されているか |
| 注記の網羅 | 各部署への依頼テンプレートの回答がすべてそろっているか |
チェックは記入者と別の人が行うのが理想ですが、経理が1人の会社なら、提出を翌朝に回して自分で見直すだけでも効果があります。差し戻しが減ると親会社からの信頼が積み上がり、質問の調子まで変わっていきます。
よくある質問
期限に間に合いそうにありません。どうすべきですか?
分かった時点で親会社に連絡し、優先順位を確認してください。本体の数値が先、注記は後といった段階提出で調整できる場合があります。黙って遅れるのが最も信頼を損ねます。あわせて、間に合わなかった原因(締めの遅い工程)を特定し、次の四半期までに一つ解消することを習慣にしてください。
子会社になって最初の決算では、何が違いますか?
連結では、子会社の資産・負債を支配を獲得した時点の時価で評価し直すため、親会社から土地や有価証券の時価、退職給付の情報などを求められることがあります。M&Aの直後は、通常の様式に加えて取得時点の情報を求められる前提で準備しておくと安心です。
連結パッケージも監査の対象になりますか?
親会社の監査人が連結数値の検証の一環として、パッケージの内容を確かめることがあります。重要な子会社では質問対応や往査が入る場合もあり、根拠資料を残す習慣が大切です。「なぜこの数字になったか」を後から説明できる状態が、パッケージ品質の最終形です。
決算期が親会社と違う場合はどうなりますか?
決算日の差が一定の範囲内なら、子会社の正規の決算をもとに重要な取引だけ調整する方法が認められています。差が大きい場合は、親会社の決算日に合わせた仮決算を求められます。グループ入りを機に、決算期そのものを親会社に合わせる会社もあります。
相談・依頼はどう進めればよいですか?
親会社から届いた様式・記入要領と、直近の決算書をご用意ください。お問い合わせフォームから「連結パッケージの相談」とご連絡いただければ、状況を伺ったうえで、顧問契約の中での対応範囲をご提案します。
まとめ
連結パッケージは親会社の連結決算の部品で、親会社のルールへの組み替えが本質です。様式・期限・会計方針の3点を最初に確認し、単体決算の前倒しと内部取引の月次照合で期限に備えます。科目対応表・依頼テンプレート・提出前チェックリストの型を初年度に作れば、四半期ごとの負担は大きく下がります。
札幌の公認会計士・税理士事務所
連結パッケージ対応のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(防衛特別法人税の適用開始などを反映)