
IPO準備はいつから始めるべきか。逆算の起点は売上規模ではなく、上場申請期の前2期分に実務上必要な監査証明です。課題の洗い出しと改善の期間を加えると、準備の始動は申請の3〜4年前(N-3期以前)が標準になります。月次決算・内部統制・資本政策のどこから手を付けるかまで順に整理します。
この記事の結論
IPO準備の始動は、上場申請期(N期)の3〜4年前が標準です。申請期の前2期分の監査証明が実務上必要で、その前に課題を見つけて直す期間が要るためです。
- 逆算の起点は売上ではなく、N-2期・N-1期の監査証明
- 審査で見られるのは月次決算・内部統制・労務・関連当事者取引などの「仕組み」
- 資本政策は後から戻せないため、株式を動かす前に設計する
- 最初の一歩はショートレビュー(課題調査)と監査法人の早期確保
- 管理部門の人員も、監査証明と同じく逆算して手当てする
IPO準備はいつから?監査証明から逆算すると申請の3〜4年前
IPO実務では、上場申請をする事業年度を「N期(申請期)」、その前を「N-1期(直前期)」「N-2期(直前々期)」と呼びます。上場申請には、N-2期とN-1期の2期分について、監査法人等による監査証明が実務上必要です。
つまり、N-2期の期首には、監査に耐える決算体制がすでに動いている必要があります。監査ではN-2期の期首残高(N-3期末の残高)が正しいかも確かめるため、在庫がある会社では、N-3期末の棚卸に監査法人が立ち会えるよう段取りしておくと安心です。
その前に課題の洗い出しと改善の期間を置くと、始動はN-3期以前になります。これが「申請の3〜4年前から」と言われる根拠です。
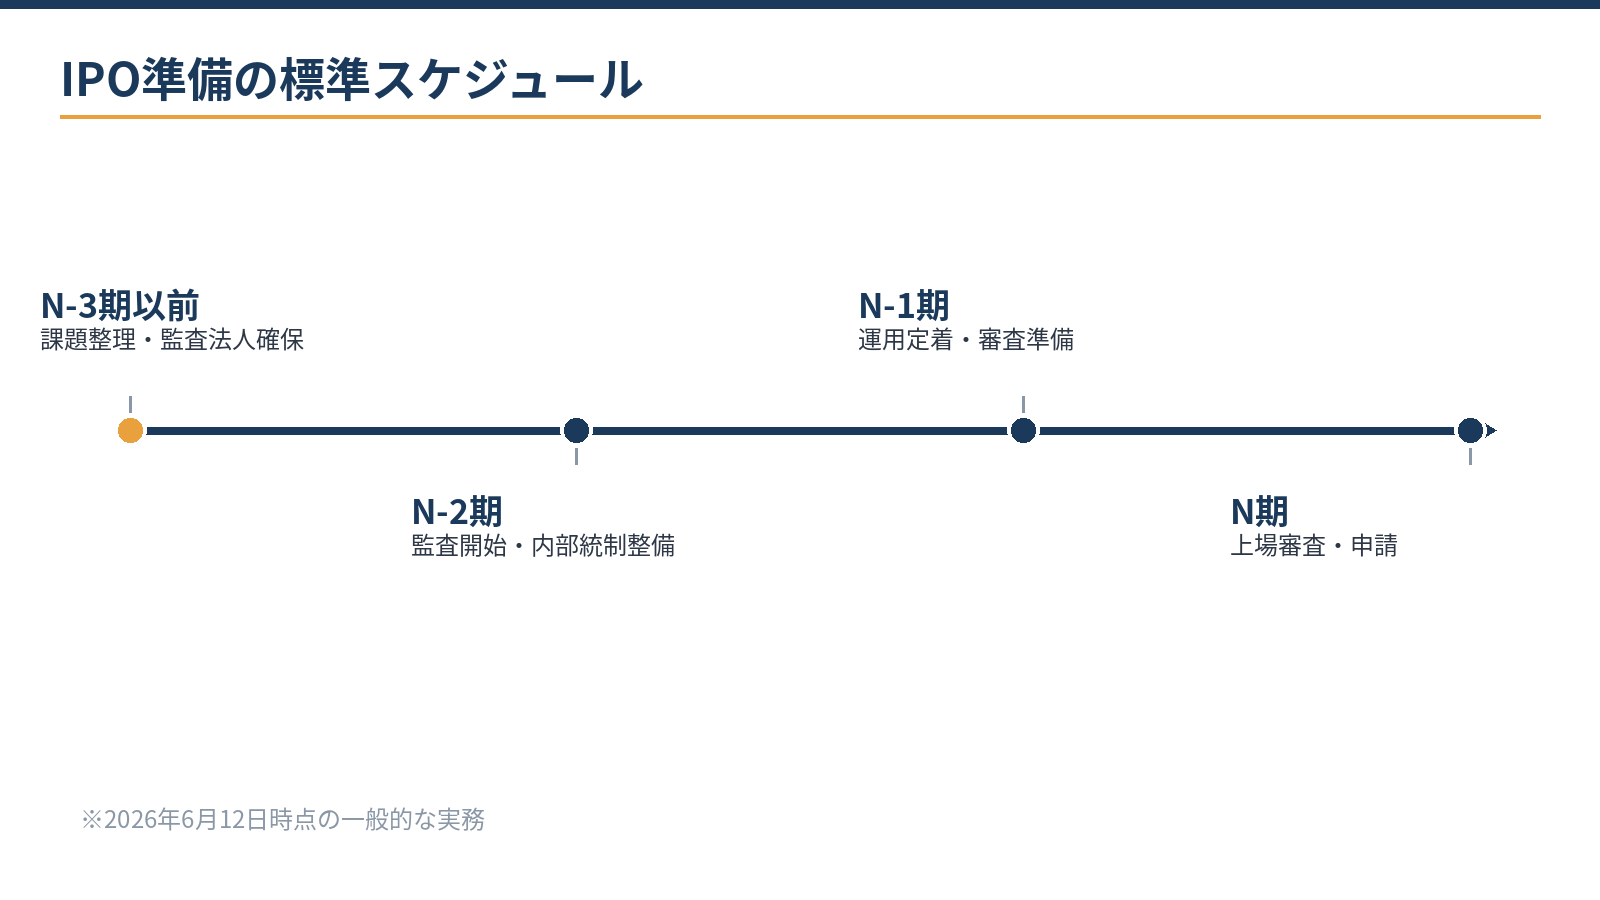
| 時期 | 主な取り組み | 押さえどころ |
|---|---|---|
| N-3期以前(始動) | ショートレビューで課題を洗い出す/監査法人・主幹事証券会社の候補と接触/資本政策の方針づくり | 指摘を「直す時間のある段階」で受ける |
| N-2期(直前々期) | 監査の開始/内部統制・規程の整備/月次決算の早期化/予算制度の導入 | この期の決算から監査証明の対象になる |
| N-1期(直前期) | 整備した仕組みの運用実績を積む/内部監査の実施/予実差異の分析を継続 | 「運用されている」ことを記録で示す |
| N期(申請期) | 主幹事証券会社の審査を経て上場申請/取引所の上場審査 | 審査中も月次決算と管理体制を止めない |
後ろから決まる日程なので、開始が遅れた分だけ上場時期も後ろにずれます。市場区分ごとの形式基準や審査の細部は見直されることがあるため、最新の要件は取引所の公表情報で確認してください。
売上がいくらになったら準備する?審査で見られるのは「仕組み」
「売上◯億円になったら考える」という基準は、実務の感覚とずれています。市場ごとに形式基準はありますが、審査の中心は、上場会社にふさわしい経営管理体制が運用されているかどうかです。
売上が大きくても体制がなければ先に進めず、規模が小さめでも成長性と体制を示せれば、どの市場を選ぶかの問題になります。体制の整備には固有の時間がかかるため、「売上を伸ばしてから考える」は、結果的に上場時期を遅らせる選択になりがちです。
| 体制の領域 | 申請までに必要な状態 | 今からできること |
|---|---|---|
| 月次決算 | 早期に締まり、予算と実績の差異を説明できる | 締め日程の文書化・概算計上のルール化 |
| 内部統制 | 職務分掌・承認フローが規程化され、運用記録が残る | 承認の証跡を残す運用への切り替え |
| 資本政策 | 株主構成・ストックオプションが設計済みで、後戻りがない | 増資・株式移動の前に専門家へ相談 |
| 労務 | 勤怠管理と残業代の支払いが適正 | 勤怠記録の整備・未払いの精算 |
| 関連当事者取引 | 役員・親族との取引が把握され、必要なものは解消されている | 取引の棚卸しと解消計画 |
なかでも未払残業代と関連当事者取引(役員や親族、その会社との取引)は、準備の終盤に発覚すると日程を直撃する典型論点です。早い段階で棚卸ししておくと、後半の手戻りを防げます。
表のほかに、審査の前に整えておきたい論点
- 機関設計:取締役会、監査役会または監査等委員会など、上場会社に求められる機関への移行計画
- 内部監査:業務部門から独立した内部監査の担当者と、監査の実施記録
- 反社会的勢力との関係遮断:取引先・株主のチェック手順と社内規程
- 規程類:職務権限規程・稟議規程・経理規程などの整備と、規程どおりの運用
- 税務:役員個人の費用の会社負担など、税務調査で指摘されそうな処理の是正
札幌・道内の会社が準備する場合
道内の企業では、東京証券取引所の各市場のほか、札幌証券取引所の市場を選択肢として検討する場合もあります。市場ごとに形式基準や審査の進め方が異なるため、最新の要件は各取引所の公表情報で確認してください。
札幌・道内からの準備でも、監査法人や主幹事証券会社とのやり取りはオンラインを併用して進められます。所在地よりも、準備を始める時期のほうが日程への影響は大きくなります。
月次決算は何日で締めればいい?翌月早期の締めが最初の試金石
上場会社は四半期ごとに決算を開示するため、月次が翌月20日にようやく締まる体制では間に合いません。一般的な目安として、翌月5〜10営業日以内の締めを目指します。
必要なのは、発生主義(お金の出入りではなく取引が発生した時点で計上する考え方)の徹底、在庫・引当金の月次反映、そして予算と実績の差異を言葉で説明できる管理です。月次の数字が経営判断の材料として使われていることが、審査でも問われます。
締めに15営業日かかる会社の縮め方
- 工程に分解する締め作業を売上・仕入・経費・在庫・給与などの工程に分け、それぞれが何営業日目に終わっているかを記録します。
- 遅い工程を特定する請求書の到着待ちや部門からの報告待ちなど、締め全体を遅らせている工程を洗い出します。
- 概算計上のルールを決める遅い工程は見積額で計上し、確定額との差は翌月に調整する、という手順を文書にします。
- 締め日程を文書化する誰が何営業日目までに何を終えるかを日程表にし、毎月同じ順番で回します。
- 段階的に縮める一気に5営業日を目指すより、毎四半期2〜3営業日ずつ縮めるほうが定着します。
この基礎は、月次の数字を経営に使う管理会計の進め方で整理している月次運用そのものです。IPOをやめたとしても、会社に残る資産になります。
審査で問われる「計画の蓋然性」とは
蓋然性(がいぜんせい)とは、計画が実現する確からしさのことです。審査では、事業計画の数字が過去の実績や月次の予実分析と整合しているかが確認されます。
計画と実績の差を毎月説明できる会社ほど、計画の説得力が増します。計画づくりの基本は融資・補助金にも使える事業計画書の作り方が参考になります。
資本政策と内部統制はなぜ早く着手する?後から直せない・時間がかかる
資本政策:株式を動かす前に設計する
資本政策(誰に、いつ、どの価格で株式を持ってもらうかの計画)は不可逆です。安易な増資や株式の分散は後から戻せず、創業者の持分やストックオプションの設計の余地を狭めます。上場を少しでも視野に入れるなら、株式を動かす前に専門家を交えるのが鉄則です。
ストックオプションも同様で、付与の時期・対象・量は一度実行すると取り消せません。「上場するかもしれない」段階での安易な株式の発行・譲渡こそ、後年の最大の後悔になりがちです。
内部統制:規程・運用・記録の3段階で1年単位
内部統制は逆に、直せるが時間がかかる領域です。規程を作る、運用する、記録が残る、という3段階で、最低でも1年単位の取り組みになります。
例えば社長が全支出を承認している会社は、職務分掌(誰が何を担当し、誰が承認するかの分担)の設計からやり直すため、着手が遅いほど苦しくなります。上場後は金融商品取引法にもとづく内部統制報告制度への対応も求められるため、上場前から「記録が残る運用」に慣れておくことが大切です。
税務の論点:株式の移動とストックオプションの課税
資本政策で見落とされやすいのが税務です。親族や役員に株式を贈与すれば贈与税、譲渡すれば譲渡した人に所得税がかかる場合があります。取引の価格が税務上の時価から離れていると、差額に想定外の課税が生じることもあります。
ストックオプションは、税制適格の要件を満たすかどうかで、従業員に課税されるタイミングが変わります。要件を満たせば権利行使の時点では課税されず、取得した株式を売却したときに譲渡所得として課税されるのが基本です。付与の前に、契約の内容と税務の要件を確認しておきましょう。
「実行してから相談」の順番にしない
増資、株式の譲渡・贈与、ストックオプションの付与など、株主構成を変える取引は、資本政策の設計と税務の確認を済ませてから実行します。実行した後では、選べる手が限られてしまいます。
この不可逆性が、「3〜4年前から」のもう一つの根拠です。
最初の一歩は何から?ショートレビューと監査法人の確保
具体的な始動は、ショートレビュー(IPOに向けた課題の予備調査)です。会計処理・内部統制・労務・資本政策の課題が一覧になり、そのまま改善のロードマップになります。指摘の数に落ち込む必要はありません。
N-3期の指摘は「直す時間のある指摘」であり、申請直前に発覚するよりはるかに安全です。調査の範囲と進め方はショートレビュー(IPO課題調査)の内容と進め方で、構造が同じ予備調査ははじめての会計監査で行う準備と1年の流れで詳しく整理しています。
監査法人は早めに打診する
監査法人の確保は早めに動いてください。受嘱(監査の引受け)までに時間がかかることが多く、N-2期の監査に間に合わないと、計画全体が1年ずれます。
上場後に会社法監査が必要になる規模の基準に達するほど成長することもあり、監査に対応する力は上場後も使い続ける筋肉です。
- 現状を把握する直近の決算書、株主名簿、規程の有無、月次の締めにかかる日数を一覧にします。
- ショートレビューを依頼する監査法人等に課題調査を依頼し、課題の一覧と改善の優先順位を受け取ります。
- 監査の受嘱を打診する受嘱の可否と開始時期を確認し、N-2期の監査に間に合う日程を固めます。
- 改善計画に落とし込む課題の一覧を担当者と期限つきの計画にして、月次で進捗を確認します。
- 資本政策の方針を固める株式を動かす取引は、方針と税務の確認が済むまで実行しません。
事業計画づくりと社内の改善の実行は自社の領域ですが、会計方針の整備・内部統制の設計・監査法人との論点調整は、専門家と組んだほうが速く進む領域です。当事務所は税務顧問にとどまらず、IPOを視野に入れた決算体制づくりや監査受け入れの準備まで、実務で伴走しています。
どこから着手すべきかは、現在の決算体制と株主構成で変わります。準備の順番を初回無料で整理できます。
無料で相談する上場するか迷う段階では何をする?進まなくても残る準備から
上場の検討段階・情報収集段階でも、先に着手して損のない準備があります。月次決算の早期化、予実管理、規程と承認の記録、勤怠管理の適正化は、IPOに進んでも進まなくても会社に残る投資です。
予実の差異を説明できる月次は、金融機関との対話や採用の場面でも説得力になります。M&Aによる売却や事業承継を選ぶ場合も、管理体制が整った会社ほど評価されます。無駄になるのは、場当たりの準備だけです。
ご相談の際によく確認するポイント
- 上場を考える目的(資金調達、知名度、採用、将来の承継の選択肢など)
- 想定している申請時期と、決算月から見た現在の期の位置
- 株主構成と、これまでの増資・株式の移動の経緯
- 月次決算が締まるまでの日数と、予算の有無
- 規程類の整備状況と、承認の記録が残っているか
- 勤怠管理の方法と、残業代の支払いの状況
- 役員・親族やその関係会社との取引の有無
ご相談の際は、直近の決算書、株主構成、想定している時期感をお知らせください。状況を伺ったうえで、対応範囲と費用の目安をご提示します。
社内の負担はどれくらい?人と時間も逆算する
IPO準備の負担は外部費用だけではありません。最も逼迫するのは管理部門の時間です。N-2期以降は、通常業務の上に監査対応・規程の運用・審査資料の作成が乗ります。
| 担当 | 上乗せされる業務の例 |
|---|---|
| 経理 | 監査対応(資料の準備・質問への回答)、四半期ペースの決算、開示資料の基礎づくり |
| 総務・労務 | 規程の整備と運用記録、勤怠・残業管理の厳格化 |
| 経営企画 | 予算の策定と差異分析、事業計画の更新 |
| 経営者 | 主幹事証券会社・監査法人への対応、資本政策の意思決定 |
経理責任者が決算を1人で抱えている会社は、増員するか外部支援を入れるかを、N-3期のうちに決める必要があります。準備が本格化してからの採用は間に合わないことが多く、人の手当ても監査証明と同じく「逆算」の対象です。
上場後も、四半期ごとの決算開示や内部統制報告制度への対応が続きます。月次決算の仕組み化やAI・クラウドを使った経理の効率化で作業負荷を圧縮しておくことは、この人員問題を軽くする現実的な打ち手になります。
よくある質問
N-3期をすでに過ぎていたら、上場は難しいですか?
すぐに不可能になるわけではありません。ただし監査証明の2期分を確保する必要があるため、申請期が後ろにずれるのが通常です。ショートレビューで課題の量を把握し、現実的な申請期を引き直すところから始めます。
上場準備中も、税理士の顧問は必要ですか?
監査証明は監査法人等が独立した立場で行うもので、日々の会計処理の相談や税務申告は別に担い手が必要です。準備中はストックオプションや株式の移動、関連当事者取引の整理など税務の論点も増えるため、監査法人と連携できる税理士がいると進めやすくなります。
監査法人はどうやって探せばよいですか?
ショートレビューの依頼を入口に、受嘱の可否と時期を早めに確認します。受け入れ準備の支援者と分担しながら、複数の候補と並行して話を進めるのが現実的です。
ストックオプションはいつ付与するのがよいですか?
一律の正解はありません。付与の時期によって権利行使価額の前提となる株価が変わり、従業員が得る利益や創業者の持分に影響します。資本政策全体の中で、上場までの株価の見通しと税制適格の要件を確認したうえで設計します。
まとめ
IPO準備の起点は売上ではなく、申請期の前2期分の監査証明です。体制整備の期間を加えると、始動は申請の3〜4年前(N-3期以前)が標準になります。資本政策は株式を動かす前に設計し、月次決算・内部統制・労務は「IPOに進まなくても残る投資」として先に着手しておくと、どの道を選んでも備えになります。
札幌の公認会計士・税理士事務所
IPO準備・決算体制づくりのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂