
一般社団法人の設立費用は、法定費用だけなら公証役場の定款認証手数料約5万円と登録免許税6万円で、合計約11万円が目安です。ただ、費用より大きな分岐は「非営利型」と「普通型」のどちらで設計するかで、定款の文言しだいで毎年の法人税が変わります。設立後に毎年かかるお金まで整理しました。
この記事の結論
法定費用は約11万円で、株式会社より軽く済みます。費用を比べる前に、非営利型の要件を満たす定款と理事構成にするかを決めることが、設立後10年の税負担を左右します。
- 法定費用は定款認証約5万円+登録免許税6万円=約11万円(定款の収入印紙は不要)
- 専門家報酬は依頼範囲しだい。定款の設計や税務の初期設計まで含むかをそろえて比べる
- 非営利型は収益事業の所得だけに課税、普通型は会費・寄附を含む全所得に課税
- 非営利型は定款の定めと理事の親族割合(3分の1以下)など、文言と運営の両面で要件を満たす必要がある
- 赤字でも住民税の均等割(札幌市内なら原則年7万円)がかかり、区分経理や役員改選の登記も続く
法定費用の内訳:約11万円
業界団体や資格講座の運営、地域活動の受け皿として使われる一般社団法人は、法定費用が定額的で、資本金の額によって変わりません。内訳は次のとおりです。
| 費目 | 金額 | 備考 |
|---|---|---|
| 定款認証手数料(公証役場) | 約5万円 | 一般社団法人は電子定款でも公証人の認証が必要 |
| 収入印紙代 | 不要 | 一般社団法人の定款は、会社の定款と異なり印紙税の課税文書に当たらない |
| 登録免許税(法務局) | 6万円 | 設立登記の申請の際に納付 |
| 定款謄本等の手数料 | 数千円 | 枚数などで変わる |
| 合計 | 約11万円 | 資本金の概念はなく、金額は定額的 |
ツール登録免許税を登記の種類別に計算する設立登記や役員変更など、登記の種類ごとに登録免許税の額を確認できます。計算する
株式会社は登録免許税だけで最低15万円、合同会社は最低6万円かかります(資本金の0.7%との多い方)。株式会社は定款の認証も必要なため電子定款で約20万円、定款の認証が不要な合同会社は約6〜10万円が目安です。一般社団法人の約11万円は、その中間の水準です。会社の場合の内訳は会社設立の費用の内訳と比べてください。
一般社団法人に出資や資本金はなく、運営資金は会費・基金・事業収入で設計します。設立費用とは別に、当面の活動資金をどう確保するかも最初に決めておきたい点です。
株式会社・合同会社・NPO法人と迷っている段階なら、費用の比較だけでなく「利益を分配したいか」「行政の関与をどう考えるか」で並べ直すと、判断しやすくなります。
一般社団法人
- 剰余金の分配はできない
- 定款の認証と設立登記で成立し、行政の認可・認証は不要
- 社員2人以上で設立でき、事業の内容の制限が少ない
株式会社・合同会社
- 利益を株主・社員に分配できる
- 株式会社は定款の認証と登記、合同会社は登記のみで成立
- 営利の事業に向く
NPO法人
- 利益の分配はできない
- 所轄庁の認証を受けてから登記するため、成立まで時間がかかる
- 活動分野が法律で定められ、毎年の事業報告など行政の関与がある
法定費用以外にかかるお金:専門家報酬の見方
実費としては、法人の印鑑の作成、印鑑証明書や住民票などの取得費が少額かかります。費用の本体は専門家報酬で、資格ごとに担える業務の領域が分かれています。
| 業務 | 主な担い手 | 報酬が変わる要素 |
|---|---|---|
| 定款の作成と認証の手続き | 行政書士・司法書士など | 雛形の提供か、目的・機関・会費の設計から関与するか。電子定款の作成を含むか |
| 設立登記の申請 | 司法書士(登記申請の代理は司法書士の業務) | 役員の人数、添付書類の数 |
| 非営利型の判定と課税関係の設計 | 税理士 | 非営利型を目指すか、収益事業の有無と規模 |
| 税務の届出と初年度の経理設計 | 税理士 | 区分経理の設計、会計ソフトの導入、申告まで続けて依頼するか |
資格ごとに領域が分かれるため、窓口が一つにまとまっているかどうかも使い勝手を左右します。報酬は依頼範囲によって幅があるため、「定款の設計から関与するのか、書式の提供だけか」をそろえて比較してください。
たとえば「定款と登記書類の作成のみ」と「非営利型の要件の設計・税務の届出・初年度の経理設計まで」では、含まれる工数が数倍違うことがあります。比べる際は「いくらか」より先に「何が含まれるか」を一覧にしてもらうのが手堅い方法です。
- 定款は雛形の提供か、目的・機関・会費の設計から関与するか
- 非営利型の要件(定款の定め・理事の構成)の確認が含まれるか
- 登記申請は誰が行い、その報酬が見積りに含まれているか
- 税務署・北海道・市町村への設立の届出が含まれるか
- 初年度の経理(会費と収益事業の区分)の設計まで含むか
- 設立後の申告・顧問は別契約か、その場合の範囲はどこまでか
設計を省いた設立は、後から高くつくことがある
一般社団法人は定款の文言が課税を左右するため、書式の流用で形だけ整えると、非営利型の要件を満たさないまま設立してしまうことがあります。雛形に名前を入れる作業は自分でもできますが、課税区分の判定を踏まえた定款設計と税務の初期設計は専門家の領域です。削ってよいのは実費まわりまでで、設計の工程を削ると後年の税負担につながることがあります。
当事務所の報酬は依頼範囲によって異なるため、相場の金額ではなく、範囲と内訳をお示ししたうえでお見積りします。料金の考え方と契約の流れは料金・契約・業務フローをご覧ください。
最大の分岐:非営利型と普通型で課税が変わる
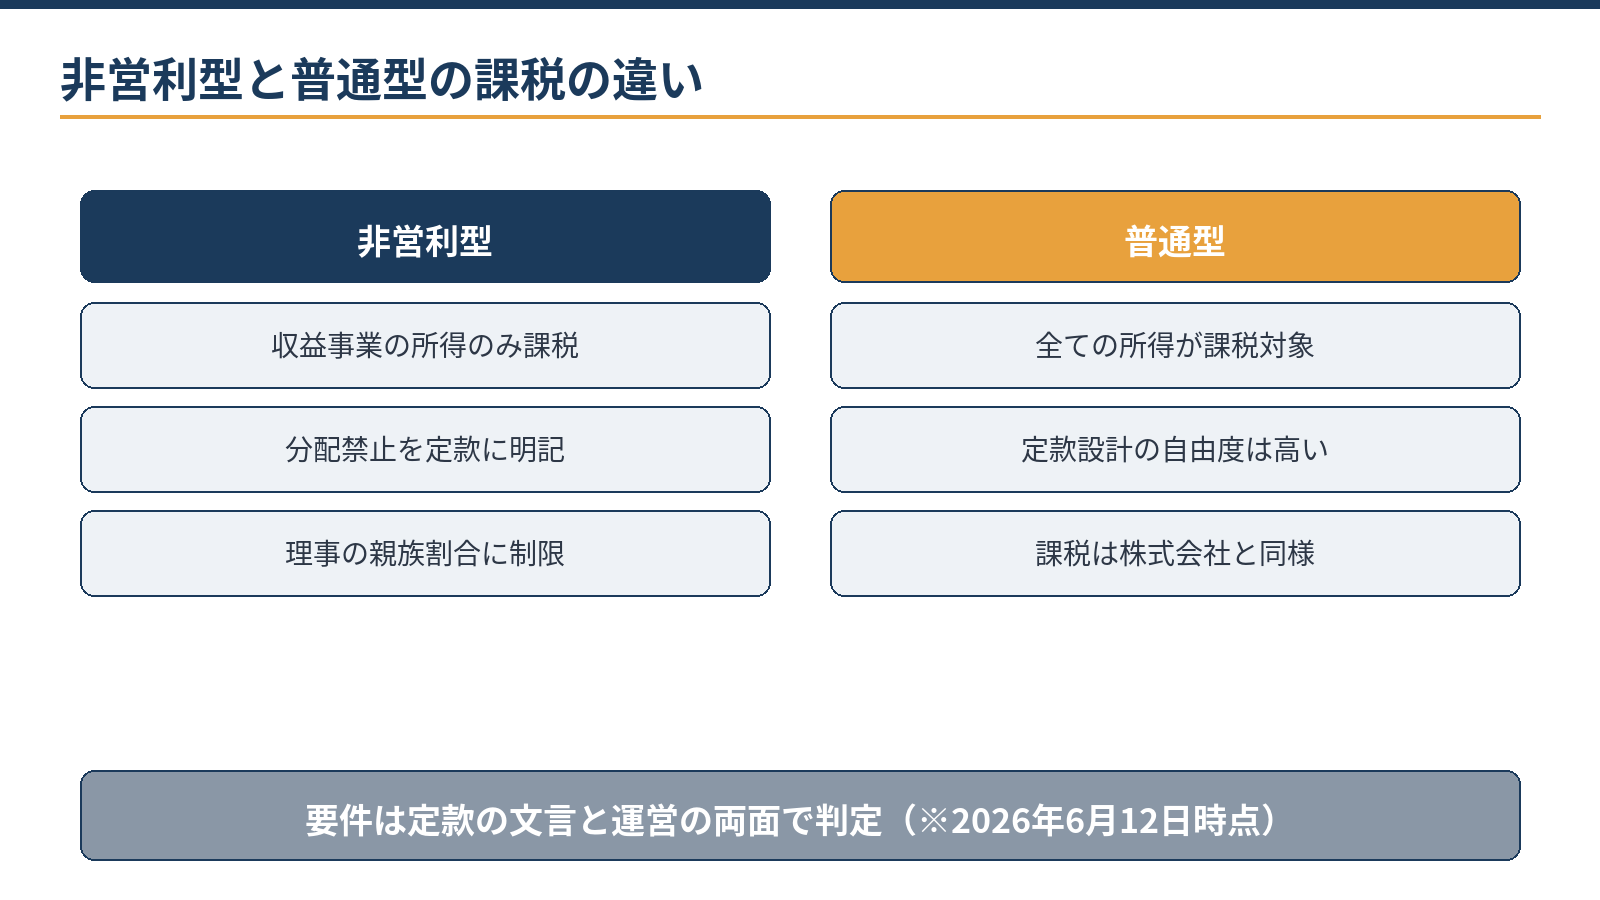
法人税法上、一般社団法人は「非営利型法人」と「それ以外(普通型)」に分かれます。非営利型は、法令で定める収益事業から生じた所得のみが課税対象です。普通型は株式会社と同じく、すべての所得が課税対象です。
会費や寄附で運営する団体にとっては大きな違いで、たとえば会費収入が中心の業界団体なら、非営利型に該当するかどうかで税負担の景色が変わります。
| 項目 | 非営利型 | 普通型 |
|---|---|---|
| 課税される所得 | 収益事業(物品販売業・請負業・席貸業・技芸教授業など政令で定める事業)から生じた所得のみ | 会費・寄附を含むすべての所得 |
| 会費・寄附 | 対価性のない会費や寄附は課税されない | 益金として課税対象 |
| 法人税の税率 | 課税される所得には株式会社と同じ税率(中小は年800万円以下15%:2027年3月31日までに開始する事業年度) | 同左 |
| 法人税の申告 | 収益事業を行う場合に必要 | 毎期必要 |
| 防衛特別法人税 | 法人税を申告する場合、2026年4月1日以後に開始する事業年度から税額0でも申告が必要 | 同左 |
非営利型の2つのタイプと要件
非営利型には2つのタイプがあり、定款の文言と運営の実態の両面で要件を満たす必要があります。
| タイプ | 主な要件 |
|---|---|
| 非営利性が徹底された法人 | 剰余金の分配を行わない旨の定款の定め/解散時の残余財産を国・地方公共団体や公益法人などに帰属させる旨の定款の定め/これらの定めに反する行為(特定の個人・団体への特別の利益の供与を含む)を決定し、または行ったことがない/各理事について、その理事と親族等である理事の合計が理事の総数の3分の1以下 |
| 共益的活動を目的とする法人 | 会員に共通する利益を図る活動が主たる目的/会員が負担する会費の定めが定款にある/主たる事業として収益事業を行っていない/特定の個人・団体に剰余金の分配を受ける権利を与える定めや、残余財産を特定の個人・団体に帰属させる定めが定款にない/特定の個人・団体に特別の利益を与えることを決定し、または与えたことがない/理事の親族等の割合が3分の1以下 |
親族等の割合が3分の1以下という要件は、理事が1人や2人では満たせません。非営利型を目指すなら、親族関係のない理事を含めて理事を3人以上置く設計が前提になります。
要件から外れると、過去の分までまとめて課税されることも
要件が一つでも外れると普通型として全所得課税になり、後から定款を直しても過去の課税関係は戻りません。さらに、非営利型から普通型に移ると、それまで課税されずに積み上がった所得(累積所得金額)を、移行した事業年度の所得に加算する仕組みがあります。理事の交代や定款の変更のたびに、要件への影響を確認しましょう。
判定を誤りやすいのは「うちは儲けるつもりがないから非営利型のはず」という思い込みです。課税区分は意図ではなく、定款の文言と要件への該当性で決まります。設立時の設計が重要とされるのは、この仕組みのためです。
非営利型に当たるかは、定款の文言と理事の構成で決まります。設立前に条文案と課税関係を確認できます(初回無料)。
無料で相談する向いている用途:設計の3つの型
実務でよく出会う設計は、次の3つの型に分かれます。どの型でも共通するのは、「収入の性質」が課税と会計の設計を決めるという点です。
①業界団体型
- 会費収入を軸に、研修会や情報提供を行う
- 非営利型の要件と相性がよく、会費中心なら課税所得が生じにくい
- 会費が会員向けサービスの対価になっていないかを確認する
②講座・検定型
- 受講料・検定料・教材の販売代金が収入の中心
- 内容によって技芸教授業や物品販売業などの収益事業に当たり、非営利型でもその部分は課税
- 会費と受講料を分ける区分経理を最初から仕組みにする
③受け皿型
- 複数の事業者の共同受託の窓口や、地域プロジェクトの主体として使う
- 契約の主体になれ、代表者個人の名義から切り離せる
- 受託の内容によって請負業などの収益事業に当たる
許認可や補助の申請主体として使う場合は、相手方の要件(法人格の種類・設立からの年数など)を先に確認してから設計します。目的が同じでも収入構成が違えば、定款の作りも経理の形も変わります。設立相談の最初に収入の見込みを伺うのは、このためです。
迷ったら、5年後の活動の姿(会員数・講座の回数・受託の規模)を言葉にしてみてください。その将来像から逆算すると、型の選択も定款の設計も具体的になります。
計算例:講座を行う団体で、非営利型と普通型の法人税を比べる
例えば、年間の会費収入300万円、講座の受講料500万円、講座の直接費用350万円、会員向け事業の費用200万円、共通経費100万円(講座と会員事業に半分ずつ配賦)の団体の場合です。会費は対価性のない会費とします。
- 非営利型:課税されるのは講座(収益事業)の所得だけで、500万円−350万円−50万円=100万円。法人税は100万円×15%=15万円
- 普通型:全体の所得が課税対象で、300万円+500万円−350万円−200万円−100万円=150万円。法人税は150万円×15%=22.5万円
※法人税のみの概算です。税率は2027年3月31日までに開始する事業年度の中小法人の軽減税率(年800万円以下15%)を使っています。地方法人税・住民税・事業税は別にかかります。
設立後にかかるお金:均等割と申告体制
見落とされがちなのが、毎年の運営コストです。収益事業がない年でも、住民税側の手続きや帳簿の整備は続きます。「申告がない=何もしなくてよい」ではない点は、設立時に押さえたい誤解の代表です。
| 毎年・定期的にかかるもの | 内容 | 注意点 |
|---|---|---|
| 法人住民税の均等割 | 札幌市内で資本金等1,000万円以下・従業者50人以下の区分なら、北海道2万円と札幌市5万円の年7万円。赤字でもかかるのが原則 | 収益事業を行わない非営利型に減免の制度を設ける自治体もあり、扱いは窓口で確認 |
| 法人税などの申告 | 普通型は毎期。非営利型は収益事業を行う事業年度に申告 | 非営利型が収益事業を始めたときは、税務署への届出が必要 |
| 区分経理 | 会費・寄附と収益事業の収支を分けて記帳する | 共通経費を配賦する基準を決めておく |
| 役員の改選と登記 | 理事・監事の任期満了ごとに選任し、変更登記をする。同じ人が再任する場合も重任の登記が必要 | 登録免許税がかかる。改選のたびに非営利型の要件への影響を確認 |
| 消費税 | 受講料などの課税売上高が基準期間で1,000万円を超えると申告が必要 | 対価性のない会費は消費税の対象外 |
役員構成を変える場合は、非営利型の要件への影響も同時に確認が必要で、「登記だけ済ませる」変更が課税区分に影響することがあります。設立費用は一度きりですが、運営コストは毎年続きます。
「設立して10年でいくらかかるか」という視点で、会計・申告を自前で行うか外部に頼むかまで含めて設計しておくと、後から慌てずに済みやすくなります。区分経理の基本は中小企業の経理・会計処理のガイドも参考になります。当事務所は税務顧問にとどまらず、一般社団法人の設立設計から区分経理・申告体制づくりまで、実務で伴走しています。
設立前のご相談で確認するポイント
設立のご相談では、最初に次の点を伺います。収入の性質と理事の構成が、課税区分と会計の設計を決めるためです。
- 法人の目的と、5年後の活動の姿(会員数・講座の回数・受託の規模)
- 社員・理事の候補と、互いの親族関係
- 収入の見込みの内訳(会費・受講料・検定料・受託・寄附・補助金)
- 許認可や補助金の申請主体として使う予定と、相手方の要件
- 設立の希望時期と、最初の事業年度(決算月)
- 経理を担当する人と、使う予定の会計ソフト
要件の洗い出しや定款の条文案の下書きにはAIも活用しながら、非営利型への該当性の判定、課税関係の設計、定款の確定は有資格者が担当します。受講料収入が伸びた場合の課税への影響も設立前に試算しておくと、規模を広げるときの判断材料になります。状況を伺ったうえで、対応範囲と概算をご提示します。
設立前に決めておくこと(一般社団法人)
- 名称・主たる事務所の所在地・目的
- 社員(2人以上)と理事の構成
- 非営利型を目指すかどうか
- 事業年度(繁忙期を避けた決算月にすると申告が楽)
- 会費・基金の設計と、当面の活動資金
よくある質問
1人で設立できますか?
設立時には社員(法人の構成員)が2人以上必要です。理事は1人でも置けます。2人の社員は親族でも構いませんが、非営利型を狙う場合は理事の親族割合の要件との関係を確認します。設立後の運営体制をどう組むかは、目的と要件との兼ね合いで設計します。
非営利型でも役員報酬や給与を払えますか?
払えます。禁止されるのは剰余金の「分配」であり、職務や労働の対価の支払いは可能です。ただし、対価の名を借りた実質的な分配と見られない、妥当な水準の設計が前提です。水準は、同種の業務の給与相場と職務内容から説明できる形にしておくと無難です。
後から株式会社に変更できますか?
一般社団法人から株式会社への組織変更はできません。事業を株式会社に移したい場合は、別法人の設立と事業の移転を設計することになります。移転には資産・契約・許認可の引継ぎの整理が伴うため、最初から出口も含めて法人格を選んでおくのが理想です。
設立までにどのくらいの期間がかかりますか?
定款の設計、公証役場での認証、法務局への登記申請という順に進み、登記を申請した日が法人の成立日になります。日数は定款の検討にかかる時間で大きく変わるため、流れと目安は一般社団法人の設立の流れと所要日数で確認してください。
まとめ
一般社団法人の法定費用は約11万円ですが、本当のコストを決めるのは、非営利型か普通型かの設計と、設立後に毎年続く均等割・申告・区分経理です。専門家報酬は「何が含まれるか」をそろえて比べ、定款の文言と理事の構成を設立前に固めておきましょう。
札幌の公認会計士・税理士事務所
一般社団法人の設立と税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)