
財務コンサルティングとは、資金繰りの予測、金融機関との対話、経営計画づくりと実績の検証を通じて、会社の「これからのお金と利益」を設計する支援です。記帳・決算・申告という過去の整理を担う税理士の顧問業務とは役割が違い、黒字なのに現金が減る、銀行に計画を求められたといった場面で力を発揮します。
この記事の結論
税務顧問が「過去の記録と申告」を担うのに対し、財務コンサルティングは「未来の資金と利益の設計」を担います。決算書を正しく作る仕事ではなく、決算書の中身を良くしていく仕事です。
- 中身は資金繰り管理・資金調達と銀行対応・経営計画・モニタリングの4領域
- 黒字なのに現金が減る、金融機関に計画を求められた、大きな投資判断が迫っている――このどれかが始めどき
- 顧問と一体で行うと、毎月の試算表がそのまま資金繰り予測と計画の土台になる
- 費用は「何を・どこまで・どの頻度で」を決めてから比べる(範囲が先、金額は後)
財務コンサルティングとは?税務顧問との違いは「時間軸」
「財務コンサルティングは何をしてくれるのか。いまの税理士顧問と何が違うのか」。よくいただく質問です。答えは、扱う時間軸の違いにあります。
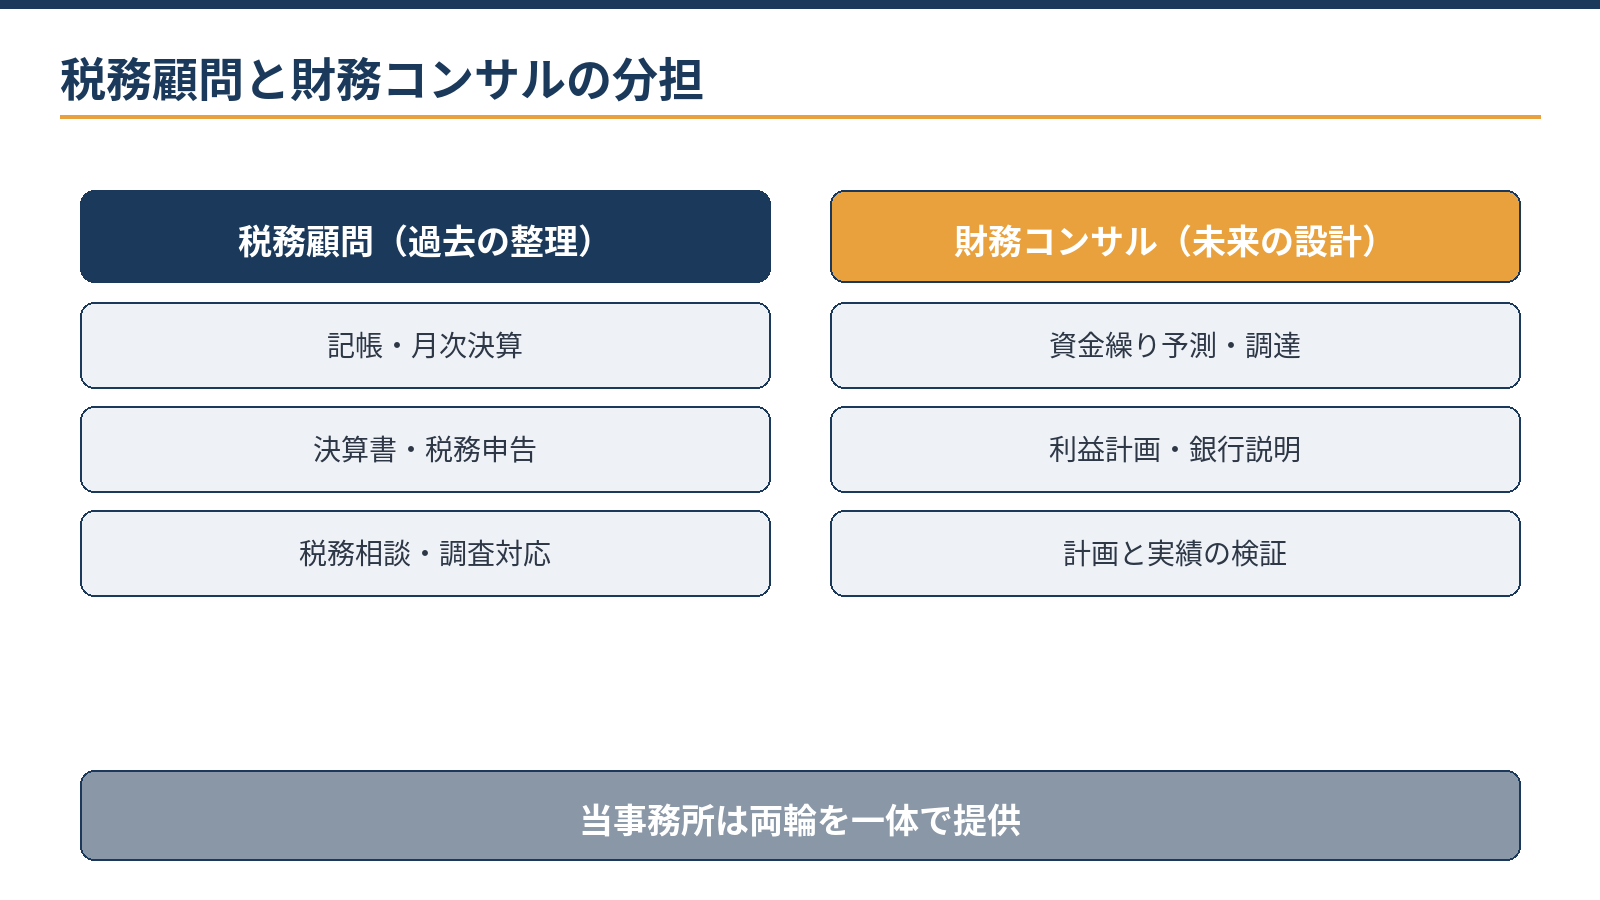
税務顧問は、記帳・決算・申告という過去から現在までの整理を担います。財務コンサルティングは、資金繰りの予測、金融機関との対話、経営計画、計画と実績の検証という、現在から先の設計を担います。
| 観点 | 税務顧問 | 財務コンサルティング |
|---|---|---|
| 目的 | 正しい記帳・決算・申告 | 資金と利益の改善 |
| 時間軸 | 過去〜現在 | 現在〜1年・3年先 |
| 主な成果物 | 試算表・決算書・申告書 | 資金繰り予測・経営計画・金融機関向け資料 |
| 対話の中心 | 処理の確認・税額の説明 | 打ち手の検討・意思決定の支援 |
| 主に向き合う相手 | 税務署(申告・納税) | 金融機関と社内(投資・採用・価格の判断) |
どちらが上という話ではなく、役割が違います。注意したいのは、顧問契約だけの会社では「未来の設計」を誰も担当していない状態になりやすいことです。
「税理士は過去の話しかしない」という不満を耳にすることがありますが、多くの場合は能力ではなく契約範囲の問題です。記帳と申告の契約なら、業務は過去の整理で完結します。未来を扱ってほしいなら、その業務を契約に入れる必要がある、というのが正確な理解です。
用語の整理:「財務」「会計」「税務」
財務は、お金をどう調達し、どう使い、どう手元に残すかという資金の流れ全体を指します。会計は取引を記録して決算書を作ること、税務は税金を計算して申告・納税することです。財務コンサルティングは、会計の数字を材料にして財務の判断を支える仕事だといえます。
財務コンサルティングの4つの中身:何をして、何ができあがる?
財務コンサルティングの中身は、次の4つの領域に分けると整理しやすくなります。会社の状況によって、どこから始めるかが変わります。
| 領域 | やること | 成果物の例 |
|---|---|---|
| 資金繰り管理 | 3〜6か月先の資金予測と「資金の谷」の特定 | 資金繰り表・資金繰り予測 |
| 資金調達・銀行対応 | 借入構成の整理、金融機関への説明準備 | 借入一覧・返済計画・説明資料 |
| 利益・経営計画 | 目標利益と返済原資から逆算した計画づくり | 経営計画書・部門別の目標 |
| モニタリング | 計画と実績の差異を毎月検証し、打ち手を修正 | 月次レポート・対策メモ |
資金繰り管理:年数回の大口支出を予測に置く
資金繰り表とは、月ごとの入金・出金・残高の見込みを並べた表です。損益計算書には出てこない借入の元金返済や設備の支払いも反映するため、「いつ、いくら足りなくなるか」が見えます。
賞与・納税・社会保険料など年数回の大口支出を、あらかじめ予測に置くだけで「突然苦しくなる月」は消えます。表の作り方と毎月の更新方法は資金繰り表の作り方と使い方で解説しています。
無料ツール賞与の社会保険料を自動計算する賞与の額から社会保険料を計算し、賞与月の資金繰り予測に置く金額の目安をつかめます。計算する
北海道の会社の資金繰り予測で気をつけたいこと
冬季は暖房費や除雪費がかさみ、業種によっては工事や観光の売上が季節で大きく動くため、月ごとの資金の山と谷が大きくなりがちです。年間をならした平均ではなく、月別の予測で谷の月を特定しておくことが大切です。
また、札幌市の融資制度(マル札資金・特別資金)は、2026年10月1日以降に実行される分から利率が0.3%上乗せされています。借換えや新規の調達を試算するときは、新しい利率で返済額を計算します。
資金調達・銀行対応:調達期間と使い道をそろえる
資金調達では、設備は長期・運転資金は短期という、調達と使い道の対応を整えるのが基本です。設備の購入を短期の借入で賄うと、設備が稼ぐより早く返済が来て、資金繰りが苦しくなります。
借入が複数の金融機関に分かれている会社では、まず金融機関・残高・金利・毎月の返済額・最終期限・保証や担保の有無を1枚の借入一覧にまとめます。これだけで、借換えや返済条件の見直しの余地が見えてきます。
利益・経営計画:返済額から必要な利益を逆算する
経営計画では逆算が要になります。例えば来期の借入返済が年600万円なら、返済原資として税引後利益と減価償却費の合計でそれ以上を稼ぐ計画が必要です。そこから必要な売上総利益、許容できる固定費、と順に降りていきます。
計算例:返済年600万円から必要な売上高を逆算する
例えば、来期の借入返済が年600万円、減価償却費が年200万円の会社の場合、返済に必要な税引後利益は 600万円−200万円=400万円 です。
税引後で400万円を残すには、法人税等の分だけ税引前の利益を多く見込む必要があります。仮に税引前で年500万円を目標とし、固定費が年3,500万円なら、必要な売上総利益は 3,500万円+500万円=4,000万円 です。売上総利益率が40%の会社なら、必要な売上高は 4,000万円÷40%=1億円 になります。
ツール減価償却費(定額法)を自動計算する取得価額と耐用年数から毎年の減価償却費を計算し、返済原資の見積りに使えます。計算する
モニタリング:売上より粗利と固定費の差異から見る
モニタリングでは、売上の増減より粗利と固定費の差異から見るのが実務的です。計画と実績の差を「販売数量」「単価」「原価率」「固定費」に分けると、原因と翌月の打ち手が結びつきます。計画づくりの全体像は融資・補助金にも使える経営計画の作り方、月次の数字を判断に使う基礎は月次の数字を経営に使う管理会計の基本で整理しています。
財務コンサルティングが必要になる4つのサインは?
次のどれかに当てはまったら、財務コンサルティングが効く局面です。
- 試算表は黒字なのに、現金が減っていく
- 金融機関から経営計画や試算表の提出を求められる場面が増えた
- 設備投資や増員など、大きな投資判断が迫っている
- 資金繰りが経営者の頭の中にしかなく、数字で共有されていない
とくに1つ目は、黒字倒産の入口になり得る構造です。黒字倒産とは、帳簿上は利益が出ているのに支払いの資金が尽きて行き詰まることをいいます。「儲かっているのに苦しい」と感じた時点で設計に入るのが安全です。
| 原因 | 利益への影響 | 現金への影響 |
|---|---|---|
| 売掛金の増加 | 売上として計上済み | 入金されるまで現金は増えない |
| 在庫の増加 | 売れるまで費用にならない | 仕入代金は先に出ていく |
| 借入の元金返済 | 費用にならない | 約定どおり毎月減る |
| 設備投資 | 減価償却で少しずつ費用になる | 支払時にまとめて減る |
| 賞与・納税 | 賞与は費用、法人税等は利益から差し引かれる | 年数回、まとまって減る |
具体例:年商2億円・借入1億円の会社
例えば年商2億円・借入1億円の会社で、返済は約定どおり進む一方、売掛金と在庫が膨らんでいる場合を考えます。仮に1年間で売掛金が1,000万円、在庫が500万円増えると、1,000万円+500万円=1,500万円 は利益の額に関係なく現金から出ていきます。
この構造は損益計算書だけでは見えず、資金繰り表や貸借対照表の増減とあわせて初めて見えるものです。
顧問と財務コンサルは分けるべき?一体で頼むべき?
顧問税理士と外部の財務コンサルタントを別々に頼む構図では、試算表の受け渡しや前提の説明に手間がかかり、数字の解釈がずれるリスクもあります。一体で提供を受けると、月次の試算表がそのまま資金繰り予測と計画の土台になり、決算・納税のスケジュールと資金の手当てを同じテーブルで設計できます。
別々に頼む場合
- 分野ごとに依頼先を選べる
- 試算表の受け渡しと前提の説明に手間がかかる
- 同じ数字でも解釈がずれやすい
- 納税予定と資金計画の突き合わせを自社で行う
一体で頼む場合
- 月次の試算表がそのまま予測と計画の土台になる
- 決算・納税の予定と資金の手当てを同時に設計できる
- 追加の資料づくりが少ない
- どこまでを契約に含むか、範囲を文書で決めておく必要がある
当事務所は、記帳・決算・申告の税務顧問にとどまらず、資金繰り・金融機関対応・経営計画といった財務コンサルティングまで一体で伴走しています。公認会計士として財務の構造を診る視点と、税理士として申告まで責任を持つ視点を、一つの窓口で提供できるのが特徴です。顧問業務の内容は会計・税務顧問のサービス内容でご確認いただけます。
費用はどう決まる?範囲を決めてから金額を見る
財務コンサルティングの費用は、範囲で決まります。同じ「資金繰りの支援」でも、予測表を一度作るだけか、毎月更新して金融機関への説明まで含むかで、必要な工数がまったく違うためです。契約の形は、次の3つを使い分けます。
| 契約形態 | 向いている場面 | 費用が決まる主な要素 |
|---|---|---|
| 顧問+財務オプション(月額型) | 毎月の資金繰り・計画の検証を続けたい | 面談の頻度、更新する資料の種類、会社の規模 |
| プロジェクト型(単発) | 計画策定・資金調達・承継など期間が決まった案件 | 成果物の内容、期間、関係する金融機関の数 |
| スポット相談 | 論点の整理と方向づけだけ先に行いたい | 相談の回数と準備する資料の量 |
比較のコツは、金額より先に「何を・どこまで・どの頻度で」を固めることです。範囲が曖昧な見積もりは、後から「それは含まれていません」が起きやすくなります。見積もりの前に、次の点をすり合わせておきましょう。
- 成果物は何か(資金繰り予測・経営計画書・金融機関向け資料など)
- 更新と面談の頻度(毎月・四半期ごとなど)
- 金融機関との面談への同席や、説明資料の作成を含むか
- 月次決算を早める支援(試算表の締めの前倒し)を含むか
- 計画と実績の検証をいつまで続けるか
判断の物差しは、削減できる金利・手数料や、防げる資金ショートの損失と比べることです。費用は単体ではなく、効果との対で見てください。
自社でできること
- 実績数値の記録と、資金繰り表への入力
- 金融機関との日常のやり取り
- 売掛金・在庫・借入の一覧の更新
専門家に任せたいこと
- 資金繰り予測の組み立て
- 目標利益と返済原資からの計画の数値設計
- 金融機関向け説明の構成と想定問答
どこまでを依頼範囲にすると効果が出るかは、会社の状況で変わります。初回無料で範囲の整理からお手伝いします。
無料で相談する進め方の例:増車投資を検討する運送業の場合
一体で提供する場合の進め方を、仮の設例で示します。複数の金融機関から借入のある道内の運送業が、増車投資の可否を判断する場面を想定します。
- 過去数値の整理決算書・試算表・借入一覧をそろえ、車両ごとの売上と燃料費・修繕費・人件費を把握します。
- 計画書のドラフト増車後の売上・経費・減価償却費・返済額を織り込んだ損益計画と資金繰り予測を作ります。
- 投資採算の評価増車で増える利益と減価償却費が、増える返済額を上回るかを確かめます。
- 借入構成の見直し方針設備資金の返済期間を車両を使う期間に合わせ、既存の借入とのバランスを整えます。
- 金融機関への説明の組み立て投資の目的、採算の根拠、返済の見通しを、月次の実績と同じ数字で説明できる資料にします。
当事務所では、過去数値の整理や計画書のドラフト、借入・返済一覧の整備といった定型的な下準備にAI(Claude)を活用し、投資採算の評価、借入構成の見直し方針、金融機関への説明の組み立てといった判断は公認会計士が担います。AIを使う作業でも、扱う情報の範囲を決め、結果は元の資料と突き合わせて確認しています。
投資の可否を「感触」ではなく数字で議論できるようになると、金融機関との対話も具体的になります。月次の顧問業務と同じ数字を土台にするため、追加の資料づくりが少なくて済むのも一体提供の利点です。
契約後の最初の90日はどう進む?
契約後の動きを具体的にイメージできるよう、標準的な90日の流れを示します。
- 1か月目:現状把握直近3期の決算書と借入の全体像を整理し、資金と利益の論点を一覧にします。
- 2か月目:道具づくり資金繰り予測の初版と、目標利益から逆算した計画の骨子を作ります。
- 3か月目:月次サイクルの開始試算表が締まったら計画との差異を確認し、翌月の打ち手を決めます。
この回転が定着すると、金融機関向けの説明資料は月次の延長で作れるようになります。90日の目標は、「数字が遅くて古い」状態から「数字で先を話す」状態への転換です。月次決算が遅い会社では、その早期化こそが財務コンサルティングの第一歩になります。
最初にそろえると立ち上がりが早い資料
- 直近3期の決算書・申告書
- 直近の月次試算表
- 借入の一覧と返済予定表
- リース契約の一覧
- 主な取引先の入金・支払の条件
顧問面談が処理の確認で終わるか、翌月の打ち手の決定で終わるか。この違いが積み重なって、1年後の財務体質の差になります。
よくある質問
いまの顧問税理士を変えずに、財務コンサルティングだけ頼めますか?
可能です。その場合は、試算表などの共有方法を最初に設計します。顧問の業務と重ならないよう、役割の線引きを文書で確認してから始めると円滑です。現在の顧問関係を壊さずに進める段取りも含めてご相談ください。
資金繰りが苦しくなってからでも間に合いますか?
早いほど選択肢が多いのは確かです。資金に不安が出始めた段階なら、打てる手が多く残っています。具体的な打ち手の順番は資金繰りに行き詰まる前に打つ7つの手で解説しています。
経営計画は自分で作るものではないのですか?
方針と意思は経営者にしか決められません。専門家が担うのは、その意思を実現可能な数値に翻訳し、毎月の実績で検証する部分です。作るのは経営者、設計と伴走は専門家、という分担です。
財務コンサルティングを受けると、融資は受けやすくなりますか?
融資の可否を決めるのは金融機関で、結果を約束できるものではありません。ただ、根拠のある計画と毎月の実績を同じ形式で示せると、資金の使い道と返済の見通しを具体的に説明しやすくなります。
相談や依頼は、どう進めればよいですか?
直近の決算書・試算表と借入の一覧(分かる範囲で結構です)をご用意のうえ、お問い合わせフォームやLINEから「財務の相談」とご連絡ください。状況を伺ったうえで、対応範囲と概算をご提示します。
まとめ
税務顧問は過去の記録と申告、財務コンサルティングは未来の資金と利益の設計を担い、中身は資金繰り・資金調達・経営計画・モニタリングの4領域です。黒字なのに現金が減る、金融機関に計画を求められたといったサインが出たら、設計に入る時期です。顧問と一体なら試算表がそのまま予測と計画の土台になるため、まず「何を・どこまで・どの頻度で」任せるかを決めてから費用を比べましょう。
札幌の公認会計士・税理士事務所
財務コンサルティング・資金繰りのご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂