フリーランスエンジニアに常時の月次顧問が必要とは限りません。記帳はクラウド会計でほぼ自動化できる一方、インボイスの特例選択、経費の按分、法人化の時期といった判断は税額への影響が大きく、売上規模に応じて税理士との付き合い方を変えるのが合理的です。
この記事の結論
フリーランスエンジニアは「記帳は自分、判断の設計は専門家」という分担が成立しやすい職種です。消費税や法人化が論点になる前に相談体制を整えておくと、取りこぼしを防げます。
- 記帳は自動化しやすく、重いのはインボイス・経費の按分・法人化の判断
- 2割特例は個人は令和8年分まで。令和9・10年分は3割特例、その後の簡易課税か本則課税かまで毎年比べる
- 青色申告特別控除は令和8年分まで最大65万円、令和9年分以後は要件を満たせば最大75万円
- 法人化は課税所得800万円前後を目安に、税・社会保険・手取りの総額で試算する
- 費用は記帳の状態と依頼範囲で決まる。見積りは「何をどこまで自分でやるか」を伝えて取る
エンジニアに顧問税理士は必要か:フェーズで決まる
結論として、常時の月次顧問が必要とは限りません。エンジニアの取引は件数が少なく、請求も入金も電子データで完結することが多いため、記帳はクラウド会計でほぼ自動化できる場合があります。重いのは判断のほうです。
例えば開業1年目で年商600万円・経費1割程度なら、記帳そのものは月に1時間もかからないこともあります。一方で、インボイスに登録すべきか、どの特例で申告するか、自宅の何割を経費にするかという判断は、最初の1回を専門家と固めれば、翌年から自分で回せる場合があります。
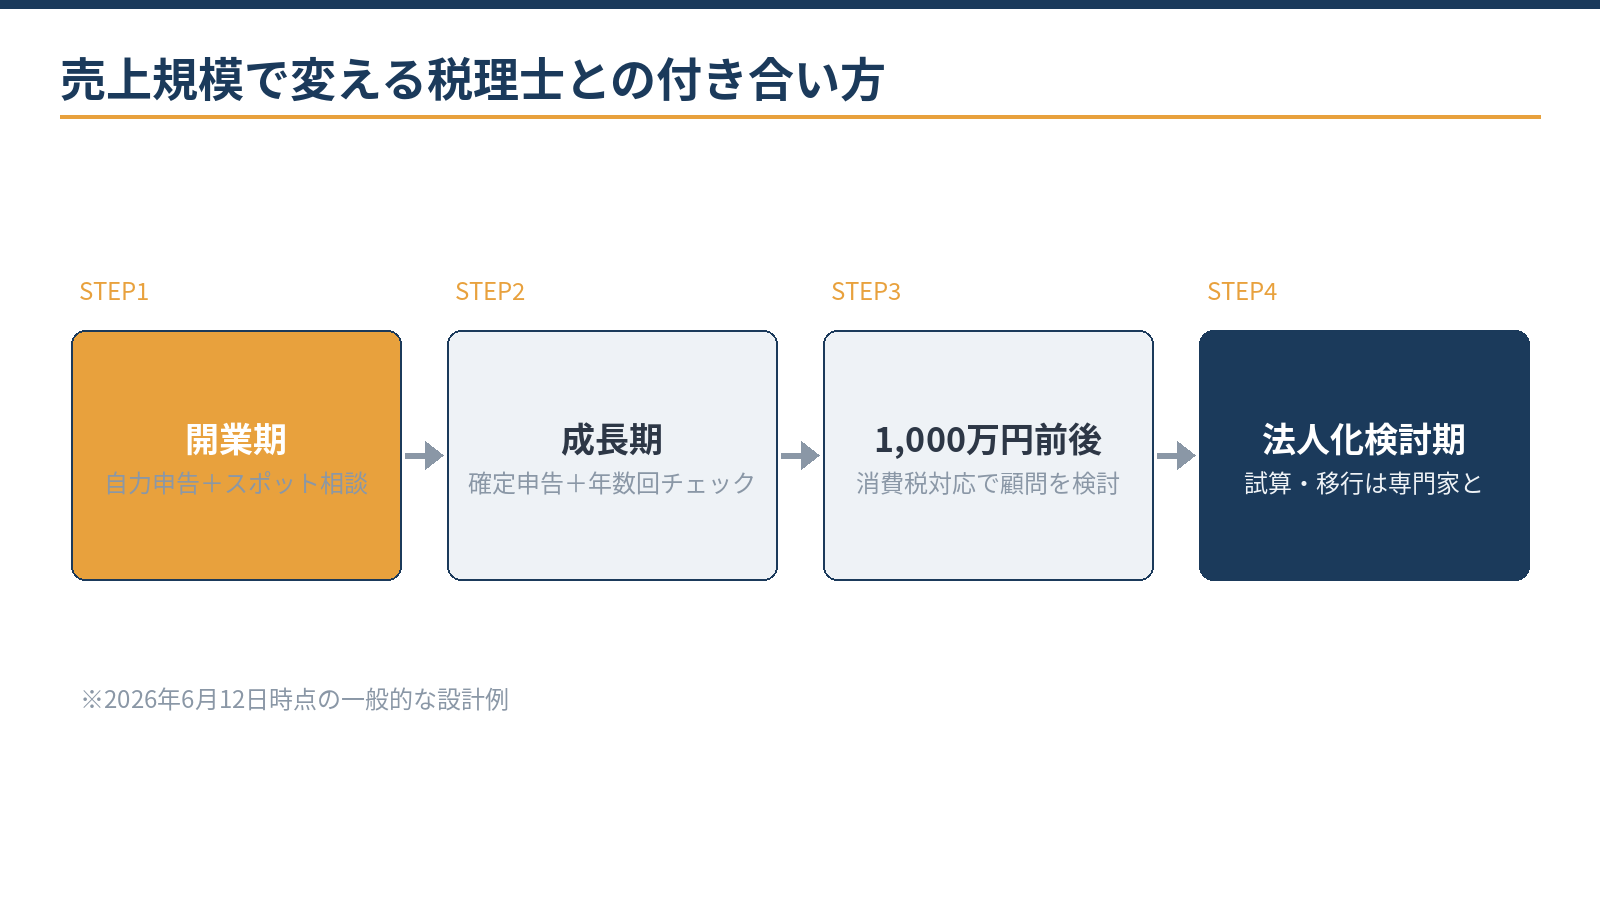
「作業は自分、判断の初期設計は専門家」という分担が成立しやすいのが、この職種の特徴です。売上規模に応じて、次の4つの段階で考えると整理しやすくなります。
| 段階 | 税理士との付き合い方 | 主な論点 |
|---|---|---|
| 開業期 | 自分で申告し、疑問点は相談で確認する | 開業届と青色申告承認申請書、インボイス登録の判断、経費の按分基準づくり |
| 成長期(年商500万〜1,000万円規模) | 確定申告と年数回のチェック | 消費税の特例の選択、按分の検証、小規模企業共済などの控除の活用 |
| 年商1,000万円前後 | 消費税への対応を含めた顧問を検討 | 課税事業者の判定、簡易課税の届出、納税額の予測 |
| 法人化検討期(課税所得800万円前後) | 法人化の試算と移行の支援 | 税・社会保険・手取りの総額の比較、役員報酬の設計 |
消費税は、インボイスに登録していなければ、基準期間(前々年)の課税売上高が1,000万円を超えた年の2年後から課税事業者になります。登録している場合は、売上規模にかかわらず課税事業者です。自分がどちらに当たるかは、次のツールで確認できます。
無料ツール消費税の課税事業者かどうかを判定する基準期間や特定期間の課税売上高から、消費税の納税義務があるかを確認できます。計算する
契約形態は3つ:スポット・申告セット・月次顧問
税理士との契約は、大きく次の3つの形に分けられます。売上規模と、自分で判断できる範囲に合わせて選びます。
| 契約形態 | 向いている人 | 含まれる業務の例 |
|---|---|---|
| スポット相談 | 開業直後で、疑問が出たときだけ確認したい人 | 単発の質問、届出のチェック、申告前の確認 |
| 確定申告+年数回チェック | 年商500万〜1,000万円規模の人 | 申告書の作成、記帳の検証、消費税の特例の選択 |
| 月次顧問 | 年商1,000万円超、法人化が視野に入っている人 | 月次のレビュー、納税額の予測、法人化の試算 |
費用は、相場の金額より「記帳の状態」と「依頼範囲」で決まります。クラウド会計で記帳が整っているほど税理士側の作業は少なく、領収書の整理から任せると手間が増えます。消費税の申告の有無、相談の頻度、法人化の試算を含むかどうかも費用を左右します。
具体例:月単価80万円の受託エンジニア
例えば、月単価80万円で12か月稼働すると、80万円×12か月=960万円の年商です。この規模なら、確定申告と年数回のチェックを組み合わせる形が出発点になります。インボイスの特例選択と按分の検証は、申告期を待たずにその年のうちに済ませておくと、翌年の納税額まで見通せます。
年商が1,000万円を超える見込みが立った時点で、納税額の予測を含む月次の顧問か、法人化の試算へ進むのが自然な流れです。
なお当事務所は、確定申告だけのスポットのご依頼はお受けしておらず、継続的な顧問契約で支援しています。確定申告と年数回のチェックを組み合わせた関与から、月次の顧問、法人化の試算・移行まで、売上規模に合わせてご相談ください。料金の考え方は料金・契約・業務フローでご確認いただけます。
消費税とインボイス:特例の選択を毎年比べてくれるか
エンジニアの税理士選びで実利が大きいのが消費税です。インボイス登録者の負担を軽くする2割特例は、個人事業者は令和8年分で終わり、令和9・10年分は個人事業者に限った3割特例に切り替わります。3割特例は、登録しなければ免税事業者になる人が対象で、届出は不要です。基準期間の課税売上高が1,000万円を超える年などは使えません。
計算例:税抜売上900万円のエンジニアの消費税(概算)
例えば、税抜売上が900万円の場合、売上にかかる消費税額は900万円×10%=90万円です。
- 2割特例(令和8年分まで):90万円×20%=18万円
- 3割特例(令和9・10年分):90万円×30%=27万円
- 簡易課税(第5種・みなし仕入率50%):90万円×50%=45万円
経費の少ないエンジニアは、特例が有利になることが多い計算です。実際は国税と地方消費税に分けて端数を処理するため、金額は多少前後します。
重要なのは、特例が終わる令和11年分以降の着地まで見すえて、毎年の申告時に選択を比べてくれる税理士かどうかです。特例を使った年の翌年から簡易課税に移る場合は、その翌年分の確定申告期限までに届け出ればよい扱いがあります(例えば令和10年分に3割特例を使い、令和11年分から簡易課税にする場合は2030年4月1日まで)。制度の詳細はインボイス2割特例終了後の3割特例で解説しています。
無料ツール本則課税・簡易課税・2割特例の納税額を比べる売上と経費の金額から、計算方法ごとの消費税の納税額を比較できます。計算する
インボイスに登録するか、どの特例で申告するかは、取引先と売上の見通しで変わります。初回無料で試算の前提を整理できます。
無料で相談する控除の枠を毎年使い切る:エンジニアの手取り設計
顧問契約で意外に価値が出るのが、控除の取り切りです。代表的なのが小規模企業共済で、掛金は月1,000円〜7万円の範囲で選べ、全額が所得控除になります。所得の波が大きいエンジニアは、好調な年に枠を厚く使い、案件の谷間には減額するという調整ができる場合があります。
計算例:小規模企業共済の掛金を月7万円にした場合
例えば、課税所得が500万円の人が掛金を月7万円にすると、7万円×12か月=84万円が所得控除になります。所得税の税率20%の範囲に収まる場合、税負担の軽減は次のとおりです(復興特別所得税を除く概算)。
- 所得税:84万円×20%=16.8万円
- 住民税:84万円×10%=8.4万円
- 合計:16.8万円+8.4万円=25.2万円
自営業者などのiDeCo(第1号被保険者)の掛金の上限は、2026年11月拠出分まで月6.8万円、2026年12月拠出分(2027年1月引落し)から月7.5万円に引き上げられます。共済とあわせて、老後資金と節税のバランスで掛金を決めましょう。
青色申告特別控除は、複式簿記と期限内のe-Tax申告などで令和8年分まで最大65万円です。令和9年分以後は、65万円の要件に加えて仕訳帳・総勘定元帳を電子帳簿保存法の要件に沿った電子データで保存するなどの要件を満たすと、最大75万円になります。クラウド会計の設定で対応できることが多いため、早めに確認しておきます。
- PC・モニター・検証用の端末など、仕事に使う機材の購入記録を残している
- 技術書、オンライン講座、勉強会の参加費の領収書を電子データで保存している
- クラウドサービスや開発ツールの利用料を、私用と分けて管理している
- 自宅の家賃・電気代・通信費の按分基準(面積や使用時間)を文書にしている
収入を増やす以外の手取りの改善は、仕組みで変わることがあります。どれも期中の準備が前提になるため、申告期だけの付き合いより、年数回のチェックを挟む関わり方のほうが取りこぼしは減りやすくなります。
見極め質問:エンジニアの実務を知っているか
初回の面談では、次の質問をしてみてください。答え方で、エンジニアの取引の実務をどれだけ知っているかが見えてきます。
| 質問 | 見るポイント |
|---|---|
| 1. フリーランスエンジニアの顧客はいますか | 職種の経験の有無 |
| 2. エージェント経由の報酬で確認すべき点は何ですか | 支払明細と源泉徴収の有無の確認を語れるか |
| 3. 3割特例が終わった後の消費税はどう設計しますか | 令和11年分以降まで見ているか |
| 4. 自宅按分や機材の経費化の基準はどう作りますか | 按分の文書化まで指導できるか |
| 5. 法人化の試算はどの数字で行いますか | 「税・社会保険・手取りの総額」と答えるか |
| 6. 連絡はチャットで完結しますか | オンライン対応のスピード感 |
2番は意外な盲点です。原稿料や講演料と違い、プログラム作成の報酬は原則として源泉徴収の対象外ですが、取引先によって扱いが異なる場合があります。技術記事の執筆料や勉強会での登壇料は源泉徴収の対象で、デザインの報酬も対象とされているため、デザイン業務を含む契約では区分の確認が必要です。源泉徴収された税額は確定申告で精算するため、支払明細の確認が習慣になっているかで実務経験が見えてきます。
届出や青色申告など開業時の基本は、フリーランスエンジニアの開業届と税務の届出一覧にまとめています。
法人化が見えたら:試算は1年前から
課税所得800万円前後が法人化の検討ラインとされ、単価の高いエンジニアは独立1〜2年で届くこともあります。個人の所得税は、課税所得695万円超900万円以下の部分が23%、900万円超1,800万円以下の部分が33%で、別に住民税10%がかかります。法人税は、中小法人の年800万円以下の所得が15%(2027年3月31日までに開始する事業年度)、超える部分が23.2%です。
| 比べる項目 | 確認すること |
|---|---|
| 社会保険 | 法人は役員1人でも健康保険・厚生年金保険に加入する。協会けんぽ北海道の健康保険料率10.28%、厚生年金保険料率18.3%を会社と本人で負担する |
| 消費税 | 3割特例は個人だけの制度で、法人には2割特例の後継となる特例がない。令和9・10年分は、個人のままのほうが消費税の負担が軽くなる場合がある |
| 固定費 | 札幌市内の法人は、赤字でも均等割が最低で年7万円かかる。決算・申告の手間も増える |
| 設立の費用 | 登録免許税は株式会社15万円・合同会社6万円が最低額。札幌市内の設立で特定創業支援等事業の証明があれば半額 |
法人化すると社会保険の負担構造が変わるため、「税金が減るか」だけではなく総額での試算が必要です。判断の材料はフリーランスエンジニアの法人化のタイミングと判断基準で詳しく整理しています。
役割分担としては、日々の記帳・請求・入金管理はクラウドで自分で回せることが多い部分です。インボイスの特例選択、按分基準の設計、法人化の時期の判断は、専門家と一緒に固めたい領域といえます。
相談の前に準備しておくこと
初回相談では、次の情報がそろっていると、対応範囲と進め方を具体的にご提案できます。正確な数字でなくてもかまいません。
- 想定単価と契約形態(エージェント経由か、直請けか)
- 年商の目安と、今後の見通し
- 現在の記帳の方法(クラウド会計の利用状況、口座・カードの連携)
- インボイスの登録の有無と、取引先からの要望
- 前年の確定申告書の控え(申告している場合)
当事務所は、面談から日々のやり取りまでオンラインで完結する形にも対応しています。状況を伺ったうえで、対応範囲と概算をご提示します。
よくある質問
確定申告だけを頼むことはできますか?
事務所によって対応が異なります。当事務所は確定申告だけのスポットのご依頼はお受けしておらず、継続的な顧問契約で支援しています。費用は取引の量と記帳の状態で変わり、クラウド会計で記帳が整っているほど作業は少なくなります。
開業届や青色申告承認申請書は自分で出せますか?
自分で出せます。ただし、青色申告承認申請書の期限は、原則としてその年の3月15日まで、1月16日以後に開業した場合は開業の日から2か月以内です。期限を逃すと初年度の控除を受けられないため、開業届と同じ日に出すのが安全です。
会社員のまま副業で開発を受けています。相談できますか?
相談できます。事業所得か雑所得かの整理、本業の年末調整との関係、住民税の扱いなど、副業特有の論点から確認します。年末調整を受けた会社員でも、給与以外の所得が20万円を超えると確定申告が必要です。
PCやモニターを買ったら、その年の経費になりますか?
取得価額で処理が変わります。10万円未満ならその年の経費、20万円未満なら3年で均等に経費にする方法も選べます。青色申告の中小事業者は、2026年4月1日以後に取得した40万円未満の資産を、年300万円まで一括で経費にできる特例があります。
まとめ
フリーランスエンジニアは記帳が軽く判断が重い職種なので、売上規模に合わせて税理士との付き合い方を変えるのが合理的です。2割特例は個人は令和8年分まで、令和9・10年分は3割特例と、消費税の選択は毎年比べる必要があり、課税所得800万円前後からは法人化の試算も視野に入ります。費用は記帳の状態と依頼範囲で決まるため、自分でやる範囲を決めてから相談しましょう。
札幌の公認会計士・税理士事務所
フリーランスエンジニアの税務・法人化のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁「令和8年度税制改正によるインボイス制度の見直し」
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー「個人事業者」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)