
保育施設の開業で最優先の税務届出は、個人なら開業届(開業の日から1か月以内)と青色申告承認申請書、法人なら設立の日以後2か月以内の法人設立届出書です。認可保育所の保育料は消費税が非課税で、法人形態や補助金の会計処理によって税務の扱いが変わるため、開業前に全体像を整理します。
この記事の結論
保育施設の開業では、税務署への開業届・青色申告承認申請書(法人は設立届と法人の青色申請)を期限内に出し、法人形態・消費税・補助金の扱いを開業前に決めておくことが要点です。
- 個人の開業届は開業の日から1か月以内、青色申告承認申請書は1月16日以後の開業なら開業の日から2か月以内
- 法人は設立の日以後2か月以内に法人設立届出書。青色申告承認申請書は設立3か月経過日と最初の事業年度終了日の早いほうの前日まで
- 株式会社・一般社団法人(非営利型)・NPO法人で、法人税がかかる範囲と設立の手間が異なる
- 認可保育所などの保育料は非課税。給食費などの実費や認可外施設の料金は区分を確認する
- 補助金は法人税・所得税では原則として収入になり、消費税では対価性がなければ課税対象外
保育施設の開業時に出す税務の届出と期限は?
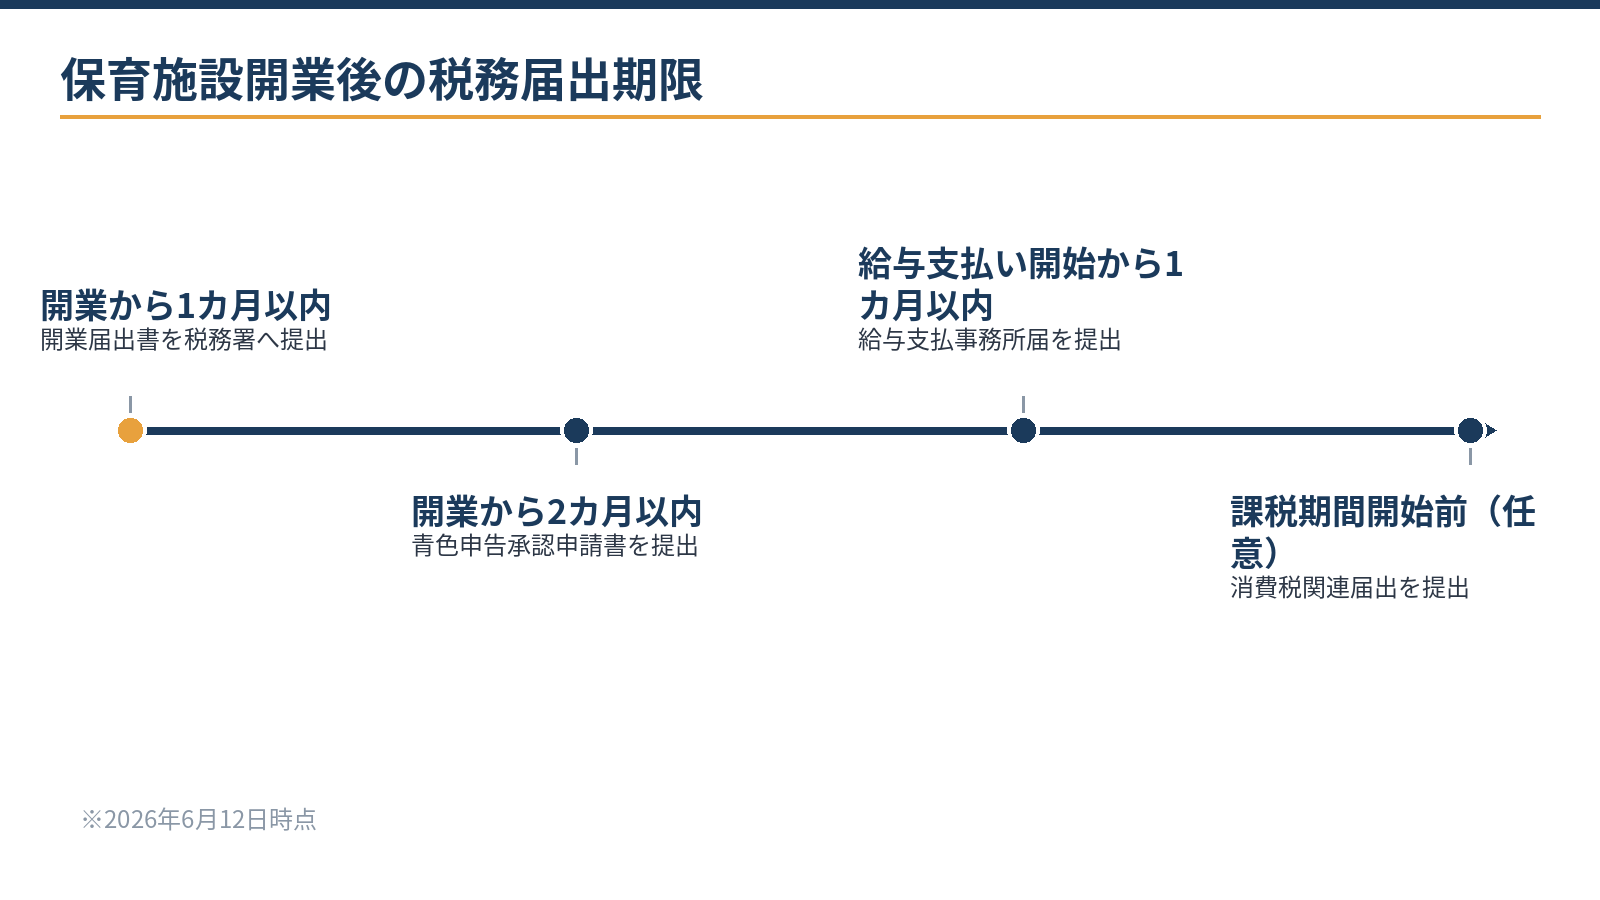
保育施設を個人事業として開業する場合と、法人(株式会社・一般社団法人・NPO法人など)として設立する場合で、届出先と期限が異なります。次の表は税務に関する届出に限った整理です。認可や届出など保育事業そのものの行政手続きは、別系統で所在地の自治体に行います。
| 届出書類 | 届出先 | 期限 | 備考 |
|---|---|---|---|
| 個人事業の開業届出書 | 税務署 | 開業の日から1か月以内 | 屋号付き口座の開設や各種の審査でも使う |
| 所得税の青色申告承認申請書(個人) | 税務署 | その年の3月15日まで(1月16日以後の開業は開業の日から2か月以内) | 最大65万円控除の入口。最重要 |
| 法人設立届出書 | 税務署(道・市町村にも設立の届出) | 税務署は設立の日以後2か月以内 | 道・市町村への届出の期限は各自治体の案内で確認 |
| 青色申告承認申請書(法人) | 税務署 | 設立の日以後3か月を経過した日と最初の事業年度終了の日の早いほうの前日まで | 欠損金の10年繰越や少額減価償却資産の特例などの入口 |
| 給与支払事務所等の開設届出書 | 税務署 | 開設の日から1か月以内 | 保育士などのスタッフを雇用する場合 |
| 源泉所得税の納期の特例の承認に関する申請書 | 税務署 | 随時(提出した月の翌月末日までに通知がなければ、翌々月の納付分から適用) | 常時10人未満なら、納付を年2回にまとめられる |
| 消費税簡易課税制度選択届出書 | 税務署 | 適用を受けたい課税期間の初日の前日まで(事業を始めた課税期間はその期間中) | 課税事業者になる場合に検討 |
認可外保育施設は、税務の届出とは別に、事業の開始から1か月以内に所在地の都道府県知事(政令指定都市などでは市長)への届出が必要です。認可保育所や小規模保育などの地域型保育事業は、事前に自治体の認可を受けます。必要な書類と時期は、自治体の窓口で確認してください。
札幌市内で開業する場合の届出先
書面の届出書を郵送する場合は、2026年7月10日から札幌業務センター(〒060-8510)あてに送ります。e-Taxでの提出や窓口への持参は、これまでどおり所轄の税務署です。市内は区ごとに5つの税務署に分かれ、中央区は西側が札幌西税務署の管轄になるため、国税庁の管轄区域表で確認します。
青色申告が特に重要な理由は?
青色申告を選ぶと、個人事業主は複式簿記と期限内申告などの要件を満たせば、令和8年分は最大65万円の青色申告特別控除を受けられます。赤字は3年繰り越せ(法人の欠損金は10年)、家族に保育補助や経理を手伝ってもらう場合は、青色事業専従者給与に関する届出書を青色申告承認申請書と同じ期限までに出すと、その給与を必要経費にできます。
2026年4月1日以後に取得した40万円未満の資産は、青色申告の中小企業者等なら年300万円まで、取得した年に全額を経費にできます(2026年3月31日までの取得は30万円未満、特例は2029年3月31日までの取得が対象)。保育施設は開業時に備品・教材・玩具・午睡用の寝具など多くの購入が発生するため、この特例は特に活用価値があります。
無料ツール少額減価償却資産の特例を計算する40万円未満の備品などについて、特例で経費にできる範囲と年間の上限を確認できます。計算する
令和8年度税制改正により、令和9年分以後は、65万円の要件に加えて仕訳帳・総勘定元帳を電子帳簿保存法の要件で電磁的記録により保存するなどの要件を満たすと、75万円の控除を受けられる区分が設けられました。詳しくは青色申告特別控除75万円の要件と準備で解説しています。
青色申告の承認申請は、期限を1日でも過ぎると、その年(その事業年度)は白色申告となり、各種の特典を使えません。開業届と同時に出しておくのが安全です。法人の場合は、設立3か月経過日と第1期末の早いほうの前日という独自の期限があるため、設立日から逆算して準備します。
法人形態で何が違う?株式会社・一般社団法人・NPO法人
保育施設の法人形態には、営利型の株式会社・合同会社、非営利型の一般社団法人、特定非営利活動法人(NPO法人)があり、形態によって税務の扱いが異なります。株式会社・合同会社は、すべての所得に法人税がかかります。中小法人の税率は、所得800万円以下の部分が15%(2027年3月31日までに開始する事業年度)、それを超える部分が23.2%です。
一般社団法人のうち「非営利型」の要件を満たす場合は、法人税法上の収益事業(34業種)から生じた所得にだけ法人税がかかります。要件を保つには、定款で剰余金を分配しないことを定めるなど、運営面の制約を守り続ける必要があります。保育事業そのものが収益事業に当たるかは、自治体からの委託か、利用料をどう受け取るかなど事業の内容で判断が分かれることがあるため、設立前に確認します。
NPO法人は、社員(会員)10人以上で、所轄庁(都道府県。事務所が一つの政令指定都市の区域内だけにある場合はその市)の認証が必要です。認証から登記まで数か月かかり、法定費用はほとんどかかりませんが、準備の時間を見込んでおきます。いずれの形態でも、税務署・道・市町村への設立の届出が必要な点は共通です。
| 法人形態 | 法人税の課税範囲 | 設立の主な特徴 |
|---|---|---|
| 株式会社・合同会社 | すべての所得 | 登録免許税は株式会社が最低15万円、合同会社が最低6万円。株式会社は定款認証も必要(電子定款なら収入印紙は不要) |
| 一般社団法人(非営利型) | 収益事業から生じた所得のみ(要件を満たす場合) | 定款認証の手数料(約5万円)と登録免許税6万円 |
| NPO法人 | 収益事業から生じた所得のみ | 法定費用はほとんどかからない。社員10人以上・認証まで数か月 |
札幌市内で会社を設立する場合の優遇
札幌中小企業支援センターや札幌商工会議所の特定創業支援等事業(1か月以上・4回以上の支援)を受けて証明書を取得すると、市内での株式会社・合同会社の設立の登録免許税が半分になります(株式会社15万円→7.5万円、合同会社6万円→3万円)。証明書の有効期限は2027年3月31日です。
また、さっぽろ新規創業促進補助金(株式会社75,000円・合同会社30,000円)は、設立から90日以内か2027年3月31日の早い日までに申請します。登録免許税の軽減は株式会社・合同会社などの会社の設立が対象で、一般社団法人やNPO法人には使えないため、形態を選ぶ際の比較材料にします。
設立にかかる費用の比べ方は法人設立の費用と形態ごとの比較で整理しています。
保育業特有の税務論点は?消費税・補助金・人件費
保育施設には、ほかの業種にはない税務の論点が3つあります。開業前に収入の種類ごとの扱いを整理しておくと、会計ソフトの科目と税区分の設定が決まり、日々の記帳がそのまま申告につながります。
1. 保育料の消費税は非課税か課税か
認可保育所・認定こども園・地域型保育事業が受け取る保育料(保護者負担分)は、消費税が非課税です。認可外保育施設でも、国の指導監督基準を満たし、都道府県知事等から証明書の交付を受けた施設の保育料は非課税になります。一方、給食費などの実費徴収分や、証明書のない認可外施設の保育料は課税取引になる場合があります。区分を誤ると、消費税の申告誤りにつながります。
| 収入の種類 | 消費税の区分の目安 | 確認のポイント |
|---|---|---|
| 認可保育所・認定こども園・地域型保育事業の保育料 | 非課税 | 保護者負担分 |
| 認可外保育施設の保育料 | 証明書の交付を受けた施設は非課税、それ以外は課税 | 指導監督基準を満たす旨の証明書の有無 |
| 給食費・教材費などの実費徴収 | 内容により判断 | 保育料と一体か、別の対価として受け取るか |
| 施設型給付費・委託費などの公費 | 非課税か課税対象外かを確認 | 課税売上割合の計算に影響する |
| 運営費の補助金・助成金 | 対価性がなければ課税対象外 | 交付要綱で目的と使途を確認する |
2. 補助金・給付費の扱い
国や自治体から受け取る補助金・助成金は、法人税・所得税では原則として収入(益金・総収入金額)になります。消費税では、対価性のない補助金は課税対象外です。施設型給付費や委託費などの公費の収入は、非課税と課税対象外のどちらに当たるかで課税売上割合の計算が変わるため、収入の種類ごとに区分を確認します。
3. 人件費の比重と簡易課税
保育業は売上に占める人件費の割合が高く、給与は課税仕入れにならないため、本則課税では控除できる消費税が少なくなりがちです。課税事業者になる場合は、簡易課税(保育はサービス業として第5種・みなし仕入率50%)を選ぶかどうかが、納税額と資金繰りに影響します。納税義務の判定は年商ではなく課税売上高で行い、非課税の保育料は含めません。
無料ツール簡易課税・本則課税・2割特例を比較する課税売上と仕入れの金額から、計算方法ごとの納税額の違いを確認できます。計算する
保護者(個人)から受け取る非課税の保育料は、インボイスの交付対象外です。課税事業者として本則課税で仕入税額控除を受ける場合は、食材や備品の仕入先からのインボイスの受け取りと保存が必要になります。制度の全体像はインボイス制度の実務ガイドで確認できます。
保育料・給食費・公費の区分や簡易課税の採否は、認可の種類と料金体系で答えが変わります。開業前の設計から、初回無料でご相談いただけます。
無料で相談する開業後1年目の税務スケジュールは?
届出を出した後も、1年目は税務の山場が続きます。個人事業の場合、確定申告と所得税の納付は翌年2月16日から3月15日まで(令和8年分は2027年2月16日〜3月15日)、消費税の申告は課税事業者なら翌年3月31日までです。法人の場合は、事業年度終了の日の翌日から2か月以内に法人税・地方税の申告と納付が必要です。
| 時期の目安 | 個人事業(1月〜12月) | 法人(4月決算の場合) |
|---|---|---|
| 開業・設立の直後 | 開業届・青色申請・給与支払事務所等の開設届 | 設立届・青色申請・給与支払事務所等の開設届 |
| 7月 | 源泉所得税の納付(納期の特例なら1〜6月分を7月10日まで) | 同左 |
| 年末〜1月 | 年末調整、法定調書・償却資産申告(1月31日まで) | 同左 |
| 翌年2〜3月 | 所得税の確定申告(3月15日まで)・消費税(3月31日まで) | ― |
| 決算の後 | ― | 法人税・消費税などの申告(決算日の翌日から2か月以内。4月決算なら6月末) |
| 2年目以降 | 予定納税(予定納税基準額が15万円以上の場合) | 中間申告(前期の税額が一定額を超える場合。1期目はなし) |
保育業は、年度の途中で在園児数が変わると補助金額が変動するため、補助金収入を月次で把握できる記帳体制が特に重要です。補助金の入金が遅れる月もあるため、資金繰りの管理と帳簿の管理を一体で設計しておくことが、安定運営の基盤になります。帳簿と補助金の明細が一致していないと、年度末の申告で差異が生じます。
開業と同時にクラウド会計を立ち上げ、銀行口座・カード・決済サービスを自動連携しておくと、日々の記帳の遅れを防げます。スタッフが増えると源泉所得税の管理も複雑になるため、早い段階で給与計算の体制(会計ソフトの給与機能か、外部への委託か)を決めておくと運用が安定します。
- 補助金・給付費の入金額と、交付決定や請求の明細が一致しているか
- 保育料・給食費などの収入を、消費税の区分ごとに分けて記帳しているか
- 給与と源泉所得税・社会保険料の控除額が、給与台帳と一致しているか
- 電子で受け取った請求書・領収書を、電子データのまま保存しているか
自分でできる範囲と専門家に任せたい領域は?
開業届・青色申告承認申請書・給与支払事務所等の開設届出書は、国税庁の様式を参照しながら自分で作成・提出できます。法人設立届出書も、税務署への届出書自体は様式に従えば自分で対応できます。
自分で対応しやすいこと
- 開業届・青色申告承認申請書の作成と提出
- 給与支払事務所等の開設届出書の提出
- 法人設立届出書の作成(様式に沿って記入)
- e-Taxの利用開始の手続き
専門家に確認したいこと
- 法人形態の選択(非営利型の要件の維持、NPO法人の認証)
- 消費税の課税区分の設計(認可外施設の料金体系と課税売上割合)
- 給食費・実費徴収の区分
- 補助金・給付費の会計処理と圧縮記帳の可否
創業融資の準備と同時に進める場合は、事業計画の数値と届出のタイミングを連動させることが重要です。融資の進め方は日本政策金融公庫の創業融資の準備と流れで確認できます。開業時にインボイスの受け取りルールや会計ソフトの税区分を整えておくと、後々の申告がスムーズです。
相談の前に整理しておきたいこと
保育施設の開業のご相談では、次の点を確認しながら、届出の段取りと消費税・会計の設計を進めます。事前に整理しておくと、相談から届出までがスムーズです。
- 開業(予定)日と、個人・法人の別(法人なら形態)
- 認可・認可外の区別と、自治体への手続きの進み具合
- 保育料・給食費・延長保育料などの料金体系と受け取り方
- 受け取る予定の補助金・給付費の種類と入金の時期
- スタッフの雇用予定人数と給与の支払日
- 開業前後に購入する設備・備品の見込み
当事務所では、開業時の届出から、消費税の区分の設計、補助金の会計処理、開業後の記帳・申告まで、継続的な顧問契約の中でご相談に対応しています。対応エリアは札幌市内・近郊を中心に、オンラインでもご相談いただけます。
よくある質問
認可保育所と認可外では、税務の届出先が異なりますか?
税務署への届出(開業届・青色申告承認申請書など)は、認可・認可外を問わず同じです。認可や届出に関する行政手続きは税務の届出とは別系統のため、自治体の窓口に確認しながら並行して進めてください。
職員への給与の源泉徴収は、いつから始まりますか?
給与を支払った月から源泉徴収の義務が生じ、原則として翌月10日までに納付します。常時10人未満であれば納期の特例の申請書を出すことで、1〜6月分を7月10日、7〜12月分を翌年1月20日の年2回にまとめられます。特例は申請の翌々月の納付分から適用されるため、スタッフの採用と同時に申請するのが効率的です。
補助金を受け取ると税金がかかりますか?
補助金・助成金は、法人税・所得税では原則として収入に計上します。国や自治体の補助金で建物や設備を取得した場合は、圧縮記帳によって課税を先送りできる場合があります。補助金の種類と使途で扱いが異なるため、受け取る前に会計処理の方針を決めておくと、年度末の申告で慌てずに済みます。
開業前に支払った研修費や備品代は経費になりますか?
開業準備のための研修費・広告費・打合せの交通費などは開業費として資産に計上し、開業後の任意の年に経費にできます。備品は保育に使い始めた時点で、取得価額に応じて経費にするか減価償却します。
まとめ
保育施設の開業では、個人なら開業届と青色申告承認申請書、法人なら設立届と法人の青色申請を期限内に出すことが最優先です。そのうえで、法人形態による課税範囲の違い、保育料・給食費・公費の消費税の区分、補助金の会計処理を開業前に決めておくと、1年目の記帳と申告が安定します。
札幌の公認会計士・税理士事務所
保育施設の開業・税務のご相談は、ジェイスタート会計事務所へ
- 初回相談は無料(オンライン対応可)
- フォーム・LINEは24時間受付、翌営業日までにご返信
- その場でご契約を迫ることはありません
対応:法人の決算・税務顧問/個人事業主の確定申告/相続・贈与・事業承継/融資・資金繰り
出典・参考(公的機関)
- 国税庁 タックスアンサー No.2090 新たに事業を始めたときの届出など
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 中小企業庁「中小企業税制(令和8年度版)」
- 札幌市「特定創業支援等事業」
本記事は2026年10月時点の法令等に基づく一般的な解説です。個別の状況により取扱いが異なる場合がありますので、実際の申告・手続きは税理士等の専門家にご相談ください。
更新履歴:2026年10月 全面改訂(令和8年度税制改正を反映)